
中外製薬(4519)骨太の方針「創薬・バイオ」の本命企業か?― オンコロジー、世界トップ級の創薬力、肥満症薬。日本発FICで世界を狙う ―

日本の製薬会社の中で、いま最も「世界で戦える創薬企業」の一つはどこか。
その候補として注目したいのが**中外製薬(4519)**です。
中外製薬はロシュグループの一員でありながら、日本国内に独自の研究開発基盤を持ち、自ら創製した医薬品を世界市場へ送り出しています。
さらに政府は、創薬・バイオを日本の重要な成長分野として位置付けています。
そこで今回は、
「骨太の方針・創薬強化の恩恵を受ける日本企業はどこか?」
という視点から、中外製薬を深掘りします。
1.中外製薬はどんな会社?
中外製薬は1925年創業。
現在は世界最大級の製薬企業ロシュグループに属しています。
しかし、単純に「海外製薬企業の日本法人」という会社ではありません。
中外自身が創薬研究を行い、
日本で薬を創る
↓
ロシュなどを通じて世界へ展開
↓
ロイヤルティ・輸出収益を得る
というグローバルなビジネスモデルを構築しています。
自社ですべての国に巨大な販売組織を抱えなくても、世界市場から利益を取り込める。
ここが中外製薬の大きな特徴です。
2.中外製薬の強さを支える「オンコロジー」
中外製薬というと、血友病治療薬「ヘムライブラ」が注目されます。
しかし国内事業を見ると、中外の強さを象徴しているのはオンコロジー(がん)領域です。
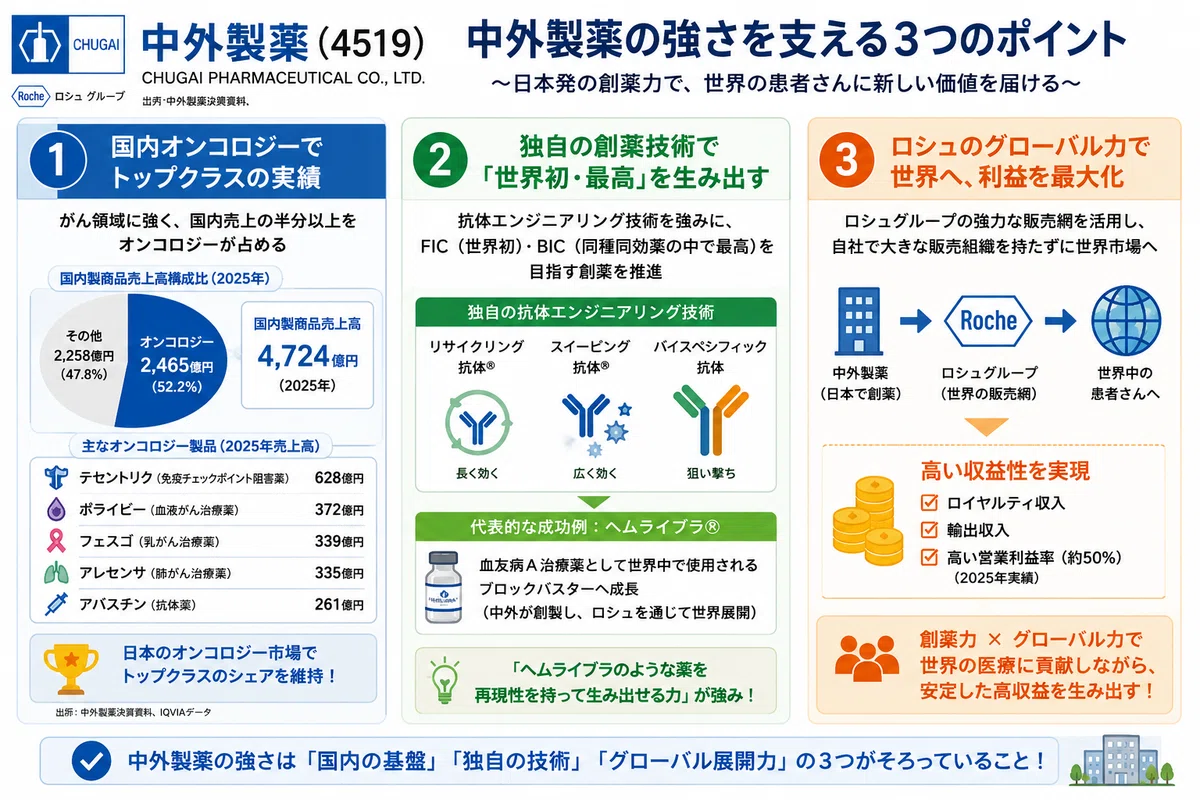
2025年の国内製商品売上高は4,724億円。
そのうち、
オンコロジー:2,465億円(52.2%)
スペシャリティ:2,258億円(47.8%)
と、国内売上の半分以上をオンコロジーが占めています。
中外製薬は、日本のオンコロジー市場において長年トップクラスのポジションを維持しています。
さらに強いのが、一つの薬だけに依存していないことです。
2025年の主要オンコロジー製品を見ると、
テセントリク:628億円
ポライビー:372億円
フェスゴ:339億円
アレセンサ:335億円
アバスチン:261億円
など、複数の大型製品を持っています。
肺がん、乳がん、血液がんなど幅広い領域をカバーしていることが、中外製薬の国内事業の強さにつながっています。
3.本当の競争優位は「薬」ではなく「薬を生み出す技術」
ただし、中外製薬最大の強みは現在販売している薬だけではありません。
新しい薬を生み出す技術プラットフォームです。
代表的なのが、
リサイクリング抗体
スイーピング抗体
バイスペシフィック抗体
などの独自の抗体エンジニアリング技術。
その代表的な成功例が、血友病治療薬ヘムライブラです。
ヘムライブラは中外製薬が創製し、ロシュを通じて世界市場へ展開される大型医薬品へ成長しました。
つまり中外製薬を見るうえで重要なのは、
「ヘムライブラが売れている会社」ではなく、「ヘムライブラのようなFIC(First in Class)を再び生み出せるか」
という点だと思います。
4.営業利益率約50%という驚異的な収益力
このビジネスモデルは業績にも表れています。
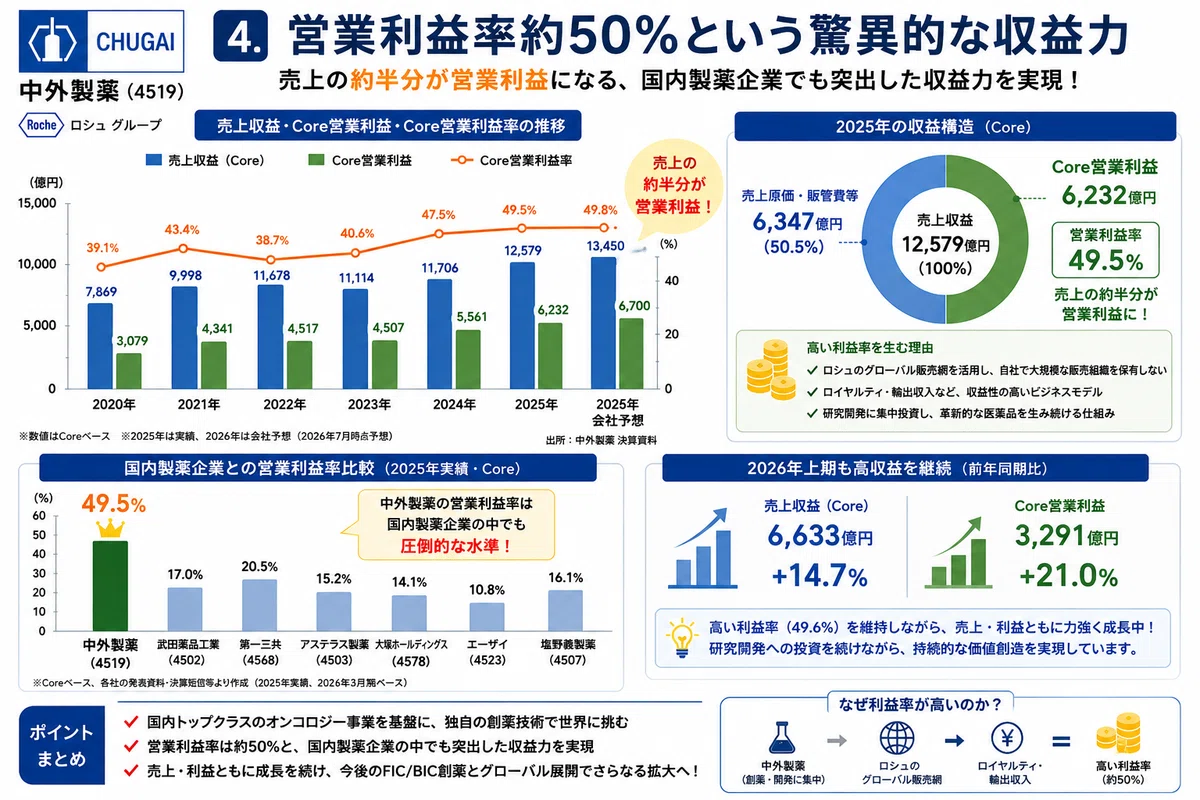
売上収益の推移(Core)
年 / 売上収益
2020年 7,869億円
2021年 9,998億円
2022年 1兆1,678億円
2023年 1兆1,114億円
2024年 1兆1,706億円
2025年 1兆2,579億円
2026年会社予想 1兆3,450億円
2020年から2026年会社予想までで約1.7倍です。
さらにすごいのが営業利益。
Core営業利益の推移
年 Core営業利益 2020年 3,079億円 2021年 4,341億円 2022年 4,517億円 2023年 4,507億円 2024年 5,561億円 2025年 6,232億円 2026年会社予想 6,700億円
2025年のCore営業利益率は、
約49.5%。
売上の約半分が営業利益になる計算です。
2026年上期も、
売上収益:6,633億円(前年同期比+14.7%)
Core営業利益:3,291億円(+21.0%)
と成長が続いています。
「売上が伸びる」だけでなく、利益率の高い成長を続けていることが中外製薬の大きな魅力です。
5.次の巨大市場「肥満症薬」
そして今後の成長を考えるうえで非常に面白いのが、肥満症治療薬市場です。
GLP-1薬の登場によって世界市場は急拡大しています。
IQVIAによると、世界の肥満症治療薬市場は、
2025年:約660億ドル
2026年:約920億ドル
まで拡大。
さらに将来的には1,000億ドルを大きく超える巨大市場へ成長する可能性があります。
仮に1ドル=150円なら、
15兆円を超える世界市場
です。
ここで注目したいのが、中外製薬が創製し、米イーライリリーへ導出した経口GLP-1薬オルフォルグリプロンです。
中外自身が世界中に販売網を構築するのではなく、巨大市場の成長をロイヤルティなどの形で取り込める可能性があります。
ヘムライブラに続き、
「日本で創薬 → 世界の巨大市場から収益を得る」
という中外モデルを再現できるか。
非常に注目したいポイントです。
6.なぜ「骨太の方針」と相性がいいのか?
政府は創薬・バイオを日本の重要な成長産業として位置付けています。
特に重要なのが、
FIC(First in Class)
BIC(Best in Class)
のような革新的医薬品を日本から生み出すことです。
中外製薬はまさに、
日本で創薬
→ 世界展開
→ 海外から収益を獲得
→ 次の研究開発へ再投資
という循環をすでに実現している企業です。
国が目指す「世界で勝てる日本の創薬産業」を考えると、その代表格の一つと言えるのではないでしょうか。
7.株価も大きく上昇してきた
当然、市場も中外製薬の成長力を評価してきました。
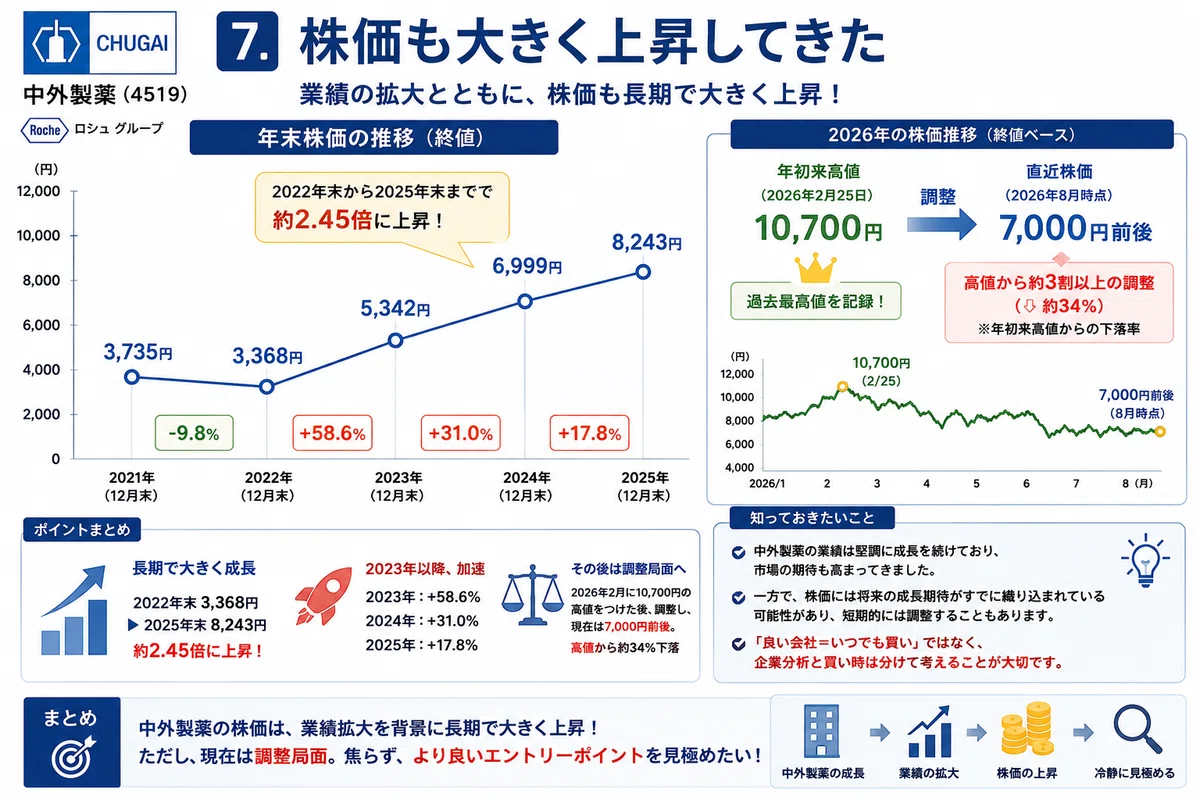
年末株価の推移
年 年末株価 2021年 3,735円 2022年 3,368円 2023年 5,342円 2024年 6,999円 2025年 8,243円
2022年末から2025年末までに株価は約2.4倍。
さらに2026年2月には一時10,700円まで上昇しました。
その後は調整し、2026年8月時点では7,000円前後まで下落しています。
高値から見ると3割以上調整していますが、それでも2022年頃と比較すれば株価水準は大きく切り上がっています。
8.「良い会社」でも「今すぐ買い」とは限らない
ここは今回の企業分析で非常に重要だと思っています。
中外製薬は、
国内オンコロジーでトップクラス
独自の抗体エンジニアリング
ロシュの世界販売網
ヘムライブラ
肥満症薬オルフォルグリプロン
FIC/BIC創薬
営業利益率約50%
と、非常に魅力的な材料がそろっています。
一方で、
「良い会社=いつ買っても良い株」ではありません。
2026年会社予想Core EPSは295円。
株価7,000円前後なら単純計算で予想PERは約24倍です。
成長力を考えれば極端に説明できない水準ではありませんが、単純に「割安株」とも言いにくいでしょう。
さらに成長株は、好決算であっても市場期待に届かなければ株価が下落することがあります。
私は、
「中外製薬は非常に良い会社。ただし企業分析と株の買い時は別」
というスタンスで見ています。
株価チャート、決算、パイプライン、バリュエーションを確認しながら、より良いエントリータイミングを待つことも大切だと思います。
9.リスク
もちろんリスクもあります。
① 主力製品の特許切れ
大型薬はいずれ特許切れを迎え、バイオシミラーなどとの競争が発生します。
② 臨床試験失敗
FICを狙うほど創薬の難易度は高く、すべての開発品が上市できるわけではありません。
③ ロシュへの依存
世界展開力の源泉である一方、ロシュグループへの依存は中外独自のリスクでもあります。
④ 高い市場期待
業績が良くても、株価がそれ以上の成長を織り込んでいれば株価が下落する可能性があります。
まとめ
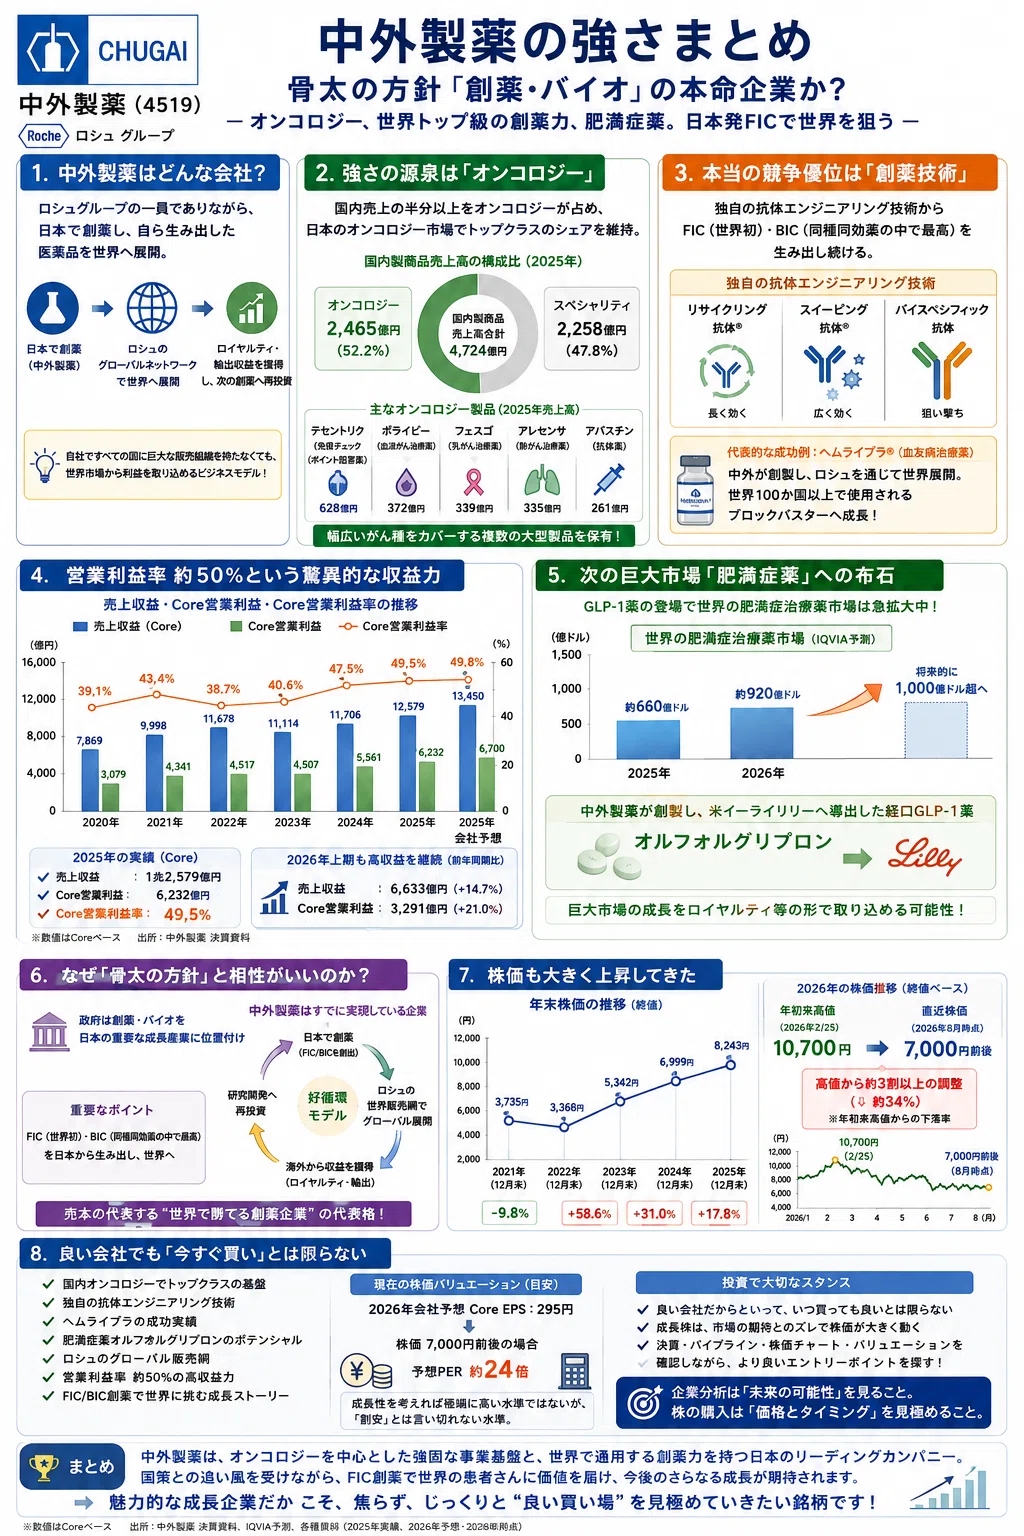
中外製薬を調べて感じたのは、この会社の本当の強さは「現在売れている薬」だけではないということです。
国内ではオンコロジー領域で強固な事業基盤を持つ。
独自の抗体エンジニアリング技術からFICを創製する。
そしてロシュなどの世界的な販売網を使い、グローバル市場から収益を得る。
オンコロジー
× 創薬プラットフォーム
× ロシュ
× ヘムライブラ
× 肥満症薬
× 国策
という複数の成長ドライバーを持っています。
骨太の方針が掲げる「世界で勝てる創薬産業」という観点から見ても、中外製薬は日本を代表する企業の一つではないでしょうか。
ただし最後にもう一度。
良い会社と、良い買い場は別です。
私は中外製薬を非常に魅力的な企業だと考える一方、株価が大きく上昇してきたことも踏まえ、焦って高値を追うのではなく、チャートと業績を見ながらエントリータイミングを考えていきたいと思います。
English Summary
Chugai Pharmaceutical is one of Japan's leading innovation-driven pharmaceutical companies.
Its strength is built on a strong oncology franchise, proprietary antibody engineering technologies and Roche's global commercial network.
Chugai has already demonstrated its ability to create globally successful medicines such as Hemlibra, while orforglipron provides exposure to the rapidly expanding global obesity-drug market.
With Core operating margins approaching 50%, Chugai represents one of Japan's strongest examples of a globally competitive, research-driven pharmaceutical company.
However, a great company is not necessarily a great stock at any price. Valuation, earnings expectations and entry timing remain important considerations for investors.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

