
【大人になってから知りたかった お金の基本】⭐第3回 生命保険、本当にそんなに必要?― 公的保障と民間保険 ―

前回、突然の入院を経験したタクヤさん。
幸い大きな病気ではなく、無事に退院することができました。
ただ、一度入院を経験すると、お金に対する考え方も少し変わります。
そして最近、もう一つ考えるようになったことがあります。
付き合っているミサキさんとの結婚です。
ある休日。
タクヤさんはスマホで生命保険について調べていました。
「結婚したら、やっぱり生命保険くらい入ったほうがいいよな……」
検索していると、
「死亡保障3,000万円」
という数字が目に入ります。
「3,000万円か……。それくらい必要なのかな?」
もし結婚して、自分に何かあったら。
ミサキさんの生活はどうなるんだろう。
生命保険は必要そう。
でも、いったいいくら入ればいいのでしょうか?
実は、この答えを考える前に知っておきたいことがあります。
それが、
「自分がすでに持っている保障を確認する」
ということです。
1.いきなり「生命保険3,000万円」と考えない
生命保険を考えるとき、
「結婚したから3,000万円」
「子どもができたから5,000万円」
というように、最初に保険金額を決めてしまいがちです。
でも、本来は逆です。
まず考えるのは、
もし自分が亡くなったら、残された家族にいくら必要なのか?
そして、その金額すべてを生命保険で準備するわけではありません。
なぜなら、私たちにはすでに、
国から受けられる保障
勤務先から受けられる保障
自分たちの貯蓄や資産
があるからです。
つまり生命保険は、
それでも足りない部分を補うもの。
考え方はシンプルです。
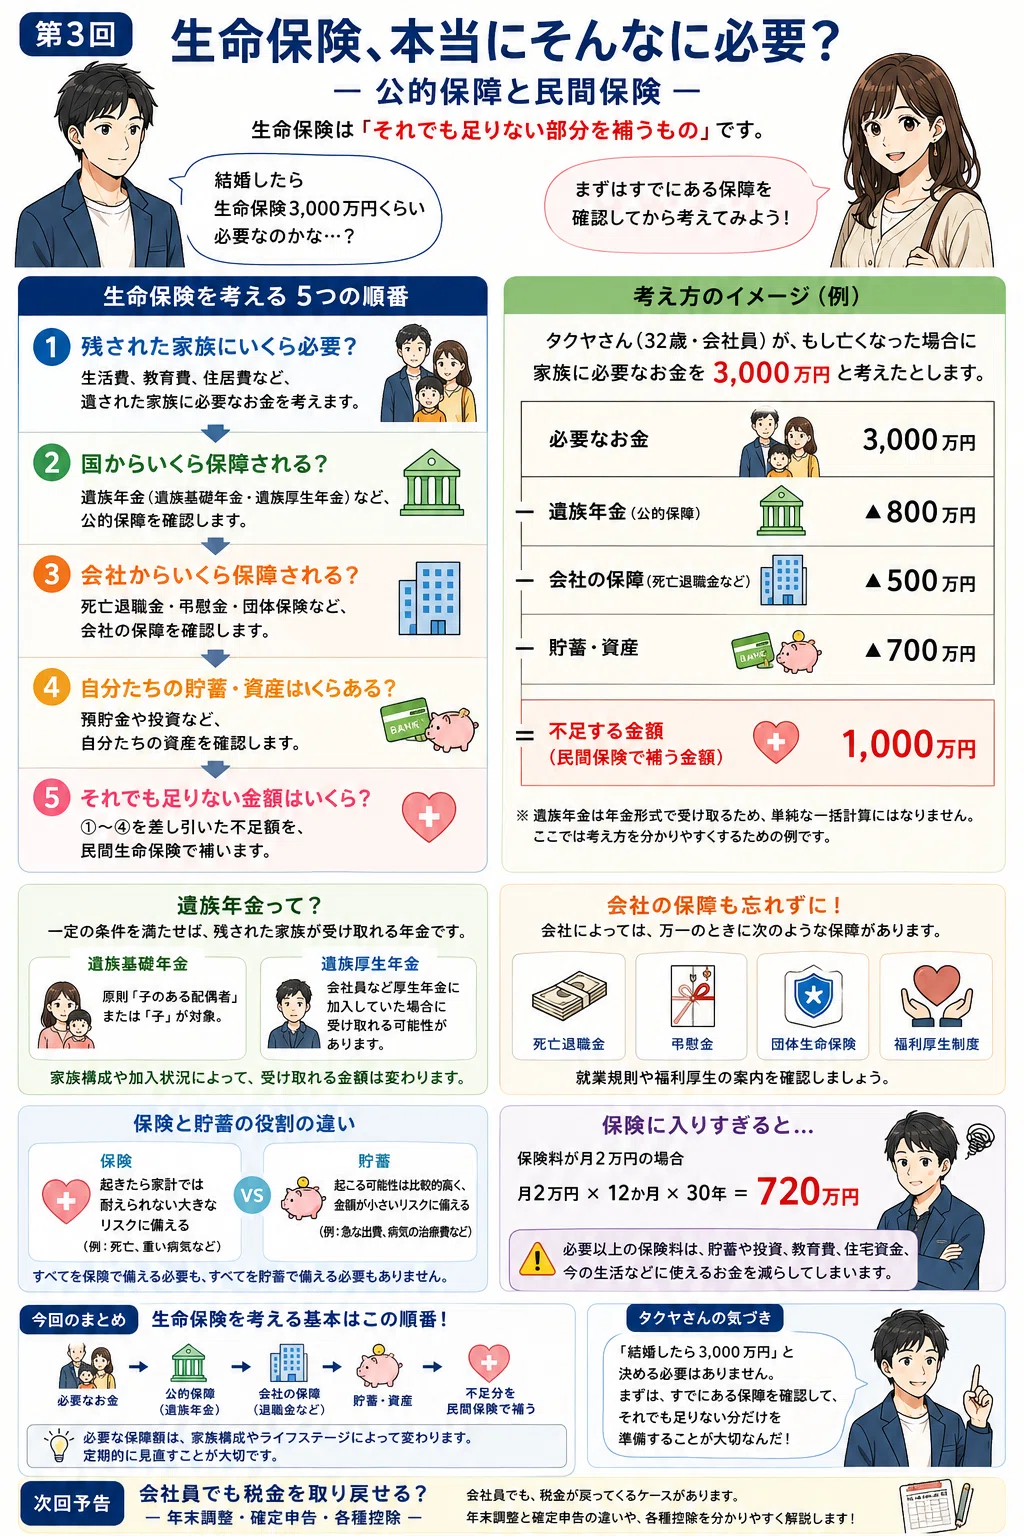
必要なお金
− 公的保障
− 会社の保障
− 貯蓄・資産
= 民間生命保険で準備する金額
タクヤさんも、まずここから考えてみることにしました。
2.まず確認したい「遺族年金」
最初に確認したいのが、国の公的保障です。
会社員のタクヤさんは、毎月の給与から厚生年金保険料を払っています。
第1回で給与明細を見たときには、
「社会保険料、高いな……」
と思っていました。
でも社会保険には、老後の年金だけではなく、万一のときに家族を支える仕組みもあります。
その代表が、
遺族年金です。
主なものとして、
遺族基礎年金
遺族厚生年金
があります。
一定の条件を満たせば、加入者が亡くなったあと、残された家族が年金を受け取ることができます。
ここで重要なのが、
家族構成によって受けられる保障が違う
ということです。
たとえば遺族基礎年金は、原則として「子のある配偶者」または「子」が対象です。
一方、会社員など厚生年金に加入している人の場合は、条件を満たせば遺族厚生年金の対象になる可能性があります。
つまり、
結婚したばかりの夫婦
と、
小さな子どもがいる夫婦
では、公的保障も必要な生命保険も同じではありません。
だからこそ、
「結婚したら3,000万円」
と一律には決められないのです。
3.会社員なら「会社の保障」も確認しよう
次にタクヤさんが確認したのは、勤務先の制度です。
会社によっては、従業員が亡くなった場合、
死亡退職金
弔慰金
会社独自の団体生命保険
福利厚生制度
などからお金が支給されることがあります。
ところが、こうした制度を知らないまま働いている人も少なくありません。
タクヤさんも、
「そんな制度、確認したことなかったな……」
と思いました。
就業規則や福利厚生のページ、人事部の案内などを確認すると、自分が思っていた以上に保障が用意されている場合もあります。
もちろん、会社によって制度は大きく異なります。
だからこそ生命保険に加入する前に、
「自分の会社では、万一のときに何が支給されるのか?」
を一度確認しておくことが大切です。
4.そして「貯蓄・資産」を確認する
次は、自分たちがすでに持っているお金です。
たとえば、
普通預金
定期預金
NISAなどの金融資産
その他の資産
があれば、それも家族を守るためのお金になります。
仮に残された家族に3,000万円必要だったとしても、
3,000万円すべてを生命保険で準備する必要はありません。
たとえば、
必要なお金 3,000万円
だったとして、
公的保障や会社の保障、貯蓄などで2,000万円相当をカバーできるのであれば、
不足するのは、
1,000万円
です。
この1,000万円を民間の生命保険で補えばいい。
※実際には遺族年金は年金形式で受け取るため、このような単純な一括計算にはなりません。ここでは考え方を分かりやすくするための例です。
大切なのは、
「必要額=生命保険の金額」ではない
ということです。
5.民間生命保険は「最後」に考える
ここまで確認して、ようやく民間生命保険の出番です。
順番にすると、
① 家族に必要なお金を考える
↓
② 遺族年金などの公的保障を確認する
↓
③ 勤務先の保障を確認する
↓
④ 貯蓄・資産を確認する
↓
⑤ それでも足りない金額を民間生命保険で補う
この順番です。
民間保険を最初に考えるのではなく、
最後に考える。
これだけでも、必要以上の保険に入る可能性をかなり減らせます。
6.タクヤさんに「3,000万円」は必要?
では、タクヤさんの場合はどうでしょうか。
32歳の会社員。
ミサキさんとの結婚を考えていますが、今のところ子どもはいません。
ミサキさん自身も働いています。
この段階なら、
「結婚するから死亡保障3,000万円」
と自動的に決める必要はありません。
まず、
ミサキさん自身の収入
遺族厚生年金などの公的保障
タクヤさんの勤務先の保障
2人の貯蓄や金融資産
住宅ローンなどの負債
を確認します。
そして、
タクヤさんが亡くなったとき、実際にいくら不足するのか
を考えます。
不足額が500万円なら、3,000万円の死亡保障は必要ないかもしれません。
逆に、将来子どもが生まれ、タクヤさんの収入に家計が大きく依存するようになれば、必要な保障額は増える可能性があります。
つまり、
必要な生命保険の金額は、家族の状況によって変わる
のです。
7.子どもが生まれると、必要保障額は大きく変わる
数年後。
もしタクヤさんとミサキさんに子どもが生まれたらどうでしょう。
その瞬間から、
毎月の生活費
保育・教育費
住居費
大学までの学費
など、これから必要になるお金が増えていきます。
特に子どもが小さい時期は、
これから先の生活期間が長い
ため、死亡保障の必要性も高くなりやすくなります。
反対に、
子どもが大学を卒業して独立すれば、必要な保障額は大きく減っていきます。
つまり生命保険は、
一度入ったら一生そのまま
ではありません。
結婚。
出産。
住宅購入。
子どもの独立。
退職。
人生の節目ごとに必要な保障額は変わります。
だからこそ、定期的に見直すことが大切なのです。
8.「保険」と「貯蓄」は役割が違う
ここでタクヤさんに、もう一つ疑問が浮かびました。
「だったら生命保険に入らず、貯金しておけばいいんじゃない?」
確かに、ある程度の貯蓄があれば、小さな出費には対応できます。
しかし、
「明日、自分が亡くなったら?」
となると話は変わります。
貯蓄は、時間をかけて少しずつ増やしていくものです。
一方、生命保険は加入直後でも、契約条件を満たせば大きな保障を準備できます。
考え方としては、
貯蓄=家計で対応できるリスクに備える
保険=起きる可能性は低くても、起きたら家計では耐えられない大きなリスクに備える
と整理すると分かりやすいでしょう。
すべてを保険で備える必要もなければ、
すべてを貯蓄で備える必要もありません。
それぞれの役割を分けて考えることが大切です。
9.保険に入りすぎると「今使えるお金」が減る
生命保険を考えるときに注意したいのが、
「不安だから、とりあえず全部入っておこう」
という考え方です。
死亡保険。
医療保険。
がん保険。
就業不能保険。
一つひとつは月数千円でも、積み重なると大きな金額になります。
たとえば保険料が、
月2万円
なら、
年間では、
24万円。
30年間続ければ、単純計算で、
720万円
です。
もちろん、本当に必要な保障なら支払う意味があります。
しかし必要以上に保険に入れば、
本来なら、
貯蓄
NISAなどの資産形成
子どもの教育
住宅
旅行
今の生活
に使えたお金まで保険料に回すことになります。
保険の目的は、
未来のあらゆる不安をゼロにすることではありません。
家計では耐えられない大きなリスクから、
自分と家族の生活を守ること。
そのために使うものです。
10.生命保険を考える「5つの順番」
タクヤさんは、生命保険について調べる前、
「結婚したら3,000万円くらい必要なのかな?」
と思っていました。
でも、調べ終わった今は考え方が変わりました。
生命保険を考える順番は、
① 残された家族にいくら必要?
↓
② 国からいくら保障される?
遺族年金など
↓
③ 会社からいくら保障される?
死亡退職金・弔慰金・団体保険など
↓
④ 自分たちの貯蓄はいくらある?
↓
⑤ それでも足りない金額はいくら?
この最後の不足額を、
民間生命保険で補う。
これが基本です。
💡今回のポイント
生命保険を考えるとき、
「いくらの保険に入ればいい?」
から始めないこと。
まずは、
必要なお金
↓
公的保障
↓
会社の保障
↓
貯蓄・資産
↓
不足額
の順番で考えてみましょう。
生命保険は、多ければ多いほど安心というものではありません。
必要な保障はしっかり確保する。
でも、
必要以上の保険料は払わない。
タクヤさんはスマホを閉じました。
「3,000万円っていう数字だけ見て決めなくてよかった……」
大切なのは、
保険にいくら入るかではなく、自分にはいくら足りないのかを知ること。
生命保険は、その不足を埋めるための道具なのです。
🔰 次回予告
給与明細、医療費、そして生命保険。
少しずつお金の仕組みが分かってきたタクヤさん。
そんなある日、会社から渡された「源泉徴収票」を見ながら思います。
「税金って毎月引かれているけど、払いすぎた分って戻ってくるの?」
会社員だから確定申告は関係ない。
そう思っていませんか?
実は会社員でも、税金が戻ってくるケースがあります。
第4回 会社員でも税金を取り戻せる?
― 年末調整・確定申告・各種控除 ―
年末調整と確定申告は何が違う?
医療費控除や住宅ローン控除は?
タクヤさんと一緒に、**「会社員の税金」**について整理していきます。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。
