富士フイルムHD(4901)骨太の方針「バイオ・半導体」の本命企業か?― 写真フィルムからバイオ・半導体へ。2030年に利益構造は変わるのか ―

「富士フイルム」と聞くと、カメラや写真フィルムを思い浮かべる人が多いかもしれません。
しかし現在の富士フイルムHDは、もはや単なる写真会社ではありません。
現在の主力事業は、
ヘルスケア
バイオ医薬品の受託製造(Bio CDMO)
半導体材料
医療IT・医療機器
INSTAX(チェキ)などのイメージング
と幅広く、政府が成長分野として重視する**「創薬・バイオ」「半導体」「経済安全保障」**とも高い親和性があります。
特に注目したいのが、
①すでに大きく稼いでいるイメージング
②AI投資の恩恵を受ける半導体材料
③巨額投資がこれから利益に変わる可能性があるBio CDMO
という3つの成長エンジンです。
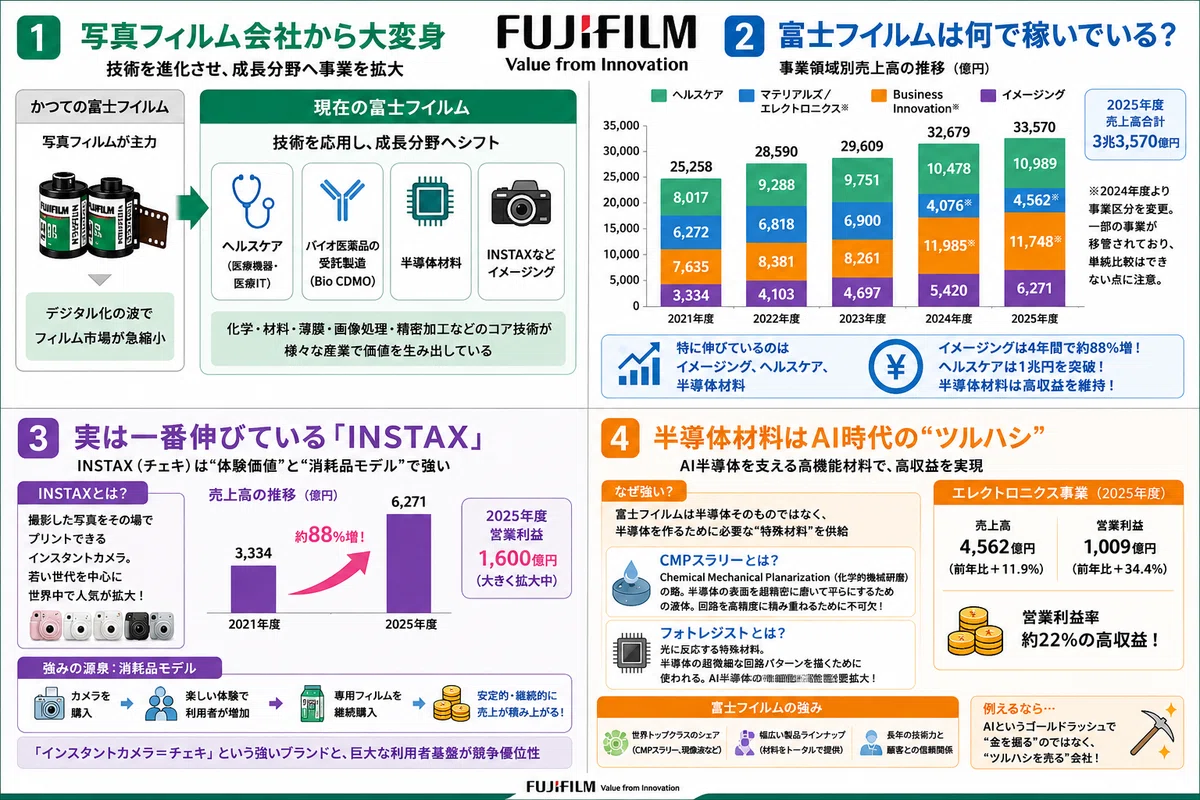
1.写真フィルム会社から大変身
富士フイルムは1934年創業。
写真フィルムメーカーとして世界的に成長しました。
しかしデジタルカメラやスマートフォンの普及によって、写真フィルム市場は急速に縮小します。
そこで富士フイルムは、フィルム製造で培った
化学・材料・薄膜形成・画像処理・精密加工
などの技術を別の産業へ展開。
現在では、
「写真の会社」から「ヘルスケア・バイオ・半導体材料の会社」
へ大きく姿を変えています。
2.富士フイルムは何で稼いでいる?
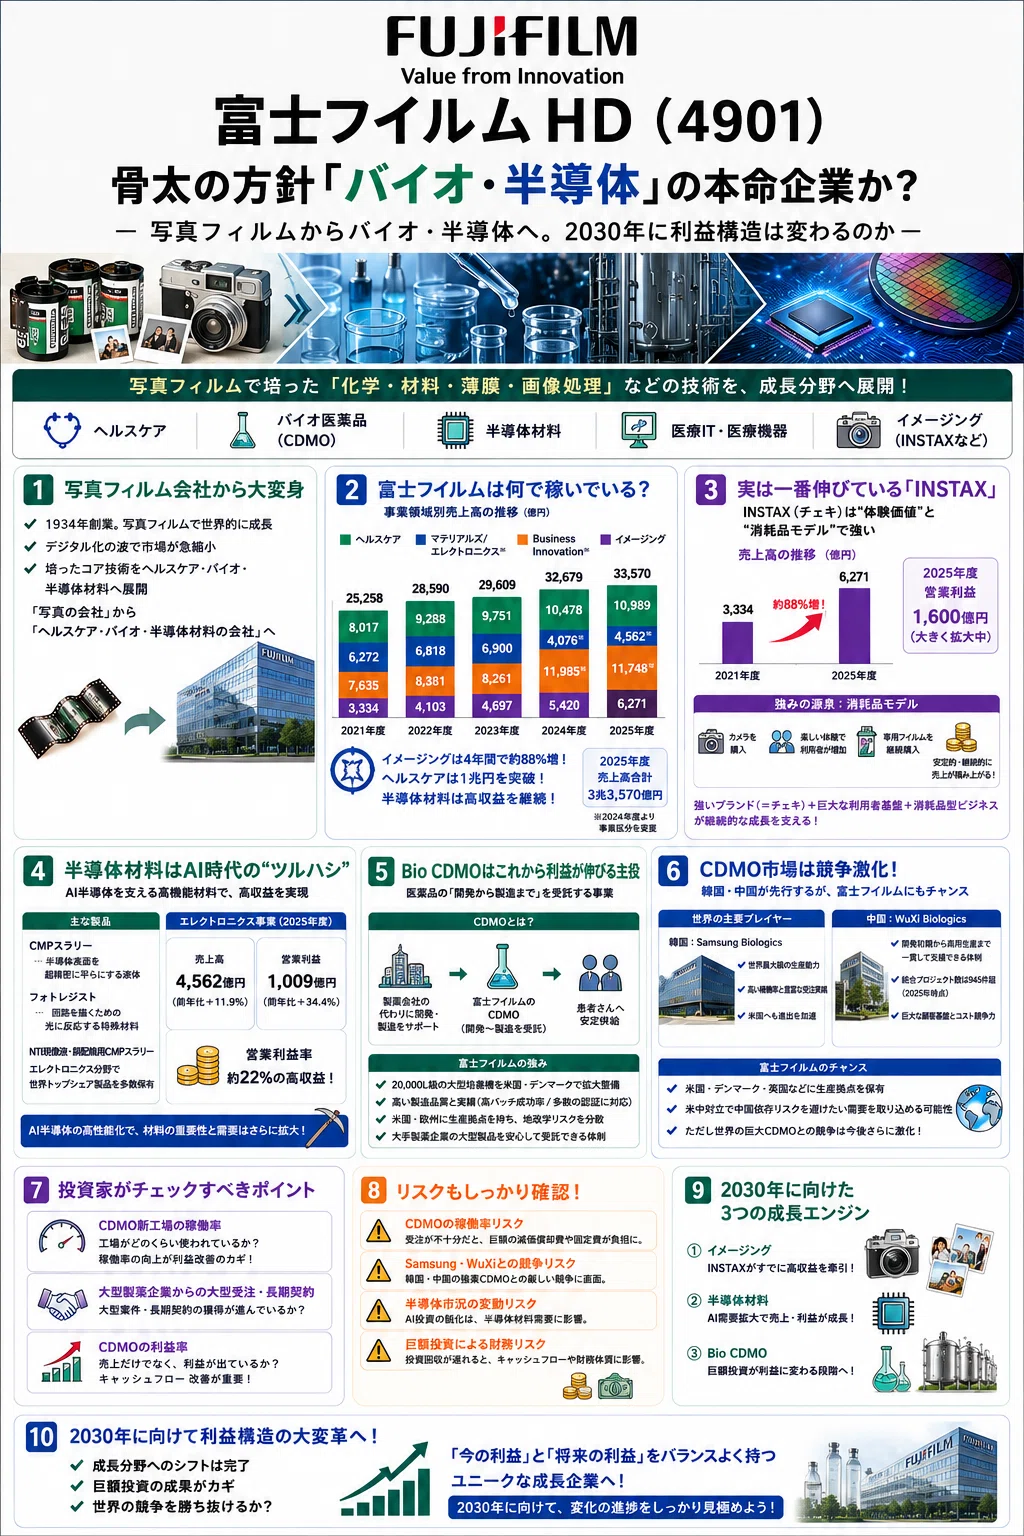
富士フイルムの事業別売上高を見ると、現在の姿がよく分かります。
事業領域別売上高の推移
単位:億円(概算)
年度 ヘルスケア マテリアルズ/エレクトロニクス Business Innovation イメージング 2021年度 8,017 6,272 7,635 3,334 2022年度 9,288 6,818 8,381 4,103 2023年度 9,751 6,900 8,261 4,697 2024年度 10,478 4,076※ 11,985※ 5,420 2025年度 10,989 4,562※ 11,748※ 6,271
※2024年度から事業区分が変更され、従来マテリアルズに含まれていた一部事業がBusiness Innovationへ移管されたため、単純比較できない部分があります。
2025年度の全社売上高は3兆3,570億円。
その中で直近数年間、特に大きく成長しているのがイメージング、ヘルスケア、半導体材料です。
3.実は一番伸びている「INSTAX」
意外ですが、直近で非常に強いのがイメージングです。
2021年度の売上高は、
3,334億円
でした。
それが2025年度には、
6,271億円
まで拡大。
約4年間で約88%増です。
2025年度の営業利益も1,600億円まで拡大しています。
牽引役の一つが、
INSTAX(インスタックス)=「チェキ」シリーズ
です。
INSTAXとは、撮影した写真をその場でプリントできるインスタントカメラです。
スマートフォン時代だからこそ、
「実物の写真を残す・渡す」
という体験が若い世代を中心に支持されています。
4.INSTAXの競争優位性
強みはブランドだけではありません。
世界累計販売台数は1億台を突破。
さらに重要なのが、
カメラ本体を売って終わりではない
という点です。
INSTAXで写真を撮り続けるためには専用フィルムが必要になります。
つまり、
カメラ販売
↓
利用者増加
↓
フィルム消費増加
↓
継続的な売上
という構造です。
プリンター本体とインクに近い、消耗品型ビジネスモデルです。
「インスタントカメラ=チェキ」という強いブランドと、巨大な利用者基盤。
これは簡単には真似できない競争優位性です。
5.1兆円を超えたヘルスケア
ヘルスケアも大きく成長しています。
2021年度
8,017億円
↓
2025年度
1兆989億円
約37%増です。
中身は、
内視鏡
X線・超音波診断
医療IT
ライフサイエンス
Bio CDMO
などです。
医療ITとは、病院で使う画像や患者情報などをデジタルで管理・解析する仕組みです。
もともと「画像」の会社だった富士フイルムの技術が、医療画像にも応用されています。
そして2030年に向けて最も注目したいのがBio CDMOです。
6.CDMOって何?
CDMOとは、
Contract Development and Manufacturing Organization
の略です。
日本語では、
「医薬品の開発・製造受託会社」
という意味になります。
簡単にいえば、
「製薬会社の代わりに薬を作る会社」
です。
抗体医薬品などのバイオ医薬品を大量生産するには、巨大な工場と高度な製造技術が必要です。
そこで製薬会社では、
「薬の研究開発はする。でも巨大工場まですべて自社では持たない」
という動きが広がっています。
その製造部分を引き受けるのがCDMOです。
7.富士フイルムは「巨大な薬の工場」へ投資
富士フイルムはCDMOを将来の巨大市場とみて、米国やデンマークなどへ巨額投資を続けています。
特に注目されるのが、
20,000L級の大型培養槽
です。
バイオ医薬品は細胞などを培養して製造するため、巨大なタンクのような設備が必要になります。
米ノースカロライナでも20,000L培養槽8基が稼働を開始。
大型案件を受注できる世界有数の製造能力を構築しています。
8.CDMOの競争優位性は「大きさ」だけではない
医薬品は患者さんに投与するものです。
単に安く大量生産できればよいわけではありません。
重要なのが、
品質・再現性・規制対応
です。
富士フイルムのデンマーク拠点では、非常に高いバッチ成功率を維持してきた実績があります。
バイオ医薬品は製造工程が複雑なため、製造失敗は製薬会社にとって大きな損失になります。
そのため、
「この会社なら安心して大型製品を任せられる」
という製造実績そのものが参入障壁になります。
富士フイルムが目指すのは、
「一番安いCDMO」ではなく「世界の大手製薬企業が大型製品を安心して任せられるCDMO」
というポジションです。
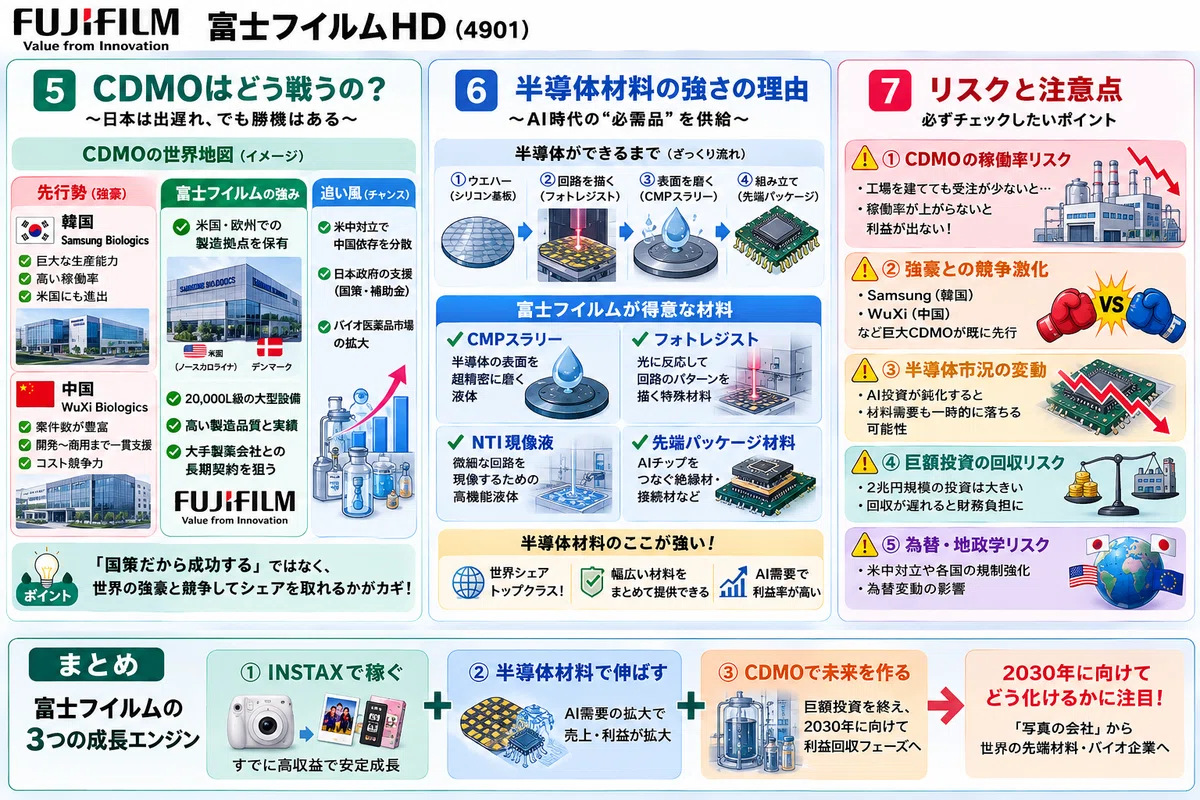
9.ただし日本はCDMOで出遅れている
ここはリスクとして非常に重要です。
日本政府がバイオ産業を国策として支援しているからといって、
日本がCDMOで世界をリードしているわけではありません。
むしろ大規模なバイオ医薬品製造では、韓国や中国が先行しています。
代表格が、
韓国:Samsung Biologics
中国:WuXi Biologics
です。
Samsung Biologicsは韓国に巨大な製造拠点を構築し、大手製薬会社から大型案件を受注しています。
中国のWuXi Biologicsも、医薬品の開発初期から治験、商用大量生産まで幅広く支援できる世界的CDMOです。
つまり、
「日本が強いから国策になった」
というより、
「日本が遅れているから、国策として巻き返そうとしている」
と考えた方が実態に近いでしょう。
10.それでも富士フイルムにチャンスがある理由
一方、地政学は富士フイルムに追い風となる可能性があります。
米中対立が続く中、製薬会社にとって中国企業への製造依存は一つのリスクになっています。
富士フイルムは、
米国
デンマーク
英国
などに製造拠点を持っています。
そのため、
「中国以外にもバイオ医薬品の製造先を確保したい」
という世界の製薬会社の需要を取り込める可能性があります。
ただし韓国Samsung Biologicsも米国へ進出しています。
したがって、
中国規制=富士フイルムの一人勝ち
という単純な話ではありません。
世界の巨大CDMOとの競争は今後さらに激しくなるでしょう。
11.半導体材料はすでに高収益
もう一つの注目分野が半導体材料です。
2025年度のエレクトロニクス事業は、
売上高:4,562億円(前年比+11.9%)
営業利益:1,009億円(前年比+34.4%)
となりました。
単純計算した営業利益率は約22%。
かなりの高収益事業です。
12.CMPスラリーって何?
富士フイルムは半導体そのものを作っているわけではありません。
半導体メーカーへ、
半導体を作るために必要な特殊材料
を供給しています。
代表例が、
CMPスラリー
です。
CMPとは、
Chemical Mechanical Planarization(化学的機械研磨)
の略。
簡単にいえば、
「半導体の表面を超精密に磨いて平らにするための液体」
です。
半導体は何層もの微細な回路を積み重ねて作ります。
表面にわずかな凹凸があるだけでも次の回路を正確に作れません。
そこでCMPスラリーが必要になります。
13.フォトレジストとは?
もう一つ重要なのが、
フォトレジスト
です。
これは、
「半導体の超微細な回路を描くための、光に反応する特殊材料」
と考えると分かりやすいでしょう。
AI半導体が高性能になるほど、
回路の微細化
配線層の増加
先端パッケージ化
が進みます。
その結果、高性能な半導体材料の重要性も高くなります。
富士フイルムは銅配線用CMPスラリーやNTI現像液などで世界トップクラスのシェアを持っています。
14.「金を掘る」のではなく「ツルハシを売る」
富士フイルムの半導体事業の面白さはここです。
AI半導体市場では、
NVIDIAなどの半導体設計企業やTSMCなどの製造企業が注目されます。
しかし富士フイルムは、
その半導体を作るために必要な材料を売っています。
しかも、
CMPスラリー
フォトレジスト
現像液
洗浄剤
薄膜材料
先端パッケージ材料
など幅広い製品を持っています。
つまり、
AIというゴールドラッシュで金を掘るのではなく、「ツルハシ」を売る企業
に近いポジションです。
15.2030年に向けた最大のポイント
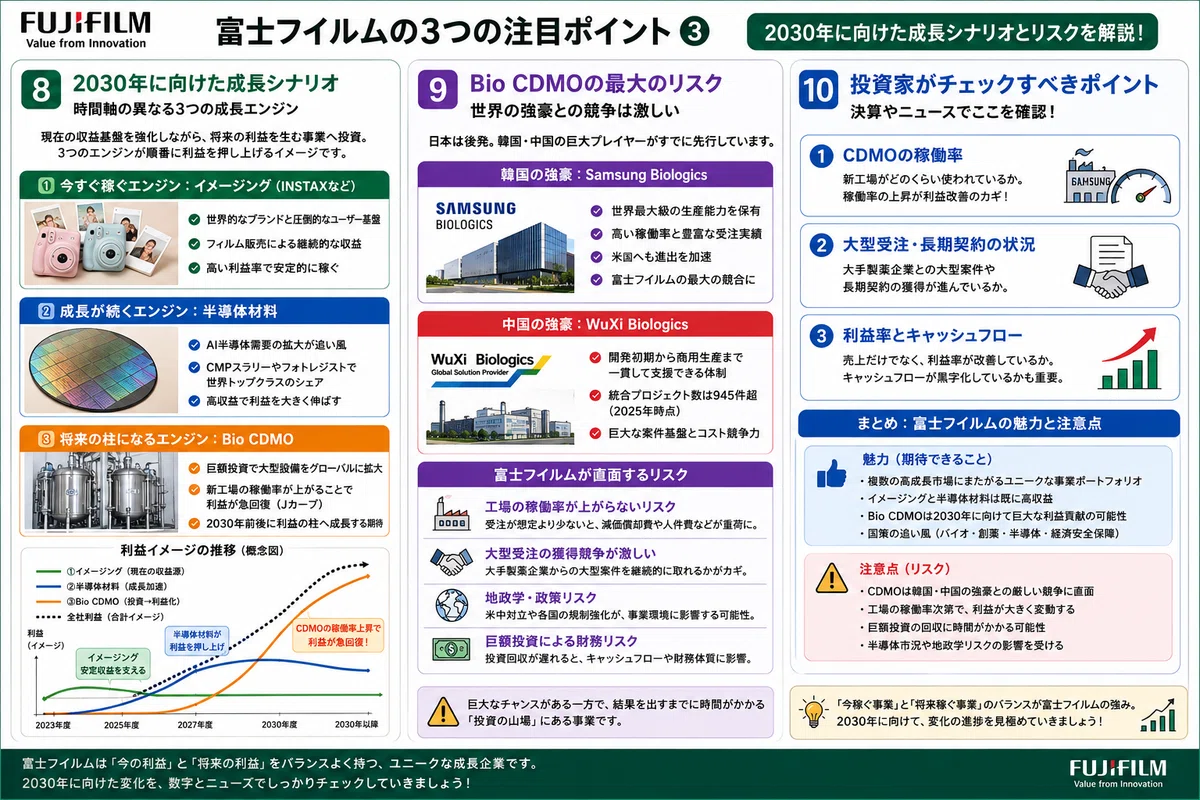
現在の富士フイルムには、時間軸の異なる3つの成長エンジンがあります。
① イメージング
INSTAXなどがすでに高収益。
② 半導体材料
AI投資の拡大を背景に売上・利益とも成長。
③ Bio CDMO
巨額投資を続けており、これから利益回収を目指す段階。
特に重要なのがCDMOです。
工場は、
建設
↓
設備導入
↓
顧客獲得
↓
稼働率上昇
↓
利益拡大
という順番で収益化します。
現在は巨額の設備投資や減価償却費などが先行しています。
しかし新工場の稼働率が上がれば、それまで利益を圧迫していた巨大設備が、
「利益を生み出す資産」
へ変わります。
この利益の急回復が、2030年に向けた最大の期待です。
16.リスク
一方、投資家としてはリスクも確認する必要があります。
① CDMOの稼働率
最も重要です。
巨額工場を建設しても受注が入らなければ、
減価償却費+人件費+維持費
だけが発生します。
CDMOは、
「工場を持っているか」ではなく「工場をどれだけ埋められるか」
が勝負です。
② Samsung・WuXiとの競争
韓国・中国勢はすでに巨大な生産能力と顧客基盤を持っています。
国策だから成功するとは限りません。
③ 半導体市況
AI投資が鈍化すれば、半導体材料需要にも影響します。
④ 巨額投資
CDMOへの投資回収が遅れれば、キャッシュフローや利益率を長期間圧迫する可能性があります。
17.今後の決算で見るべきポイント
特に確認したいのは次の3点です。
① CDMO新工場の稼働率
② 大手製薬企業からの大型受注・長期契約
③ CDMOの利益率
売上高だけ伸びても十分ではありません。
最終的には、
「巨額投資が利益に変わっているか」
を見る必要があります。
まとめ
富士フイルムHDは、
写真フィルム
↓
ヘルスケア
↓
バイオ医薬品製造
↓
半導体材料
へと事業領域を広げてきました。
現在は、
INSTAXで稼ぐ
↓
半導体材料がAI需要で伸びる
↓
CDMOの巨大設備が将来利益を生み始める
という、非常に興味深い利益成長シナリオを持っています。
一方、CDMOではSamsung BiologicsやWuXi Biologicsなど世界の強豪がすでに先行しています。
つまり、
「国策だから買い」
ではありません。
むしろ重要なのは、
国策 × 巨額設備投資 × 世界との競争
の中で、本当に富士フイルムがシェアを取れるのかという点です。
そして2030年に向けた最大の注目点は、
「半導体材料の高成長が続いている間に、CDMOが投資フェーズから利益回収フェーズへ移れるか」
ではないでしょうか。
写真フィルム市場の消滅という危機を乗り越え、まったく違う会社へ変貌してきた富士フイルム。
その「第二の事業転換」が成功するのか。
2030年へ向けて追いかけたい企業の一つです。
※本記事は企業分析を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

