
【大人になってから知りたかった お金の基本】🔰第4回 会社員でも税金を取り戻せる?― 年末調整・確定申告・各種控除 ―

「会社員って、税金のことは会社が全部やってくれるんじゃないの?」
ある日の夜。
仕事から帰ってきたタクヤさんは、会社から届いた「年末調整のお知らせ」をスマホで眺めていました。
毎年なんとなく提出しているものの、正直なところ何をしているのかよく分かっていません。
「生命保険料控除……扶養控除……」
難しそうな言葉が並びます。
「税金って、給料から勝手に引かれて終わりじゃないの?」
隣にいたミサキさんが言いました。
「でも、医療費がたくさんかかったら、確定申告すると税金が戻ってくることもあるんじゃなかった?」
「会社員でも確定申告するの?」
会社員になってからずっと、
「税金は会社が計算してくれるもの」
と思っていたタクヤさん。
でも実は会社員でも、税金の仕組みを知っているかどうかで、手元に残るお金が変わることがあります。
今回は、
年末調整・確定申告・控除
という、会社員なら知っておきたい税金の基本を見ていきましょう。
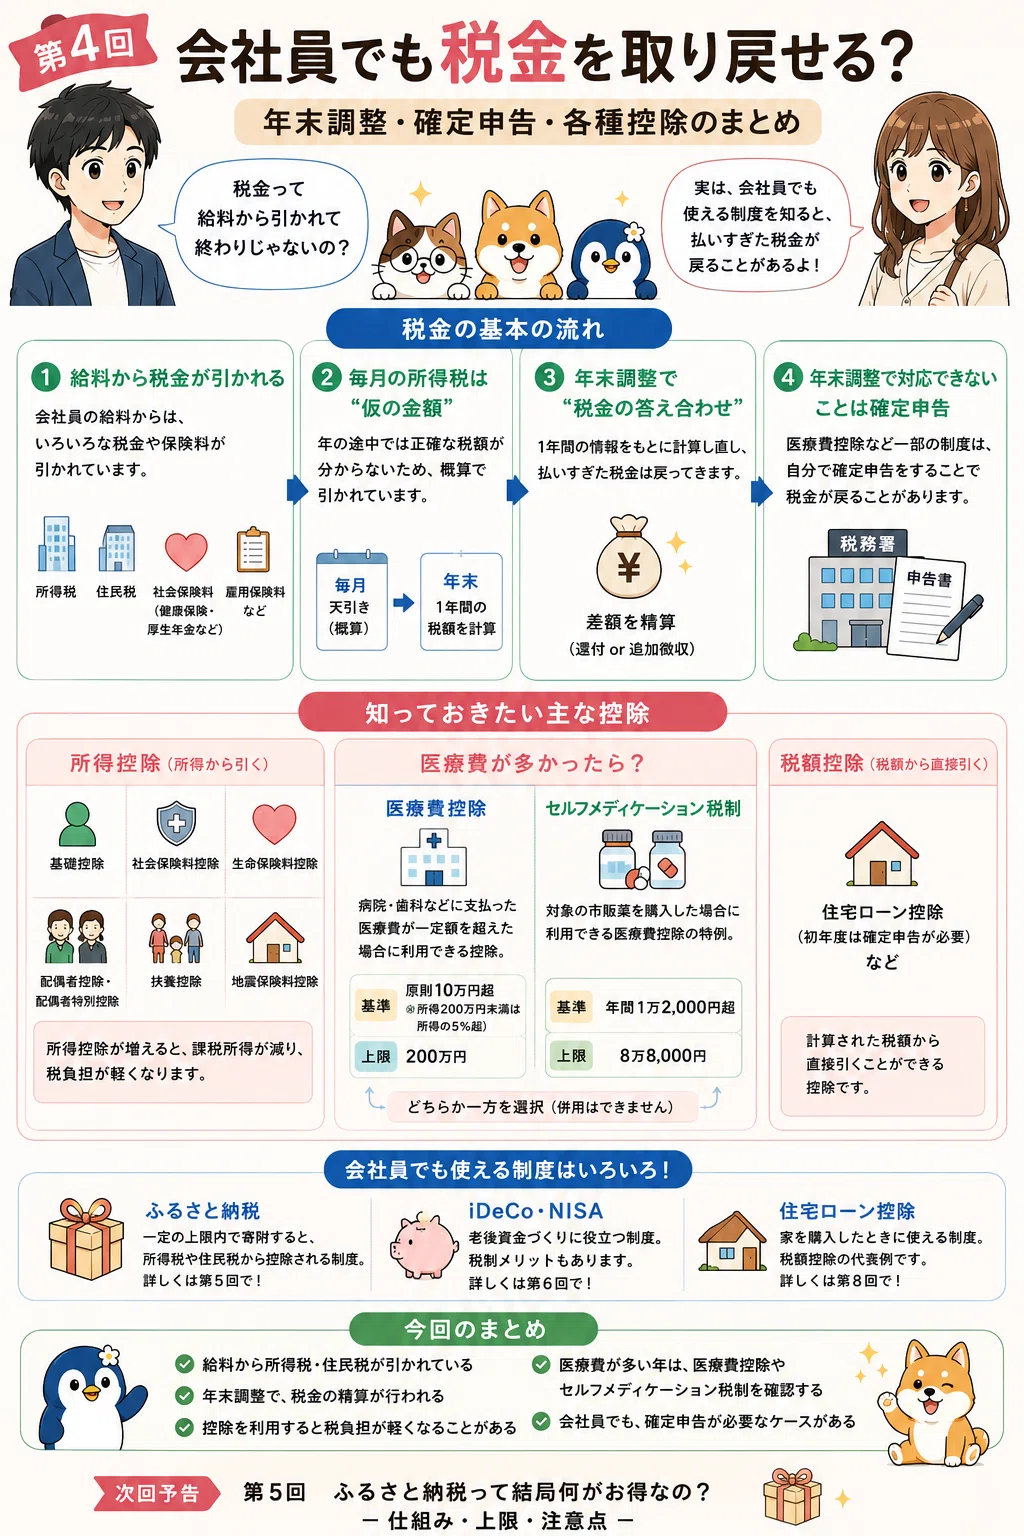
1.給料から、税金はいくら引かれている?
「そういえば、毎月給料からいろいろ引かれてるよな……」
タクヤさんが給与明細を開いてみます。
そこには、
所得税
住民税
健康保険料
厚生年金保険料
雇用保険料
などが並んでいます。
このうち今回の主役は、
所得税と住民税
です。
所得税は国に納める税金。
住民税は都道府県や市区町村に納める税金です。
会社員の場合、自分で毎月税務署へ所得税を払いに行く必要はありません。
会社が給料から所得税を差し引き、本人に代わって国へ納めています。
これを、
「源泉徴収」
といいます。
2.毎月引かれる所得税は「仮の金額」
「じゃあ会社が計算してるなら、それで終わりじゃない?」
タクヤさんが聞きます。
実は、毎月給料から引かれている所得税は、最終的な税額ではありません。
いわば、
「とりあえずこのくらい払っておきましょう」
という概算です。
年の途中では、
1年間の給与はいくらになるのか
扶養する家族はいるのか
生命保険料をいくら支払ったのか
などが完全には決まっていないからです。
そこで年末になると、
「結局、この人が1年間に払うべき所得税はいくらだったの?」
と計算し直します。
それが、
年末調整
です。
3.年末調整は「税金の答え合わせ」
「年末調整って、そういう意味だったのか!」
タクヤさんは毎年、会社から言われるまま書類を提出していました。
でも年末調整の意味は意外とシンプルです。
たとえば、1年間に給与から差し引かれた所得税が、
12万円
だったとします。
ところが、生命保険料控除などを反映して計算し直したところ、本来払う所得税が、
10万円
だったとします。
すると、
12万円 − 10万円 = 2万円
払いすぎていたことになります。
この場合、差額が還付されます。
逆に、源泉徴収された金額が足りなければ追加で徴収されることもあります。
つまり年末調整とは、
1年間に給料から引かれた所得税と、本当に払うべき所得税の「答え合わせ」
なのです。
「年末に給料がちょっと多いことがあったけど、あれって税金が戻ってきてたのか……」
今まで気にしていなかったお金の意味が、少しずつ分かってきました。
4.そもそも「控除」って何?
年末調整の書類を見ていると、何度も出てくる言葉があります。
「控除」
です。
「控除、控除って……結局なんなの?」
タクヤさんが聞きます。
控除とは簡単にいうと、
税金を計算するときに、一定の金額を差し引ける仕組み
です。
所得税は単純に、
「年収 × 税率」
で決まるわけではありません。
大まかなイメージでは、
給与収入
↓
給与所得控除などを差し引く
↓
所得
↓
各種所得控除を差し引く
↓
課税所得
↓
税率をかける
↓
所得税
となります。
つまり所得控除が増えれば課税所得が小さくなり、その結果、税負担が軽くなることがあります。
「なるほど。税金を計算する前に、いろいろ引いてくれるんだ」
「だから“控除”なんだね」
ミサキさんも納得です。
5.「所得控除」と「税額控除」は違う
もう一つ覚えておきたいのが、
所得控除と税額控除
の違いです。
所得控除
税金を計算する前の所得から一定額を差し引く仕組みです。
たとえば、
基礎控除
社会保険料控除
生命保険料控除
医療費控除
配偶者控除
扶養控除
などがあります。
一方、
税額控除
こちらは、計算された税額そのものから一定額を差し引く仕組みです。
代表例の一つが住宅ローン控除です。
「同じ“控除”でも違うんだな……」
細かい計算まで覚える必要はありません。
まずは、
所得から引くものと、税額から直接引くものがある
と知っておけば十分です。
6.会社員に関係する主な控除
会社員に関係しやすい控除を見てみましょう。
① 基礎控除
多くの人に関係する基本的な所得控除です。
所得などによって控除額が決まります。
② 社会保険料控除
健康保険料や厚生年金保険料など、支払った社会保険料は所得控除の対象になります。
会社員の場合、給与から天引きされている社会保険料については通常、会社側で反映されます。
③ 生命保険料控除
生命保険や介護医療保険、個人年金保険などに加入し、一定の条件を満たすと所得控除を受けられます。
「あ、これ前回やったやつだ」
タクヤさんが気づきました。
ただし、
「税金が安くなるから保険に入る」
のは順番が逆です。
まず必要な保障を考える。
そのうえで加入している保険について、利用できる控除があれば使う。
これが基本です。
④ 配偶者控除・配偶者特別控除
配偶者の所得などが一定の条件を満たす場合、対象になる可能性があります。
「じゃあ私たちが結婚したら使える?」
ミサキさんが聞きます。
「……結婚する前提なの?」
「そこ?」
結婚したから必ず対象になるわけではありません。
本人や配偶者の所得などによって変わります。
⑤ 扶養控除
一定の条件を満たす扶養親族がいる場合に利用できる所得控除です。
年齢や所得などの要件があります。
⑥ 地震保険料控除
一定の地震保険料を支払っている場合に利用できる所得控除です。
住宅を持っている人などに関係することがあります。
7.会社員でも「確定申告」が必要?
ここでタクヤさんに新しい疑問が生まれます。
「年末調整を会社がやってくれるなら、会社員は確定申告しなくていいんじゃないの?」
多くの会社員は会社が年末調整をしてくれるため、自分で確定申告をする必要はありません。
しかし、
年末調整では対応できないもの
もあります。
その代表例が、
医療費控除
です。
8.病院代が多かった年は「医療費控除」
「そういえば去年、歯医者とか病院とか結構行ったなあ」
ミサキさんが言いました。
医療費控除は、自分や生計を一にする家族のために支払った医療費が一定額を超えた場合などに利用できる所得控除です。
基本的な考え方は、
実際に支払った医療費
− 保険金などで補填された金額
− 原則10万円
です。
ただし、総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%が基準になります。
ここでタクヤさん。
「じゃあ医療費が15万円なら、5万円戻ってくるってこと?」
実は、そうではありません。
5万円がそのまま返ってくるのではなく、
医療費控除によって課税所得が減り、その結果として税負担が軽くなる
という仕組みです。
第2回で勉強した「病気やケガのお金」が、ここでもつながってきます。
9.ドラッグストアの薬でも?「セルフメディケーション税制」
するとミサキさんが、もう一つ思い出しました。
「病院だけじゃなくて、ドラッグストアでも結構薬を買ってるよ。風邪薬とか頭痛薬とか」
「それも控除になるの?」
ここで知っておきたいのが、
セルフメディケーション税制
です。
これは、健康診断や予防接種など一定の健康管理に取り組んでいる人が、対象となる市販薬を購入した場合に利用できる医療費控除の特例です。
対象となる医薬品の年間購入額が、
1万2,000円
を超えると、その超えた部分について所得控除を受けられます。
控除できる金額の上限は、
8万8,000円
です。
「1万2,000円なら、普通の医療費控除より身近かも!」
タクヤさんが反応します。
ただし重要なのは、
すべての市販薬が対象ではない
ということ。
対象となる医薬品かどうか、購入時に確認しておくことが大切です。
ドラッグストアのレシートなどにも、対象商品であることが分かる表示がされている場合があります。
10.医療費控除とセルフメディケーション税制、何が違う?
「じゃあ病院代は医療費控除、市販薬はセルフメディケーション税制。両方使えばいいんだ!」
……と思いますよね。
ところが、
通常の医療費控除とセルフメディケーション税制は、同じ年に両方を適用することはできません。
どちらか一方を選択します。
ざっくり比較すると、
医療費控除 セルフメディケーション税制 主な対象 病院・歯科などの医療費 対象となる市販薬 基準 原則10万円超 1万2,000円超 所得控除の上限 200万円 8万8,000円 健診などの要件 原則なし 一定の取組が必要 手続き 確定申告 確定申告 両方同時に利用 できない できない
たとえば、
家族の通院や歯科治療などで医療費が多かった年
なら、通常の医療費控除。
一方、
病院にはそれほど行かなかったけれど、対象となる市販薬をよく購入した年
なら、セルフメディケーション税制。
というように、自分の状況によってどちらを利用するか検討します。
「なるほど。両方使うんじゃなくて、比べるのか」
「じゃあ医療費や薬の記録は残しておいた方がいいね」
ミサキさんの言う通りです。
11.年末調整と確定申告、どう使い分ける?
ここまでを整理してみましょう。
年末調整
主に会社が行う税金の精算です。
会社員の場合、生命保険料控除や配偶者控除など、多くの控除をここで反映できます。
確定申告
自分で1年間の所得や税額などを申告する手続きです。
会社員でも、
医療費控除を利用する
セルフメディケーション税制を利用する
住宅ローン控除を初めて利用する
寄附金控除を利用する
年の途中で退職して年末調整を受けていない
副業など給与以外の所得がある
2か所以上から給与を受け取っている
など、状況によって確定申告が必要になったり、申告することで税金が戻ったりする場合があります。
覚え方はシンプルです。
会社がやってくれる → 年末調整
自分で申告する → 確定申告
まずはこれでOKです。
12.まだまだある「会社員と税金」の制度
「税金って、思ったよりいろんな制度があるんだな」
その通りです。
たとえば、
ふるさと納税
も税金と深く関係しています。
一定の上限内で適切に手続きをすると、寄附額のうち2,000円を超える部分について所得税や住民税から控除される仕組みです。
ただし、
「実質2,000円なら、いくら寄附してもいい」
わけではありません。
詳しい仕組みは第5回で見ていきます。
また、老後資金を積み立てるiDeCoにも税制上のメリットがあります。
こちらはNISAとの違いも含めて第6回で。
そして家を購入すると関係してくる住宅ローン控除については、住宅ローンそのものと一緒に第8回で詳しく取り上げます。
今は、
「会社員でも、自分で知っておいた方がいい税金の制度がたくさんある」
と覚えておけば十分です。
13.「税金を取り戻す」の本当の意味
今回のタイトルは、
「会社員でも税金を取り戻せる?」
です。
ただし、国からボーナスがもらえるわけではありません。
本来利用できる控除などを正しく反映した結果、
払いすぎていた税金が戻ってくる
あるいは、
本来支払う税金が少なくなる
ということです。
だから大切なのは、
「節税の裏技を探すこと」
ではありません。
自分が利用できる制度を知り、必要な手続きをすること。
これが基本です。
14.タクヤさん、初めて「源泉徴収票」をちゃんと見る
年末。
会社から源泉徴収票を受け取ったタクヤさん。
これまでは、受け取ったらそのまま引き出しに入れていました。
でも今年は違います。
「給与所得控除後の金額……所得控除の額の合計額……源泉徴収税額……」
以前なら意味不明だった数字が、少しずつ読めるようになっています。
ミサキさんが言いました。
「最近、給与明細とか税金とか詳しくなったね」
「学校で教えてほしかったよ、本当に」
タクヤさんは笑いました。
給与明細。
社会保険。
病気やケガをしたときの公的保障。
生命保険。
そして税金。
一つずつ知っていくと、それまでバラバラだったお金の知識が、少しずつつながっていきます。
15.今回のまとめ
会社員は、税金を「自分で払っている」という感覚が薄くなりがちです。
なぜなら、給料を受け取る前に会社が税金を差し引いてくれるからです。
でも、
会社が計算してくれることと、自分が税金を知らなくていいことは別です。
今回覚えておきたいのは、この6つ。
① 給料から所得税・住民税が引かれている
② 毎月の所得税は源泉徴収され、年末調整で精算される
③ 控除を利用すると税負担が軽くなることがある
④ 年末調整では対応できず、確定申告が必要なケースもある
⑤ 医療費が多い年は「医療費控除」を確認する
⑥ 市販薬をよく買う人は「セルフメディケーション税制」も確認する
税金は、
「会社が勝手に引いていくもの」
として見るだけではなく、
「自分がいくら払い、どんな制度を利用できるのか」
を知ることが大切です。
まずは一度、自分の給与明細や源泉徴収票を開いてみる。
医療費や薬代が多かった年なら、支払った金額も確認してみる。
それだけでも、お金を見る目は少し変わります。
タクヤさんの学び
「会社員だから税金は会社任せでいいと思ってた。でも、自分で知らないと使えない制度もあるんだな」
するとミサキさんがスマホを見せました。
「じゃあ、これも勉強してみる?」
画面には、
「ふるさと納税」
の文字。
「それ、よく聞くけど……結局、何がお得なの?」
タクヤさんの新しい疑問が始まりました。
次回
第5回 ふるさと納税って結局何がお得なの?
― 仕組み・上限・注意点 ―
「実質2,000円で返礼品がもらえる」
よく聞くこの言葉。
でも、本当に2,000円でお得になるのでしょうか?
そして、
いくらまで寄附していいの?
ワンストップ特例って何?
確定申告は必要?
次回は、ふるさと納税の仕組みから控除上限、注意点まで、タクヤさんとミサキさんと一緒にゼロから整理していきます。
※本記事は、税金や社会保障制度について初心者向けに分かりやすく説明することを目的とした一般的な情報です。税制、控除額、所得要件、セルフメディケーション税制の対象医薬品などは変更される場合があります。実際に年末調整・確定申告などを行う際は、国税庁などの最新情報をご確認ください。
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。
