第一三共(4568)骨太の方針「創薬・バイオ」の本命企業か?― エンハーツから「がん3ADC」へ。中外製薬を追う、日本発オンコロジー企業 ―

「日本の製薬会社は、世界で成長できるのか?」
その問いに対する一つの答えになりそうなのが、**第一三共(4568)**です。
かつては循環器領域などに強い国内製薬会社という印象もありました。
しかし現在、その姿は大きく変わっています。
成長の中心にあるのが、ADC(抗体薬物複合体)。
その代表薬「エンハーツ」は世界のがん治療で存在感を高め、第一三共は日本企業からグローバル・オンコロジー企業へ変貌しようとしています。
今回は、骨太の方針が後押しする「創薬・バイオ」という視点から、第一三共の成長余地を考えます。
1.第一三共とは?
第一三共は、2005年に第一製薬と三共が経営統合して誕生した日本を代表する研究開発型製薬企業です。
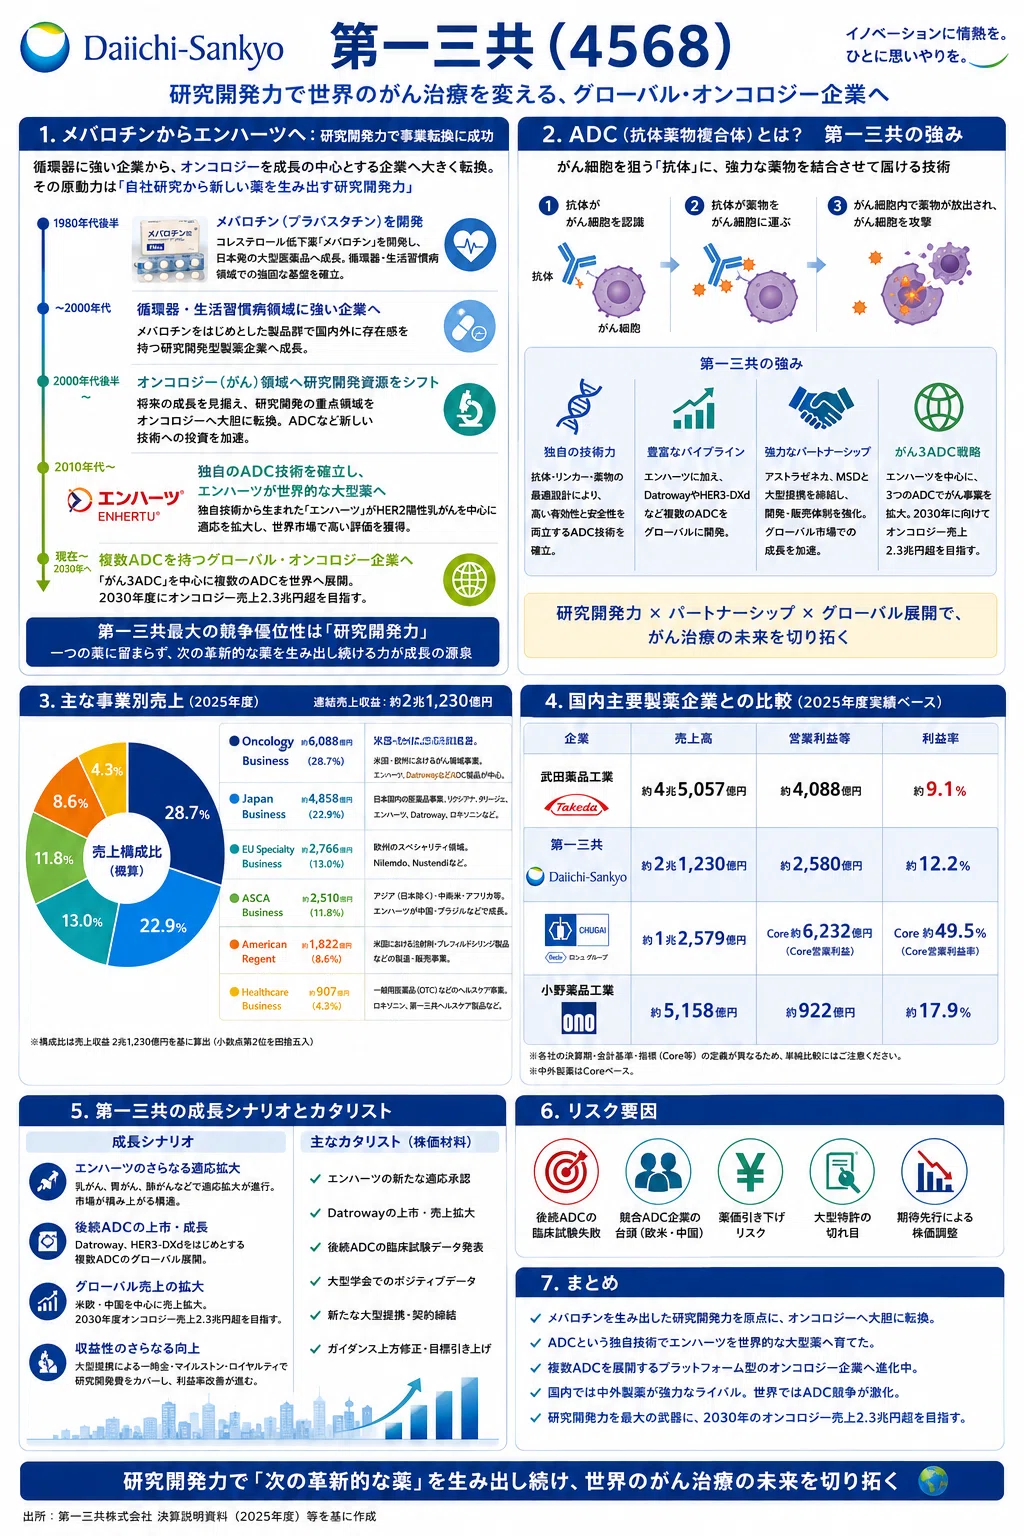
2025年度の売上収益は約2兆1,230億円。
すでに売上2兆円を超える大手製薬企業ですが、重要なのは売上規模以上に何で成長しているのかです。
その中心にあるのが「がん」です。
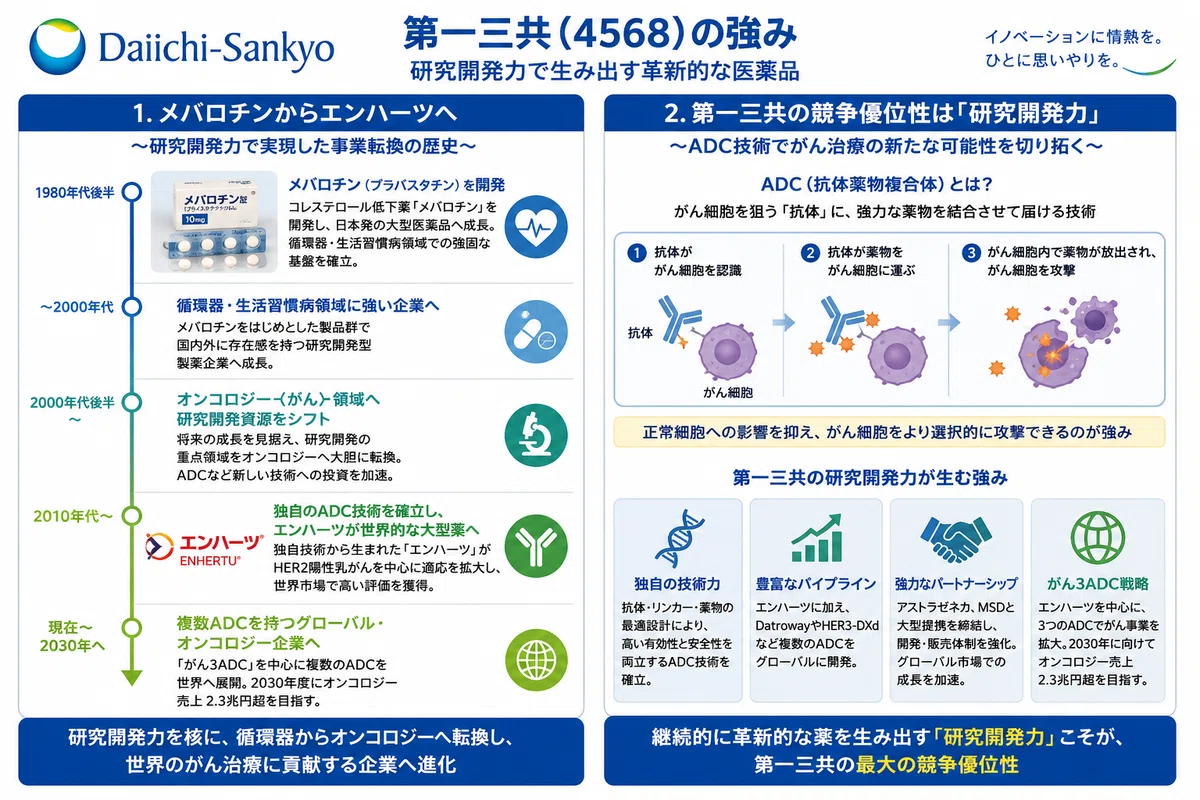
2.最大の武器「ADC」とは?
ADCは、
Antibody Drug Conjugate(抗体薬物複合体)
の略です。
簡単に言えば、
がん細胞を狙う「抗体」に、強力な薬物を載せて届ける技術
です。
通常の抗がん剤は正常細胞にも影響を与えます。
ADCでは抗体が標的となるがん細胞を見つけ、そこへ薬物を届けることで、より選択的にがんを攻撃します。
第一三共はこのADC技術で世界トップクラスのポジションを築きました。
3.稼ぎ頭「エンハーツ」
その象徴が、
エンハーツ(Enhertu)
です。
エンハーツはHER2を標的とするADCで、乳がんを中心に胃がん、肺がんなどへ対象を広げています。
ここで重要なのが、
適応拡大するたびに市場が積み上がっていく
ことです。
さらに第一三共はエンハーツを単独で世界展開するのではなく、アストラゼネカと大型提携。
世界規模の開発・販売網を活用しながら成長させています。
第一三共にとってエンハーツは単なる一つの大型新薬ではありません。
「日本で創薬して、世界市場で巨大製品へ育てる」ことに成功した象徴的な薬
なのです。
4.エンハーツだけではない「がん3ADC」
さらに重要なのが、
がん3ADC戦略
です。
中心となるのは、
エンハーツ
Datroway(Dato-DXd)
HER3-DXd(patritumab deruxtecan)
など。
第一三共はADCを一つの薬ではなく、創薬プラットフォームとして展開しています。
そしてMSDともADCについて大型提携を締結。
つまり、
エンハーツ1本に依存する企業から、複数ADCを世界展開する企業へ
進もうとしているのです。
ここが第一三共の長期成長を見る上で非常に重要です。
5.売上構成を見ると「オンコロジー企業化」が見える
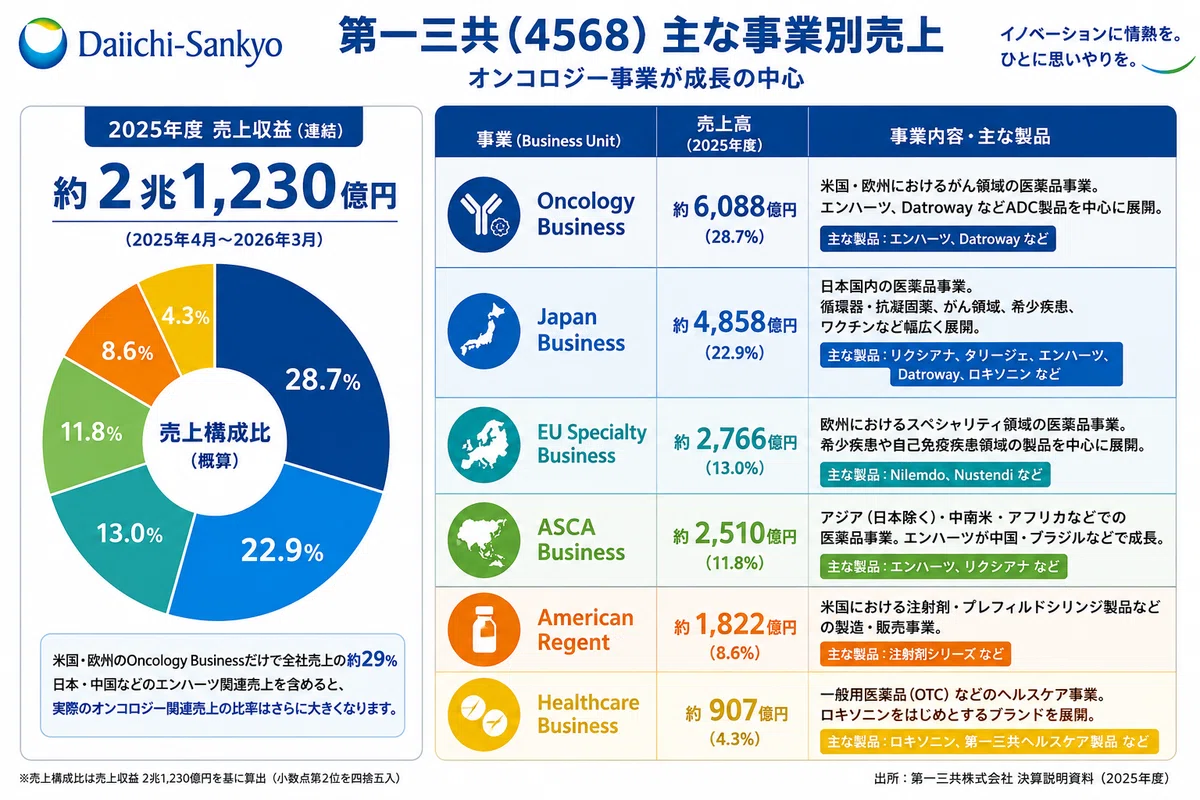
2025年度の第一三共の売上収益は約2兆1,230億円。
その中で米国・欧州の「Oncology Business Unit」は約6,088億円まで成長しました。
全社売上の約**29%**に相当します。
しかも前年比では31.3%増という高成長です。
注意したいのは、この29%だけが第一三共の「がん売上」ではないことです。
日本のエンハーツやDatrowayはJapan Business Unit、中国などのエンハーツはASCA Business Unitに含まれています。
つまり実際には、オンコロジー関連売上の存在感は29%よりさらに大きいのです。
主な事業別売上
そして第一三共は2030年度に、
オンコロジー売上2.3兆円超
という大きな目標を掲げています。
これは現在の第一三共の全社売上高を上回る規模です。
第一三共はもはや、
「製薬会社の中にがん事業がある企業」から、「がん事業を中心とする世界的製薬企業」へ
変わろうとしているのです。
6.国内最大の比較対象は「中外製薬」
ここで面白いのが、中外製薬との比較です。
両社は同じ薬で真正面から戦っているわけではありません。
しかし、
「日本で革新的な新薬を生み出し、世界市場で稼ぐ」
という意味では、国内で最も比較したくなる2社です。
国内主要製薬会社の比較
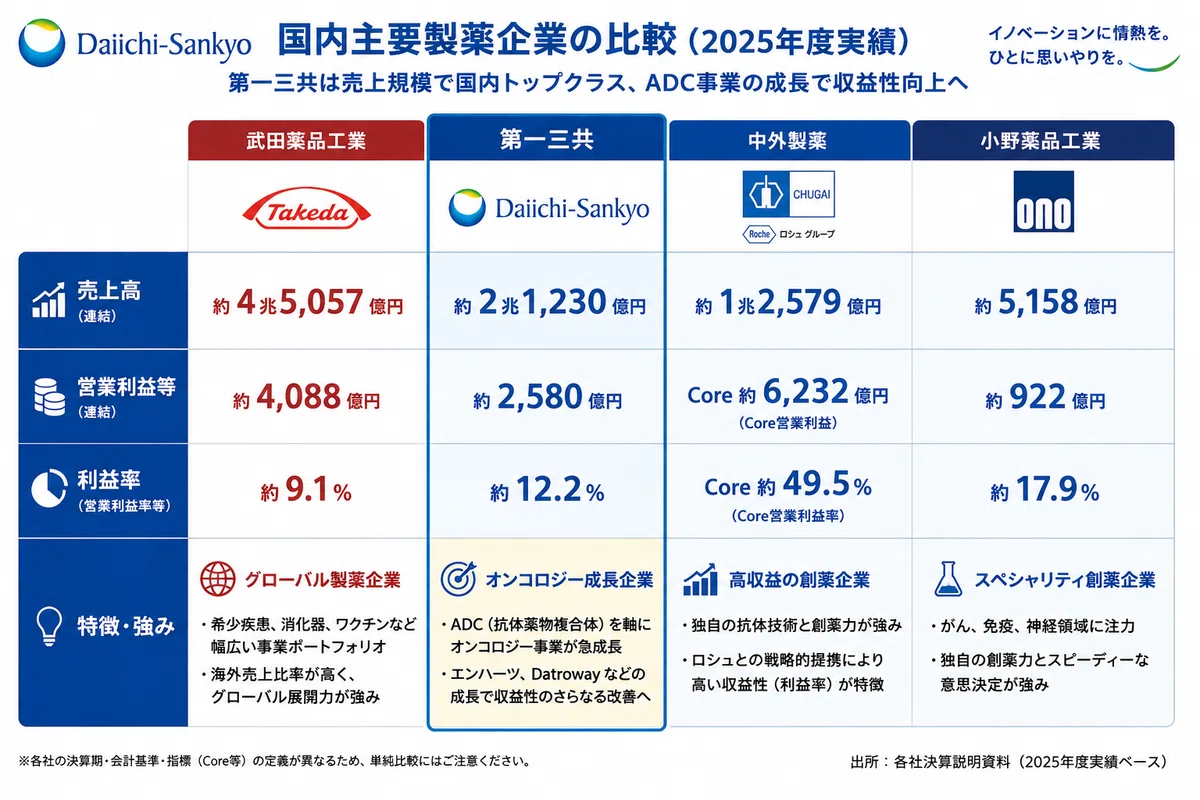
中でも中外製薬の収益性は圧倒的です。
2025年度のCore営業利益率は49.5%。
売上では第一三共の方が大きい一方、利益では中外が大きく上回ります。
一方、第一三共のCore営業利益は約3,889億円。
Core営業利益率では約**18%**です。
ここから面白い構図が見えてきます。
中外製薬
すでに世界トップ級の高収益創薬企業
第一三共
ADC拡大によって、これから利益率が上昇する可能性を持つ企業
つまり投資家として注目したい問いは、
「第一三共はADCによって、中外製薬のような高収益企業へ近づけるのか?」
ということです。
7.国内では中外、世界では「ADC戦争」
ただし、第一三共の本当の競争相手は日本企業だけではありません。
世界ではADC開発競争が急速に激しくなっています。
欧米大手だけでなく、中国企業もADC開発を加速しています。
しかも面白いのは、第一三共にとってアストラゼネカやMSDは、
競争相手であると同時にパートナー
でもあることです。
巨大製薬企業の販売網・開発力を利用しながら、自社のADC技術を世界へ展開する。
第一三共は非常に巧みな戦略を取っています。
8.骨太の方針との相性
日本政府も創薬力の強化を重要政策として位置付けています。
背景には、
創薬力の低下
海外依存
ドラッグラグ・ドラッグロス
経済安全保障
バイオ産業育成
などがあります。
日本から世界で売れる新薬を生み出せる企業の重要性は、今後さらに高まるでしょう。
その意味で、
日本発ADCを世界展開する第一三共
は、国の成長戦略との親和性が非常に高い企業だと考えます。
9.株価上昇のカタリスト
第一三共では今後も、
エンハーツの適応拡大
Datrowayの販売拡大
後続ADCの臨床試験
大型学会でのデータ発表
新規承認
新たな大型提携
などが株価材料になります。
製薬株の場合、工場を増やせば売上が増えるという単純なビジネスではありません。
一つの臨床データによって、将来の市場規模が一気に変わる。
これが創薬企業の面白さであり、難しさでもあります。
10.もちろんリスクもある
最大のリスクは、
ADCへの期待が非常に大きいこと
です。
後続ADCの臨床試験が期待を下回れば、将来成長期待が剥落する可能性があります。
さらに、
欧米・中国勢とのADC競争
臨床試験失敗
副作用
薬価引き下げ
特許切れ
研究開発費増加
なども注意が必要です。
優れた企業だから株価が必ず上がるわけではありません。
期待が高い企業ほど、期待を下回った時の株価反応も大きい。
ここは忘れてはいけません。
まとめ
第一三共は、エンハーツの成功によって日本の大手製薬企業から世界的オンコロジー企業へ変貌し始めています。
さらに重要なのは、エンハーツだけではありません。
複数のADCを展開することで、
「一つの大型薬」から「ADCプラットフォーム」へ
進もうとしています。
国内で比較するなら、中外製薬。
中外製薬は「すでに高収益」。
第一三共は「これからADCで利益率を高められるか」。
そして世界に目を向ければ、欧米・中国企業を巻き込んだADC開発競争が始まっています。
2030年、第一三共のオンコロジー売上目標は2.3兆円超。
もしこの成長シナリオが実現すれば、
「日本の製薬会社」ではなく、「世界のがん治療をリードする企業」
として評価される可能性があります。
骨太の方針が掲げる「創薬・バイオ」。
その本命候補として、第一三共は今後も追いかけたい企業です。
English Summary
Daiichi Sankyo is transforming from a major Japanese pharmaceutical company into a global oncology leader through its ADC platform.
Enhertu has become the company's key growth driver, while multiple next-generation ADCs could create additional growth opportunities toward 2030.
In Japan, Chugai Pharmaceutical provides an interesting comparison: Chugai has already achieved exceptionally high profitability, while Daiichi Sankyo still has significant room for margin expansion as its global oncology business grows.
The key question for investors is whether Daiichi Sankyo can turn its world-class ADC technology into world-class profitability.
いいなと思ったら応援しよう!
 最後までお読みいただきありがとうございます。いただいたご支援は記事制作を続ける力となり、その一部をUNICEFをはじめ、子どもたちを支える団体への寄付に活用させていただきたいと思います。

