【完全保存版】新NISA出口戦略と退職金・iDeCo手取り最大化の教科書〜動画で語りきれなかった「4%定率取り崩し」と2026年新10年ルール徹底解説〜
こんにちは。FPのおじろうです。 YouTube本編動画をご視聴いただいた皆さま、本当にありがとうございます!
動画の中では、資産寿命を飛躍的に延ばす「4%定率取り崩し」の基本や、退職金とiDeCoを併用する際の注意点についてお話ししました。 しかし、約10分の動画尺の中では、どうしても時間の都合上、以下のような「実務における核心」まで踏み込んでお伝えしきれませんでした。
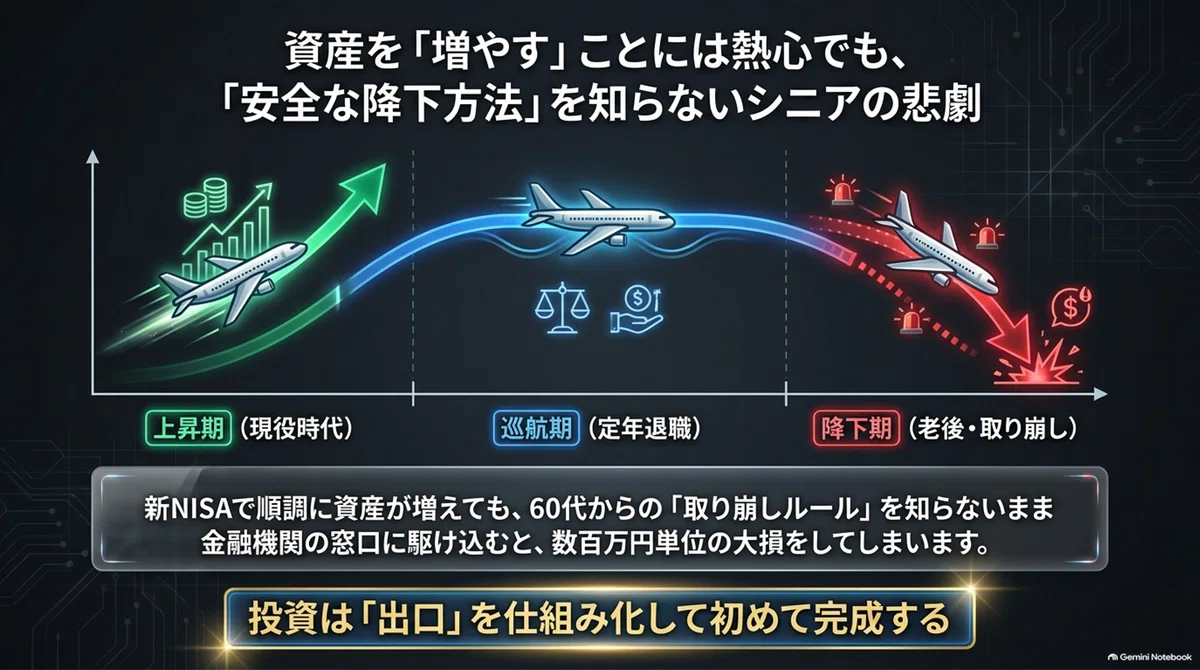
なぜ定率取り崩しだと100歳まで資産が持つののか(計算式と行動ファイナンスの裏側
SBI証券の定期売却サービス設定画面と「売却上限金額」の活用法
iDeCo「年金受取」で翌年の国民健康保険料が激増する具体的な試算(137万円の手取り減)
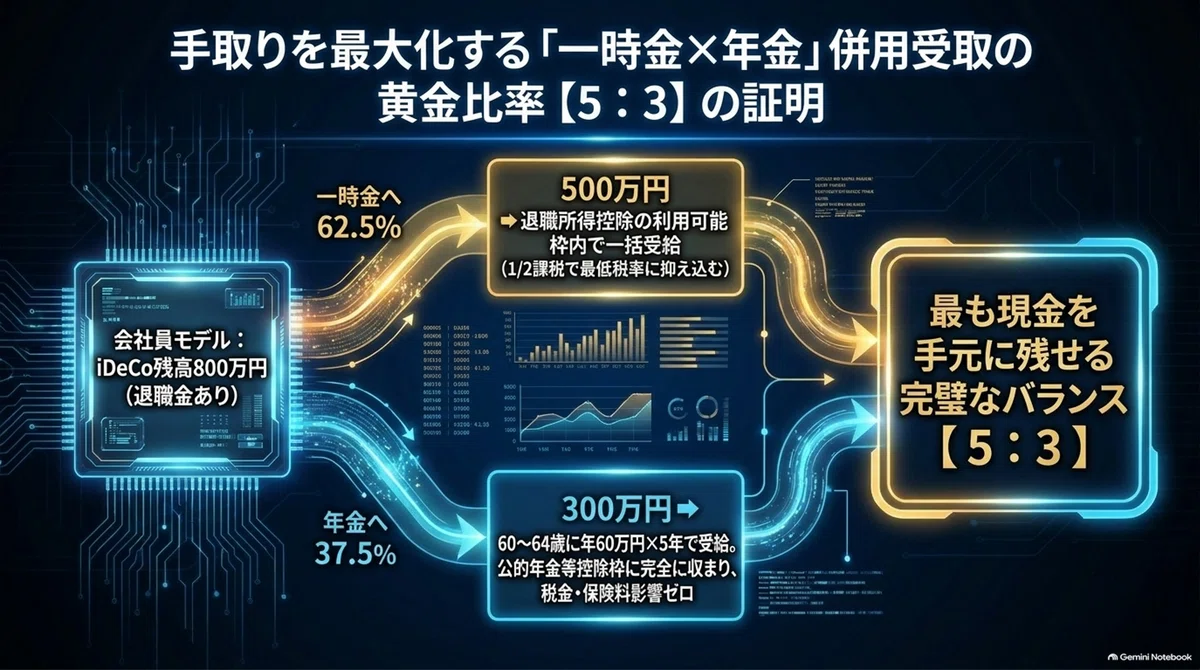
手取りを極限まで残す「一時金と年金の併用受取(黄金比率 5:3)」の算定ロジック
そこで今回は、動画の内容をベースに、相談現場47年の知見と最新の税制改正データを注ぎ込み、読めば誰でも自分にとって最適な切り売り術と受取スケジュールが導き出せる「完全解説note」を執筆しました。 定年を控えた50代・60代の方、そして大切な老後資金を守りたいすべての方に捧げます 。
第1章:なぜ「定額」だと破産し、「定率4%」だと100歳まで持つののか?
1. 行動ファイナンスで読み解く「窓口の罠」と狼狽売り
老後資金の運用において、人間の心理的クセ(行動ファイナンス)が最大の敵となります。 代表的なのが、自分の予想を過信する「過信バイアス」、企業価値の切り崩しに過ぎない分配金を「得した」と感じてしまう「メンタル・アカウンティング」、そして「とにかく損をしたくない」という「損失回避バイアス」です。
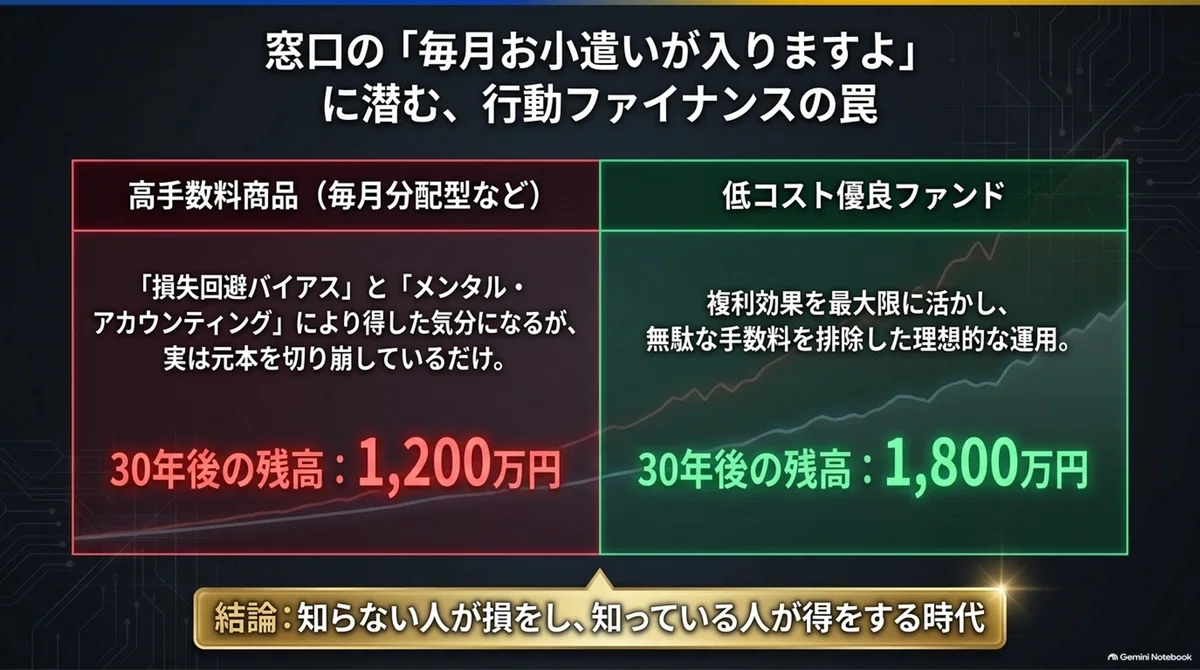
銀行や証券会社の窓口で勧められる「毎月分配型」の投資信託は、毎月現金が振り込まれるため魅力的には見えますが、裏で高い信託報酬(手数料)が引かれ、相場下落時には自分の元本を削って分配金を払っているケースが大半です。 実際、高手数料商品(信託報酬高)と低コストインデックスファンドを30年間運用した場合の残高シミュレーションは以下の通りです。
高手数料商品の30年後残高:約 1,200万円
低コスト商品の30年後残高:約 1,800万円 (※元本1,000万円・年利5%想定時、手数料率の違いによる差)
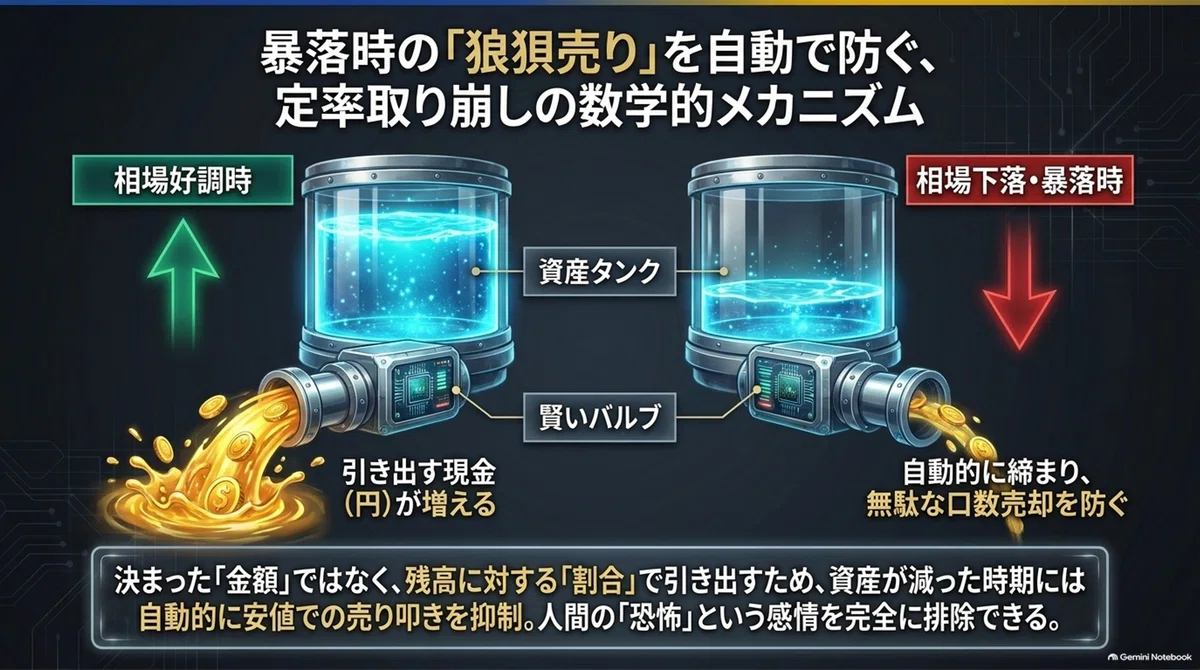
また、相場の暴落局面で恐怖に耐えきれず投信を売り叩いてしまう「感情的取引(狼狽売り)」は、将来の相場回復による上昇機会も逃してしまう「二重の損失」をもたらします 。
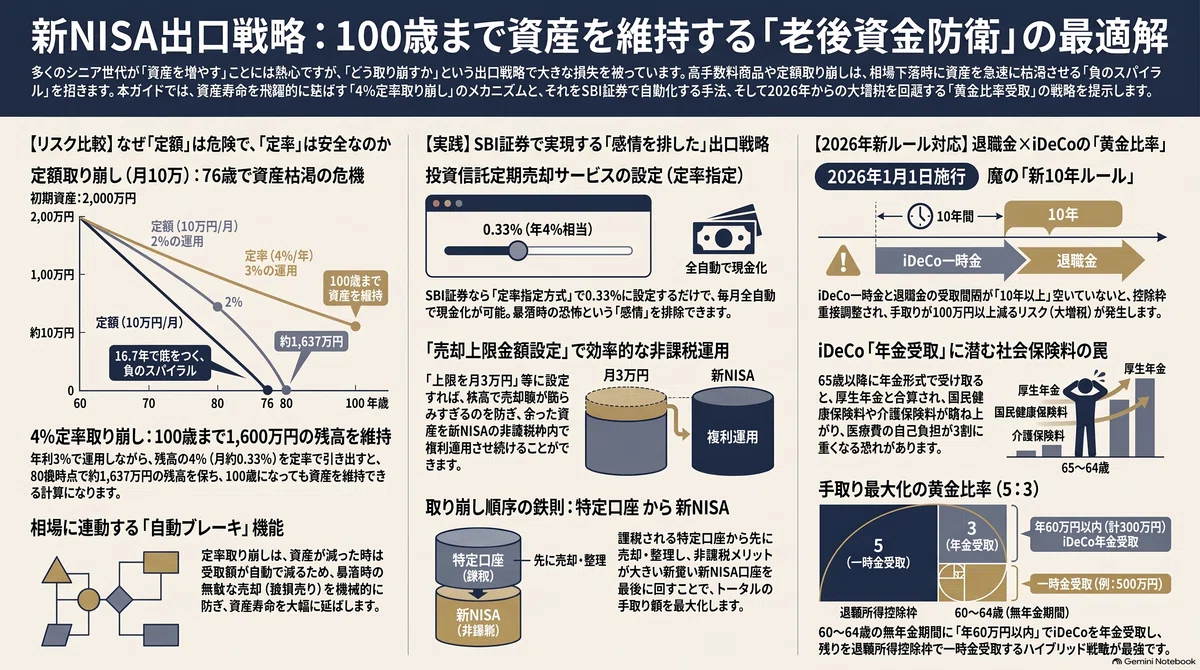
2. 定額 vs 定率取り崩しシミュレーション(資産2,000万円の例)
取り崩しにおいて「定額」と「定率」の差は致命的です。
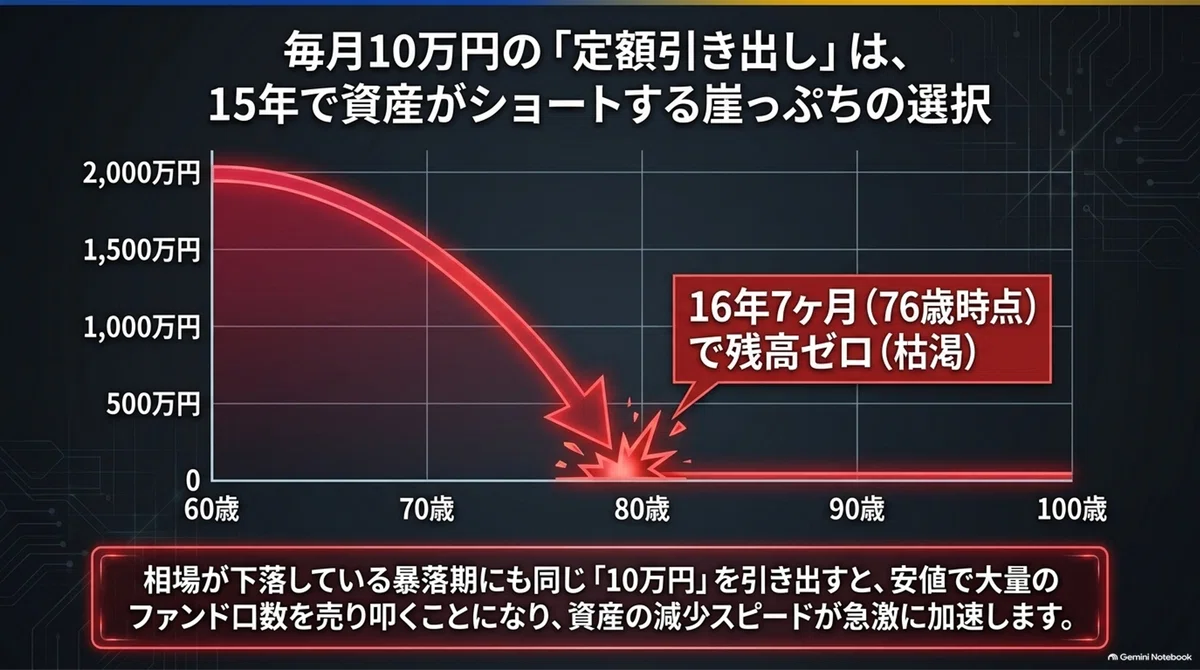
定額取り崩し(毎月10万円)の罠 相場が下がっている暴落期にも同じ10万円を引き出すため、安値で大量のファンド口数を切り崩すことになり、資産の枯渇速度が急急激に早まります。
運用なし(預金0%)× 月10万円定額 ➔ 16年7ヶ月(76歳)で資産枯渇
年利2%運用 × 月10万円定額 ➔ 20年4ヶ月で枯渇
年利4%運用 × 月10万円定額 ➔ 27年7ヶ月で枯渇
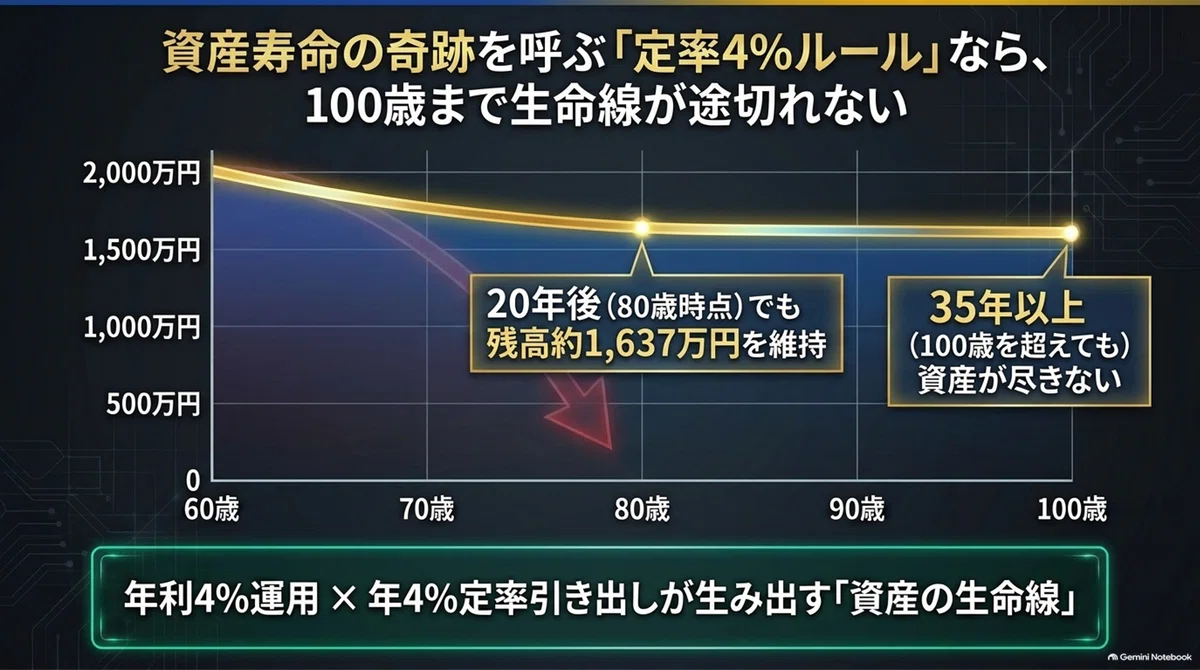
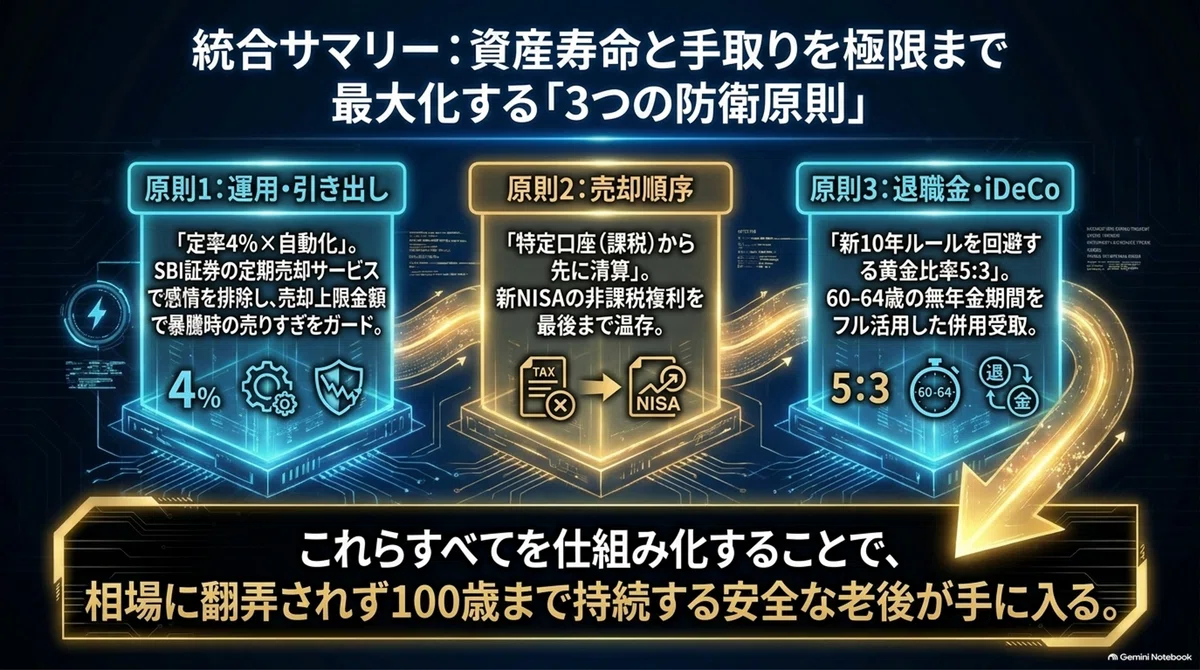
定率4%取り崩し(毎月約0.33%)の威力 残高の「割合」で引き出すため、資産が多い時期は多めに受給でき、資産が減った相場下落時は自動的に引き出す円の金額が減少します。これにより無駄な口数売却を自動で防げます。
年利4%運用 × 毎年4%定率引き出し ➔ 35年以上(100歳になっても)資産残高約1,600万円以上を維持!
第2章:SBI証券「定期売却サービス」完全設定マニュアル
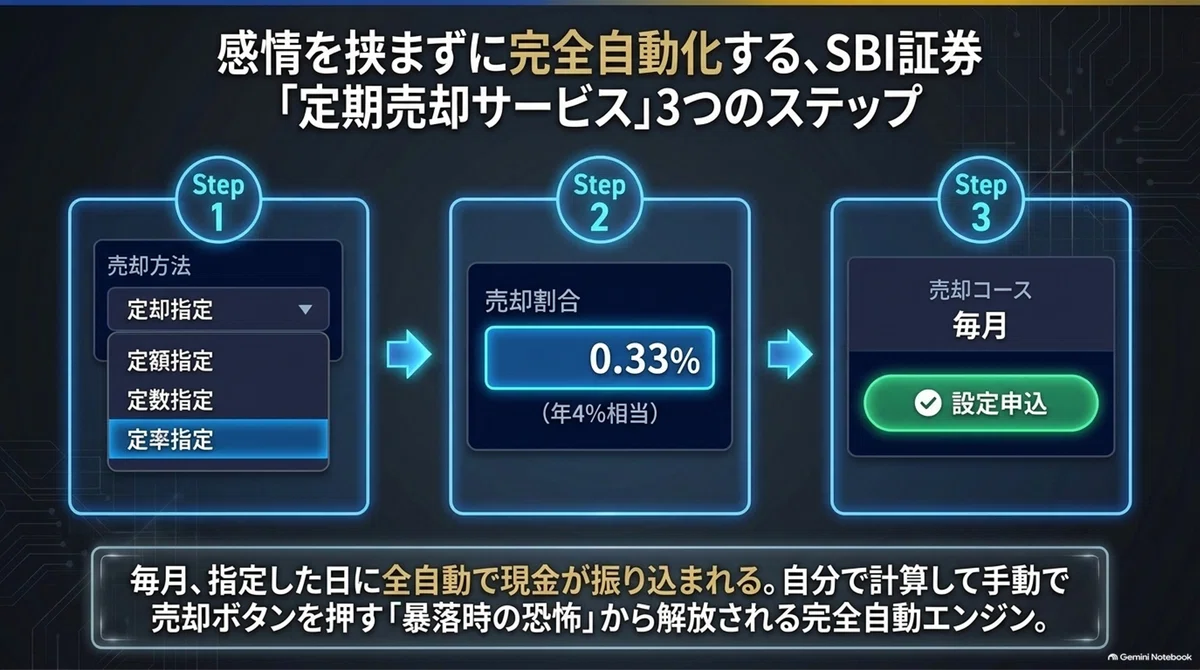
感情を挟まずに全自動で取り崩しを実行するため、大手ネット証券の「定期売却サービス」を設定します。
1. 設定の3ステップ(SBI証券Web画面)
ログインと画面遷移 SBI証券ログイン > 「取引」 > 「投資信託」 > 「口座管理」 > 「保有証券(保有ファンド)」 画面へ進み、対象銘柄の横にある「定期売却」ボタンをクリック。
条件入力(定率指定)
売却方法:「定率指定方式」を選択。
売却割合:0.33%(年4%相当。0.1%〜50.0%まで0.1%単位で設定可能)を入力。
売却コース:「毎月」を選択し、売却日(1日〜27日または月末)を指定。
パスワード入力と完了 取引パスワードを入力して「設定申込」をクリックすれば完了。
2. 「売却上限金額設定」の裏ワザ活用例
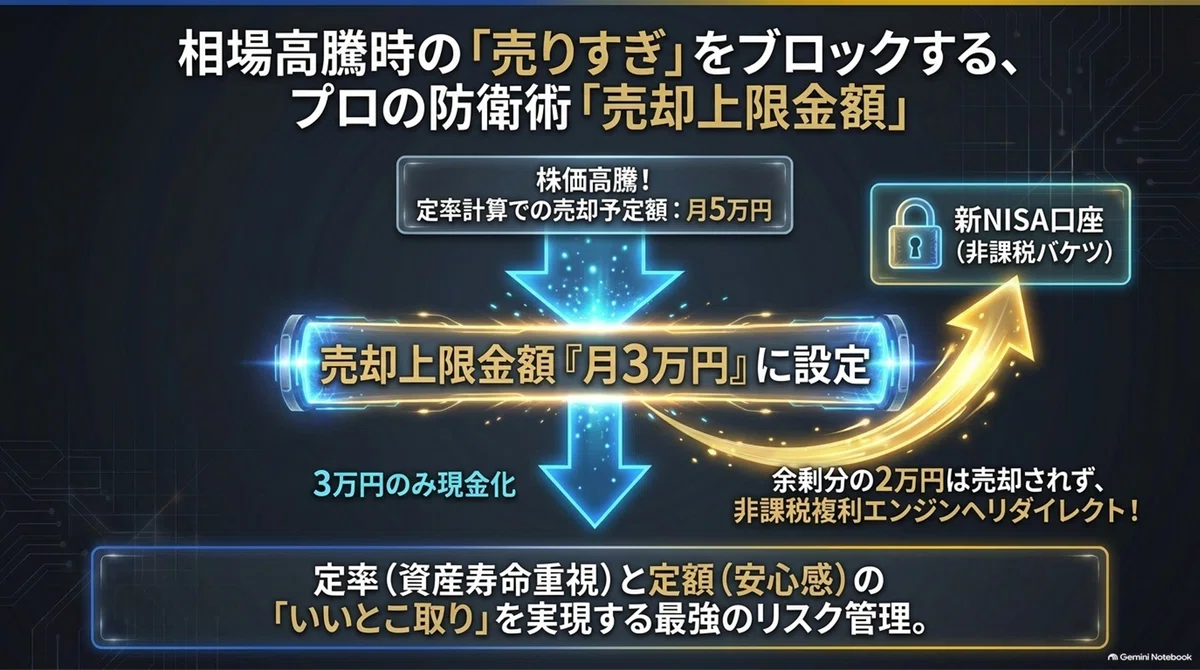
SBI証券の定率指定には、他社にない「売却上限金額設定機能」があります。
活用例:割合を0.33%に設定しつつ、「売却上限金額:30,000円」と入力。
効果:株高によって資産が高騰し、0.33%分の金額が4万円に膨らんだ場合でも、自動的に上限の3万円に抑えられます。必要以上の切り売りを防ぎ、増えた資産をNISA口座内で非課税複利運用させ続けることができます。
3. 取り崩し口座の優先順序(特定口座 ➔ 新NISA)
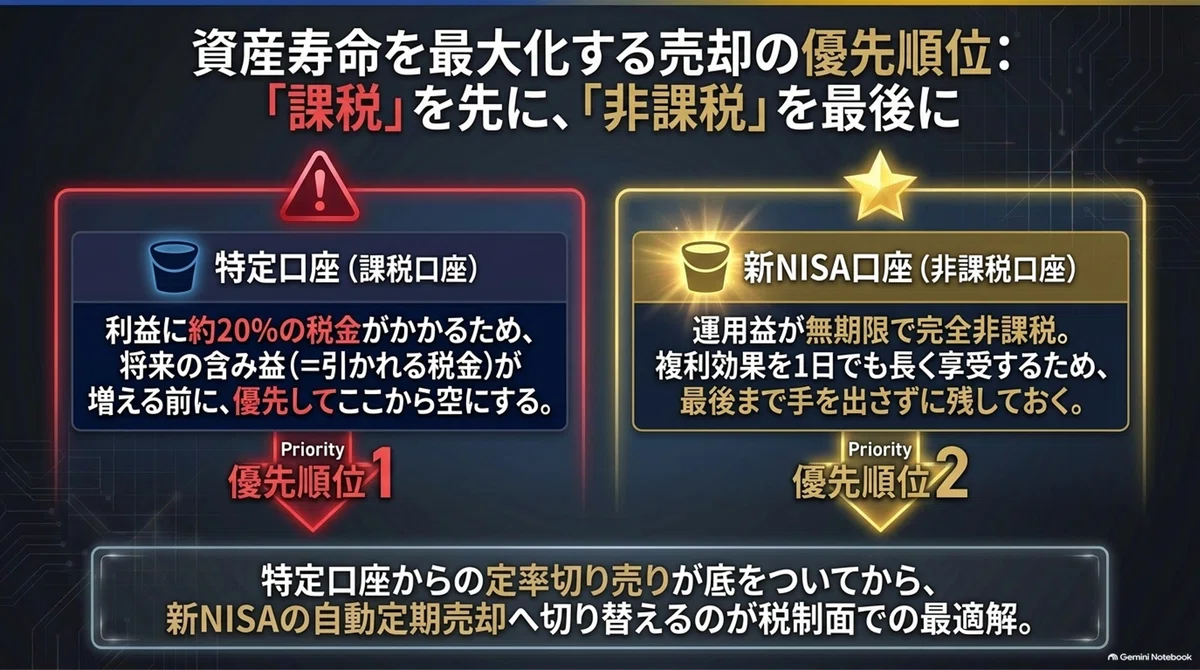
複数口座に資産がある場合、「特定口座(課税口座)から優先して売却し、新NISA口座(非課税口座)は最後にする」のが鉄則です。 特定口座の含み益にかかる20.315%の税負担を早めに清算し、無期限非課税の新NISA口座を長く残すことで、非課税効果を最大限に高められます。なお、新NISAで売却した枠は翌年以降に再利用可能です。
第3章:2026年1月施行「新10年ルール」の罠とiDeCo「年金受取」4大デメリット
1. 退職所得「新10年ルール(前年以前9年内)」の衝撃
退職金やiDeCoの一時金には手厚い「退職所得控除」が適用されます。
退職所得控除の計算式
勤続(加入)年数20年以下:1年あたり 40万円(最低80万円)
勤続(加入)年数20年超 :1年あたり 70万円
課税対象額 =(収入金額 − 退職所得控除額)× 1/2 (分離課税)
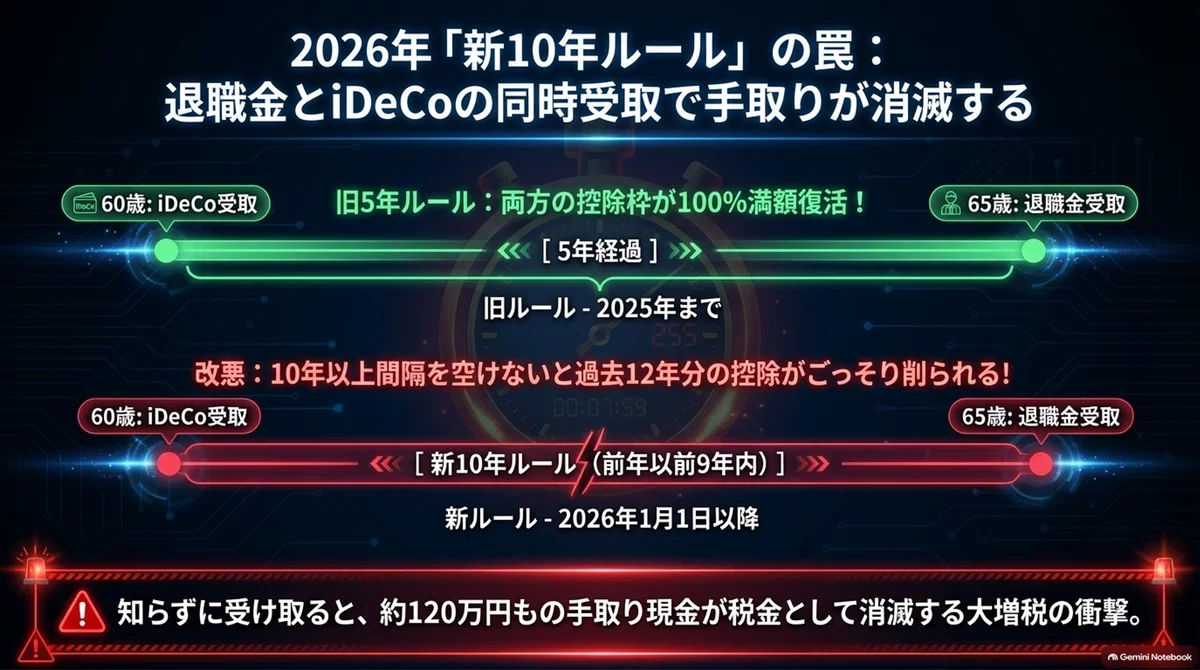
従来(2025年まで)は、60歳でiDeCo一時金を受取、5年空けて65歳で会社の退職金を受取れば、控除枠を両方100%活用できました(旧5年ルール) [59, 60]。 しかし、2026年1月1日以降の受取分から「新10年ルール(前年以前9年内)」に改正され、受取間隔を10年以上空けないとiDeCo側の重複期間の控除(例:12年分=480万円)がごっそり削られ、手取りが約120万円消滅する大増税となります。
2. 動画で語れなかった「年金受取」4大デメリットと社会保険料の罠
「10年も空けられないなら、iDeCoは年金形式(分割)で受け取ればいい」と考えがちですが、ここに最大の落とし穴があります。
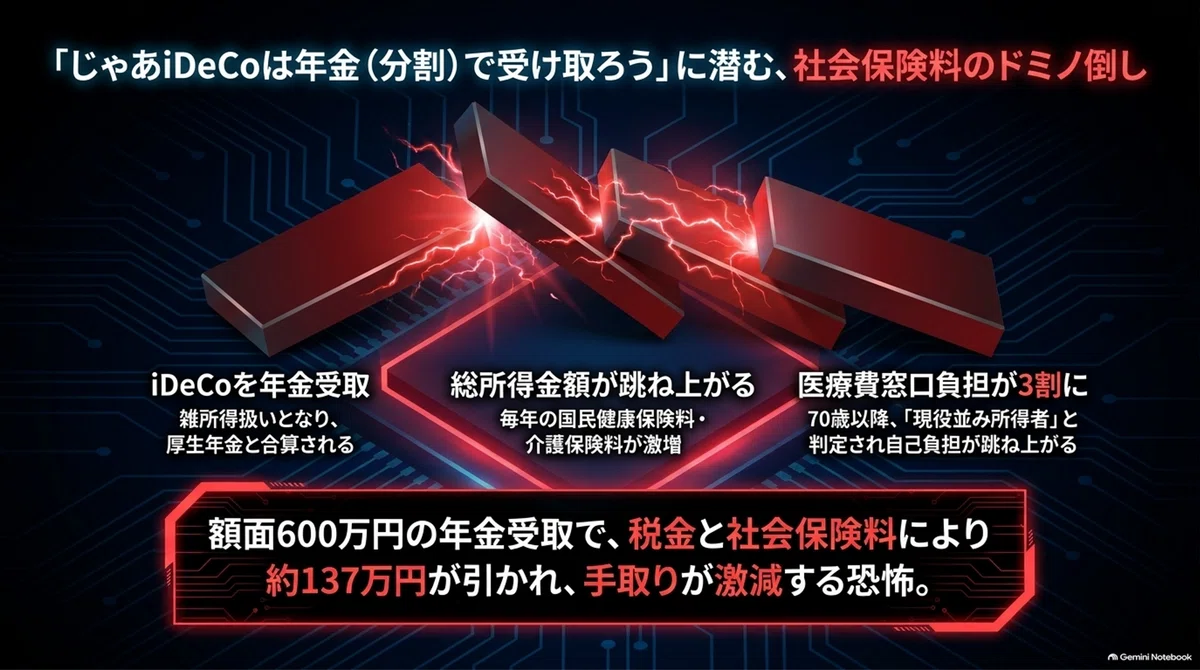
翌年の国民健康保険料・介護保険料が激増(毎年の総所得金額等に加算) 一時金受取(退職所得)は分離課税のため翌年の保険料に影響しませんが、年金受取(雑所得)は公的年金と合算されて毎年の総所得金額等を押し上げます。
【試算】額面600万円を10年かけて年金受取した場合の年間負担増
住民税(所得割10%):年 約6.0万円
国民健康保険料(所得割約9.5%):年 約5.7万円
介護保険料(段階上昇):年 約2.0万円
年間負担増:約 13.7万円 / 10年間累計:約 137万円の手取り減!
公的年金等控除枠(110万円)がすでに満杯 厚生年金等を受給する人は、国の年金だけで65歳以降の控除枠(110万円)を使い切っているため、iDeCo受取分のほぼ全額がそのまま課税対象になります。
70歳以降の医療費自己負担が「3割」になるリスク 雑所得が増えて判定基準を超えると、医療費窓口負担が2割から「現役並み所得者(3割)」へ跳ね上がります。
振込ごとの手数料(1回440円)& 途中変更不可 振込ごとに440円(10年で26,400円)が引かれ、一度年金受取を開始すると途中で一時金一括受取に変更できません。
第4章:手取りを最高にする「併用受取(黄金比率 5:3)」の計算ロジック
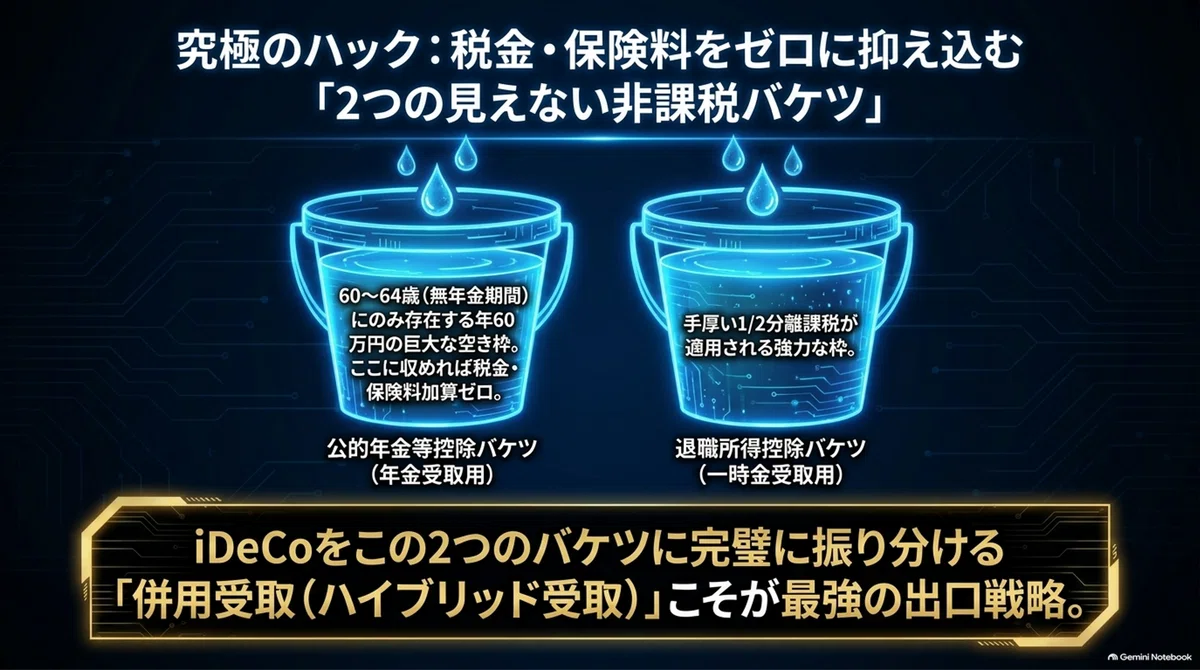
これらすべての罠を回避し、手取りを最大化するのが「一時金と年金の併用受取(ハイブリッド受取)」です。
1. 併用受取の「黄金比率」算定式
【年金受取分】 = 60〜64歳の無年金期間に「年60万円以内」で受給(5年で最大300万円)
国の公的年金をもらう前の60〜64歳は、公的年金等控除(年60万円)が丸ごと空いています。
ここに収めれば、所得税・住民税ゼロ、国民健康保険料への加算もゼロで安全に引き出せます。
【一時金受取分】 = 残りの金額を「退職所得控除の利用可能枠」内で一括受給
退職所得として受給し、手厚い「1/2課税」を適用して最低税率帯に抑え込みます。
2. 会社員モデル(iDeCo 800万円・退職金あり)の最適配分
年金受取(60〜64歳):年60万円 × 5年 = 300万円 (非課税・保険料影響ゼロ) [67]
一時金受取(60歳/65歳):残りの 500万円 (退職所得控除枠を適用) [67]
黄金比率 ➔ 一時金 62.5%(500万円) : 年金 37.5%(300万円) = 【 5 : 3 】 [68]
この比率で受給することにより、税金と社会保険料の跳ね上がりを極限まで抑え込み、最も多くの手取り現金を手元に残すことができます。
第5章:明日からできる「老後資金防衛の2大アクション」
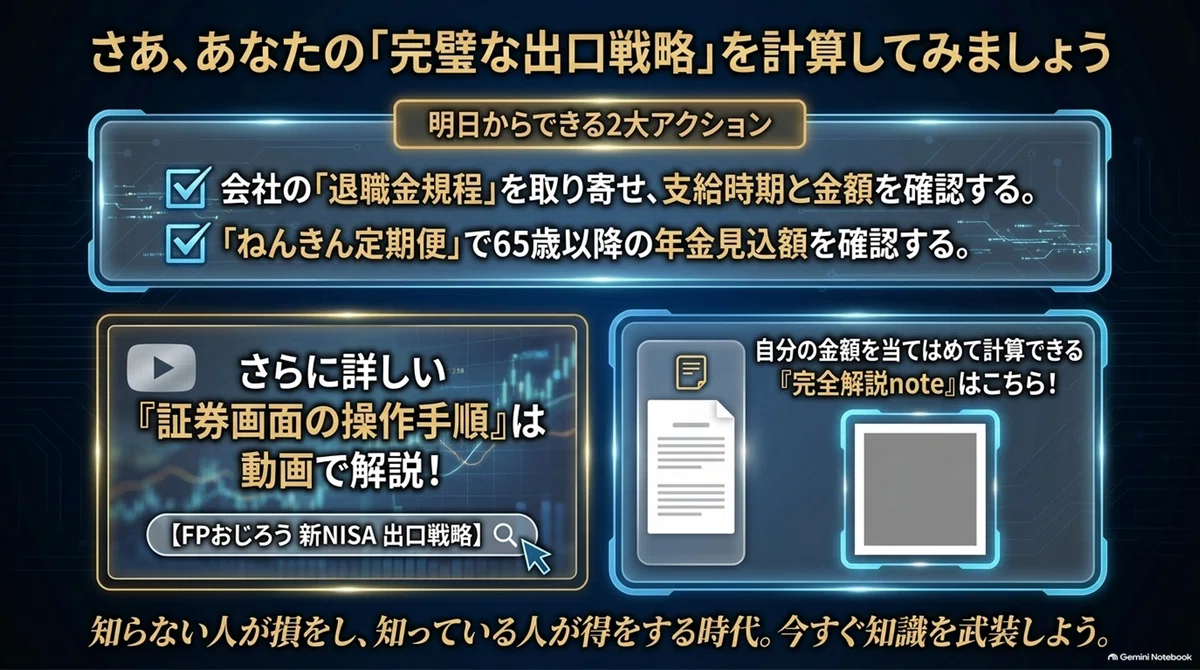
この記事を読み終わったら、今すぐ以下の2つの行動を起こしてください 。
会社の「退職金規程」を取り寄せる
退職金の見込み額、支給時期(60歳か65歳か)、一時金・年金選択の可否を確認する。
「ねんきん定期便」で65歳以降の年金見込額を確認する]
65歳から受給できる年金額を確認し、公的年金等控除枠(110万円)の消化状況を把握する。
この2つの数字が揃えば、あなたにとって最も有利な「受取スケジュール」と「併用比率」が一瞬で計算できます。
おわりに
制度や税制は複雑ですが、「知っている人だけが資産を守り、知らない人が損をする」のが現実です。 皆さんが汗水流して築き上げてきた大切な資産です。正しく制度を味方につけて、安心で豊かなセカンドライフを迎えましょう!
この記事が役に立った方は、ぜひ「スキ(ハートマーク)」や「フォロー」をお願いいたします!

