貯金ほぼゼロだった私が、お金を貯めるために始めた5つのこと

「お金を貯めたい」
そう思っても、なかなか貯まらない。
私も社会人になったばかりの頃は、そうでした。
2018年、社会人になったときの私は、貯金がほとんどありませんでした。
そこから結婚、住宅購入、子どもの誕生。
生活に必要なお金も増えていきました。
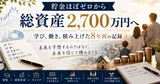
それでも少しずつ資産形成を続け、今では総資産2,700万円まで積み上げることができました。
もちろん、特別な節約方法があったわけではありません。
むしろ、私がやったことはとてもシンプルでした。
「お金を貯めるための習慣を少しずつ作った」
それだけです。
今回は、そんな私が資産形成を始めてから、実際にやってきたことを5つ紹介します。
貯金ほぼゼロから総資産2,700万円まで、どう積み上げてきたかは、こちらにまとめています。
① 給料が入ったら、先にお金を分ける
最初に始めたのは、
「余ったお金を貯める」のをやめること。
です。
以前は、
今月これくらい使って、余ったら貯金しよう。
という考え方でした。
でも、この方法だと、なかなかお金が残りません。
給料が入る。
少し使う。
また使う。
月末になる。
「あれ、思ったより残ってない……」
となる。
そこで考え方を変えました。
先に貯める。
そして、残ったお金で生活する。
投資を始めてからは、さらにこの考え方が強くなりました。
「余ったら投資」ではなく、
「先に投資する」
という仕組みを作る。
この方法なら、毎月の相場や気分に左右されにくくなります。
② 家計の数字を見るようにした
次に始めたのが、
「自分たちのお金がどこに消えているのかを見ること」
です。
これは地味ですが、かなり大切でした。
お金が貯まらないとき、
「もっと節約しないと」
と考えるだけでは、何を改善すればいいのか分かりません。
まず現状を知る。
食費はいくらか。
住宅費はいくらか。
保険はいくらか。
車にいくらかかっているか。
毎月いくら投資できているか。
こうやって数字を見ると、
「ここは別に削らなくていいな」
「ここは少し減らせそうだな」
ということが見えてきます。
つまり、家計管理は、
「節約するため」ではなく「お金の使い道を決めるため」
にやるものだと思っています。
③ 収入が増えても、生活水準を急に上げない
これも資産形成を続けるうえで意識してきたことです。
収入が増えると、当然できることも増えます。
ちょっと良いものを買う。
外食を増やす。
旅行を豪華にする。
車を買い替える。
もちろん、それ自体が悪いわけではありません。
問題は、
収入が増えるたびに、支出も同じように増えてしまうこと。
これを繰り返すと、収入が増えても資産はなかなか増えません。
だから私は、
「収入が増えたから、全部使える」
とは考えないようにしました。
生活を豊かにするためのお金。
将来のために残すお金。
投資に回すお金。
それぞれに分ける。
この意識を持つだけでも、かなり変わると思います。
④ お金の勉強を始めた
そして、資産形成をするうえで欠かせなかったのが、
お金について勉強すること
でした。
NISAとは何なのか。
投資信託とは何なのか。
株式とは何なのか。
配当金とは何なのか。
税金はどうなっているのか。
知らないことだらけでした。
最初から詳しかったわけではありません。
少しずつ勉強していきました。
そして、知識が増えると、
「何となく怖いもの」だった投資が、
「仕組みを理解したうえで判断するもの」
に変わっていきました。
これは資格の勉強とも似ています。
知らないから怖い。
分からないから避ける。
でも、少し勉強すると、
「意外とこういう仕組みなんだ」
と分かる。
だから私は、
お金を増やす前に、お金について知ること
を大切にしています。
⑤ 「何のために貯めるのか」を決めた
そして、今振り返ると一番大切だったのがこれです。
「何のためにお金を貯めるのか」を考えること。
目的がないと、資産形成は続きにくいと思います。
「老後が不安だから」
「みんな投資しているから」
「お金持ちになりたいから」
それでもいいと思います。
でも私の場合、結婚して子どもが生まれて、少しずつ目的が変わりました。
今の私にとって資産形成の大きな目的は、
家族の未来の選択肢を増やすこと。
です。
子どもが、
「やってみたい」
と思ったとき。
スポーツをしたい。
習い事をしたい。
勉強したい。
大学に行きたい。
海外に行ってみたい。
将来、何を言い出すかは分かりません。
そのときに、
「お金がないから諦めよう」
という選択をできるだけ減らしたい。
だから、今から準備しておく。
これが、私が資産形成を続ける理由です。
お金を貯めるために「始めたこと」は、特別なことではない
ここまで読んで、
「結局、当たり前のことじゃない?」
と思った方もいるかもしれません。
そうだと思います。
私がやったことは、特別な方法ではありません。
先に貯める
家計を見る
生活水準を急に上げない
お金を勉強する
貯める目的を決める
どれも、一つ一つは小さなことです。
でも、資産形成はこの小さなことの積み重ねです。
最初から大きな金額を貯める必要はありません。
私自身、最初から毎月20万円を投資していたわけではありません。
小さく始めて、
続けて、
少しずつ金額を増やしていく。
その結果として、今があります。
「貯める」と「使う」は両立できる
そして、もう一つ伝えたいことがあります。
資産形成を始めると、
「お金を使ってはいけない」
と思ってしまうことがあります。
私も最初はそうでした。
でも、今は違います。
家族で旅行にも行きます。
外食もします。
子どもの習い事にもお金を使います。
家族で遊びに行くことも大切にしています。
なぜなら、
お金は貯めるためだけにあるわけではないからです。
将来のために貯める。
今の家族との時間にも使う。
その両方が大切です。
だから私は、
「いくら使ったか」だけではなく、「何に使ったか」
を見るようになりました。
資産形成を続けるために大切なのは「我慢」ではない
前回の記事では、
「お金を貯めるために、私がやめた5つのこと」
を書きました。
今回の記事では、
「始めた5つのこと」
を書きました。
2つの記事を通して伝えたいことは、実は同じです。
資産形成は、
何でも我慢することではない。
「やめるもの」と「続けるもの」を決める。
「使うもの」と「残すもの」を決める。
そして、
自分や家族にとって大切なものに、お金を使う。
そのうえで、未来のためのお金も少しずつ準備する。
私は、この考え方が一番長続きしました。
では、実際に我が家ではどうしているのか?
ここまで読んで、
「考え方は分かったけど、実際の家計はどうなっているの?」
と思った方もいるかもしれません。
私自身も、資産形成を始めたばかりの頃は、
「他の家庭は、実際にいくら使って、いくら投資しているんだろう?」
と気になっていました。
そこで、我が家については別の記事で、かなり具体的に公開しています。
毎月の収入。
住宅ローン。
食費。
外食。
子どもにかかるお金。
保険。
車。
旅行。
そして、
なぜ毎月20万円を投資に回せているのか。
「節約を極限まで頑張っている家庭」ではありません。
家族との時間も大切にしながら、どうやって資産形成を続けているのか。
実際の数字をもとにまとめました。
「我慢しない資産形成」のリアルはこちら
この記事では、
我が家の収入
毎月の支出
住宅ローン
食費・外食費
子育てにかかるお金
保険や車にかかるお金
旅行や家族との時間
毎月20万円を投資する仕組み
まで、実際の家計をもとに紹介しています。
「節約して、ひたすら投資する」ではなく、
「家族との生活を楽しみながら、どう資産形成するのか」。
そんなリアルな家計を知りたい方は、ぜひこちらも読んでみてください。
最後に
貯金ほぼゼロから始まった私の資産形成。
振り返ってみると、人生を大きく変えるような特別なことをしたわけではありません。
先に貯める。
家計を見る。
生活水準を上げすぎない。
お金を勉強する。
そして、
何のためにお金を貯めるのかを決める。
この小さな積み重ねでした。
そして今は、
「お金を増やすこと」より、「お金によって家族の選択肢を増やすこと」
を大切にしています。
今日始めた小さな習慣が、1年後、5年後の自分を変えるかもしれない。
だから私は、これからも無理のない範囲で、コツコツ資産形成を続けていきます。
貯めることも、使うことも。
どちらも、家族の未来のために。
初めて読んでくださった方へ
「紡ぐ。」では、
資格・資産形成・キャリアについて、普通の会社員としての経験を記録しています。