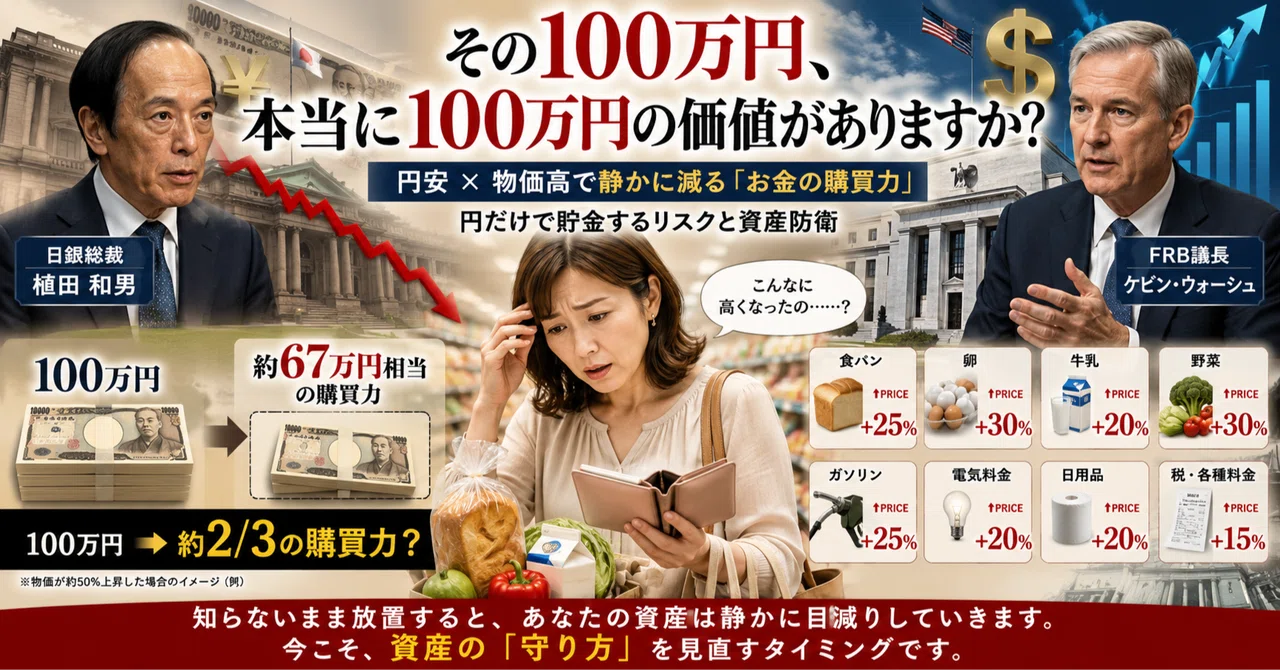
【警鐘】円だけで貯金する人ほど気づかない「お金の目減り」──100万円の価値が静かに消えていく時代の資産防衛

こんにちは。
経済・株・金融を初心者にも分かりやすく。
US STOCKS NAVIです🐶📈
突然ですが、あなたの銀行口座にある100万円。
10年後も通帳には「1,000,000円」と表示されているかもしれません。
だから、多くの人はこう考えます。
「減っていないから大丈夫」
「投資は怖いから現金で持っておこう」
「銀行に置いておけば安全」
でも、本当にそうでしょうか。
実は、お金にはもうひとつの「残高」があります。
それが、
その100万円で、どれだけの商品やサービスを買えるのか。
つまり、購買力です。
通帳の数字が100万円のままでも、物価が上がれば、その100万円で買えるモノは少なくなります。
お金は、ただ貯めておくだけでは、物価上昇によって実質的な価値が目減りする。
この記事では、
「円安だからドルを買おう」
という単純な話ではなく、
なぜ円だけで資産を持つことがリスクになり得るのか。
そして、
私たちは自分のお金をどう守ればいいのか。
投資初心者の方にも分かるよう、具体例を使って解説していきます。
📚目次
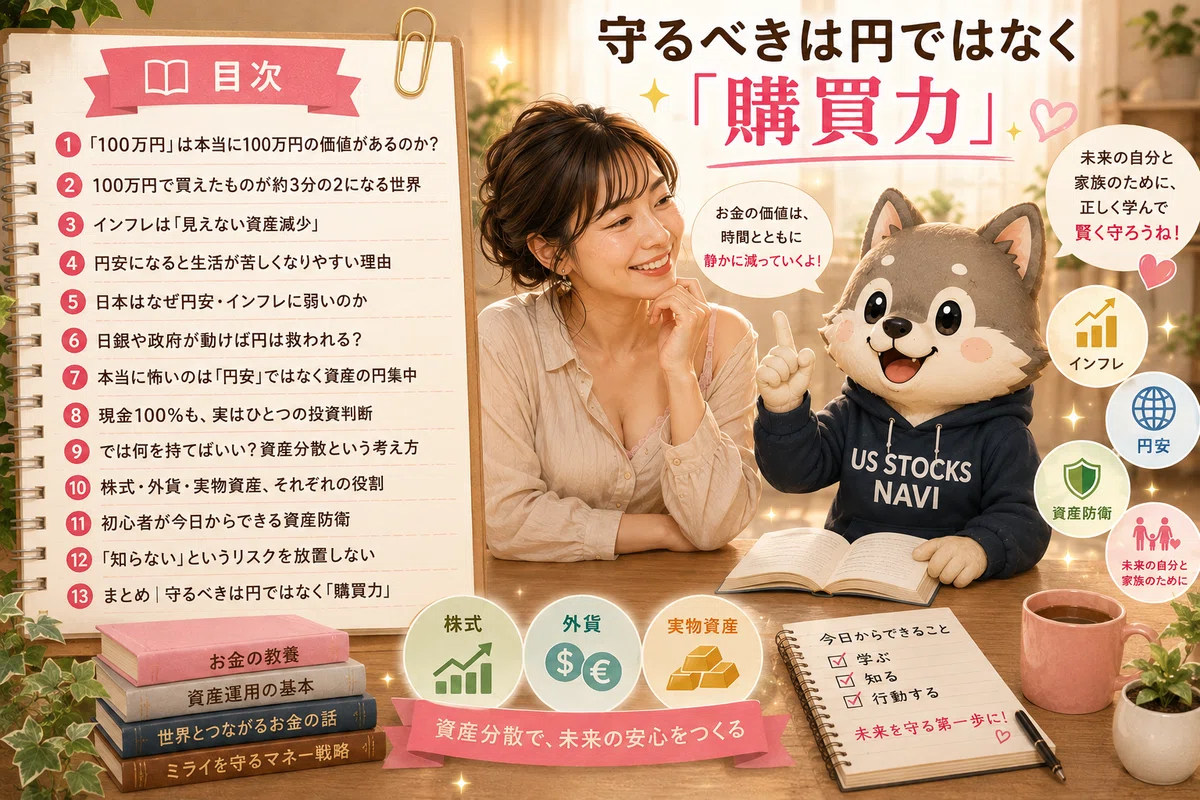
「100万円」は本当に100万円の価値があるのか?
100万円で買えたものが約3分の2になる世界
インフレは「見えない資産減少」
円安になると生活が苦しくなりやすい理由
日本はなぜ円安・インフレに弱いのか
日銀や政府が動けば円は救われる?
本当に怖いのは「円安」ではなく資産の円集中
現金100%も、実はひとつの投資判断
では何を持てばいい?資産分散という考え方
株式・外貨・実物資産、それぞれの役割
初心者が今日からできる資産防衛
「知らない」というリスクを放置しない
まとめ|守るべきは円ではなく「購買力」
1|「100万円」は本当に100万円の価値があるのか?
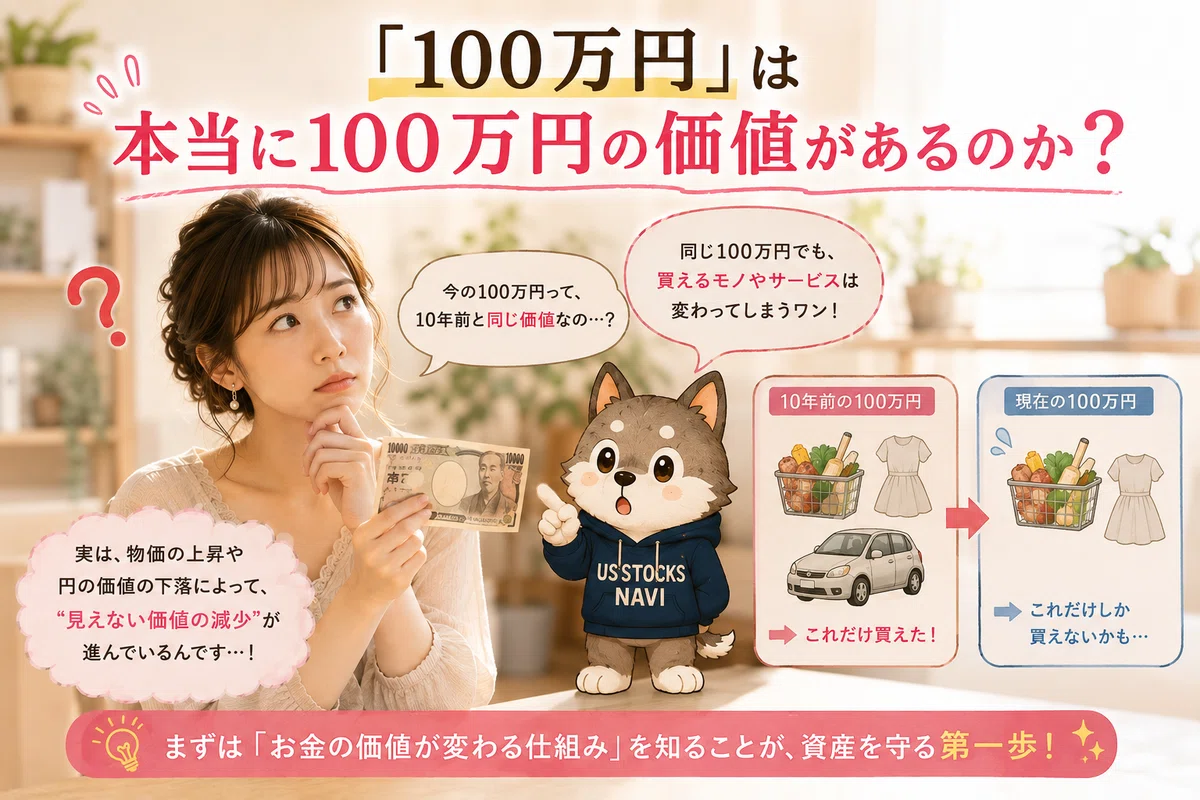
まず、ものすごく大切な話から始めます。
100万円は、いつの時代でも同じ100万円ではありません。
数字としては同じです。
しかし、
買えるモノの量が変わります。
例えば、仮にある時点で100万円あれば、
食料品
ガソリン
電気
衣類
家電
外食
ホテル
海外旅行
などを一定量購入できたとします。
ところが、その後物価が50%上昇したらどうでしょう。
昔100万円で買えた商品群を買うには、
150万円
必要になります。
逆に考えると、
現在持っている100万円の購買力は、
100万円 ÷ 1.5 ≒ 66.7万円
です。
つまり――
昔の100万円と比較すると、約3分の2の購買力しかない。
通帳には、
1,000,000円
と表示されています。
1円も減っていません。
でも実際に買えるモノは減っています。
これがインフレの怖さです。
2|100万円で買えたものが約3分の2になる世界
もう少し身近な例で考えてみましょう。
以前、
1個100円
だった商品があったとします。
100万円あれば、
10,000個
買えます。
ところが物価が上昇して、
1個150円
になったら?
100万円で買えるのは、
約6,667個
です。
お金そのものは100万円のまま。
しかし、
買える量は約33%減っています。
これこそが「お金の価値が下がる」という意味です。
そして重要なのは、
私たちの資産は「円の数字」ではなく、「その円で何が買えるか」で考える必要がある
ということです。
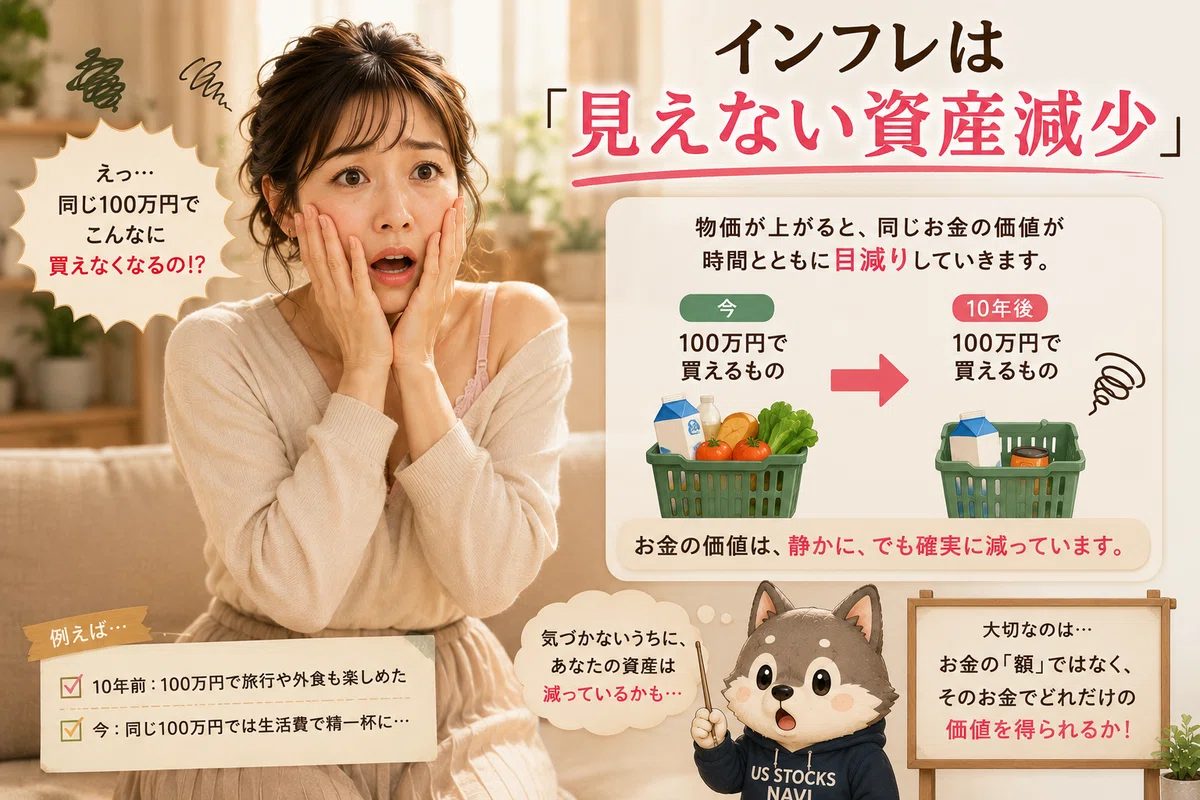
3|インフレは「見えない資産減少」
株式投資なら、
100万円 → 80万円
となれば、すぐに気づきます。
「20万円減った!」
と分かるからです。
ところが現金の場合は違います。
100万円 → 100万円
なので、
損をしていないように見えます。
ここに大きな落とし穴があります。
例えば毎年2%ずつ物価が上昇する世界を考えてみます。
100万円の購買力は単純に100万円のまま維持されるわけではありません。
10年後の現在価値を概算すると、
100万円 ÷ 1.02¹⁰ ≒ 約82万円
20年なら、
100万円 ÷ 1.02²⁰ ≒ 約67万円
です。
つまり年2%程度のインフレが長期間続けば、
20年後には100万円の購買力が現在の約3分の2になる計算です。
これがインフレの恐ろしいところ。
銀行口座からお金を盗まれるわけではありません。
静かに、
少しずつ、
「買える量」が削られていく。
だから気づきにくいのです。
4|円安になると生活が苦しくなりやすい理由
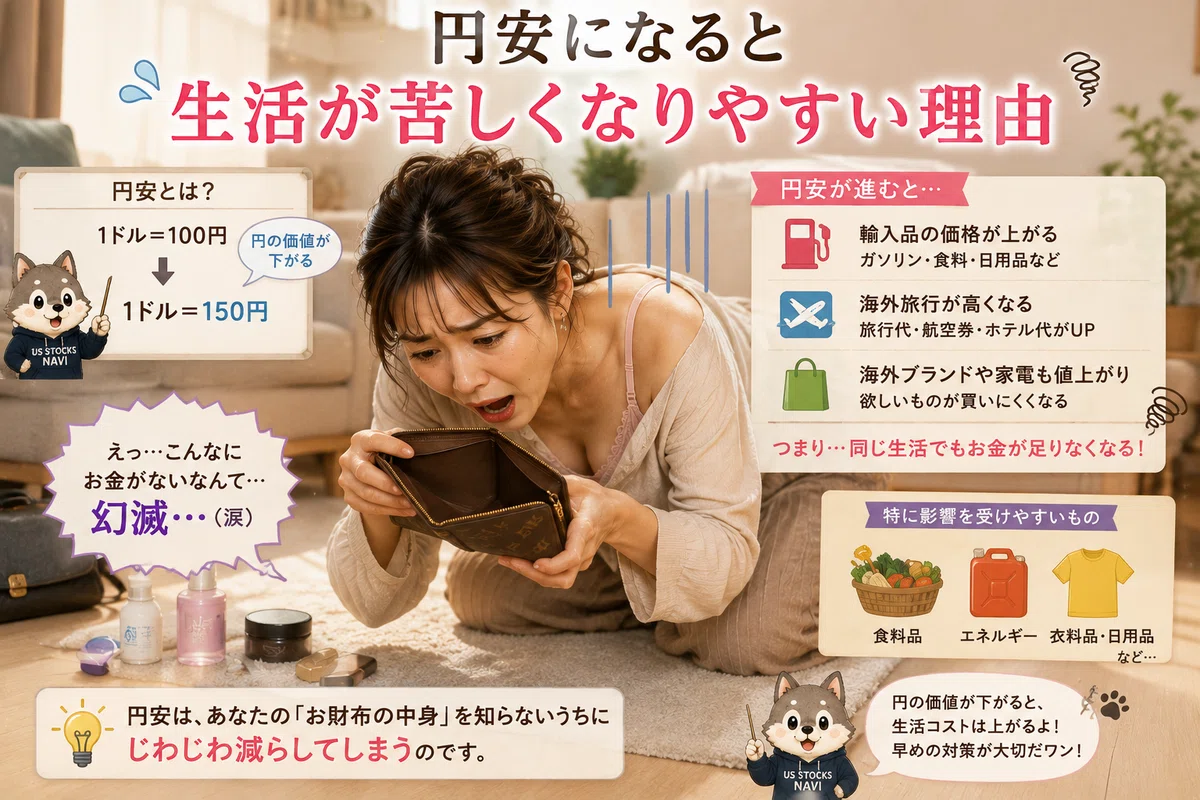
ここで「円安」について考えます。
日本は、
原油
LNG
小麦
大豆
飼料
原材料
海外製品
など、多くの商品・資源を海外から輸入しています。
例えば、
1ドル=100円
なら、100ドルの商品は1万円です。
ところが、
1ドル=150円
になると、
同じ100ドルの商品が1万5,000円になります。
海外の商品価格がまったく変わっていなくても、
円の価値が下がっただけで日本人にとって50%高くなる。
もちろん実際の小売価格は企業努力、為替ヘッジ、税金、輸送費、需給など多くの要因で決まるため、単純に50%値上がりするわけではありません。
しかし基本的な構造として、
円安は輸入コストを押し上げる要因
になります。
そして輸入価格が上昇すれば、
企業はどこかで価格転嫁しなければなりません。
結果として、
食品、電気、ガソリン、日用品……
私たちの生活にも影響してきます。
5|日本はなぜ円安・インフレに弱いのか
ここで、
「じゃあ日銀が円高にすればいいじゃん」
と思う人もいるでしょう。
問題は、それほど単純ではないことです。
為替は、
日本の金利
米国など海外の金利
インフレ率
景気
貿易
財政
投資家の資金移動
地政学リスク
市場心理
など、無数の要因によって動きます。
特に重要なのが、
金利差
です。
例えば米国の金利が高く、日本の金利が低ければ、
「円で持つより、より高い金利を得られるドル資産を持ちたい」
という資金移動が起こりやすくなります。
その結果、
円売り・ドル買いが増えれば、
円安圧力
になります。
ただし為替は金利差だけで決まるわけではありません。
ここを「米国金利が高い=必ず円安」と覚えてしまうのは危険です。
6|日銀や政府が動けば円は救われる?
もちろん政府や中央銀行には政策手段があります。
例えば、
金融政策の変更
金利調整
為替介入
財政政策
インフレ対策
などです。
これによって為替市場や物価に大きな影響を与えることがあります。
実際、政策転換への期待だけでも為替は動きます。
しかし、
政府や中央銀行が通貨の購買力を永久に保証してくれるわけではありません。
政策には必ず副作用があります。
例えば急激に金利を上げれば、
住宅ローン、企業融資、設備投資、景気などにも影響します。
一方で金利を低く保ち続ければ、海外との金利差などを通じて円安圧力になる可能性があります。
つまり、
「円の価値が下がったら日銀が何とかしてくれる」
だけを前提に、自分の資産をすべて円に集中させるのは危険です。
政策によって短期的な状況を改善できても、
長期的な通貨価値は経済成長、物価、生産性、財政、金融政策など多くの要素によって決まります。
7|本当に怖いのは「円安」ではなく資産の円集中
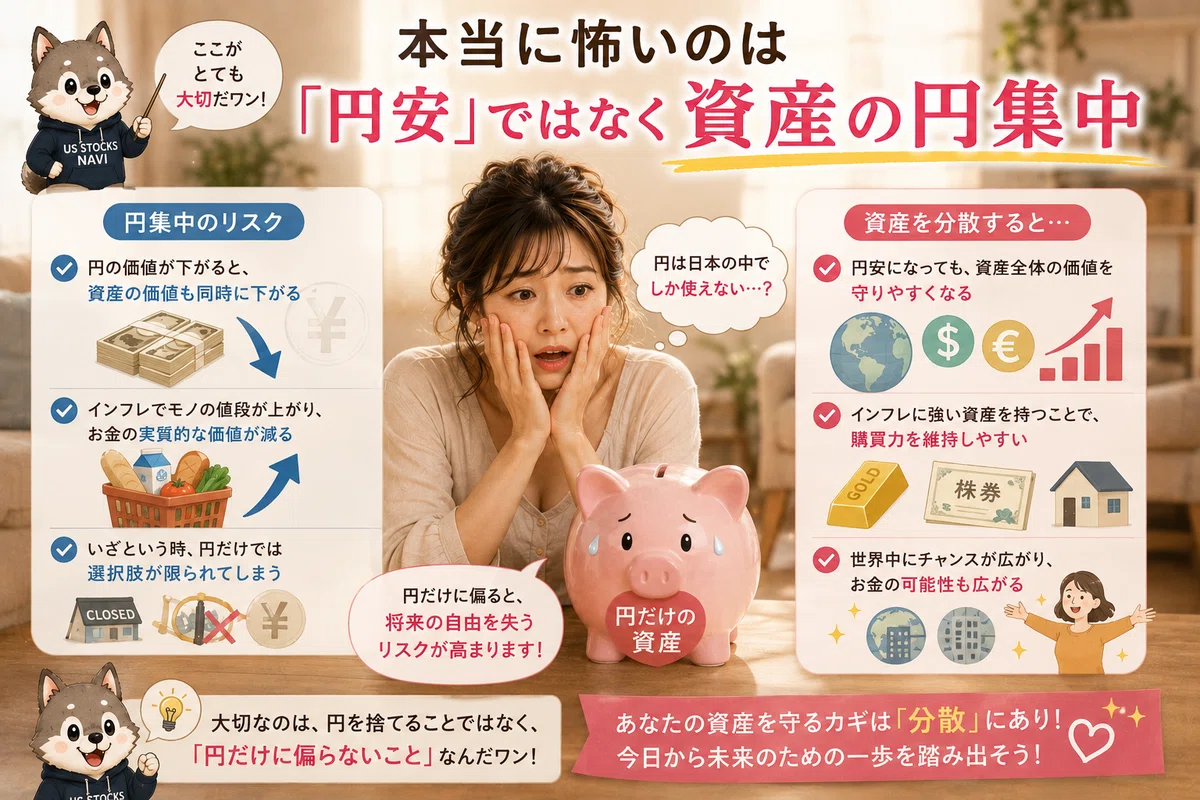
ここがこの記事で一番伝えたいところです。
私は、
「円はダメだから全部ドルにしよう」
と言いたいわけではありません。
それもまた極端です。
重要なのは、
一つの通貨だけに自分の未来を預けないこと。
例えば、
給料 → 円
預金 → 円
年金 → 円中心
生活費 → 円
住宅など国内資産 → 日本
投資 → していない
という家庭の場合、
経済的な基盤の多くが日本円・日本経済に集中しています。
これは投資で言えば、
「ひとつの銘柄に資産を集中させている」
状態に少し似ています。
株式なら分散するのに、
通貨については分散を考えない。
ここは一度考えてみる価値があります。
8|現金100%も、実はひとつの投資判断
「私は投資していません」
という人がいます。
でも経済的には、
何も選んでいないわけではありません。
資産100%を円預金にしているなら、
それは、
「日本円という資産を100%保有する」
という選択でもあります。
もちろん現金には非常に重要な役割があります。
生活費。
緊急予備資金。
数年以内に使う予定のお金。
こうした資金まで株式に投資する必要はありません。
問題なのは、
10年、20年使わないお金まで全部現金でいいのか?
ということです。
9|では何を持てばいい?資産分散という考え方
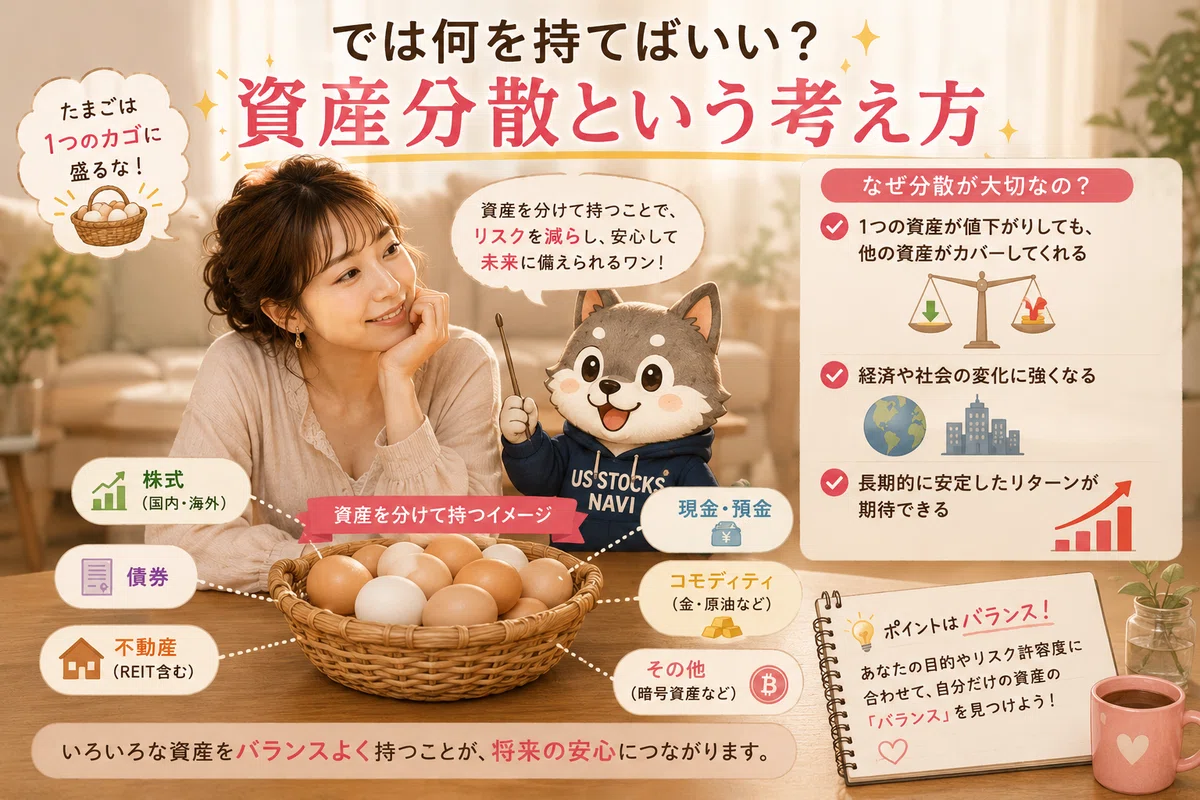
そこで登場するのが、
資産分散
です。
例えば資産を、
円預金
日本株
米国株・世界株
外貨資産
金などの実物資産
不動産など
複数に分散する考え方です。
大切なのは、
「どれが絶対に儲かるか」
ではありません。
一つが弱くなったとき、別の資産が支えてくれる状態を作る。
これが分散投資の基本です。
10|株式・外貨・実物資産、それぞれの役割
📈 株式
企業はインフレ環境でも、一定の条件下では商品価格を引き上げ、売上や利益を成長させられる可能性があります。
そのため長期的には、
企業の成長に資産を乗せる
という考え方ができます。
もちろん株価は暴落することもあり、元本保証ではありません。
💵 外貨・海外資産
円以外の通貨や海外資産を持つことで、
円だけに依存するリスクを分散
できます。
例えば米国株を保有していれば、株価だけでなく円換算では為替変動の影響も受けます。
円安ならプラス方向に働く場合がありますが、
当然、
円高になれば逆方向に働きます。
だからこそ「ドルなら安全」ではなく、
複数のリスクに分ける
という考え方が重要です。
🥇 金などの実物資産
金は企業のように利益を生み出す資産ではありません。
一方で、長い歴史の中で通貨不安やインフレ時の資産保全先として注目されてきました。
ただし金価格そのものも変動します。
したがって、
株100%
でも、
ドル100%
でも、
金100%
でもない。
資産の目的や年齢、収入、リスク許容度に応じて分散することが大切です。
11|初心者が今日からできる資産防衛
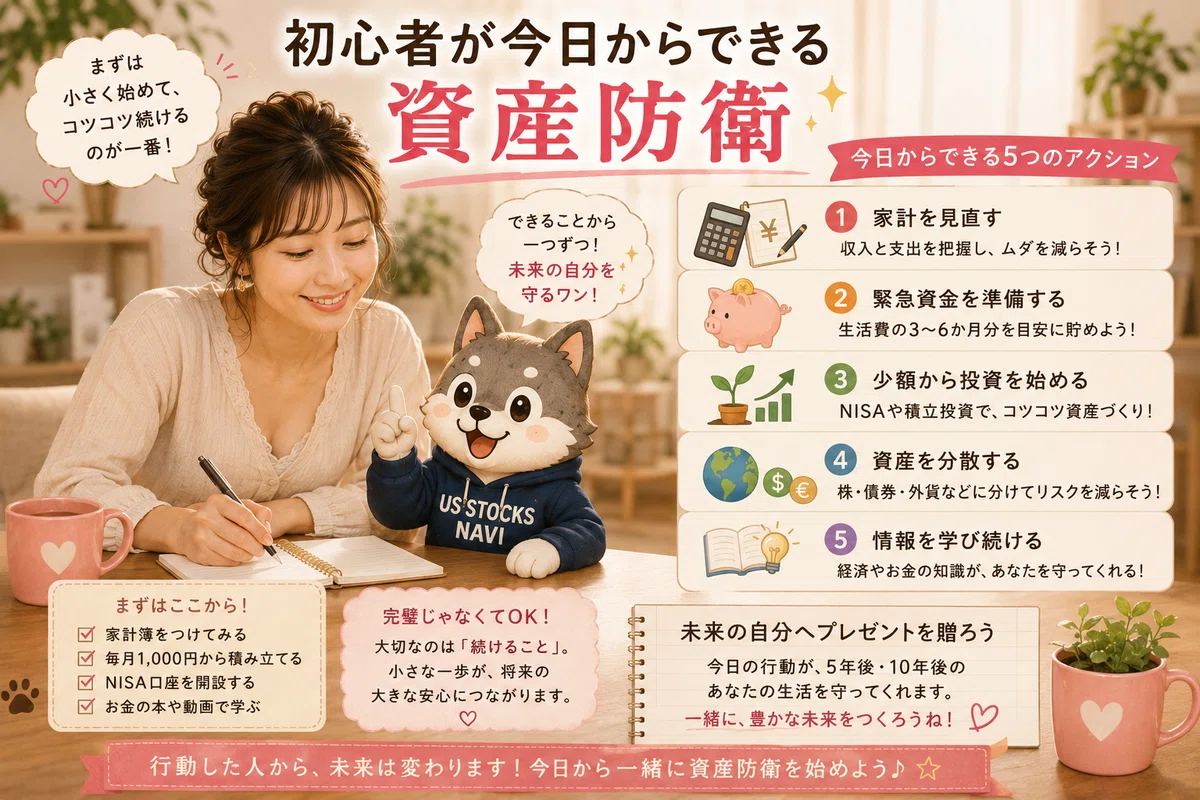
いきなり100万円を投資する必要はありません。
むしろ初心者ほど、
小さく始める
ことが大切です。
例えば、
毎月3万円を貯めているなら、
「3万円全部を普通預金」
だけではなく、
一部を長期・積立・分散投資に回す方法を勉強してみる。
NISAを利用して、世界や米国、日本などの株式に広く投資する投資信託を積み立てる選択肢もあります。
大切なのは、
円を捨てることではありません。
円以外の資産を少しずつ持つこと。
生活防衛資金は現金。
長期間使わない資金は成長資産。
こうして、
お金にも役割分担をさせる。
これが資産防衛の第一歩です。
12|「知らない」というリスクを放置しない
ここまで読んで、
「円のこと、思ったより知らなかった……」
と感じた方もいるかもしれません。
でも、怖いのはそこではありません。
本当に怖いのは、
知らないまま10年、20年が過ぎることです。
金融政策。
日銀。
FRB。
FOMC。
金利。
為替。
インフレ。
一見すると難しそうですが、
これらはすべて、
あなたの給料・預金・住宅ローン・投資・老後資金につながっています。
そして知識不足による損失は、株で大損するような派手な形だけでは現れません。
「気づいたら、お金の価値が減っていた」
という静かな形でもやってきます。
📚「知らなかった」で資産を減らす前に
ここからは少し強めに言います。
もしあなたが、
数百万円、数千万円という将来のお金を日本円で守ろうとしているのに、日銀やFRB、為替の基本をほとんど知らない
のであれば、
その状態を放置すること自体がリスクです。
本1冊は数千円です。
しかし、金融政策や為替を知らないまま資産形成を続けた結果の判断ミスは、
数万円、数十万円、場合によってはそれ以上
になる可能性があります。
「そのうち勉強しよう」
と思っている間にも、物価も為替も金利も動き続けます。
失ってから勉強するより、
失う前に知っておく。
まず日本円と日銀について危機意識を持つならこちら。
👉 「日銀」が日本を滅ぼす 世界3大投資家が警告する日本の未来(SB新書)/ジム・ロジャーズ
次に、日本円だけを見ていてはいけません。
世界の金融市場を動かすうえで極めて重要なのが、米国の中央銀行制度であるFRBと、その金融政策を決めるFOMCです。
👉 FRBの仕組みと経済への影響がわかる本 FOMC経済見通しと議長記者会見の読み解き方/工藤 浩義
「なぜFRBの発言ひとつで株も為替も動くの?」
という人はこちら。
👉 図解入門ビジネス 最新 FRBとマーケットの関係がよくわかる本/脇田栄一
そして、
「そもそも円高・円安の仕組みから怪しい……」
という初心者はこちらから。
👉 図解入門ビジネス 最新 為替の基本とカラクリがよ〜くわかる本[第2版]/脇田栄一
数千円の本代を惜しんで、将来もっと大きなお金を失う。
私は、その順番だけは避けたいと思っています。
📚投資を始める前に「本質」を知っておきたい人へ
投資は、
「この株が上がりそう」
だけでは長く続きません。
暴落、インフレ、金利上昇、円高、円安。
環境が変わっても判断できる土台となる知識が必要です。
私が「これは長く使える」と考える本をまとめています。
👉 📚【保存版】株・金融の「本質」が学べる一生モノの名著7選──知らないまま投資する人ほど、損をする。
🔰「じゃあ実際に何から始めればいい?」という方へ
知識を身につけても、
行動しなければ資産配分は変わりません。
そこで初心者が使いやすい制度のひとつがNISAです。
「NISAって何?」
「楽天証券の口座は作ったけど、その後が分からない」
「どの商品をどう買うの?」
そんな完全初心者向けに、最初の一歩からまとめています。
👉 【完全保存版】楽天証券でNISAを始めるロードマップ|何をしたら良いか分からない“完全初心者”でも、今日から始められる超実践ガイド
「もう少し円安になってから」
「株価が下がったら」
「余裕ができたら」
そう考えているうちに何年も経ってしまうのが、資産形成では意外と大きな損失になります。
まずは知る。
そして無理のない金額から始める。
それで十分です。
👦子どものお金こそ「20年後の購買力」で考える
インフレについて考えるとき、
特に意識したいのが教育資金です。
子どもが大学へ進学するのが10年後、15年後なら、
現在の「500万円」と将来の「500万円」の購買力が同じとは限りません。
実際の運用例も公開しています。
👉 【実録】4歳息子のジュニアNISA運用成績を公開します。学資保険では増えなかったお金。
さらに、これから子どもの教育資金を考えたい方はこちら。
👉 【保存版・無料】こどもNISAで“教育費の不安”を終わらせる方法
制度は変更される可能性があるため、利用時には最新の公式情報も必ず確認してください。
₿通貨分散という意味では「暗号資産」を知っておく選択肢も
そして、もうひとつ。
暗号資産をポートフォリオの一部として研究する考え方もあります。
もちろん、
ビットコイン=安全資産
ではありません。
価格変動は非常に大きく、短期間で大幅に下落する可能性があります。
だから私は、
「貯金を全部ビットコインにしよう」
なんてことは言いません。
ただ、
株式、債券、金、外貨、暗号資産など、それぞれの特徴を知ったうえで自分に必要か判断する
ことには意味があります。
まず小さなきっかけから知ってみたい方はこちら。
👉 「無料で1,500円分のビットコイン」が貰えるのに、何故やらないの?
※キャンペーン内容・条件・付与額等は変更または終了している場合があります。必ずリンク先で最新条件をご確認ください。
まとめ|守るべきは「100万円」という数字ではない
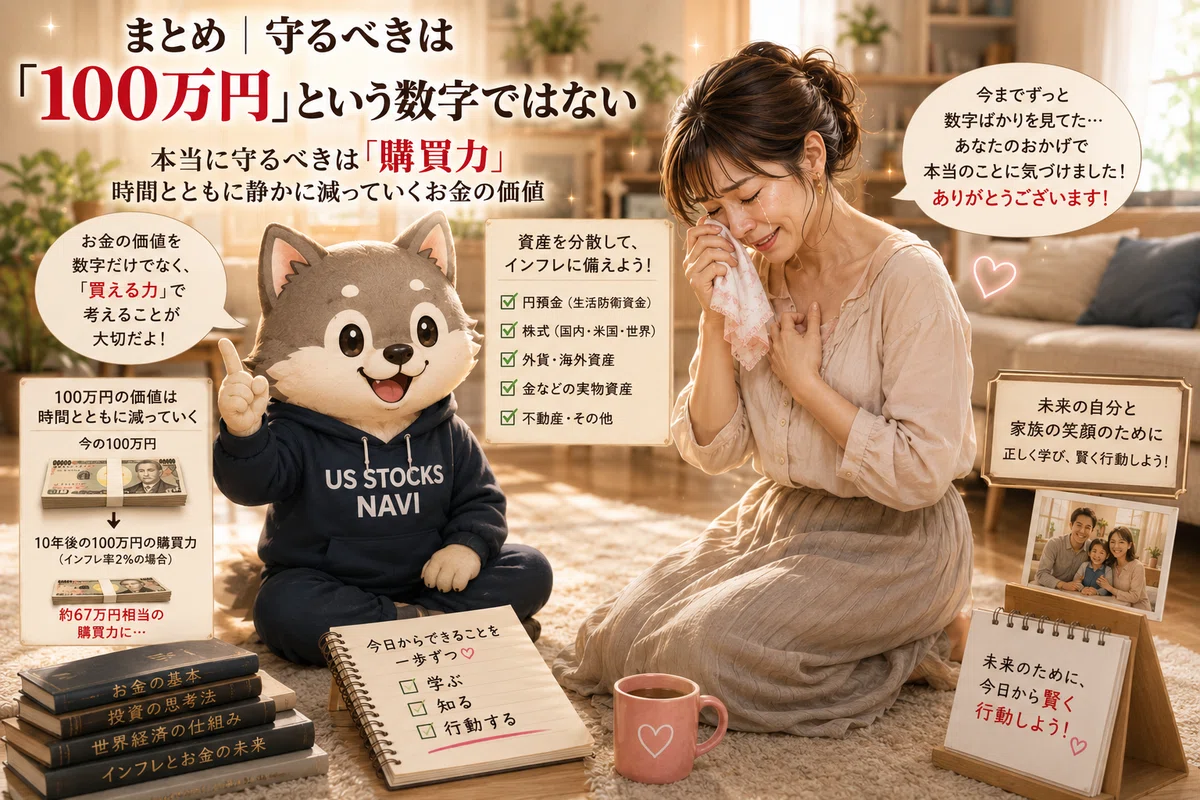
最後に、この記事で一番伝えたいことをまとめます。
100万円を100万円のまま残すこと。
それだけが資産防衛ではありません。
本当に守りたいのは、
その100万円で将来も同じだけの生活ができる「購買力」です。
インフレが続けば、
現金の額面が減らなくても購買力は低下します。
円安になれば、海外の商品や資源を購入する力が弱くなることがあります。
だからこそ、
「現金だから安全」ではなく、「何に対して安全なのか?」
まで考えてほしいのです。
円預金には円預金の役割があります。
株式にも役割があります。
外貨にも、金などの実物資産にも、それぞれ異なる役割があります。
未来の為替も株価も物価も、誰にも正確には分かりません。
だからこそ、
ひとつに賭けない。
円だけに偏らない。
ドルだけにも偏らない。
株だけにも偏らない。
自分の年齢、家族構成、収入、支出、投資期間、リスク許容度に合わせて、
資産そのものを分散する。
それが、不確実な時代を生き抜くための資産防衛だと私は考えています。
お金は、ただ貯めておくだけでは、物価上昇によって実質的な価値が目減りする。
10年後、
「あのとき知っていれば……」
と後悔するのか。
それとも、
「あのとき少し勉強して、資産の置き場所を考えておいて良かった」
と思えるのか。
その差は、
今日、自分のお金について考えるかどうか
から始まるのかもしれません。
本記事は経済・金融・資産形成に関する一般的な情報提供を目的としており、特定の金融商品・株式・外貨・暗号資産等の購入や売却を推奨するものではありません。
株式、投資信託、外貨、金、暗号資産等には価格変動や為替変動などによる元本割れの可能性があります。また、将来のインフレ率・為替レート・金融政策を正確に予測することはできません。
投資を行う際は最新の情報・制度・手数料・リスク等をご自身で確認し、最終的な投資判断はご自身の責任で行ってください。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

