
【知らないと家計を直撃】もし日本の政策金利が2.5%になったら?住宅ローン・預金・国債・NISAに起きること

「日本で金利2.5%なんて、本当にあるの?」
少し前までなら、そう思った人も多かったはずです。
しかし、日本はすでに「金利のない世界」から動き始めています。
2026年7月31日時点で、日本銀行は政策金利である無担保コールレート(オーバーナイト物)を1.0%程度で推移させる方針を決定しています。
さらに日銀は2026年7月の展望レポートで、経済・物価情勢に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していくとの考えを示しています。
つまり、
「これからも日本の金利はずっと低い」
と決めつけて家計や資産運用を設計するのは、少し危険になってきました。
こんにちは。
経済・株式投資・資産形成を発信している
US STOCKS NAVIです🐺
今回は思考実験として、
もし将来、日本の政策金利が2.5%まで上昇したら?
という世界を考えてみます。
これは「政策金利が2.5%になる」と予測する記事ではありません。
ただ、もしそこまで金利が上がった場合、
預金する人には追い風。
借金している人には逆風。
そして資産運用の常識そのものが変わる可能性があります。
住宅ローンを抱えている人。
これから家を買う人。
銀行預金中心の人。
NISAで投資している人。
どの人にも関係する話です。
そもそも「政策金利」って何?
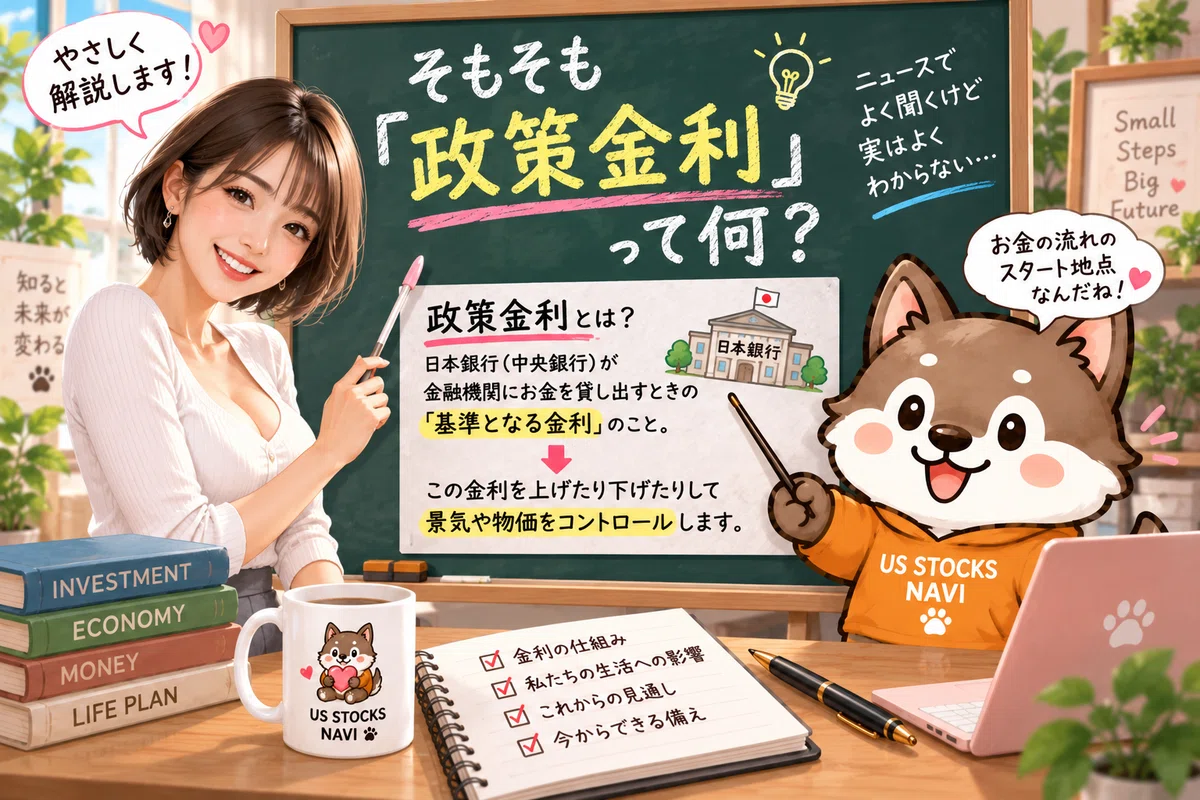
難しく考えなくて大丈夫です。
ざっくり言えば、
日本銀行が金融市場の短期金利を誘導するときの中心となる金利
です。
政策金利が動くと、
政策金利
↓
市場金利
↓
銀行の預金金利・貸出金利
↓
住宅ローン・企業融資
↓
消費・設備投資
↓
景気・物価
という形で、少しずつ私たちの生活へ影響していきます。
2025年12月には0.75%程度、そして2026年6月には1.0%程度へ引き上げられました。
すでに「金利上昇」は仮想の話ではなくなっています。
では、ここからさらに政策金利が2.5%まで上がったら、何が起きるのでしょうか。
① 銀行にお金を預けるだけでも利息が増える世界へ
まず恩恵を受けやすいのが、
現金・預金を多く持っている人
です。
政策金利が上昇すると、銀行側も普通預金や定期預金の金利を引き上げやすくなります。
仮に将来、
普通預金 年1.5%
定期預金 年2.5%
という銀行商品が登場したとしましょう。
※あくまでシミュレーションです。政策金利が2.5%になれば預金金利が必ずこの水準になるという意味ではありません。
たとえば1,000万円を年1.5%で預けた場合、
年間利息は税引前で、
約15万円。
年0.1%なら、
約1万円。
その差は年間約14万円です。
「銀行に置いておくだけなのに?」
という世界になってきます。
特に現金を多く保有する世帯にとって、金利上昇は必ずしも悪いニュースではありません。
実際、日本銀行の田村審議委員も、金利引き上げについて、
借入超過の主体は負担が増える一方、貯蓄超過の主体では受取利息が増える
という基本構造を説明しています。
つまり金利上昇とは、
すべての人が損するイベントではない
のです。
② 個人向け国債が一気に面白くなる可能性
次に注目したいのが、
個人向け国債
です。
特に、
「変動10年」
は金利上昇局面との相性を考えやすい商品です。
財務省によると、個人向け国債「変動10年」の適用金利は半年ごとに見直され、
基準金利 × 0.66
で決まります。
最低金利は年0.05%です。
さらに、
・最低1万円から購入可能
・半年ごとに利払い
・発行から1年経過後は中途換金可能
・中途換金時も額面100円につき100円で償還
という特徴があります。
ただし中途換金すると、原則として直前2回分の利子相当額が差し引かれます。
ここで大切な注意点があります。
「政策金利2.5%なら変動10年が2.9%になる」
とは限りません。
変動10年は政策金利ではなく、
10年国債市場の基準金利
をもとに決まるからです。
たとえば変動10年の適用金利を2.9%と仮定するなら、現在の「基準金利×0.66」という算式では、単純計算で基準金利は約4.39%必要です。
同様に固定5年は、
基準金利-0.05%
なので、3.5%になるには基準金利がおよそ3.55%必要です。
したがって、
「政策金利2.5% → 国債2.9%」
ではなく、
政策金利上昇
→ 市場金利上昇
→ 国債利回り上昇
→ 個人向け国債の適用金利上昇
と理解するのが正確です。
それでも長期金利が大きく上昇する世界になれば、
「リスクを取って株を買わなくても、ある程度の利息を受け取れる」
という選択肢が以前より魅力的になる可能性があります。
③ 一方、住宅ローン世帯にはかなり重い話になる
ここからが重要です。
預金者が喜ぶ一方、
お金を借りている人には金利上昇が逆方向に働きます。
特に注意したいのが、
変動金利型住宅ローン
です。
住宅ローン金利が上がれば、同じ5,000万円を借りても支払額は大きく変わります。
たとえば、
借入5,000万円
返済期間35年
元利均等返済
ボーナス返済なし
という単純な条件で試算します。
金利1%なら、
月々約14.1万円
金利4%なら、
月々約22.1万円
です。
差額は、
毎月約8万円。
年間なら、
約96万円。
※借入当初から各金利が適用される単純比較。実際の既存ローンでは残高、残存期間、金利見直し方式、返済額見直しルールなどによって結果は異なります。
ここまで来ると、
「ちょっと節約すれば大丈夫」
という金額ではありません。
④ 「政策金利2.5%=住宅ローン4%」でもない
ここも誤解されやすいポイントです。
政策金利が2.5%になったからといって、
住宅ローン金利が必ず4%になるわけではありません。
銀行の住宅ローン金利は、
市場金利
銀行の調達コスト
競争環境
信用リスク
優遇幅
固定か変動か
など複数の要素によって決まります。
したがって、
政策金利2.5%、住宅ローン4%
という数字も「ストレスシナリオの一例」と考えてください。
大切なのは具体的な数字を当てることではありません。
重要なのは、
金利が上昇すれば、借入コストも上昇する方向へ圧力がかかる
という構造を理解することです。
⑤ 住宅価格にも影響する可能性がある
金利上昇の怖さは、住宅ローン返済だけではありません。
住宅購入者が、
「月15万円なら払える」
と考えていたとしましょう。
住宅ローン金利が上がると、同じ15万円の返済額でも借りられる金額が小さくなります。
すると、
借入可能額が減る
↓
購入できる住宅価格が下がる
↓
住宅購入需要が弱くなる
↓
一部地域では住宅価格への下押し圧力になる
可能性があります。
特に影響を受けやすいのは、
・借入比率の高い物件
・利回りの低い投資物件
・価格上昇を前提に購入された物件
・需要の弱い地域
などです。
不動産投資ではさらに注意が必要です。
⑥ 不動産投資は「家賃-金利」の戦いになる
たとえば物件利回りが4%でも、
借入金利が1%なら、
単純な金利差は3%あります。
ところが借入金利が4%近くなれば、
利回り4%
-借入金利4%
で、
金利差だけならほぼゼロ。
もちろん実際にはここから、
管理費
修繕費
固定資産税
空室
保険
仲介手数料
などが発生します。
つまり、
「借金をすればするほど儲かりやすい世界」から、「借金の使い方を間違えると一気に苦しくなる世界」
へ変わります。
レバレッジは利益を増幅させます。
しかし同時に、
損失やキャッシュフロー悪化も増幅させる
ことを忘れてはいけません。
⑦ 株式市場にも影響する
そしてUS STOCKS NAVIとして忘れてはいけないのが、
株式投資への影響
です。
一般論として金利が上昇すると、
預金
国債
債券
などの期待収益率が上がります。
すると投資家から見れば、
「株でリスクを取らなくても、国債である程度もらえるなら、それでよくない?」
という選択肢が生まれます。
これは株式の相対的な魅力を低下させる要因になります。
さらに企業側も借入金利が上昇するため、
資金調達コスト上昇
→ 設備投資減少
→ 利益圧迫
という影響を受ける可能性があります。
特に、
・借入金の多い企業
・不動産関連
・高PER成長株
・将来利益への期待が大きい銘柄
などは、金利上昇の影響を受けやすくなることがあります。
逆に銀行など金融機関では、貸出金利上昇によって利ざや改善が期待されるケースがあります。
つまり、
金利上昇=日本株全部暴落
という単純な話でもありません。
⑧ 円高になる可能性もある
もう一つ見逃せないのが、
為替
です。
日本の金利が上昇し、海外との金利差が縮小すれば、理論上は円を保有する魅力が相対的に高まり、
円高方向の要因
になることがあります。
米国株投資家にはここが重要です。
たとえば米国株がドルベースで10%上昇しても、その間に大きく円高になれば、
円換算した利益は小さくなる
可能性があります。
逆に輸入品や海外旅行などでは、円高がメリットになることもあります。
ただし為替は金利差だけで動くものではありません。
景気、物価、財政、地政学リスク、投資家心理など大量の要因が絡むため、
「日銀利上げ=必ず円高」
とも限りません。
⑨ じゃあNISAをやめて預金すればいい?
ここで、
「預金金利が上がるなら、もうNISAなんて必要なくない?」
と思うかもしれません。
私はそうは考えていません。
なぜなら、
預金と株式では役割が違う
からです。
仮に預金金利が1.5%になったとしても、物価上昇率が2%なら、
実質的な購買力ではまだ十分ではない可能性があります。
一方、全世界株式などの株式インデックスは価格変動リスクがありますが、
長期的には世界企業の成長による資産拡大を狙うものです。
つまり、
預金 vs 投資
ではありません。
重要なのは、
「そのお金をいつ使うのか?」
です。
US STOCKS NAVI流「お金の3つの箱」
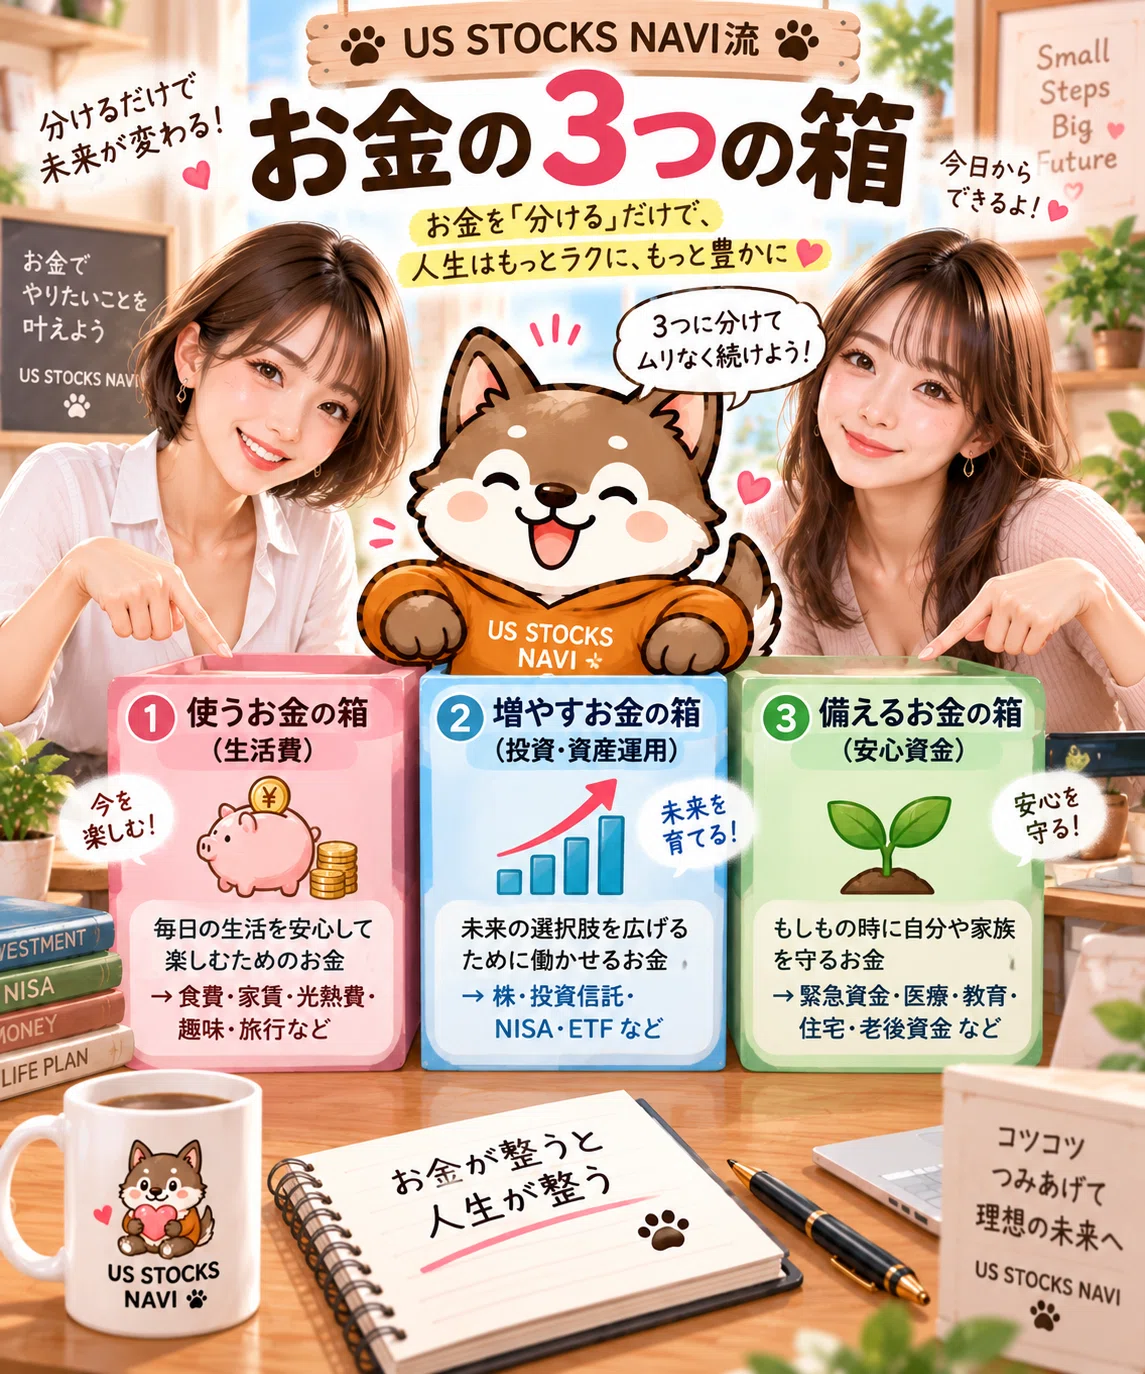
初心者なら、資産を大きく3つに分けて考えると分かりやすいです。
① すぐ使うお金
生活費、生活防衛資金、近いうちに使う予定のお金。
→ 普通預金など
安全性・流動性を優先。
② 数年は使わないけれど、減らしたくないお金
住宅購入資金、教育資金など、元本割れをできるだけ避けたい資金。
→ 定期預金・個人向け国債など
特に金利上昇局面では、個人向け国債「変動10年」が選択肢になりやすくなります。
財務省によれば、変動10年は半年ごとに実勢金利に応じて適用利率が変わります。
③ 10年、20年先へ育てたいお金
老後資金など長期間使わない資金。
→ NISAを活用した全世界株式などのインデックス投資
短期的な価格変動を受け入れながら、長期的な世界経済の成長を取りにいく。
このように、
目的によって金融商品を使い分ける。
これが非常に重要です。
金利2.5%時代に備えて、今からやっておきたい3つのこと
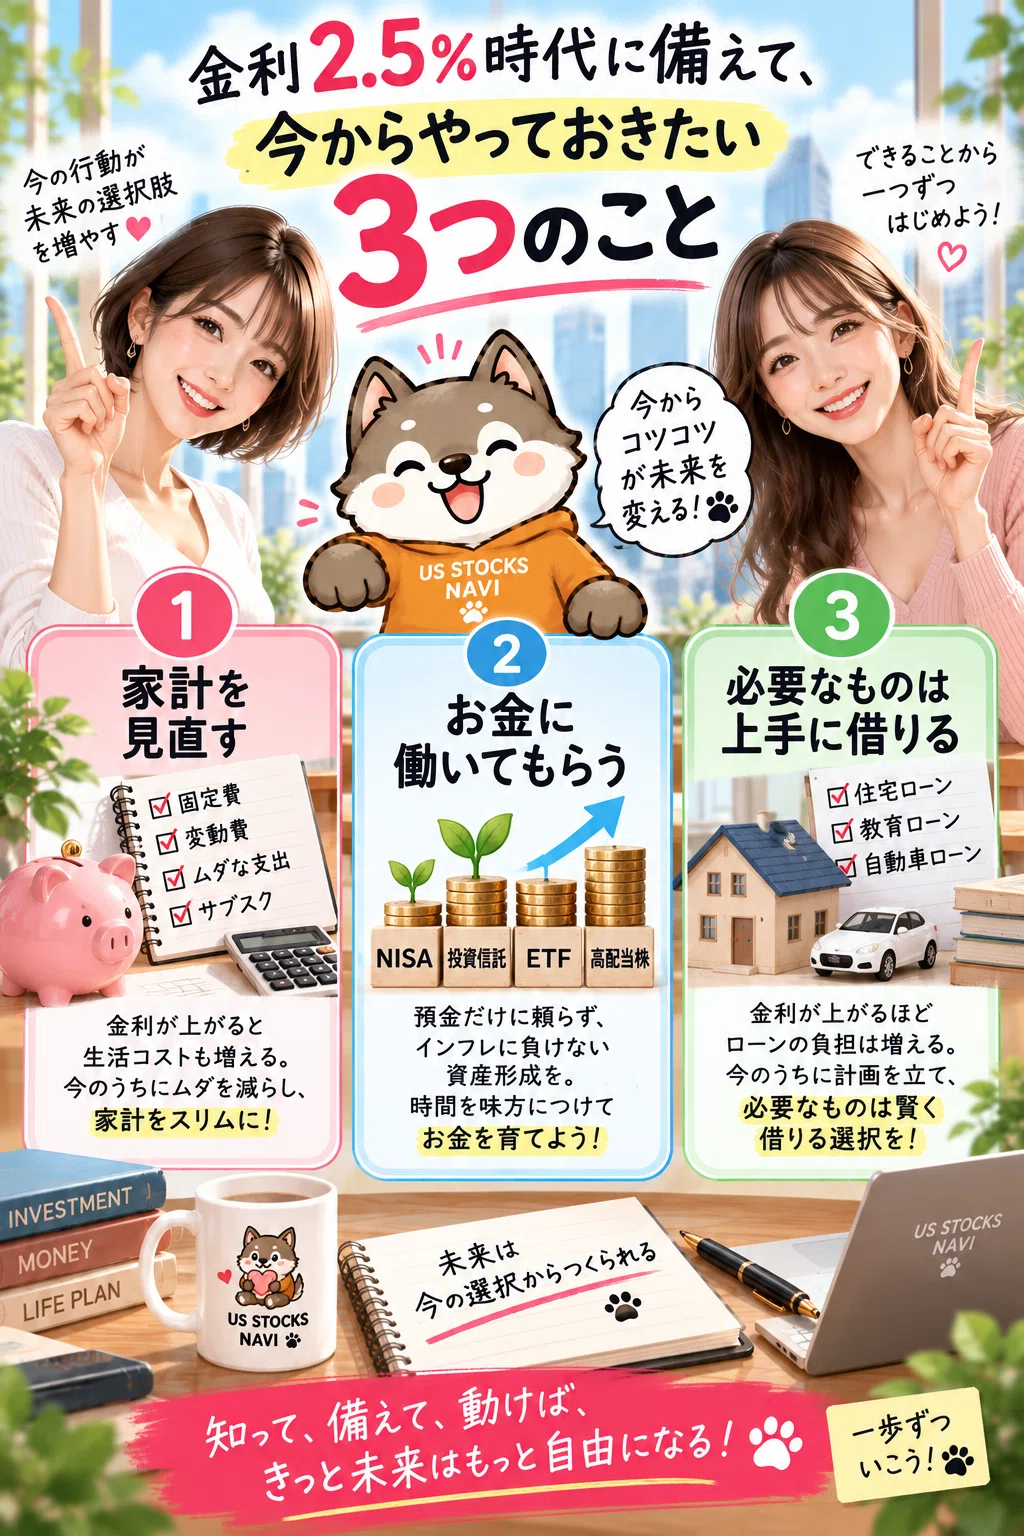
私なら、次の3つを意識します。
① 借金・レバレッジを安易に増やさない
低金利時代には、
「借りられるだけ借りる」
という戦略が合理的に見える場面もありました。
しかし金利環境が変われば、その常識も変わります。
特に変動金利のローンを利用している人は、
金利がさらに1%、2%上昇しても返済できるか
一度シミュレーションしておきたいところです。
② 0.1%の金利差ばかり追わない
預金金利が上がってくると、
A銀行1.4%
B銀行1.5%
C銀行1.6%
のような比較が増えるでしょう。
もちろん比較は大切です。
しかし資産形成全体で考えるなら、
もっと重要なのは資産配分です。
1,000万円の預金金利を0.1%改善しても、税引前で年間約1万円の差です。
それ以上に、
「現金を持ちすぎていないか」
「逆に株式へ入れすぎていないか」
「住宅ローンの金利上昇に耐えられるか」
を確認する方が重要な場合があります。
③ 自分のお金に「目的」をつける
これが一番大切です。
すぐ使うお金。
5年後に使うお金。
20年後に使うお金。
全部を同じ金融商品に入れる必要はありません。
預金・国債・NISAは敵同士ではありません。
役割が違うだけです。
実は日銀自身も「家計への影響」を分析し始めている
ここはかなり重要です。
日本銀行の2026年7月展望レポートには、
「政策金利の引き上げが家計に及ぼす影響」
というBOXが設けられています。
日銀の田村審議委員も、世帯主の年齢別に見ると、住宅ローンを抱える世帯が多い40歳代以下では負債が大きくなりやすく、50歳代以上では貯蓄超過になりやすいと説明しています。
つまり金利上昇は、
日本人全員に同じ影響を与えるわけではありません。
住宅ローン3,000万円の人。
住宅ローン5,000万円の人。
借金ゼロで預金3,000万円の人。
株式を5,000万円持っている人。
当然、影響はまったく違います。
だからこそ、
「日銀がどうするか」を当てることより、「金利が上がっても困らない家計」を作ることの方が大切
だと僕は考えています。
まとめ|金利2.5%の世界は「貯金する人」と「借りる人」の景色を変える
もし将来、日本の政策金利が2.5%まで上昇したら、
預金金利が上がる可能性がある。
国債利回りが上昇する可能性がある。
住宅ローン負担が増える可能性がある。
不動産価格に下押し圧力がかかる可能性がある。
株式のバリュエーションにも影響する。
為替にも影響する。
つまり、
私たちのお金を取り巻く環境が丸ごと変わる可能性があります。
そして最も避けたいのは、
金利が大きく上がってから、
「住宅ローン、こんなに上がるなんて知らなかった……」
「もっと早く資産運用を勉強しておけばよかった……」
と気づくことです。
未来の金利は誰にも正確には分かりません。
だからこそ、
当てるのではなく、備える。
これが資産形成では大切です。
⚠️「まだ大丈夫」が、一番怖いかもしれない
住宅ローンの返済は何十年と続きます。
NISAも10年、20年、30年という長い時間軸で考える制度です。
その間ずっと、
今と同じ金利環境が続く保証はありません。
もし住宅ローン金利が上がったら?
もし預金金利がさらに上がったら?
もし円高になったら?
もし株価が金利上昇によって調整したら?
そのとき初めて勉強するのでは、選択肢が狭くなっている可能性があります。
だから私は、
何も起きていない今こそ、お金を勉強するタイミング
だと思っています。
「NISAを始めたい。でも何からやればいいか分からない」
という完全初心者の方は、まずこちら👇
🔰楽天証券でNISAを始めたい方へ
【完全保存版】楽天証券でNISAを始めるロードマップ
何をしたら良いか分からない“完全初心者”でも、今日から始められる超実践ガイド
「そのうちやろう」と思っている間にも、時間は過ぎていきます。
金利が本格的に上がってから慌てるより、
今のうちに自分のお金の守り方・増やし方を知っておく。
その差が10年後、大きな差になっているかもしれません。
🏠住宅ローンがある人は、こちらも一度読んでおきたい
「自分の住宅ローン、本当にこのままで大丈夫?」
少しでもそう思ったなら、金利がさらに上昇してからではなく、余裕があるうちに知識を入れておくことをおすすめします。
📕住宅ローンで「絶対に損したくない人」が読む本
Amazon
楽天
📕新訂住宅ローンの教科書【改訂版】
Amazon
楽天
📕元銀行員と借換え専門のコンサルタントが書いた住宅ローン借換えの教科書
Amazon
楽天
金利が上昇して返済額が家計を圧迫してから、
「借り換えておけばよかった」
と後悔しても、審査条件や家計状況によっては思い通りに動けない可能性があります。
今すぐ借り換える必要がある、という意味ではありません。
でも、
自分のローンが金利上昇にどれだけ耐えられるのか。
これは今のうちに確認しておきたいところです。
💰お金の基礎から勉強したい人へ
📗【改訂版】本当の自由を手に入れる お金の大学
Amazon
楽天
📗漫画 お金の大冒険 黄金のライオンと5つの力
Amazon
楽天
📗イラストと図解で丸わかり!世界一やさしい新NISAの始め方
Amazon
楽天
お金の知識は、
「危機が起きてから調べるもの」ではなく、「危機が起きる前に身につけておくもの」。
知らなかったことで何十万円、何百万円という差になる前に、少しずつでも勉強しておきたいですね。
🐺そして、投資時間をもっと楽しく。
最後にUS STOCKS NAVIからお知らせです🩷
投資は数字だけ追い続けると疲れてしまいます。
だからこそ、
毎日の投資時間そのものを楽しんでほしい。
そんな思いからUS STOCKS NAVIオリジナルグッズを作っています🐺
🩷【新作追加】このハート、反則級にかわいい。US STOCKS NAVIオリジナルグッズに「ハートシリーズ」が仲間入りしました🐺
🐺US STOCKS NAVIオリジナルグッズ誕生!毎日の「投資時間」がもっと楽しくなる。
金利が上がっても。
株価が下がっても。
相場が難しくなっても。
大切なのは、
知識を身につけ、自分で考え、長く市場に残り続けること。
一緒にお金の知識をアップデートしていきましょう🐺📈
US STOCKS NAVI
※政策金利2.5%、預金金利1.5%・2.5%、住宅ローン金利4%、各国債利回りなどは将来を保証する予測ではなく、金利上昇時の影響を理解するための仮定・シミュレーションを含みます。
※預金金利、住宅ローン金利、国債利回りは政策金利と1対1で連動するものではありません。
※住宅ローン返済額は借入条件、残高、残存期間、返済方式、金融機関の商品設計などによって異なります。
※投資には元本割れのリスクがあります。最終的な投資・借入・借り換え等の判断は、ご自身の状況を確認したうえで行ってください。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

