外貨準備の「中身」が変わった ― ドル離れとゴールドシフトの最新データ

📌 今日のポイント
・外貨準備の「量」だけでなく「中身」が激変しています。ドルの比率は2000年の71%から2026年Q1には56%まで低下しました
・トランプ関税で東南アジア通貨に圧力がかかっていますが、新興国の外貨準備は短期外債の135%をカバーしており、1997年型の危機とは状況が異なります
・外貨準備データを投資判断に使う3つの具体的チェックポイントを整理しました
■ 広瀬氏の記事のエッセンス
今回の記事は「外貨準備」の基本構造を解説しています。テーマの骨格は3段階です。
まず、外貨準備とは何か(定義と構成要素)。次に、それが通貨危機でどう使われるか(防衛メカニズム)。そして、新興国の準備がどう変化してきたか(過去30年の改善トレンド)。
記事の結論は、主要新興国は以前より通貨ショックへの備えが厚くなっているという点です。この記事を読んでいない方でも、以下の補足は単独で読めるように書いています。
■ 外貨準備の「中身」が激変している ― ドル離れとゴールドシフト
広瀬氏の記事では外貨準備の役割と「量」の改善に焦点が当たっていましたが、ここ数年で見逃せないのは「構成比」の変化です。
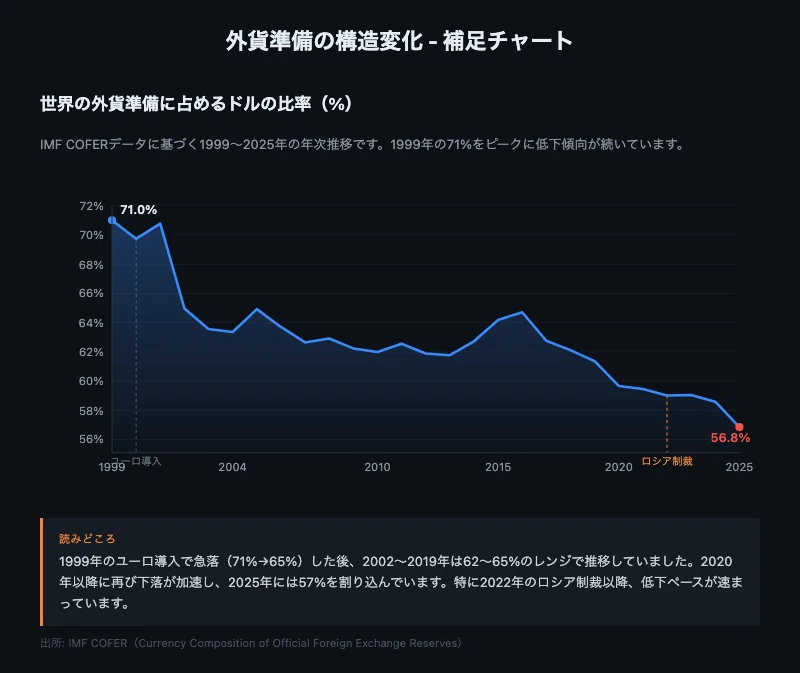
IMFのCOFERデータによると、世界の外貨準備に占めるドルの比率は1999年の71%をピークに低下が続いています。2010年に62%、2020年に60%、そして2025年には57%まで下がりました。26年間で15ポイントの低下です。
この流れを決定づけたのが2022年のロシア制裁です。ロシアの外貨準備約6,400億ドルのうち半分以上が西側諸国によって凍結されました。ただし国内金庫に保管されていた約1,200億ドル相当の金は凍結を免れました。
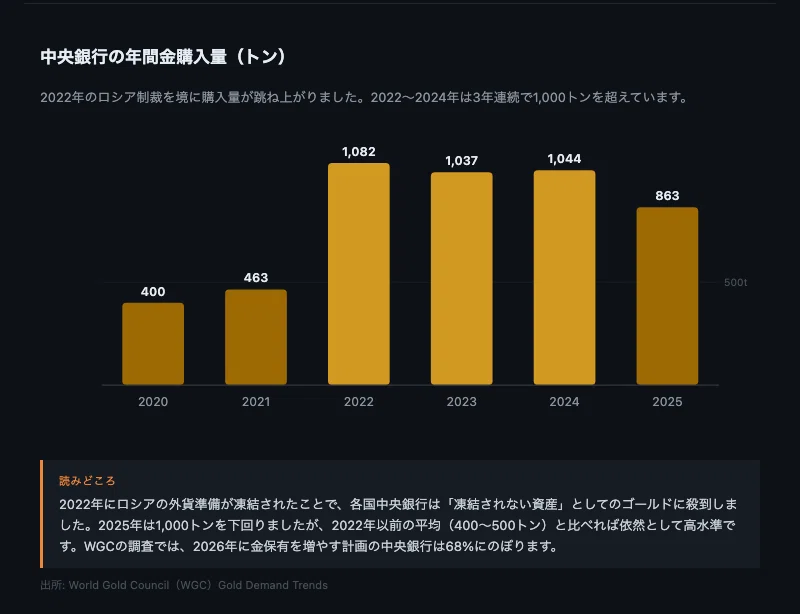
この出来事は各国中央銀行に「ドル建て資産は政治リスクを伴う」という認識を植え付けました。2022年以降、中央銀行の金購入量は年間1,000トン超が3年連続で続き、2025年も863トンと高水準を維持しています。世界金協会の調査では、2026年に金保有を増やす計画の中央銀行は68%に達しています(2025年は62%)。
金価格は2026年4月9日時点で1オンス4,743ドル。1月には5,595ドルの史上最高値をつけました。関税リスクや地政学的緊張が安全資産としての金需要を支えています。
ひらたく言えば、外貨準備の世界で「ドル一強」の時代は静かに終わりつつあります。このペースが続けば2030年には50〜52%まで下がる可能性があり、金・ユーロ・人民元がその穴を埋めると見られています。
■ トランプ関税が外貨準備の真価を試している ― 2026年のストレステスト
広瀬氏が指摘した「新興国の外貨準備は改善している」という点を、この1年間リアルタイムでテストしてきたのがトランプ関税です。
2025年4月の「解放の日」(liberation day)で、東南アジア6カ国に32〜49%の加重平均関税が課されました。ベトナム株は1日で約7%下落し、ドンは過去最安値を更新。タイバーツも急落しました。
しかし1997年のアジア通貨危機のような連鎖的な崩壊には至りませんでした。新興国全体の外貨準備が短期外債の135%をカバーしており、通貨防衛の余力が十分にあったためです。
その後、2026年2月に米最高裁がIEEPAに基づく関税を違憲と判断(6対3)。トランプ政権は通商法第121条に基づく暫定10%の世界一律関税に切り替えました。関税率は大幅に低下しましたが、Section 232に基づくセクター別関税は残っており、不透明感は続いています。
興味深いのはドルの動きです。通常、関税は自国通貨高を招くはずですが、主要通貨バスケットに対するドル指数(DXY)は2025年1月の109台から2026年4月には99前後へ、約10%下落しています。ユーロやポンドに対してドルは明確に弱くなりました。BIS(国際決済銀行)は、FXヘッジのポジション調整と米国の財政持続可能性への疑問が、従来のセオリーを覆していると分析しています。
ただし対円ではドルは依然として高止まりしています。日米金利差が縮まりきらないため、円だけが「ドル安の恩恵」を受けにくい構図です。ドルの強さ・弱さは相手通貨によって異なる点に注意が必要です。MSCIの新興国通貨指数のボラティリティは2025年半ばに数十年ぶりの低水準を記録しました。
外貨準備が「いざという時の防衛資金」だとすれば、この1年はまさにその備えが試された局面でした。結果として、新興国の防衛資金は枯渇しませんでした。
■ 巨大保有国の意外な死角 ― 日本と中国の最新動向
外貨準備の世界ランキングでは、中国が3.34兆ドル(2026年3月末)で首位、日本が1.37兆ドルで2位です。この2カ国だけで世界の外貨準備の約3分の1を占めています。
しかし「多ければ安心」とは言い切れません。
中国の準備は2026年2月に3.43兆ドルまで増加した後、3月に857億ドル減少しました。10年ぶりの大幅減です。ドル高と金融資産の下落が時価評価を押し下げたことが主因ですが、資本流出圧力の存在も示唆しています。中国の外貨準備は約3分の2がドル建て資産とされており、脱ドル化を進めたくても自国の準備が巨大すぎて急には動けないジレンマを抱えています。
日本も3月に359.7億ドル減少し、2025年12月以来の低水準となりました。日本の外貨準備の大半は米国債で運用されています。円安が進行する局面で円買い介入に使えば準備は減りますが、米国債を売ることになるため、日米関係にも影響します。
外貨準備を「量」で見れば日中はトップクラスですが、その「使い勝手」には制約があります。投資家が新興国を評価する際、単純な準備額だけでなく、実際に動かせる流動性の厚みを見る必要があるのはこのためです。
■ 投資家のための外貨準備チェックリスト
外貨準備データは、新興国ETFや個別株への投資判断に使える実用的な指標です。以下の3つのチェックポイントで「通貨リスクの安全弁」を確認できます。
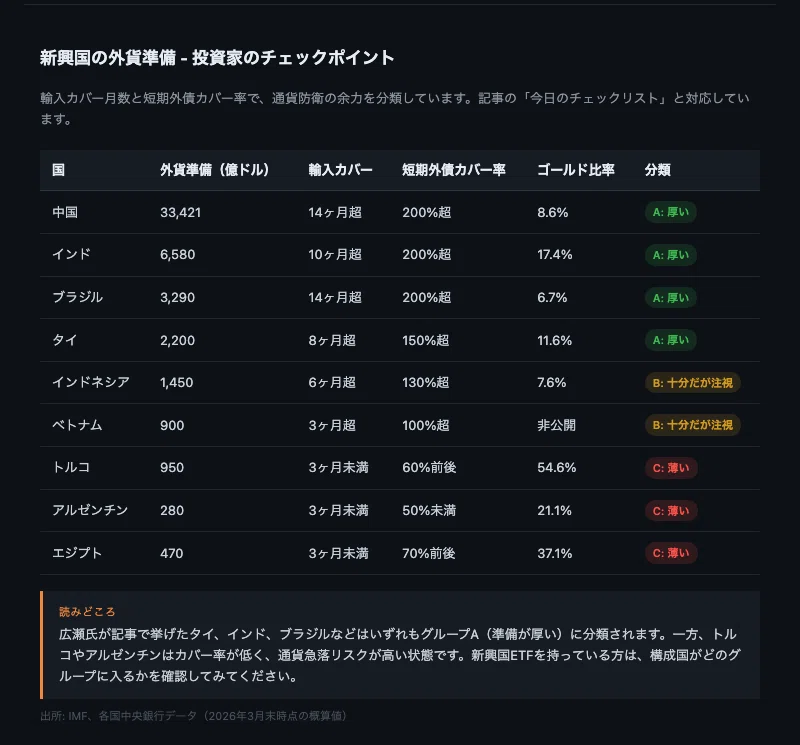
1. 輸入カバー月数(外貨準備 ÷ 月間輸入額)
目安は3ヶ月分以上。これを下回る国は通貨急落時に輸入決済が滞るリスクがあります。
2. 短期外債カバー率(外貨準備 ÷ 1年以内に返済期限が来る外貨建て債務)
目安は100%以上。現在の新興国平均は135%で、1997年のアジア危機時とは比較にならないほど改善しています。
3. 準備資産の構成比(ドル比率・ゴールド比率)
ゴールド比率が高い国は制裁リスクへの耐性が高く、ドル比率が過度に高い国はドル安局面で評価損を被るリスクがあります。
この3指標でポートフォリオ内の新興国エクスポージャーを点検してみてください。
■ まとめ
広瀬氏の記事は外貨準備の「基本」と「量的な改善」を押さえた内容でした。この補足では「中身の変化」「2026年のストレステスト」「実際の投資判断への活用法」の3点を加えました。
外貨準備は量が増えただけではなく、構成比が大きく変わっています。ドル一強の時代は終わりつつあり、ゴールドの存在感が増しています。同時に、トランプ関税という現在進行形のストレスにも新興国は耐えている。この2つの事実は、新興国投資の見方を更新する材料になります。
■ 今日のチェックリスト
ポートフォリオに新興国関連の資産がある方は、以下の3グループに分けて点検してみてください。
グループA「準備が厚い国」: 輸入カバー6ヶ月以上かつ短期外債カバー率150%超(例: インド、タイ、ブラジル)
→ 関税ショックでも通貨防衛余力あり。押し目は拾いやすい環境です
グループB「準備は十分だが関税の直撃を受けている国」: カバー率100%超だがトランプ関税30%以上(例: ベトナム、インドネシア)
→ 短期は通貨安圧力。次の四半期の外貨準備増減を確認してから判断しても遅くありません
グループC「準備が薄い国」: 輸入カバー3ヶ月未満(例: トルコ、アルゼンチン、エジプト)
→ 通貨急落リスクが高く、外貨準備データの改善が見えるまでは慎重に
次のアクション: IMFが7月に公表する2026年Q2のCOFERデータで、ドル比率が55%を割り込むかどうかが次の分岐点です。割り込めばゴールド関連資産への資金シフトがさらに加速する可能性があります。
───
Xでも速報を出しています→ https://x.com/masayuki_konno
広瀬AIについて詳しくはこちら→
※本記事はAIによる分析であり、広瀬隆雄氏本人の見解ではありません。
いいなと思ったら応援しよう!
 ありがとうございます!。
この記事は noteマネー にピックアップされました

