【毎日投稿25日目】オルカンに毎年240万円を新NISAで投資したら、8年後の利益はどうなるか

新NISAでオルカンを年240万円ずつ積み立てて、8年で生涯枠を埋め切ったら評価額はどうなるか。
自分が実際に投資していくうえでの参考にしたくて、Claude(AI)と一緒に計算してみました。
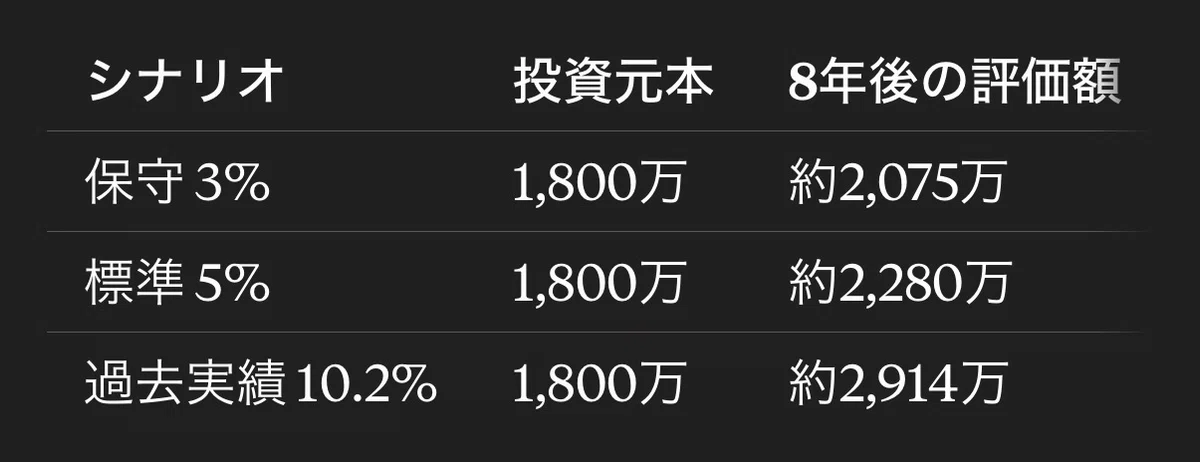
先に結論の骨だけ言うと、8年で生涯枠1,800万円をちょうど使い切る形になり、標準的な利回り(年5%)なら8年後の評価額は約2,280万円。
ただし最後の年だけは投資できる額が減ります。ここも含めて、制度どおりの現実的な数字を出していきます。
数字はClaudeとの壁打ちで詰めました。想定利回りの前提出しから複利計算、制度枠との突き合わせまで、対話しながら組み立てています。
あくまで自分の判断材料として並べたものですが、同じことを考えている人の役にも立てばと思って記事にしました。
念のため補足しておくと、自分はオルカン一本というわけではなく、ほかの投資先とも組み合わせて資産を持っています。
なのでこの記事は「オルカンを買うべき」とおすすめするものではありません。
あくまで、一つの銘柄を新NISAの枠いっぱいまで積んだらどうなるかを試算してみた、という話として読んでもらえればと思います。
まず前提を確認する
オルカン(eMAXIS Slim 全世界株式・オール・カントリー)は、これ1本で世界中の株式に分散投資できるインデックスファンドです。
三菱UFJアセットマネジメントが運用しており、2026年現在の新NISAで上位の人気を誇ります。
年間240万円は、
新NISAのつみたて投資枠(年120万円)と、
成長投資枠(年240万円)
を組み合わせて積み立てる想定の金額です。
成長投資枠だけだと生涯1,200万円までなので、1,800万円をすべて埋めるには、つみたて投資枠との併用が前提になります。
利回りは出典によって幅があります。連動対象であるMSCIオール・カントリー・ワールド・インデックス(配当込み・円換算ベース)の過去20年の平均年率利回りは約10.2%。一方で直近15年(2011年7月〜2026年7月)のCAGRベースでは年利8.31%を目安とする見方もあります。
過去の実績がそのまま未来に続く保証はどこにもないので、この記事では『保守(3%)』『標準(5%)』『過去実績(10.2%)』の3シナリオを並べます。強気の数字だけ見て判断しないための並記です。
8年でちょうど生涯枠を埋め切る
新NISAの生涯で使える非課税枠は1,800万円(うち成長投資枠で使えるのは1,200万円)です。年240万円ペースで積み立てると、この枠を8年で使い切る計算になります。
累計はこう進みます。
・5年目終了:1,200万円
・7年目終了:1,680万円
・8年目:残り120万円で1,800万円に到達 → 満枠
きれいに8年で終わるように見えますが、注意点が一つ。8年目は240万円ではなく120万円しか投資できません。7年間240万円ずつ+8年目に120万円で、ちょうど生涯枠にぴったり収まる形です。この記事はこの前提で計算します。
8年後の評価額:複利で回すとこうなる
年初に一括で投資し、複利で運用したと仮定した試算です(税引き前、信託報酬は簡略化のため未計上)。
年ごとの評価額の伸びは、標準シナリオ(5%)だとこう推移します。
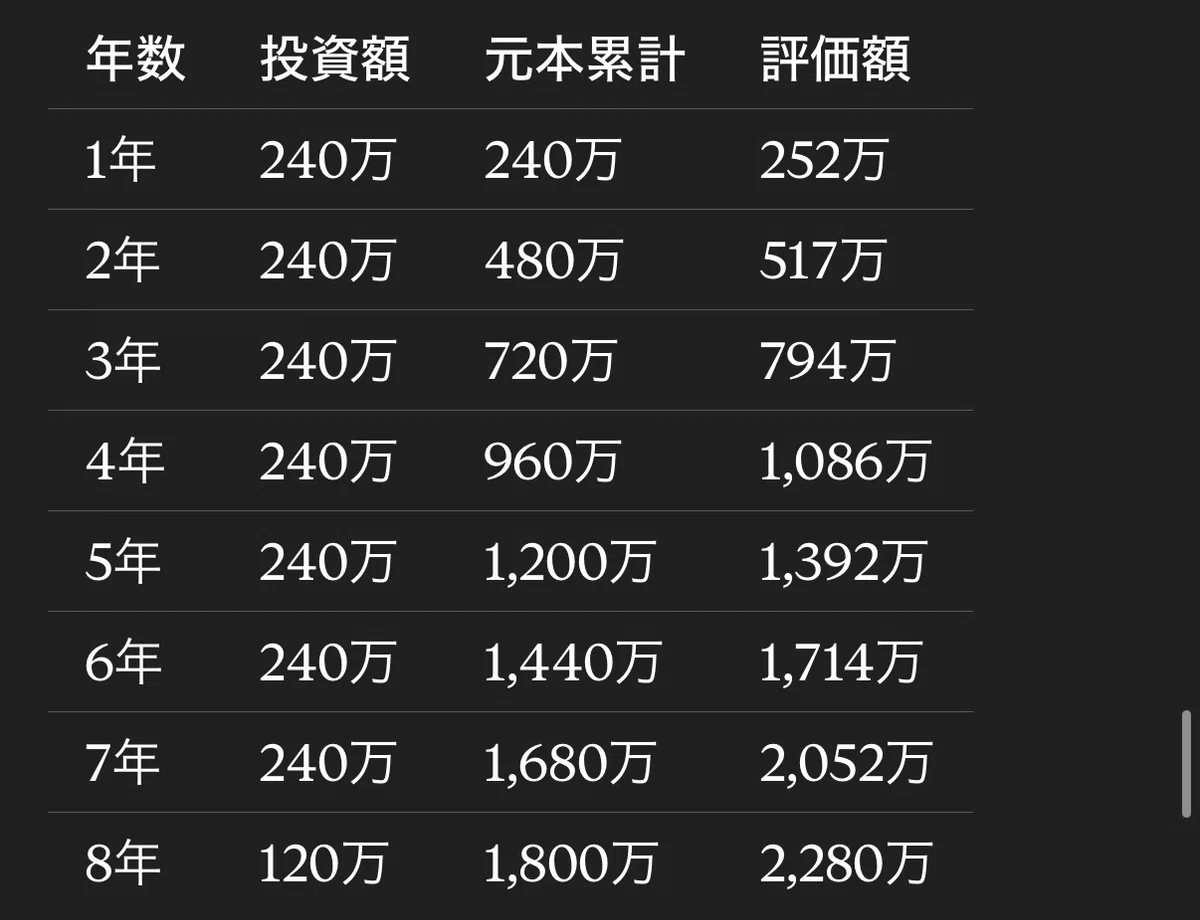
ここが複利の効きどころです。標準シナリオの利益480万円のうち、序盤に入れたお金ほど長く市場に置かれ、雪だるま式に増えていきます。
1年目に入れた240万円は8年間ずっと働き続けるのに対し、8年目の120万円は1年しか働けない。同じ枠でも『早く入れるほど複利が乗る』という構造がそのまま数字に出ています。
そして利益はまるまる非課税です。標準シナリオの480万円を課税口座で得た場合、約20%(約97万円)が税金で引かれます。それがゼロになる。この非課税メリットこそが新NISAの本体です。
見落としがちな3つの注意点
数字がきれいに並ぶと忘れがちですが、現実には次の点が効いてきます。
①利回りは毎年一定ではない
過去実績10.2%はあくまで長期の平均で、オルカンの基準価額は最安値8,102円(2020年3月)から、直近では38,000円台まで大きく振れています。8年の途中には、含み損を抱えて眠れない時期がほぼ確実に来ます。平均に均されて見えなくなっているだけです。
②年240万円は誰にでも現実的な額ではない
国税庁の調査による給与所得者の平均給与は478万円で、年間の投資上限をフルに使える人は多くありません。枠を埋めることを目標にすると家計を圧迫します。埋まらなくても、続けられる額で長く回すほうが結果的に強い。
③枠を早く埋めるのは一長一短
年240万円で早期に枠を埋めると、その分だけ市場に長く資金を置けて複利が効きます。一方で、早々に年間上限を使い切ると、その年の後半に暴落が来ても追加で買い増せないという機会損失もあります。一括寄りか分散寄りかは、性格とリスク許容度の問題です。
経験者の視点:この試算をどう使うか
ここまで数字を出しておいて言うのもなんですが、こういうシミュレーションで8年後の金額をピタリと当てられるわけではありません。利回りは動くので、予測はどうしてもぶれます。
自分がこの試算を使ううえで大事にしているのは、『前提が現実的かを点検する』という視点です。
今回はっきりしたのは、「年240万ペースだと8年で枠が埋まり、最後の年だけ120万に減る」という制度側の事実でした。
これは利回りが何%だろうと変わりません。相場は読めなくても、制度の構造は確定している。不確実なもの(利回り)と確定しているもの(枠・非課税ルール)を分けておくと、判断の足場が安定します。
3%・5%・10.2%と並べたのも、幅を持って見たいからです。一番いい数字だけ見て「8年で2,914万円か」と考えると、標準シナリオとの差600万円以上を見落とす。
逆に保守シナリオでも、非課税で275万円の利益が乗るなら十分に意味がある。レンジで持っておくと、どちらに転んでも慌てずに済みます。
自分にとってこの試算は、夢を見るためのものというより、投資を続けるための足場を確かめる作業に近いです。同じように新NISAで枠をどう使うか考えている人にとって、判断材料の一つになれば嬉しいです。
──────────────────────
(補足:この記事の数字はClaude(AI)との壁打ちで前提を詰めて算出しました。利回りシナリオの設定、生涯枠との突き合わせ、複利計算まで対話しながら組み立てています。筆者自身はオルカン以外にも分散して投資しており、この記事は特定の銘柄を推奨するものではありません。想定利回りや制度の数値は執筆時点の公開情報に基づくもので、将来の運用成果を保証するものではありません。実際の投資判断は、ご自身の状況をふまえてご検討ください。)

