【ANET#2】アリスタ・ネットワークスは買いか?AI需要で売上急成長と今後の見通し

アリスタ・ネットワークス(Arista Networks, NYSE: ANET)は、生成AIやクラウドの急拡大を背景に、ネットワーク機器市場で急成長を遂げています。特に、MicrosoftやMetaといった巨大クラウド事業者を主要顧客に抱え、高速・低遅延のEthernet技術を武器にAIモデルの学習・推論を支えるネットワーク構築で存在感を高めています。
2022年から2024年にかけて売上は1.6倍に拡大し、粗利益率65%前後、営業利益率47〜49%という高水準を維持。AI需要を追い風に、今後も力強い成長が続くと期待されています。一方で、顧客集中や競争激化などのリスクも存在し、株価には成長期待と警戒感の両方が織り込まれている状況です。本稿では、アリスタの業績、成長機会、そしてリスク要因を整理し、投資家にとっての注目点を探っていきます。
1. アリスタの業績
1-1.売上高の推移
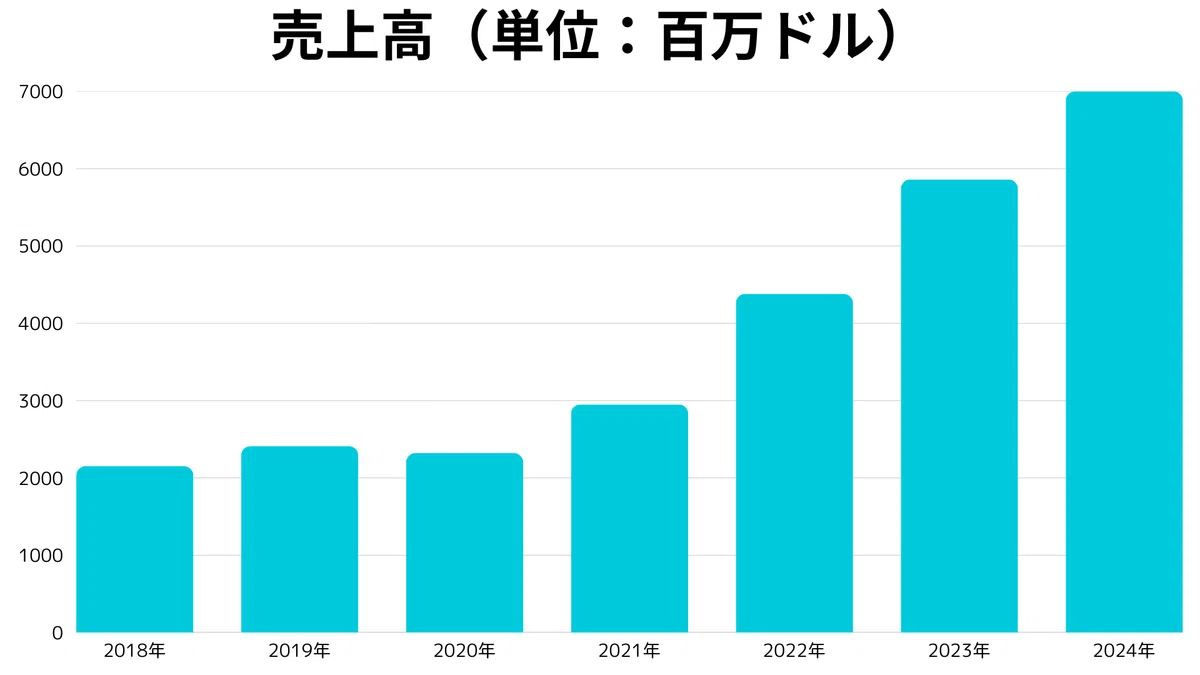
Aristaの売上高は、この数年で力強い成長を続けています。背景には、クラウドデータセンター需要の拡大、そして生成AIを支えるAIネットワーク需要の急増があります。
年間の伸び
2022年の売上は約43億ドルでしたが、2023年には約59億ドル、2024年には約70億ドルと、わずか2年で1.6倍に拡大しました。直近12か月(TTM)ではすでに 80億ドル近く に達しており、成長ペースは依然として高水準です。四半期の成長
2025年Q2(4〜6月期)の売上は22億ドルを突破し、前年同期比で +30%以上 の伸びを記録しました。Q1からQ2にかけても約10%増加しており、短期的にも需要が加速していることが分かります。成長のけん引役
この成長を牽引しているのは、
⑴. MicrosoftやMetaなどのハイパースケーラーによるクラウド/AI投資
⑵. AIモデルの学習に不可欠な高速・低遅延ネットワーク需要
⑶. Ethernet技術をベースにしたAIネットワークへのシフト
といった要素です。利益率とのバランス
成長率が高いだけでなく、粗利益率は65%前後と高水準を維持。単に売上を伸ばすだけでなく、高い収益性を維持している点が投資家から評価されています。
ristaの売上高は、クラウドとAIの投資拡大を背景に「数量」と「単価」の両面で成長しています。四半期ごとに2桁成長を維持する力強さに加え、利益率も高水準を維持していることから、今後も業績拡大が続く可能性が高いとみられています。特にAIネットワーク分野が本格的に立ち上がる2025〜2026年は、さらなる売上加速が期待されます。
1-2. 純利益
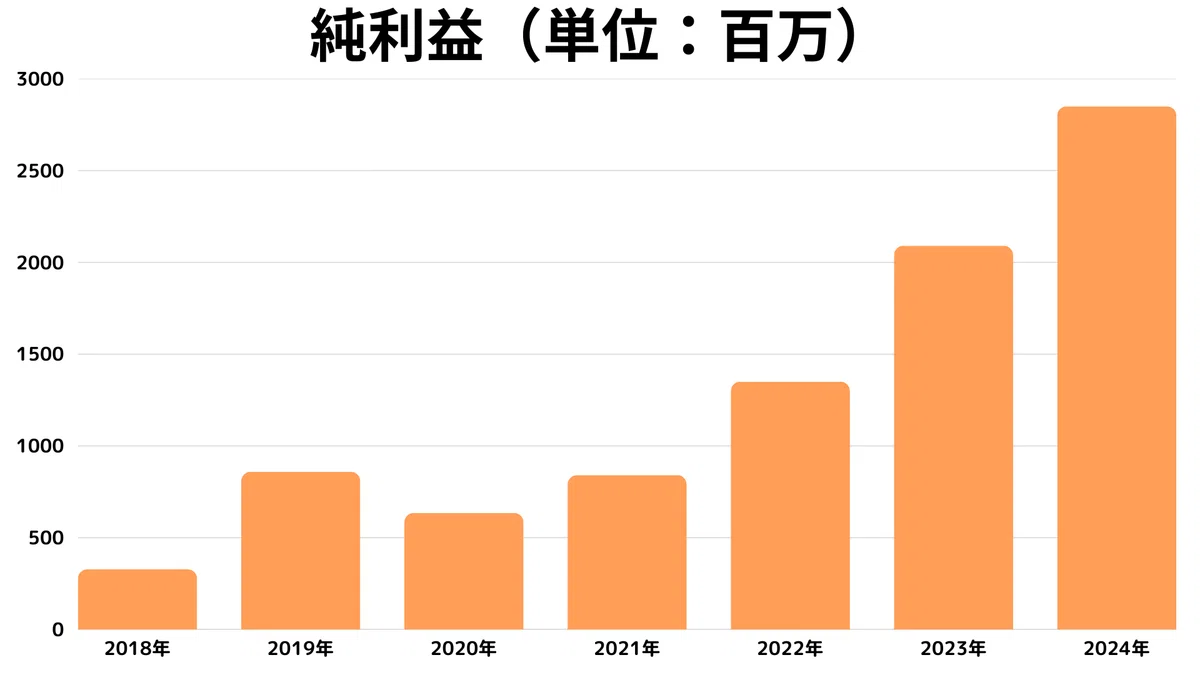
利益率の高さ
Aristaは粗利益率が65%前後、営業利益率が47〜49%と非常に高水準で、Ciscoなど競合と比べても突出しています。これが純利益の伸びに直結しています。再帰収益の寄与
売上に占めるソフトウェアやサービスの比率が18%前後まで上昇し、利益の安定性と伸びを後押ししています。AI需要による上振れ余地
AIネットワーク機器の需要拡大が続けば、売上拡大に加えスケールメリットで利益率がさらに改善する可能性もあります。
Aristaの純利益はここ数年で着実に増加し、売上とともに高収益体質を維持している点が投資家から高く評価されています。特に2024年以降はAI投資の加速で売上が拡大し、純利益率も40%近い水準を確保。今後もAIネットワーク需要が続けば、純利益はさらに成長を続けると予想されます。
1-3. EPS
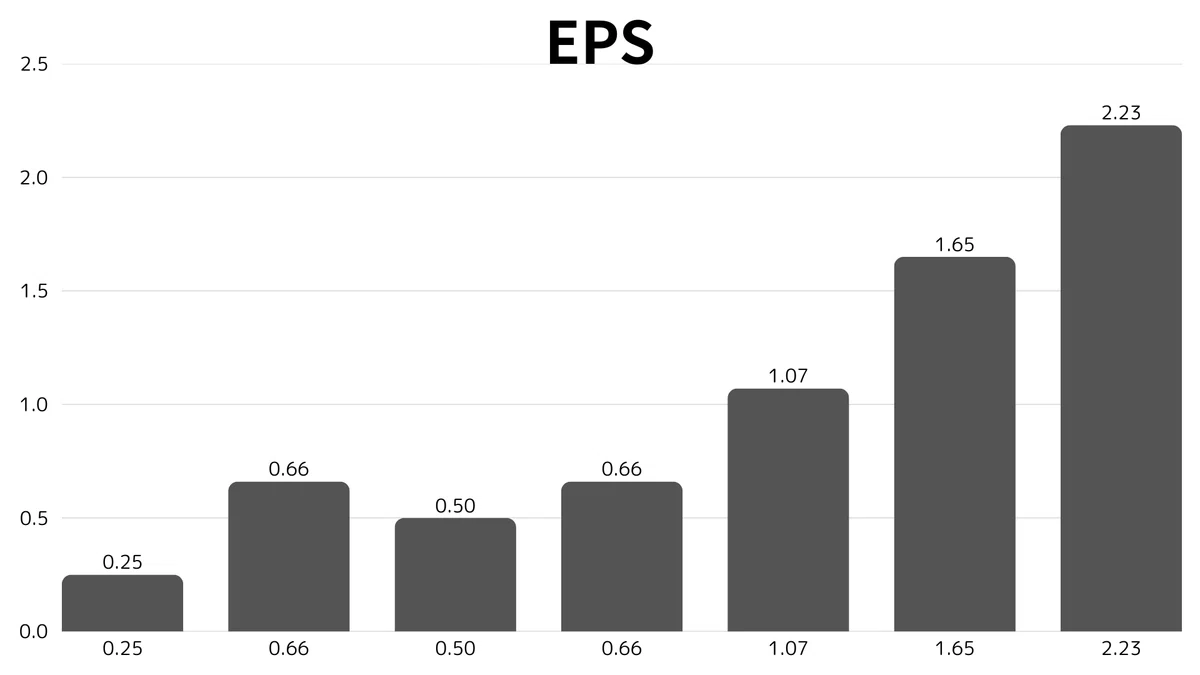
高い利益率がEPSを押し上げ
Aristaは粗利益率65%前後、営業利益率47〜49%という水準を維持しており、同業他社に比べEPS成長率が高い傾向にあります。AI需要による上振れ期待
AIネットワークの売上比率が拡大することで、今後EPSもさらに成長すると予想されています。会社側は2026年までに大幅な成長を見込んでおり、アナリストはEPSの 年率15〜20%成長 を予測しています。株主にとっての意味
EPSの成長は「利益が効率的に株主に還元されている」ことを意味します。Aristaは負債が少なく自社株買いの余地もあるため、EPSの持続的な拡大が株価を支える大きな要因となっています。
AristaのEPSはここ数年で急速に伸びており、2022年 → 2024年でほぼ2倍近くに成長しています。AIネットワーク需要の加速と高収益体質を背景に、今後もEPS成長は続くと見込まれています。投資家にとっては「利益成長が株主価値に直結している」点が最大の魅力です。
1-4. 株価の動向
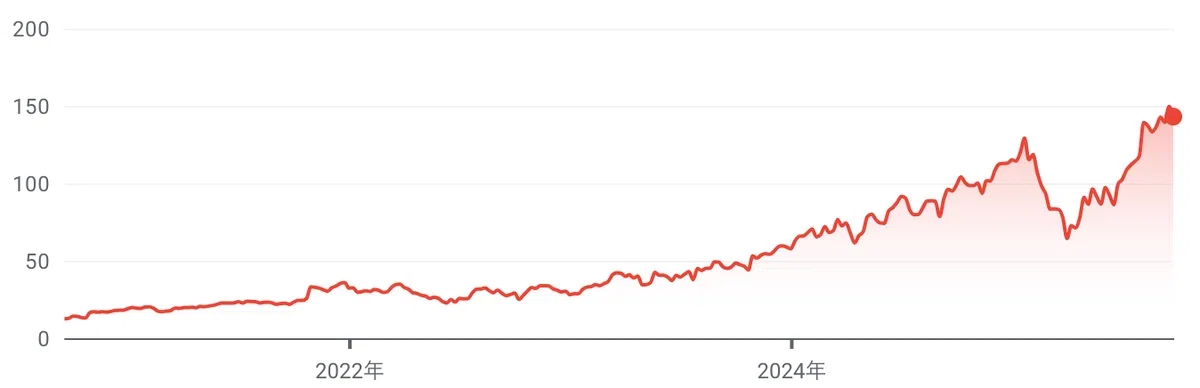
アナリストデーで示された 2026会計年度の売上成長予測(約 20%増) と、AIネットワーク部門の成長予想(前年比約+70%)が市場に好感されている。
AI/クラウドインフラへの投資拡大というマクロトレンドが追い風になっており、データセンター関連銘柄としての注目が継続中。
技術的・テクニカル指標でも RS(Relative Strength)などの強さが指摘されており、反発基調に入りやすいテクニカル好感度がある
2. アリスタの成長機会
1. AI ネットワークの爆発的需要
同社は Fiscal 2026 で売上を約 20% 成長させ、AI ネットワーク部門だけで前年比約 70% 増(2026年に約 27.5 億ドルを見込む)という非常に強い見通しを発表しています。生成 AI/大規模言語モデル (LLM) の普及に伴い、GPU クラスタ間の高速・低遅延通信の要件が急増。Arista の高速スイッチや大規模ファブリック型ネットワーク製品がこのトレンドにマッチしています。
2. キャンパス・支店・WAN ネットワーク領域の拡大
データセンター中心の売上構造に加えて、キャンパスネットワーク(企業のオフィス/学校/支店など)やWAN/ブランチ拠点向けのソリューション強化が始まっています。Arista は VeloCloud(Broadcom から取得した SD-WAN 製品群)を自社ポートフォリオに加え、支店/拠点ネットワークの需要を取り込もうとしています。
また、Wi-Fi 7 アクセスポイントや小型 PoE スイッチなど、キャンパス/ブランチ向けでコストと性能のバランスを取った製品を投入する動きも。
3. 地理的拡大と現地製造の強化(特にインド)
インドで “Make in India” 戦略を拡大中。データセンター/キャンパス スイッチ/Wi-Fi アクセスポイントなどの製品を現地製造し、部品調達もインド内で増やすことで、コスト削減とサプライチェーンの安定を狙っています。
また、インドを含むアジア地域はクラウド/AI需要の拡大が見込まれており、製造拠点と販売市場の両面で成長が期待される地域です。現地製造は輸入関税や輸送コスト・供給遅延などのリスク軽減にもつながります。
4. サブスクリプション/再帰的収益ストリームの拡大
Arista の決算報告によれば、ソフトウェア・サービス収益(再帰収益:サブスクリプションや保守サービスなど)が売上の約 18% を占めるようになってきており、ハードウェア中心の売上構造からのシフトが進行中。これは収益の予測可能性と安定性を高める要素です。
ネットワーク管理/監視/自動化ツール(CloudVision など)の需要が高まり、これらソフト部分での差別化が Arista にとって追い風となっています。
5. 技術革新と製品差別化
Wi-Fi 7 の導入、PoE(Power over Ethernet)対応小型スイッチ、耐環境型屋外アクセスポイントなど、拠点/屋外/IoT エッジ用途での製品拡充が目立ちます。こうした分野では、まだ競合が整備しきれていない隙間市場もあり、Arista が先行できる可能性があります。
ネットワークの運用/可視性/自動化技術の強化も進めており、顧客が求める「使いやすさ」「運用コスト低減」の要求に応えやすいポジションにあります。
6. 長期予測とアナリストの見方
アナリストによる見通しでは、2028年までに年率約 19~20%の売上成長が可能とされるシナリオがあり、2028年には売上が 130~140 億ドル近くまで達する予測も出始めています。
また、AI ネットワークだけでなく、キャンパス/支店/エッジネットワークへの拡大が、その成長余地をさらに上積みする要因とされています。
3. アリスタのリスクと懸念
1. 顧客集中
Microsoft、Meta といった大手クラウド/ハイパースケール顧客に売上依存している割合がかなり大きい。ある報告では、Microsoft が売上の約 20%、Meta も以前は 20%超だったものの最近は減少傾向。
このような依存があると、たとえば Meta の設備投資が弱まる、あるいは競争他社に乗り換えられる、といったことで Arista の収益見通しが揺らぐ可能性がある。
2. 利益率・マージンの低下懸念
分野別の売上構成が変化しており、AI ネットワーク・AI スイッチング比率が上がる中で、営業利益率などが持続可能な水準を維持できるかどうかが問われている。
Arista がアナリストデーなどで示したガイダンスでは、2026年の営業マージンの予想レンジは 43-45%。この数字は今までの水準よりやや控えめであり、将来コスト上昇・競争激化によってさらに圧迫を受ける可能性あり。
3. 株価評価・過熱感
現在の株価は、成長期待をかなり織り込んだものになっており、何らかの鈍化が見え始めると調整リスクがあるという指摘。
たとえば、DCF(割引キャッシュフロー)モデルなどで評価した場合、公正価値よりかなり上回っているという分析が出ている。これが逆に利益・成長が予想通りに行かなかったときに株価にネガティブな影響を与える可能性あり。
4. 競争激化
Cisco、Juniper、ホワイトボックスベンダーなどとの競争が激しくなってきており、特にコスト面・価格競争でのプレッシャーが強まっている。
また、InfiniBand のような従来からの高速通信技術を持つ企業との比較で、Ethernet ベースのソリューションがすべての用途で代替できるかには疑問が残るという見方も。
5. マクロ経済・政策・サプライチェーンの変動リスク
世界・米国の景気減速、インフラ投資・AI・クラウドへの支出が予想どおりに進まない可能性。特に金利上昇・金融政策の硬化などが影響する可能性あり。
サプライチェーンや部材価格、輸送コストの変動。先端ネットワーク機器では高性能部品や高速トランシーバーなどが必要で、これらの確保コスト上昇がマージンを圧迫する可能性あり。
Arista は確かに強力な成長ストーリーを持っており、AI/クラウドネットワークの台頭など追い風が大きいですが、上述のリスク・懸念が現実的な足かせになる可能性があります。投資家としては、これらのリスクを押さえた上で、「成長見通し」「競争優位」「株価の織り込み度合い」がどのくらい現実的かを吟味することが重要です。
まとめ
アリスタ・ネットワークスは、AIネットワークの本格拡大を最大の成長ドライバーとし、今後も高い売上・利益成長が期待できる銘柄です。高収益体質を維持しつつ、キャンパス/支店ネットワークやインドでの現地製造、ソフトウェアによる再帰収益拡大など、成長の裾野を広げています。ただし、MicrosoftやMetaへの依存度の高さや、競合他社との価格競争、マクロ経済の変動といったリスクも無視できません。投資家にとって重要なのは「成長見通しがどこまで実現可能か」を冷静に見極めることです。AI需要の爆発的拡大が続く限り、アリスタは中長期的に強い投資妙味を持つ企業といえるでしょう。

