
【決算解説】2025年第一四半期Amazon〜市場予想を超える増益増収となりましたが、関税と設備投資が重荷〜

5月1日にAmazonの決算が発表されました。
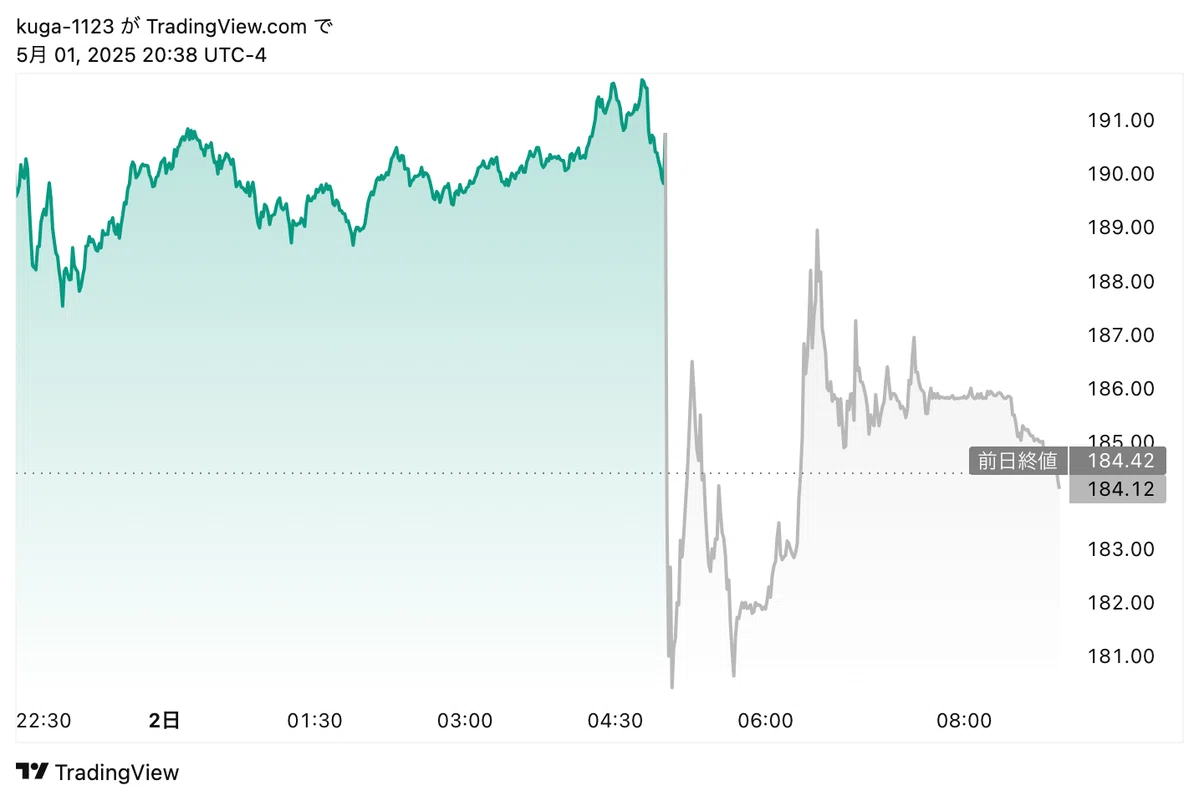
Amazonの決算が発表されてからAmazon株は下落。時間外でも大幅な下落となりました。
この記事では2025年第1四半期のAmazon決算を解説していきます。
1.アマゾン決済概要
売上高:1557億ドル(前年同期比 +9%、為替調整後 +10%)⭕️予想越え
純利益:171億ドル(前年同期比 +64%)⭕️予想越え
希薄化後EPS:$1.59(前年同期:$0.98、+7.8%)⭕️予想越え
Amazonは2025年1~3月期(第1四半期)決算で、前年同期比9%の増収、20%の営業増益を達成し、クラウド(AWS)や広告、北米小売事業が引き続き成長をけん引した。特にAWSは17%の売上成長を記録し、同社の収益構造を支える柱としての地位を一層強化している。
一方で、積極的な投資姿勢がキャッシュフローに影響を及ぼしており、フリーキャッシュフローは前年同期から約半減。また、為替や関税、国際事業の収益性といった外部環境要因が足元の課題として浮上している。
「成長は続いているが、内部の効率性と外部リスクへの耐性が問われる局面に入っている」──今回の決算は、そうした“成長と変化の狭間”にあるAmazonの現状を象徴していると言えるだろう。
2. 業績ハイライト
2-1. 売上高
売上高:1557億ドル(前年同期比 +9%、為替調整後 +10%)
消費需要の回復とAWS・広告事業の好調が貢献。
セグメント別構成比:
北米:928億ドル(+8%、構成比60%)
国際:335億ドル(+5%)
AWS:293億ドル(+17%、構成比19%)
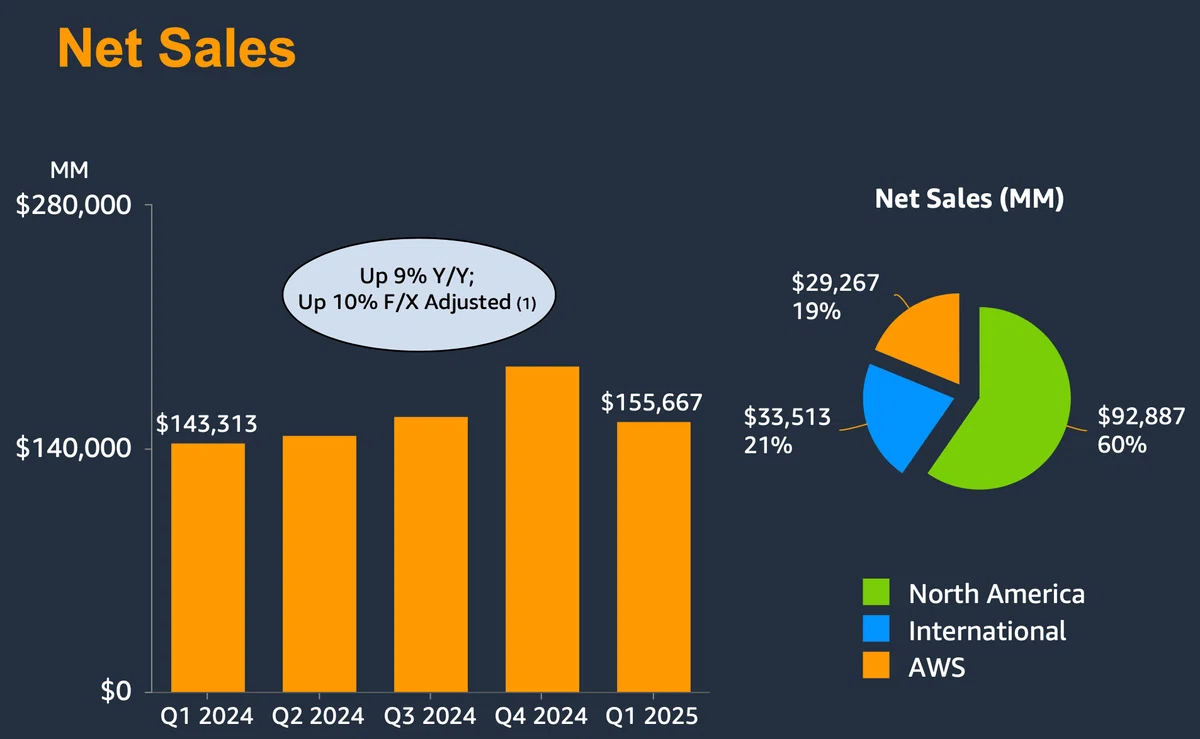
AWSの成長が加速しつつあり、構成比の上昇が目立つ。商品販売よりもサービス売上の割合が拡大傾向にあります。
2-2. 純利益
純利益:171億ドル(前年同期比 +64%)
収益性の改善とコスト効率化により、純利益は64%増と大幅に拡大しました。
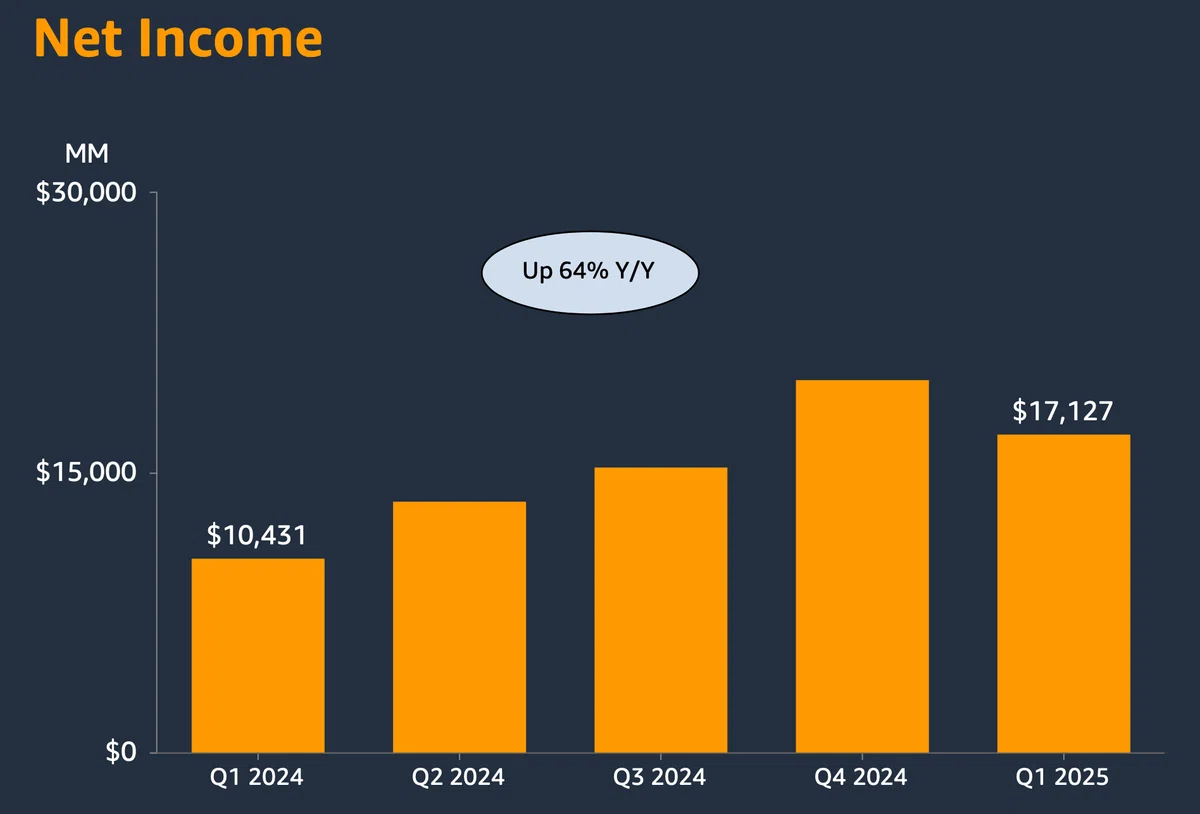
高利益率事業(AWS・広告)の寄与度が増し、営業利益率も前年より向上。
営業利益:184億500万ドル(+20%)、営業利益率は11.8%(前年:9.5%)
効率改善と高利益率部門の成長により、利益率は前年の9.5% → 11.8% に上昇。
ハードウェアや物流に投資を続けながらも、収益構造が引き締まり、利益の質が改善している点が評価されます。
2-3. EPS(1株当たり利益)
希薄化後EPS:$1.59(前年同期:$0.98、+7.8%)
自社株買いなしでもEPSは大幅に伸び、株主還元の意識が利益水準に現れています。
株主還元(配当・買戻し)はなしだが、利益の増加自体がEPS向上に直結。
株式報酬(ストックオプション)は抑制され、希薄化圧力も軽微。
利益成長に伴い、EPSも自然体で高まっており、内部利益の成長に裏打ちされた株主価値の拡大が見られます。
全体として、売上・利益・EPSはいずれも2桁の伸びを示し、Amazonのビジネスモデルの強さが改めて浮き彫りとなった四半期でした。一方で、キャッシュフローや投資負担の大きさとのバランスも重要な論点です。
3. セグメント別の動向
2025年Q1は3事業すべてで増収を記録。中でもAWS(クラウド)は収益性が圧倒的で、今やAmazonの「稼ぐエンジン」としての地位を確固たるものにしています。
3-1. AWS(Amazon Web Services)
売上高:293億ドル(前年同期:250億ドル、+17%)
営業利益:115億4700万ドル(前年:94億2100万ドル、+23%)
営業利益率:約39.4%(Amazon全体の営業利益の**約63%**を占める)
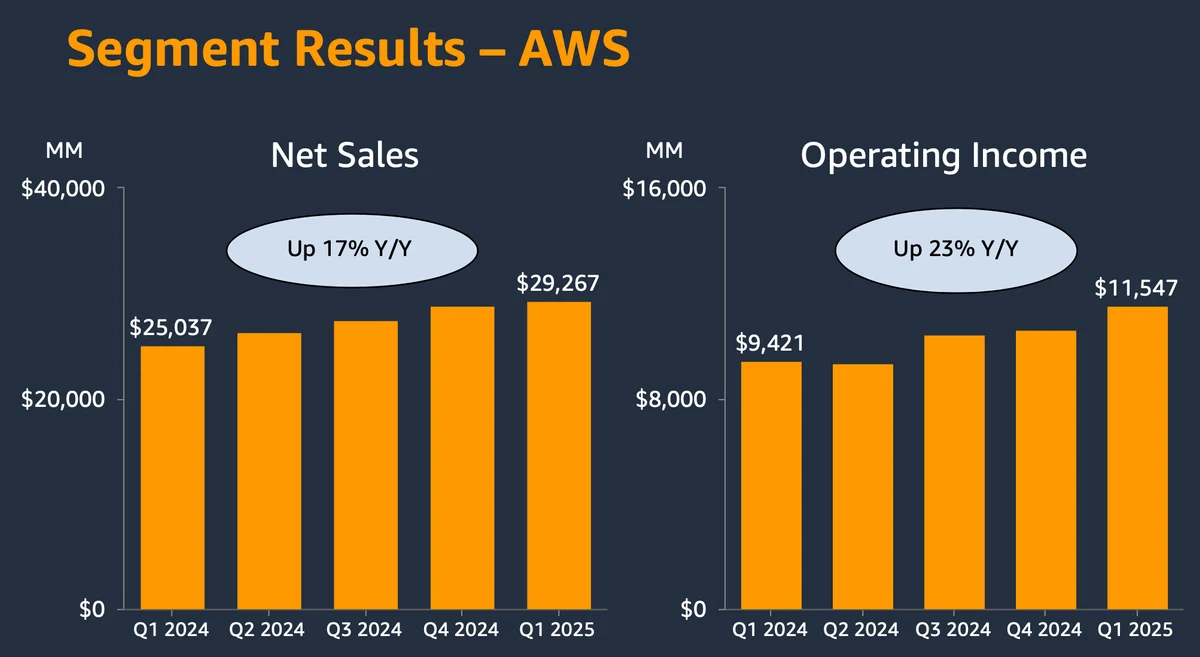
AI関連需要や企業のクラウド投資再加速を背景に成長が続いており、高利益率を維持。次世代AIモデル「Amazon Bedrock」や半導体(Trainium/Inferentia)も評価されている。
3-2. North America(北米)
売上高:928億8700万ドル(+8%)
営業利益:58億4100万ドル(+17%)
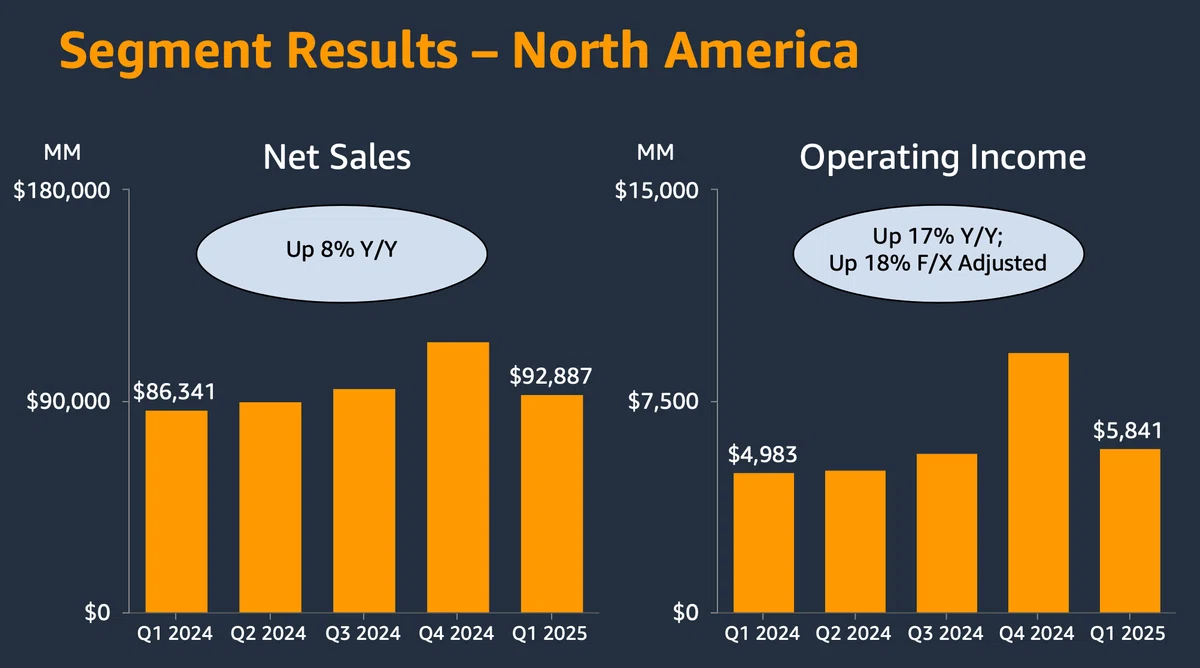
小売需要が堅調で、配送網の効率化も利益に貢献。広告事業やサブスクリプションが収益改善のカギに。
3-3. International(国際)
売上高:335億1300万ドル(+5%)
営業利益:10億1700万ドル(前年:9億300万ドル)
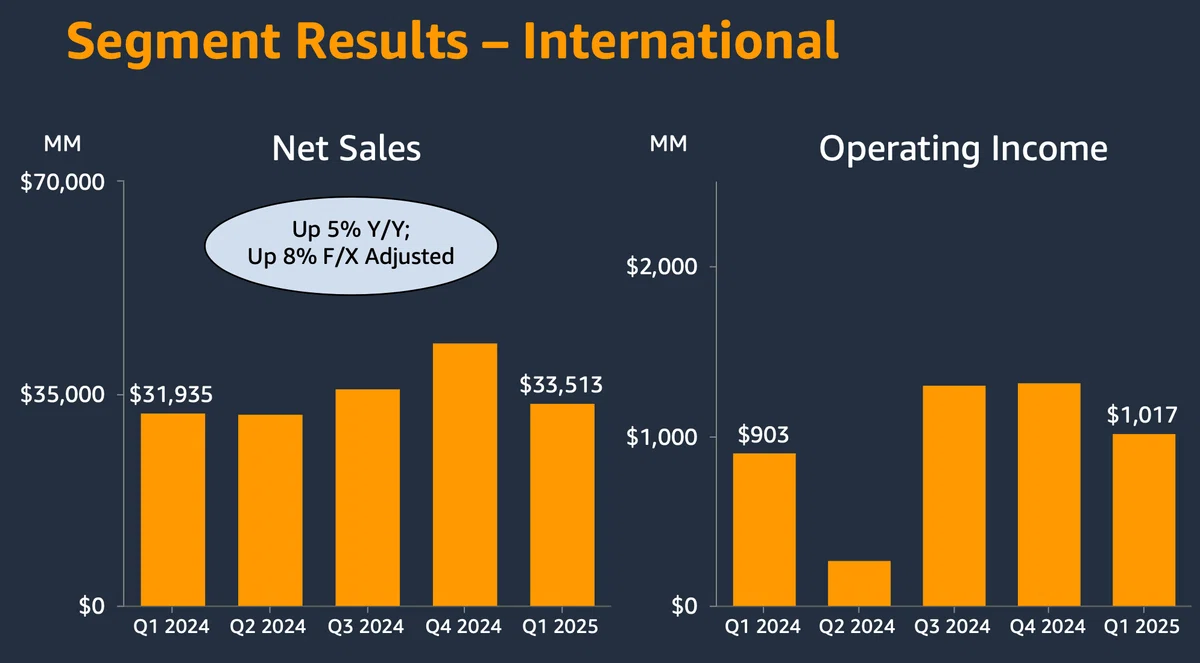
黒字は維持したものの、成長率は限定的。為替や地域特有のコスト上昇、関税圧力が依然として重し。
3-4. セグメントまとめ
AWS(クラウド事業)は、売上規模こそ全体の約2割にとどまるものの、営業利益の約6割を生み出す圧倒的な収益源です。高い利益率(約39%)を背景に、Amazon全体の収益構造を根本から支えている存在です。
北米部門は売上高が最も大きく、全体の6割を占める中核的な事業です。eコマースや広告、Prime会員など複数の収益源が重なっており、安定的に売上を積み上げています。ただし、利益率はAWSほど高くありません。
国際部門は黒字化を達成しているものの、為替や物流コスト、関税リスクなど外部要因の影響を受けやすく、成長性と同時に不安定さを内包しています。今後の成長ポテンシャルがある一方で、課題も多いセグメントです。
このように、Amazonは「利益を稼ぐAWS」「売上を支える北米」「将来性と不安が混在する国際」という三者三様の事業構造を持っており、それぞれの動向が会社全体の収益バランスに大きく関わっています。
4.売上構成の変化と注目領域
ハードな物流型ECから、広告・クラウド・定額サービスへ。Amazonの売上は“売る”から“繰り返し稼ぐ”構造に変わりつつあります。
Amazonの売上構成は近年大きく変化しており、伝統的な「モノを売る」収益(製品売上)よりも、「サービスとして継続的に稼ぐ」収益が拡大しています。今期も広告・サブスクリプション・AWSといった高利益部門が堅調に伸び、企業の構造転換を後押ししています。
4-1. 広告事業(Amazon Ads):AWSと並ぶ“収益エンジン”へ成長
広告事業は今期、113億ドル(前年比+18%)と高成長を継続し、Amazon全体の中でも最も利益率が高い事業の一つです。
主に検索広告(商品検索結果への表示)と、動画広告(Fire TVやTwitchなど)を通じて収益化。
出品者向け広告が拡大し、マーケットプレイスの収益源として定着。
AIによるレコメンド最適化が進み、CTR(クリック率)やROAS(広告費対効果)が改善。
広告は「誰かが商品を買う」たびに収益が発生する“極めて効率の良い収益モデル”であり、今やAWSと並ぶ「二大収益源」として、Amazonの利益構造の中核に成長しています。
4-2. サブスクリプション(Subscription Services):安定収入の柱として拡大
サブスク部門は、Prime会員費を中心とした定期課金収入を生み出すセグメントで、今期は113億ドル(+9%)と堅調に成長しました。
売上の大半はPrime(年間会費・月額会費)
米国では1億5000万人以上が加入とされる。その他:Amazon Music、Prime Video、Kindle Unlimitedなど
新機能(例:「Buy Again」や「Inspire」)で顧客の利用頻度とLTVを向上。
サブスクモデルは季節変動や販売トレンドに左右されにくく、長期的に利益の安定化に貢献する構造を持つ。会員制の強化は、競争力を維持する上での不可欠な資産となっている。
4-3. AI・次世代テクノロジー関連:短期収益よりも中長期の布石
Amazonは2024年から本格的に生成AIとAIインフラ投資を強化しており、2025年Q1では以下のようなプロジェクトが進行中です。
Amazon Bedrock:AWS上で各種LLM(Anthropic、Cohere、Metaなど)を利用できる生成AIプラットフォーム。企業向けの導入が加速。
Amazon Titan:Amazonが自社開発する大規模言語モデル(LLM)。画像・文章生成などに対応。
Trainium / Inferentia:AIトレーニング・推論向けの自社開発チップ。NVIDIA依存を減らし、コスト効率と差別化を実現。
Alexa+:従来のAlexaを大幅に強化した生成AI型パーソナルアシスタント。音声体験の刷新を目指す。
Project Kuiper:低軌道衛星によるブロードバンド通信網の構築。2025年後半から商用化予定。
これらは現時点で大きな売上は生んでいないが、長期的なプラットフォーム競争力・差別化・AI収益基盤の構築という観点で注目されている。AWSの成長と連動するかたちで、投資効果が今後数年で顕在化する可能性がある。
5. 今後の見通しとリスク要因
Amazonは2025年Q2(4~6月期)のガイダンスとして、売上高を1590億〜1640億ドル、営業利益を130億〜175億ドルと予想しており、売上・利益ともに市場予想と概ね一致する水準にある。
しかし、その一方で同社は、関税や貿易政策の影響が消費者支出を抑制する可能性を明言しており、外部環境リスクの高まりに警戒感をにじませている。
5-1. 見通し
価格競争力と広範なサプライヤーネットワーク
インフレ環境下でも「お買い得品」志向の消費者から支持を得る可能性が高く、Amazonの規模の優位性が生きる局面といえる。広告・AWS・サブスクの成長持続
高利益率のサービス事業が堅調に推移し、短期的な販売変動を吸収する構造が強化されている。生成AI・クラウド領域での強気な展開
BedrockやTitanなどのAI投資を通じて、今後のクラウド需要拡大に対応。顧客企業のAI導入支援をてこに、AWSの差別化が進む。
5-2. リスク要因
トランプ政権下での関税再強化リスク
多くの製品・部材を中国から調達しているAmazonにとって、追加関税は価格転嫁か利益圧迫かの二択を迫る。小売事業・広告収益にも波及。物流ネットワークへの間接的影響
中国の独立系販売業者の撤退が進めば、FBA(フルフィルメント)や広告売上への影響が避けられない。
ホワイトハウスが「関税表示の明示」を求めた報道も、ブランドイメージや政策リスクの火種となる。AI・データセンター投資の回収タイミング
AWS部門の成長は続くものの、今期の**+17%成長は過去1年で最も低い水準。巨額の設備・研究投資に対し、市場は成果の可視化を求め始めている。株価下落と投資家の期待との乖離
決算発表後、株価は時間外で約2%下落。年初からは約13%の下げ。AI・インフラ分野での攻めと、財務効率や利益成長のバランスが問われる局面。
Amazonは、安定した事業ポートフォリオと高利益率のサービスモデルを武器に、マクロ環境の逆風下でも増収・増益を実現している。ただし、政治的リスク(関税)と構造的課題(物流と海外販売網)が重なりつつあり、今後は投資の成果と政策対応力の「実行フェーズ」に入っている。

