【ANET#1】AIネットワークの主役アリスタ・ネットワークス |株価・業績・成長戦略を投資家目線で解説

アリスタ・ネットワークス(Arista Networks, NYSE: ANET)の株価は、この1年で堅調に成長を続けています。
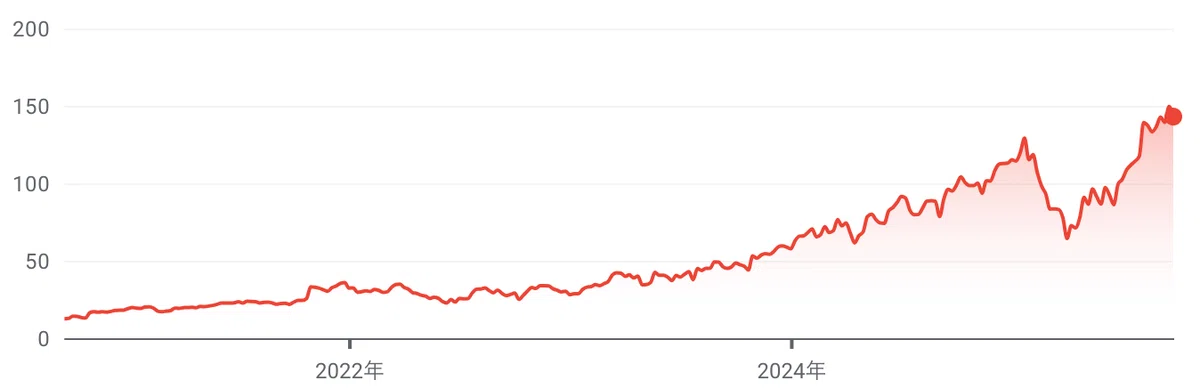
その背景には、生成AIやクラウド需要の拡大を追い風にした業績拡大と、投資家からの強い期待があります。同社は高速・低遅延のネットワーク技術を武器に、AIモデルの学習や推論を支えるデータセンター市場で存在感を高めています。さらに、MicrosoftやMetaといった巨大クラウド事業者を顧客に持ち、EthernetベースのAIネットワーク構築をリードする姿勢が市場で評価されています。本稿では、投資家から見たAristaの魅力を整理し、その成長ストーリーを追っていきます。
1. アリスタ・ネットワークスとは
Arista Networks(アリスタ・ネットワークス、NYSE: ANET) は、米国カリフォルニア州サンタクララに本社を置く ネットワーク機器・ソフトウェア企業 です。2004年に設立され、クラウドデータセンターや大規模ネットワークの分野で急成長を遂げてきました。
1-1. 事業の中核
データセンター向けスイッチ・ルーター
高速イーサネットスイッチを主力とし、クラウド事業者(ハイパースケーラー)、通信事業者、大企業に導入されています。ネットワークOS「EOS」
Arista独自のソフトウェア「Extensible Operating System(EOS)」は、柔軟な拡張性・自動化・セキュリティ機能を備え、他社製品との差別化要因となっています。CloudVision
ネットワーク全体の運用・監視・自動化を行うプラットフォーム。AIやクラウド環境と組み合わせて効率化を実現。SD-WAN / キャンパスネットワーク
最近ではBroadcomからSD-WAN(VeloCloud)事業を買収し、オフィスや拠点向けネットワークにも進出しています。
1-2. 顧客基盤
Arista Networksの強みのひとつは、顧客基盤の質の高さにあります。特にハイパースケーラー(巨大クラウド事業者)との関係は、同社の成長を支える大きな柱となっています。
ハイパースケールクラウド企業
アリスタは設立当初からクラウド事業者に強いネットワークを提供することで成長してきました。Microsoft(Azure)、Meta(Facebook)、Google(Alphabet)やAmazon(AWS)。
単なる販売先ではなく 共同開発パートナー的な関係 に発展しており、次世代ネットワーク製品の要件を早期に取り込む強みとなっています。通信事業者・サービスプロバイダー
世界中の通信キャリアやインターネットサービスプロバイダーも主要顧客。5Gやクラウド接続サービスの拡大に伴い、低遅延で高帯域幅を持つスイッチ・ルーターの需要が増加している。企業・金融機関
金融業界では、低遅延ネットワークの需要が高く、アリスタの製品が強みを発揮。大手製造業、大学、官公庁なども導入が進んでおり、キャンパスネットワークやクラウド接続用途で採用。
1-3. 成長の背景
クラウド化の進展:AWSやAzureなどクラウド大手のデータセンター需要が拡大し、Arista製品の採用が増加。
AI需要の急拡大:生成AIや大規模モデルの学習に必要な「AIネットワーク」領域で急成長を見込む。
シェア拡大:高性能・低遅延・運用効率の高さから、Ciscoなど従来大手のシェアを奪いながら成長。
1-4. 企業規模
売上高は2024年に 57億ドル超(前年比二桁成長)。
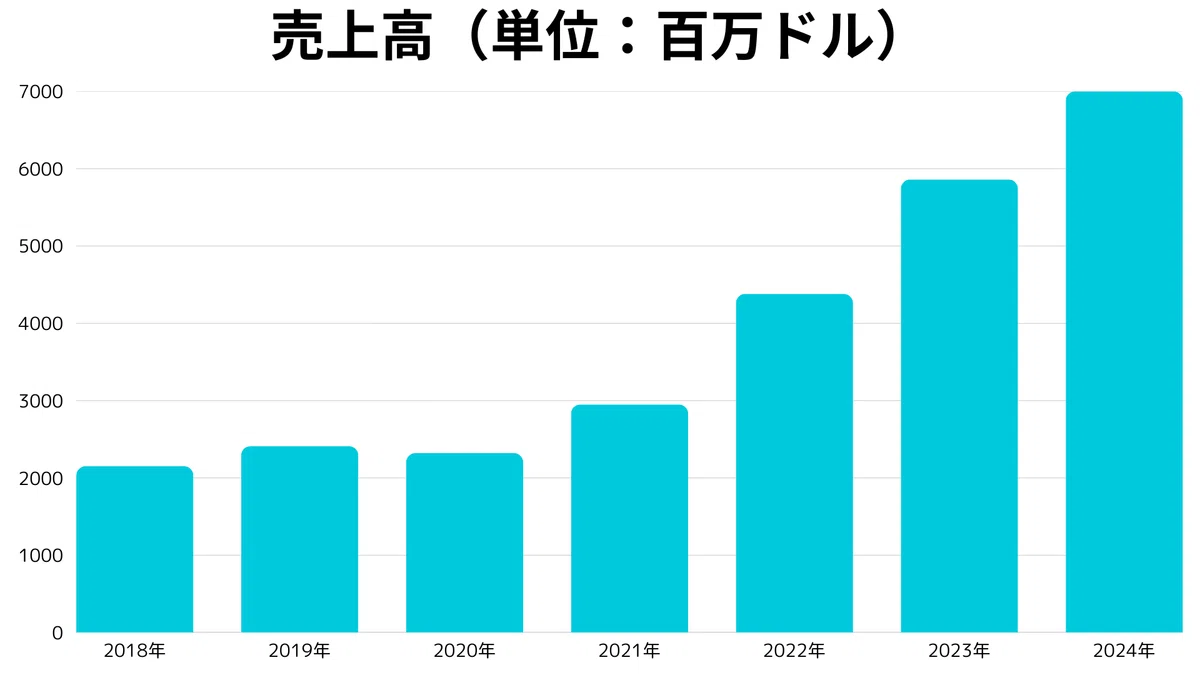
時価総額は2025年現在で 1,000億ドル前後 と、ネットワーク機器業界でもトップクラス。
利益率の高さと成長性から、米国株市場でも「クラウド/AIインフラ銘柄」として投資家の注目を集めています。
要するに、Arista Networksは「クラウドとAI時代のネットワーク基盤」を提供する企業であり、Ciscoに次ぐ存在として業界で強い存在感を持っています。
2. AIネットワークの成長見通しが強い
Arista Networksが近年、特に注目を集めているのが AIネットワーク(AI Networking) 分野です。生成AIや大規模言語モデル(LLM)の普及に伴い、データセンターのネットワーク需要が飛躍的に拡大しており、Aristaはその中心的プレーヤーとして期待されています。
2-1. AI需要がもたらすネットワークの変化
生成AIや大規模言語モデル(LLM)の急拡大により、データセンターのネットワークに求められる要件が大きく変化しています。従来のクラウドやWebサービス向けインフラとは異なる、「AI特有の負荷・トラフィック特性」 が背景にあります。
膨大な並列処理によるトラフィック爆発
AIの学習では数千〜数万台のGPUが同時に動き、膨大なデータを絶えずやり取りします。そのため、GPU同士が大量の情報を高速かつ低遅延で交換できるネットワークが不可欠です。遅延(レイテンシー)への敏感さ
AI学習は同期処理が多いため、わずかな遅延でも効率が大きく落ちます。そのためネットワークには高帯域と超低遅延が求められ、スイッチやルーターは処理経路の最適化やバッファ効率が重視されます。スケーラビリティと拡張性
AIの学習には将来10万台規模のコンピュータをつなぐ必要があり、従来型では対応できません。そこでAI向けに進化した大規模ネットワークが導入され、広く使われるEthernet技術を活用して、規模拡大とコスト効率の両立が進められています。
AI需要は「ネットワークに高帯域・低遅延・拡張性・自動化」という新しい要件を突きつけており、これがアリスタ・ネットワークスの成長ドライバーとなっています。従来型データセンターの延長では対応できず、AI専用に最適化されたネットワークへのシフトが加速しているのです。
2-2. AristaのAIネットワーク戦略
Arista Networksは、これまでクラウドデータセンター市場で築いた強みを生かし、AI需要の拡大に合わせて「AIネットワーク」に特化した戦略を強化しています。ポイントを整理すると以下の通りです。
バックエンドAIネットワークへの集中
AIモデルの学習に必要な GPUクラスタ間をつなぐ高速・低遅延ネットワーク を重点分野に据えています。EOSとCloudVisionの活用
独自OS EOSにより、AIネットワークの大規模運用を可能に。Ethernetを標準化する動き
AIネットワークは従来InfiniBandが主流でしたが、アリスタは EthernetをAI時代の標準 に押し上げようとしています。Ethernetは、大手クラウド事業者から支持を獲得。
AristaのAIネットワーク戦略は、「EthernetをAI時代の標準にする」 という明確なビジョンのもと、ハードウェア、ソフトウェア、顧客との共同開発を組み合わせて展開しています。
AI需要の爆発的拡大により、同社はCiscoやNVIDIAと並んで「AIインフラ銘柄」として投資家から高く評価されている状況です。
2-3. 成長見通し(会社・アナリストの予測)
売上成長率(全社)
2026年で約 20% 成長 を予想し、売上を 約105億ドル にする計画。AI ネットワーク部門
2025年の約 15億ドルから、2026年に 約 27.5億ドル へと 70〜80% 増加 が見込まれているキャンパス / ブランチネットワーク部門
AI以外の企業/拠点ネットワークにおいても成長が予想されており、2026年には 前年比約 60〜70% 増加 とする見方。粗利益率・営業利益率の見通し
2026年の営業利益率は 43~45% のレンジと予想され、2025年の水準より若干抑えられる可能性が示されている。中長期の売上成長
2026~2029年にかけては、「中期的」の年率成長(年率10〜20%程度)が継続するという予測が出ており、安定的な成長軌道を描いているとアナリストは見ている。アナリストの評価
多くのアナリストが、この成長計画を「保守的」と見ており、アリスタの AI 需要拡大の勢いからすれば、さらに上振れ余地があるとの見方がある。株価目標を引き上げる動きも見られる。
3. インドでの製造・投資拡大
Arista Networks は、インドを今後の重要拠点と位置づけて大規模な投資を進めています。背景には「コスト競争力の強化」と「アジア市場の取り込み」があり、同社の成長ドライバーとして注目されています。投資・製造拠点の拡大以下のように拡大しています
すでに過去10年以上で 10億ドル超を投資
今後さらに数年間で 追加で10億ドル規模 の投資を計画
チェンナイやグルガーオンで Sanmina、VVDNなど現地メーカーと提携
製造対象はデータセンター用スイッチ、キャンパスネットワーク機器、Wi-Fiアクセスポイントなど
インドで製造・投資を拡大の戦略的な狙いは以下のとおりです。
コスト削減:現地生産・現地調達により、関税や輸送コストを抑制
供給安定化:米国の関税政策や地政学リスクに左右されにくい体制を構築
雇用・人材育成:ソフト/ハードの技術者育成に投資、AIネットワーク対応の人材を強化
輸出拠点化:インド国内市場だけでなく、アジア地域への輸出拠点として活用
インドは急成長するクラウド・AI・データセンター市場を抱えており、現地製造は 「販売先としての成長市場」+「供給網の安定化」 の両方を意味します。Aristaにとっては、グローバル競争力を維持しつつ株主への成長期待に応える上で重要な布石です。
3-1. Aristaのインド戦略とAIネットワーク需要
Aristaがインドで製造・投資を拡大する背景には、世界的に急増する AIネットワーク需要 があります。生成AIや大規模言語モデル(LLM)の普及によって、GPUを数万台規模でつなぐAIクラスタが求められ、ネットワーク機器の需要は過去にないスピードで拡大しています。
AIネットワーク需要との接点
爆発的に増えるデータ通信
AI学習ではGPU間のデータやり取りが増大し、超低遅延・高帯域のネットワーク機器が不可欠。Ethernetのシェア拡大
これまでInfiniBandが主流だったAIネットワークに、コスト効率と拡張性に優れるEthernetが採用され始めている。Aristaの強み
高性能イーサネットスイッチと独自OS「EOS」、管理ソフト「CloudVision」による大規模運用の強みを持つ。
インド戦略が支えるポイント
供給能力の強化:インド生産でAIネットワーク機器の大量供給を可能にし、需要急増に対応。
コスト効率:現地調達・製造でコストを抑え、InfiniBandとの競争で優位に。
市場拡大:インドやアジア地域のAIデータセンター需要を直接取り込み、販売市場としても拡大。
リスク分散:米中摩擦や関税リスクを回避し、安定供給を実現。
成長見通しへの寄与
Aristaは2025年のAIネットワーク売上を 約7.5億ドル、2026年には 約27.5億ドル(前年比+70%) へ成長すると予測しています。インドでの製造拡大は、この急成長を支える「生産と市場の両輪」となる戦略です。
4. 株価・株式市場での動き
投資家から見た Arista の魅力
AI/クラウド需要の追い風
AI モデル学習・推論のためのデータセンター・ネットワーク需要が急速に拡大しており、Arista はこの領域に高帯域・低遅延・大規模接続といった技術で応えている。AIクラスタを接続するネットワーク部門は、2026年に前年比約70%の売上増を見込んでおり、これが全体成長の主力になるとの見方。売上・収益見通しの強さ
直近決算では売上・利益がアナリスト予想を上回る結果を出しており、ガイダンスも保守的と言われつつ上方修正の動きあり。フリーキャッシュフローや利益率も比較的高く、投入資本に対するリターンが良いため、株主にとっての投資回収見込みが明瞭。製品・技術力・差別化
Arista はネットワーク OS(EOS)・CloudVision・Etherlink といったソフトウェア+ハードウェア統合のプラットフォームを持っており、単なるスイッチ供給以上の価値を提供できる。 Ethernet ベースでの AI ネットワーク構築を推進し、オープン性・相互運用性を重視しており、顧客がベンダーロックインを避けたいという傾向に応えている点も評価されている。顧客基盤・多様化
Microsoft や Meta といった巨大クラウド事業者が主要顧客であり、彼らの設備投資拡大がそのままアリスタの表情に反映される。一方で顧客集中リスクを意識しつつ、エンタープライズ市場・キャンパスネットワーク・支店ネットワークなどの分野で売上を拡大中。これにより収益源の多様化が進んでいる。健全な財務体質
負債が少なく、自己資本比率・キャッシュフローに余裕があるとの見方。リスク耐性が比較的高い。投資家からは 負債ほぼなしの企業として評価されており、ROE(自己資本利益率)も高水準。株価パフォーマンスと評価の注目
過去一年、株価は AI ネットワーク需要の追い風もあって大きく上昇しており、マーケットにおける期待が高まっている。アナリストや機関投資家による "強気" 評価・目標株価の上方修正が複数あり、成長ストーリーと実績が支持されつつある。
まとめ
Arista Networksは、AI/クラウド需要の追い風を受け、売上・利益の堅調な成長を示し続けています。ネットワークOS「EOS」やCloudVisionといった独自技術を背景に、単なるハードウェアメーカーを超えた価値を提供できる点も投資家から高く評価されています。
加えて、顧客基盤の多様化や健全な財務体質は、成長の安定性を裏付ける要素です。株価はすでに大きく上昇していますが、アナリストによる目標株価の引き上げが続いており、今後もAIインフラ銘柄としての注目度は高まりそうです。Aristaはまさに「AI時代のネットワークを支える成長株」といえるでしょう。

