ベストプラクティスが軒並みAIに淘汰される時代:生き残るためのキャリア戦略と投資環境の構造的変化

スコット・ギャロウェイ氏とエド・エルソン氏が配信するポッドキャスト「Prof G Markets」から、現地2026年3月27日に配信された著名なベンチャーキャピタリストであるビル・ガーリー氏を招いて行われたインタビュー&ディスカッションから一部のコンテンツを紹介します。
このコンテンツでは、同氏が出版した新著「ランニング・ダウン・ア・ドリーム」を入口として、同氏のキャリア論からAI時代の生き残り論、また、ベンチャーキャピタル市場の変質やテクノロジー業界の不透明さについて、同氏の分析内容とその見解が示される内容となっています。
以下は主要なサブテーマのヘッドラインです。
◇ 若者のキャリア形成と成功の原則
成功するキャリアを築くために必要な要素とは何か。成功者に共通するのは、計り知れない好奇心と自己強化的な学習ループ。自由時間に娯楽よりもその分野の勉強を優先できるほどの情熱が必要。また、切磋琢磨できる仲間の存在、活動の中心地に身を置くこと、そして、恩返しの精神が重要である。
◇ AI時代における格差と生存戦略
AIによってホワイトカラーの仕事が消滅するリスクにどう向き合うべきか。「静かなる退職」を決め込むような無関心な層が最もリスクにさらされる。一方で、高い主体性と職人気質を持つ者にとってAIは、加速装置となる。最大の防御策は、自らがその分野で最もAIを使いこなす人物になり、レバレッジを効かせることにある。
◇ ベンチャーキャピタル市場の変質と上場の減少
2000年代と2026年の投資環境は大きく異なっている。過剰な資金が供給され、企業は上場せずとも巨額調達が可能になった。これにより成長の果実をレイトステージのファンドが独占し、個人投資家が排除されている。公開企業数の減少は、官僚的な手続きや法的リスクの増大も要因となっている。
◇ AI業界における循環取引への懸念
大手テック企業による投資と売上の不透明な関係への懸念。投資先企業に提供したクレジットがそのまま自社の売上として計上される循環取引は、キャッシュフローを伴わない質の低い売上であり、かつてのエンロン事件等に近い危うさがある。監査人がこれを放置している現状は異常であり、市場リセットの引き金になり得る。
◇ テックリーダーの変質と規制への関与
テックリーダーはかつてのヒーローからボンド映画の悪役のような存在へ社会的な認識が変化した。AIの破滅論を煽って規制を求める動きは、シリコンバレーが本来持っていたワシントンからの独立性を損なわせ、イノベーションを阻害している。
1. インタビュー&ディスカッション
[エド・エルソン]
ベンチマーク・キャピタルのゼネラルパートナーで、新刊「ランニング・ダウン・ア・ドリーム」の著者であるビル・ガーリーさんとの対談です。
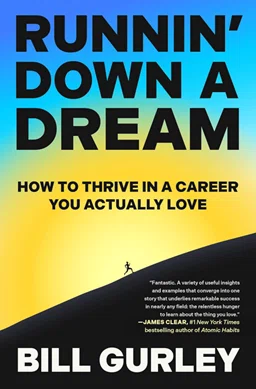
ビルさん、番組にお越しいただきありがとうございます。多くの方々があなたの出演を楽しみにしていました。今日お迎えできて光栄です。あなたは伝説的な投資家ですが、まずはあなたの著書「ランニング・ダウン・ア・ドリーム」から始めたいと思います。この本は、テキサス大学オースティン校で行った講演に基づいたもので、基本的には若者へのキャリアのアドバイスとなっています。
まず、若者へのキャリアのアドバイスとはどのようなものなのでしょうか。本の中でどのようなことを語っているのですか。
[ビル・ガーリー]
10年ほど前、私の人生において、多くの伝記を読んでいた時期がありました。そこで、いくつかの伝記に共通する特徴があることに気づきました。私は元ブロガーであり、ベンチャーキャピタリストとしてパターンやアイデアを探していますが、その時にこの考えがまとまりました。
取り上げた人々は皆、一番底にある段階から始めており、さらに親が反対するような分野で働いていました。総括して言えば、もし計り知れない好奇心を持てる何かを見つけることができれば、自己強化的な学習ループに入ることができるということです。私たちが分析したほぼすべての人が、その分野で絶えず学び続けている生涯学習者でした。
この内容を本にしようと決めた際、多くの方がプレゼンテーションに注目してくれました。ジェームズ・クリアーもその一人で、彼が内容を共有してくれたことが、出版を後押しするきっかけの一つとなりました。制作にあたっては、さらに 100 冊以上の伝記を研究しました。あらゆる学術文献に目を通し、アンジェラ・ダックワース、アダム・グラント、ダニエル・ピンクといった、この分野で著名な方々と話をしました。そして彼らからは多大な助けを得ることができました。また、本の中ではより多くの情報を統合し、人々が満足できる仕事に就けるかどうかについて、ウォートン校と行った研究データなども盛り込んでいます。
[エド・エルソン]
詳細を知りたい方はぜひ本を読んでいただきたいですが、あなたが分析したすべての成功者に共通して見られた主な要素をいくつか教えていただけますか。好奇心が大きな要素のようですが、他に気づいたことはありますか。
[ビル・ガーリー]
自分自身がそれほどまでの好奇心を持てる何かを見つけることは、決して簡単ではありません。アンジェラ・ダックワースは、グリットという本を書いてから 6 年後に、やり抜く力とは情熱と粘り強さが半分ずつであると述べています。大学入試に向けた履歴書作りの競争の中で、多くの子供たちが粘り強く取り組むことを教え込まれていますが、その結果として燃え尽きてしまうことも少なくありません。大切なのは、自分が魅了される何かを見つけることであり、そうすれば生涯にわたって磨き続けることができます。ただ、それを見つけるのが非常に難しいのです。
私の本の中では、その何かを特定する方法について、キャリア分野の他の著者の例を借りながらいくつか紹介しています。もしそれが見つかれば、計り知れない学習マシンを手に入れたようなものです。
その道に本当に進んでいるかどうかを確認する方法として、私はよく、夜にブレイキング・バッドを見る代わりに自分の分野の勉強をするかどうかを考えます。つまり、自由時間の活動と競合するかどうかということです。
この分野のトップにいる人たちの多くは、新しい記事が出ればすぐに読みたいと考えます。彼らにとって仕事、あるいは他人が仕事と呼ぶものは、エネルギーを消耗させるものではなく、むしろエネルギーを生み出すものなのです。大好きなことについて考えている時は、自然とそうなります。これが本当に基礎となる部分です。
その次に、私はピアグループ、つまり仲間の存在を非常に重視しています。これは他の人があまり深く掘り下げていない点だと思います。同じ道を歩んでいる仲間を見つけ、彼らと切磋琢磨することです。本の中には、早い段階でそうした仲間を作り、グループ全体で成功を収めた素晴らしい例をいくつか掲載しています。私たちのキャリアアップに関する考え方の多くは、スポーツなどのゼロサムゲームから学んだものが多いと感じます。そのため、他人を蹴落とそうとする人もいますが、その必要はありません。どのようなキャリアパスであっても、勝者は数え切れないほど存在します。そして、仲間は道中で非常に大きな助けになります。
また、プレゼンテーションにはなかった章として、中心地に行くことについても追加しました。これについては非常に好意的な反響をもらっています。映画のキャリアを始めるためにロサンゼルスに行ったり、シリコンバレーに移住したりすることに恐怖を感じる理由はたくさんあるでしょう。しかし、それが個人の選択肢を最大化することに繋がる理由は、詳しくお話しできるほどたくさんあります。
そして最後の原則ですが、本には 6 つの原則があり、それは最初から恩返しをするというマインドセットを持つことです。それを行うことで、自己強化的なループが生まれると考えています。
[エド・エルソン]
あなたの考えや知識、教訓を受け入れたとしても、今は AI の時代だと言う人たちに対しては何と答えますか。ダリオ・アモデイのような AI リーダーたちが、今後 1 年から 5 年のうちにホワイトカラーの初級レベルの仕事の半分が消滅すると語っている中で、ゲームのルールが完全に変わってしまったと感じる人もいます。あなたのキャリアでうまくいったことが、今回は通用しないかもしれないという懸念に対して、どのように考えますか。
[ビル・ガーリー]
多くの人々がいますが、2023年のギャラップの調査によると、59%の人々が「静かなる退職」という言葉を使っており、仕事に対して無関心、あるいは冷淡であると回答しています。彼らは仕事に対して熱心でも情熱的でもありません。私にとって、残念ながら非常に大きな割合を占めるこうした人々こそが、AIによるリスクに最もさらされていると考えています。
考えてみれば、昨日の決まったやり方のベストプラクティスこそが、まさにモデルの中にあるものなのです。モデルは教科書にあるようなベストプラクティスを学習しています。そこに含まれていないのは、最先端の部分、つまり創造性や特定分野のニュアンスを理解しようとする構想力です。そのような職人気質のマインドセットは、自分のしていることに魅了されている人たちと切っても切り離せないものだと思いますし、彼らは常に最先端で学び続けています。
ある意味で、高い主体性を持ち、自分のしていることに心から魅了されている人々にとっての人生は、AIによって加速されるであろうと言うことです。そうした人々に会うと、「今日私が何をしたか信じられないでしょう。Claudeにこれをやらせたのです」といった話を耳にします。ストレージ施設などを経営している、いわゆる地域の起業家たちにも多く会ってきましたが、彼らは「3つ目の拠点が必要だったので、AIに都市の地図を作らせて、どの交差点が最適かを尋ねたのです」と話してくれます。彼らはこの解決策によって自分たちの生活がどれほど楽になるかに非常に興奮し、活気に満ちているのです。
ですから、高い主体性と強い好奇心を持っていれば、AIは加速装置になります。しかし、残念な現実は、少なくとも米国では、大多数の人がそのような状態にはないということです。
[エド・エルソン]
好奇心がなく、熱意もなく、主体性が低い人々にとって、それはおそらくマイナス方向への加速装置となり、このことはさらに格差を広げることになると思われますね。
[ビル・ガーリー]
そのようなケースでは、よりリスクが高まると思います。無関心であることは大きな問題です。
もう一点、必ずしも本に書いてあるわけではありませんが、AIのリスクに対して自分を守る最善の方法は、自分自身を可能な限りAIを使いこなせる状態にすることです。自分の分野でAIに何ができるかを知る必要があります。もっと具体的に言えば、例えばあなたの会社の同じ役職に30人の人がいると仮定します。もしあなたが、その職能グループの中でAIができることについて最も詳しい人物であれば、リスクは最も低くなります。あなたが、どのようにレバレッジを効かせるべきかについて相談を受ける相手になるからです。
したがって、最も避けるべきことは、AIに対して懐疑的になったり、怒りを感じたりすることです。目隠しをして触れてみようともしないことは、最悪の選択です。
[スコット・ギャロウェイ]
ビルさん、会えて嬉しいです。実は私たちが以前どのように出会ったかというエピソードがありまして、それを質問への導入にさせてください。このポッドキャストを聴いているかどうか分かりませんが、これは実のところ、私が自分自身の話をしたいがための口実です。
1992年から2000年にかけて、私は毎週のようにサンドヒル・ロードに通い、ある白人男性にピッチを行っていました。1999年、私はニューヨークでゴールドマンやJPモルガン、マベロンの支援を受けてEコマースのインキュベーターを立ち上げていました。その際、シリコンバレーの投資家も必要だと考え、アンディ・ラクリフという人物に会いました。すると、1999年の終わりか2000年の初め頃だったと思いますが、彼は「新しく加わったパートナーの一人に会ってほしい」と言いました。
そこで私はあなたのところへ行き、握手をしました。その時に覚えていることと言えば、この人は座っていても私より背が高いなということだけでした。おそらく 10 秒ほどしか会っていないと思いますが、それは文字通り1999年の後半か2000年の初頭のことで、あなたがベンチマークに加わったばかりの頃だったと思います。それ以来、私は 26 年間サンドヒル・ロードに行くことはありませんでした。
もし私が今、起業家として再びそこへ行き、資金調達をしようとしたら、ビジネスはどのように変わっているでしょうか。起業家たちはどのように変化しましたか。勝ち残る企業にはどのような変化がありましたか。2000年当時と、 2026年現在のサンドヒル・ロードのダイナミクスや根本的な仕組みについて聞かせてください。
[ビル・ガーリー]
この業界は、私のキャリアを通じて一貫して競争が激しくなり続けています。私が業界に入った当時も、その 20 年前の独占的だった頃に比べれば競争は激しくなっていましたが、私がベンチャー業界を離れつつある現在では、はるかに当時よりも競争が激化しています。
現在のこうした競争の力学は、急成長しそうな気配のある企業に対して、極めて多額の小切手が切られるという結果をもたらしています。現在、そうした資金調達ラウンドの多くは先んじて行われています。つまり、企業側が資金を調達しようと決める前に、10 億ドル規模のファンドを持つ投資家たちが、電話をかけてきて「どうか私のお金を受け取ってください」と頼んでくるのです。
これは私が始めた頃とは全く異なる現実です。今日では、3 億ドルのシリーズBといった記事を目にすることもありますが、当時は数字が非常に小さかったのです。当時の企業は、四半期の売上が 100 万ドルから 200 万ドル程度で、調達額も 2000 万ドルといったそれほど多くない金額で上場していました。しかし現在、勝者と見なされる企業は、上場を検討する段階になる前に、少なくとも 4 億ドルから 5 億ドルを飲み込んでいます。そもそもそのような企業が上場を考えるかどうかも分かりません。
これはある意味で制度化されてしまったことであり、10 年から 15 年前にPE 業界、つまりプライベート・エクイティ業界で起きたことと少し似ています。熱狂のサイクルというものがあり、あなたが話していた時期は間違いなくそのピークでした。そして、様々な理由から、今日も熱狂的な状況にあると言えるでしょう。
[エド・エルソン]
ここでのテーマは、資金の規模が以前とは比較にならないほど膨大になったことだと思います。スコットと私の番組でも議論してきましたが、ビルさんもおっしゃっているように、企業はもはや上場する必要がなくなっています。OpenAIやAnthropicを見れば分かる通り、法外な資金調達ラウンドが行われています。シリーズLといったラウンドや、8000億ドルの時価総額での調達など、正気の沙汰とは思えない数字です。
なぜこのようなことが起き、どのような影響があるのかを考えると、機関投資家や極めて裕福な個人が、ベンチャー市場に多大な利益があることに気づき、資金を投入した結果だと思われます。
このことは個人投資家の犠牲の上に成り立っています。かつてのアマゾンやアップルのように、今よりずっと低い時価総額で上場していた素晴らしい企業に、個人が早期に投資できる機会は失われてしまいました。アマゾンの上場時は約10億ドルだったはずですが、今はそのような機会はありません。
私はこのことを危惧していますが、あなたも同じように懸念されていますか。
[ビル・ガーリー]
ええ、私もかなり懸念しています。いくつかのデータがありますが、現在アメリカの公開企業の数はピーク時の半分以下になっています。公開企業の数は本当に減少してしまいました。その理由の一部は、官僚的な手続きの肥大化や法的リスクの増大にあると言えます。現在認められている奇妙な派生訴訟の多さが、上場を維持するためのコストを押し上げています。また、かつては株主数の上限という上場を強制する仕組みがあり、実際にその仕組みによって上場を余儀なくされた企業もありました。しかし、その規定は骨抜きにされ、緩和されてきました。
さらに直接的な原因を指摘するなら、レイトステージのファンドが非常に巧妙な前提を打ち出したことが挙げられます。かつては公開市場で得られていた成長期の利益を途中過程で自分たちのものにしようとしているのです。こうした巨大なファンドはほんの一握りしか存在しませんが、彼らはその経済的な利得を独占しようとしています。創業者には上場する必要はないと伝える一方で、大学の基金や財団といったリミテッドパートナーに対しては、企業はもう上場しなくなっているため、成長の恩恵を受けたいなら自分たちに資金を預けるべきだと言って回るのです。こうして自己強化的なループが形成されているのです。
また、ベンチャー業界にはかつて、過度なリスクを取ると市場から淘汰され、リセットされるサイクルがありました。2001年から2008年にかけて、ベンチャーキャピタリストの数は半分に減少しました。ゼロ金利政策の時代が終わり、調整局面に向かっていると感じていましたが、その直前にAIの波が押し寄せ、資金が再び流れ込んできました。調整の機会を逃してしまったかのようで、今は至る所にリスクを求める資金が溢れています。
この状況が止まるとすれば、資金が底を突く時でしょう。かつて、基金への課税が財団に流動性危機をもたらすという懸念がありました。昨年、ハーバードやイェールがセカンダリー市場に参入したことは、流動性の逼迫を示唆するサインだったと言えます。ちなみに、大学の基金や財団において、商業用不動産、ベンチャーキャピタル、プライベート・エクイティの市場価値はいずれも高すぎると言える議論がありますが、それはまた別の話ですね。
[エド・エルソン]
何が起こると思いますか。つまり、調整はどのように進むのでしょうか。プライベート・クレジット市場には懸念があることは知っています。AIについてもバブルだという懸念がありましたが、現在はそれが少し和らいでおり、価値が認識されて素晴らしいツールも登場しています。
調整の可能性についてどう思われますか。それはどのようなものになるでしょうか。
[ビル・ガーリー]
私はいつも、バブルは本物の波の後にやってくると説いたカルロタ・ペレスを高く評価しています。ですから、それがバブルなのか本物なのかという二者択一の考えには同意しません。バブルだと言うと、AIを信じていないのかと言われますが、そうではありません。それが本物だからこそ、人々は手っ取り早く金持ちになろうとするのです。そして人々が手っ取り早く金持ちになれる時、詐欺師や投機家が押し寄せ、過熱状態になります。それは間違いなく過去に起きています。
逆転のきっかけが何になるかを予測する水晶玉を持っているわけではありません。ただ、循環取引はひどいものだと思っています。監査人がこれらを承認すべきではなかったと思いますし、最終的に解消される時には、持続不可能であることから、状況を悪化させることになるでしょう。貸借対照表から現金を動かして損益計算書に売上を作るようなことは、許されるべきではないと考えています。しかし、大手企業の誰もがそれを行っています。
[エド・エルソン]
その点を指摘すると、大手企業は何と言うのでしょうか。これは特に金融メディアで一部の人たちが指摘している点です。エヌビディアが企業に投資し、その企業が彼らにお金を払い戻すという循環取引についてです。
しかし、あなたの意見はそうした場でもっと重みをもちます。あなたがそれを指摘したときに彼らがどう反応するのか、興味があります。
[ビル・ガーリー]
私は、特定の企業名や業界を伏せた上で、どのような取引が行われているのかという構造をChatGPTに説明しました。これは誰にでもできることですので、ぜひ皆さんも試してみてください。すると、私が促したわけでもないのに、すぐにワールドコムやエンロンの名前が挙がりました。単に、こうした構造についてどう思うかと尋ねただけなのですが。
一番最初の事例であるマイクロソフトとOpenAIの取引を振り返ると、そこにはクレジットが介在していました。クレジットと引き換えに株式を取得し、そのクレジットがAzure上でのワークロード実行に使われるという仕組みです。これはマイクロソフトにとって、現金を伴わない売上となります。よく考えてみてください。キャッシュフローが全く発生していないにもかかわらず、売上として計上されているのです。これは少なくとも、非常に質の低い売上だと言わざるを得ません。
監査人がなぜこれを事前に阻止しなかったのか不思議でなりませんが、もしリセットされるようなことがあれば、彼らは突然ルールを変更せざるを得なくなり、将来的には認められなくなるだろうと推測しています。しかし、これは不適切な会計処理であり、本来は行われるべきではありません。残念ながら、現在このようなことが主要なプレイヤーたちの間で幅広く行われています。
彼らは何と言っているのかという質問ですが、指摘をすると「まあ、大したことじゃないよ」と答えます。それに対して私は、「大したことじゃないのなら、疑念を招いて悪影響を与えているだけなので、やめるべきだ」と伝えています。エヌビディアのマルチプルがなぜこれ以上上がらないのかという疑問を抱く人たちがいますが、私はこの循環取引こそが原因だと考えています。重要でないなら行わなければいいのです。そうすれば、もっと正当に評価されるはずです。またエヌビディアに関しては、当初から彼らは顧客の集中を懸念していたのだと思います。
そして、これら大手プレイヤーの間には、不信感と言うと少し言葉が強いかもしれませんが、奇妙なほどに信頼が欠如しています。誰もが互いの競合他社と手を組んでいるような状況なのです。
[エド・エルソン]
その原因はどこにあると考えていますか。あなたが今話していた内容は、こうした手法が当たり前になり、目に触れる機会が増えるにつれて、ますます常態化していったテック・コミュニティの文化のように感じられます。さらに言えば、スタートアップと契約を結んだ上でその従業員を雇用するといった、実質的な買収でありながらそれを回避するような手法も、加えることができると思います。マイクロソフトがInflection AIに対して行ったようなことは、まさにルールをうまく潜り抜けようとする同じような力学が働いているように見えます。一体何が、こうした状況を突き動かしているのでしょうか。
[ビル・ガーリー]
二つ目の点として、規制当局の承認を回避することやそれに伴う長い審査期間に関係している別の力学だと思います。ですが、一度それが常態化してしまうと、競合他社にとってもそれが普通のことになります。
例えば、あなたがAWSやグーグルのクラウド部門で働いていて、マイクロソフトのあの取引を目の当たりにし、さらにAzureが 35 パーセント成長しているという発表を聞けば、その市場で競うためにプレッシャーを感じるはずです。自分たちも同じような取引をしなければならないと考え、実際に彼らはそうしています。それがまさに起きたことで、誰もが同じような取引を行ったのです。
[エド・エルソン]
それは、誰もが同じ偽物の売上というものを追いかけている、バブルの典型的なレシピのように見えます。そのような言い方はアンフェアーな言い方でしょうか。
[ビル・ガーリー]
必ずしも偽物と呼ぶ必要はありません。過剰に底上げされた売上、と言うこともできるでしょう。特にエヌビディアのケースでは、多くの生まれたばかりのスタートアップに資金を提供しています。
そして、エヌビディアが行ったことでおそらく最も疑問視されるのは、CoreWeaveを支えて競合関係を広げたことですが、その際にCoreWeaveと、もし余剰能力が生じた場合にはエヌビディアがそれを買い取るという契約を結んだことです。これはおそらく、彼らがより多くの負債による資金調達を行う助けになっているはずです。
それがビジネスの通常の方法だと言い切れるのか、私には分かりません。もし市場がそれほど熱狂的なのであれば、なぜこれらすべてを行う必要があるのでしょうか。一体何が目的なのでしょうか。しかし、それは常態化してしまっていると思います。あなたの言葉はアンフェアーではありません。そして、そうでなくなる時が来るまで、それは常態化したままになるでしょう。
[スコット・ギャロウェイ]
2000 年に話を戻しましょう。ジョン・チェンバースやメグ・ホイットマン、ジェフ・ベゾスといった当時のテック企業の最高経営責任者たちは、現代のヒーローのように見なされていました。しかし今日は大きく異なります。現在のテック企業の最高経営責任者に対する認識を表現するなら、魅力のないボンド映画の悪役といったところです。彼らは一般的に被害者意識を持ち、アメリカにとって良くない存在であり、株主価値に執着するあまり、共同体の幸福を損なうことも厭わないと考えられています。
25 年前と比較して、テック企業の最高経営責任者の性格や性質に根本的な変化があったと考えていますか、それとも、それは認識の問題なのでしょうか。何がそうさせているのでしょうか。
[ビル・ガーリー]
リーダーたちの性格や特徴に、それほど大きな違いがあるとは思いませんが、Anthropicから出ているような恐怖を煽る言動は、これまでの人生で一度も見たことがありません。中国での AI に対する恐怖心の調査結果は約 20% ですが、アメリカでは 80% にも達しています。これは、コミュニティ内部での破滅論者の声が最も大きいこと以外に理由が思い当たりません。そして、それが業界に実質的な影響を及ぼし始めています。
例えば、データセンターのプロジェクトがいくつも中止されています。AI コミュニティが半分のロビイスト集団に資金を出し、もう半分が別の側に付いて、規制当局の間で激しく争っているという非常に奇妙な状況です。
サム・バンクマン=フリードの事件より前では、これほど早い段階にスタートアップが規制を心配するのを見たことがありませんでした。そして今、ここで再び同じことが起きています。数年前に規制の虜についてスピーチをした際、シリコンバレーがうまく機能している理由はワシントンから非常に遠く離れているからだと言いましたが、今の彼らはその中にどっぷりと浸かっています。
[スコット・ギャロウェイ]
公共政策に関連して、新しい税制案がいくつも提案されており、特にカリフォルニア州独自の富裕税案は大きな注目を集めています。これらの増税が続けば、カリフォルニアから大量の流出が起きるという話もあります。あなたの周りで実際に流出を感じたり、目にしたりすることはありますか。世界で最も多くの選択肢を持つ人々について、今のところ流出の証拠はあまりないように思えますが。
[エド・エルソン]
ザックは出ていこうとしています。ベゾスはマイアミに移住しました。
[スコット・ギャロウェイ]
カリフォルニアに行くたびに、なぜここを離れたのだろうという疑問しか湧いてきません。しかし、あなたが現地でそうした人々と接している中で、これは本当の問題だと思いますか、それとも誇張されていると思いますか。
[ビル・ガーリー]
シリコンバレーは、私の著書の章にもある「活動の中心地へ行く」という点において、起業家にとって極めて特別な場所であると考えています。学習やメンター制度、パートナーシップ、そして一つの仕事から次の仕事へと移れる柔軟性など、地球上の他の場所には類を見ない環境が整っています。この安定した状況を覆すのは容易なことではありません。
税金の問題については、長年中国で多くの時間を過ごした経験から得た、少し違った視点を持っています。中国がこれほどの成功を収めた要因の一つは、それぞれの省が互いに競い合っていることにあります。私は改めてジョン・アダムズやフェデラリスト・ペーパーズを読み返し、州同士の競争について考えました。この問題を考える最善の方法は、特定の州でどの政策が機能し、どの政策が機能していないのかにスポットライトを当てることではないでしょうか。いわば、異なるアプローチを詳しく見ることで、何が最善の策なのかを見極めるのです。
例えば、あまり知られていないことですが、テキサス州のオースティンでは、国内で最も急速に成長している都市の一つであるにもかかわらず、賃料が 4 年から 5 年連続で下落しています。私はここで変更されたニンビー政策のために戦った人々を知っていますが、これは政策が機能している好例と言えます。多くの人が住宅価格や懸念について語り、政府が 1 ユニットあたり 50 万ドルといった費用をかけて建物を建設するような政策を通しますが、それが実際に機能するという確証はありません。ですから、私はこのような州同士が競い合うという考え方を好ましく思っています。
(以上、抜粋)
2. オリジナル・コンテンツ
リジナル・コンテンツは、以下リンクからご視聴になれます。
尚、本投稿の内容は、参考訳です。また、意訳や省略、情報を補足したコンテンツを含んでいます。
Prof G Marketsより
(Original Published date : 2026/03/27 EST)
[出演]
Benchmark Capital
ビル・ガーリー(Bill Gurley)
General Partner
Prof G Markets
スコット・ギャロウェイ(Scott Galloway)
エド・エルソン(Ed Elson)
<御礼>
最後までお読み頂きまして誠に有難うございます。
役に立ちましたら、スキ、フォロー頂けると大変喜び、モチベーションにもつながりますので、是非よろしくお願いいたします。
だうじょん
<免責事項>
本執筆内容は、執筆者個人の備忘録を情報提供のみを目的として公開するものであり、いかなる金融商品や個別株への投資勧誘や投資手法を推奨するものではありません。また、本執筆によって提供される情報は、個々の読者の方々にとって適切であるとは限らず、またその真実性、完全性、正確性、いかなる特定の目的への適時性について保証されるものではありません。 投資を行う際は、株式への投資は大きなリスクを伴うものであることをご認識の上、読者の皆様ご自身の判断と責任で投資なされるようお願い申し上げます。
