2月9日の週:米国企業決算13社への心構え

2月9日から始まる週に決算を迎える注目企業について、IBD(Investor's Business Daily)のYoutubeビデオから、チャートやファンダメンタルズを参考にした決算の事前準備のためのIBDのアレクシス・ガルシア(Alexis Garcia)氏とエド・カーソン(Ed Carson)氏の2名による会話を紹介します。なにか投資アイデアの気づきが得られるかもしれませんのでご参考下さい。
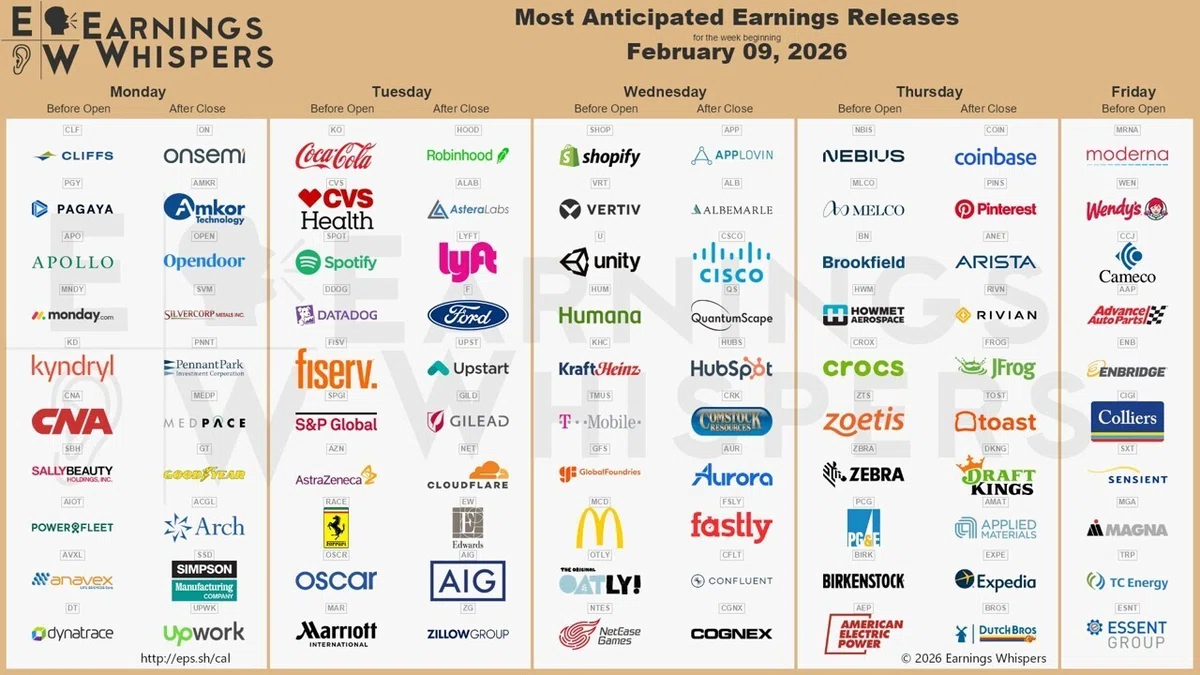
(01) Howmet Aerospace(HWM)
予定日
米国現地 2月12日(木)
市場予想
EPS :0.97ドル(+39% YOY)
売上 :21.2億ドル(+14% YOY)
注目ポイント
・民間航空機向け機器およびアフターマーケット(保守・部品)市場に追い風は吹くか?
・地政学的な紛争地域と需要の動向
[アレクシス・ガルシア]
承知いたしました。では、まずは2月12日(木)にQ4の決算発表を予定しているハウメット・エアロスペースから見ていきましょう。この防衛関連銘柄の決算は、1株当たり利益が39パーセント増の97セント、売上は14パーセント増の21億2,000万ドルに達すると予測されています。
私たちがハウメットに注目している理由ですが、民間航空機向け機器やアフターマーケットにおいて、追い風が継続しているかどうかを確認したいと考えています。また、防衛セクターは一種の未知数な部分もあります。材料が少なくなる可能性もありますが、地政学的な緊迫感によって、短期的には需要が堅調に推移するかもしれません。ハウメットへの期待は非常に高まっていますよね。一連の決算では連続して予想を上回っており、長期的な見通しも大幅に上方修正されました。防衛関連の受注残やエンジン予備部品の需要に関する経営陣のコメントは、投資家にとって非常に重要な鍵になると思っています。
[エド・カーソン]
そうですね、これはここ数年で最高のパフォーマンスを示している銘柄の一つです。特にAI以外の銘柄として考えた場合、まさにトップクラスに位置しています。間違いなく注視すべき存在です。航空宇宙グループ全体も非常に好調ですから、この銘柄がどのような結果を出すかは非常に楽しみです。
おっしゃる通り、これまで堅実な成長を遂げてきましたが、来年に向けて成長スピードが少しずつ緩やかになると予想されています。ですので、どの程度のペースを維持できるのか、そして投資家がその内容に満足できるのかを見極めたいところです。
[アレクシス・ガルシア]
成長という点では、12月末にコンソリデーテッド・エアロスペース・マニュファクチャリングの大型買収を発表したばかりですので、その点も注目材料になるかもしれません。
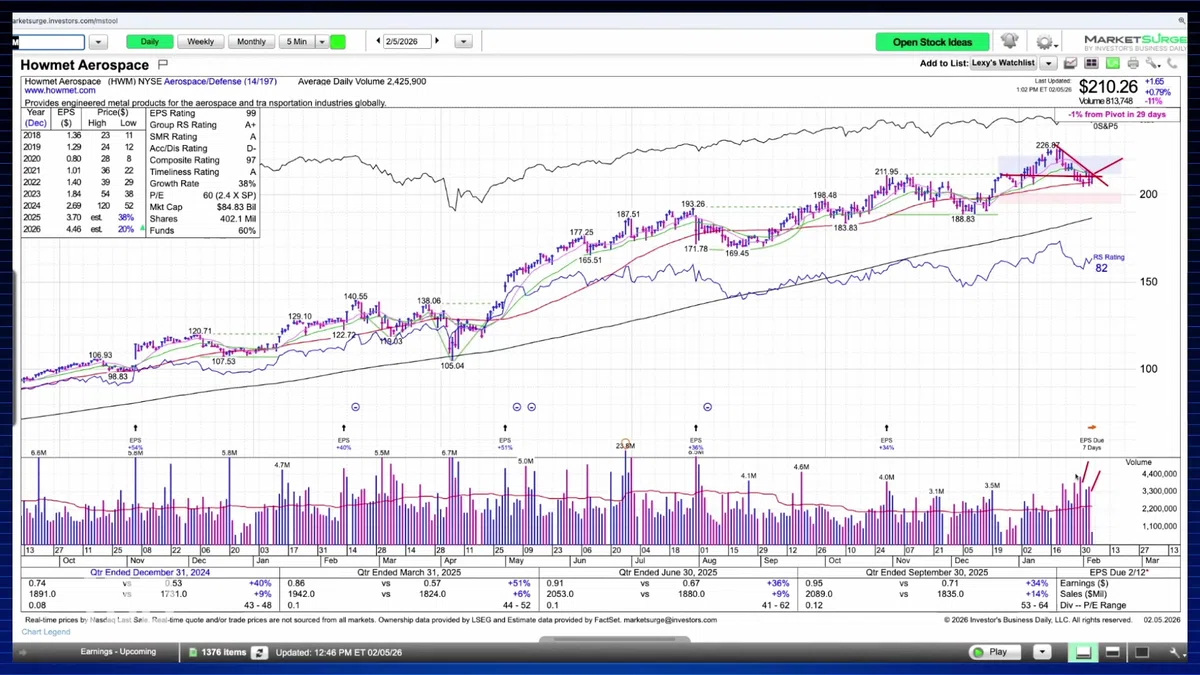
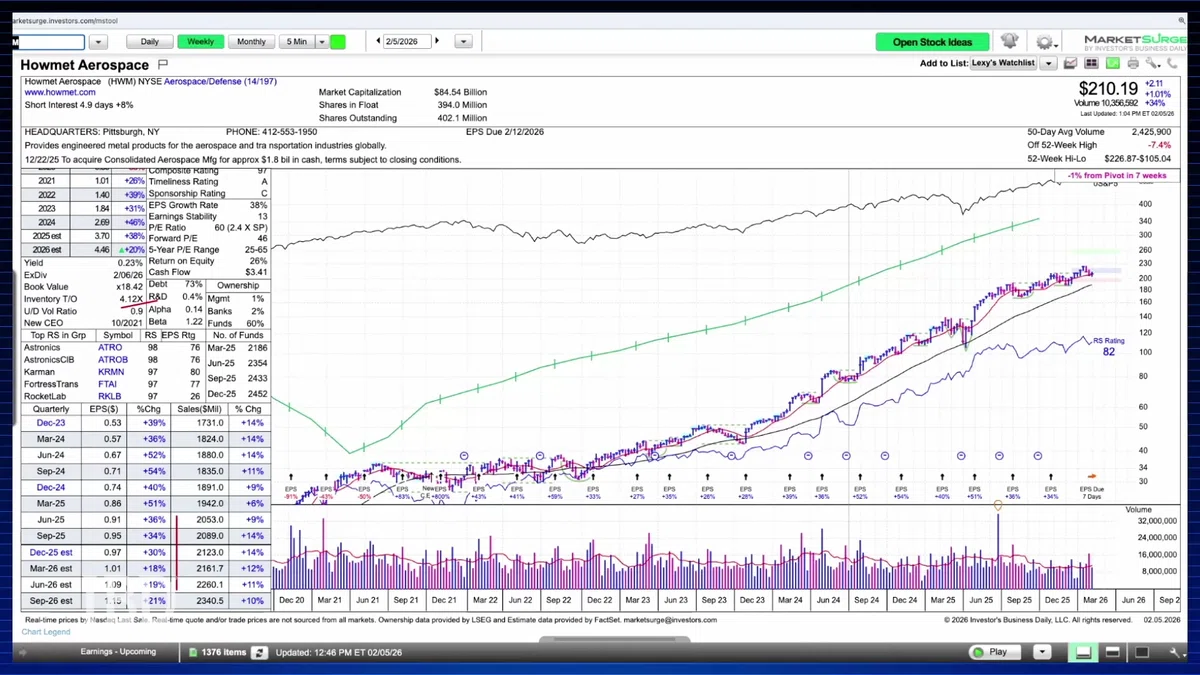
それではチャートを見て、どのような状況かを確認しましょう。ハウメット・エアロスペースは、211ドル95セントのピボットポイントを持つフラットベースのエリアからブレイクアウトしています。少し上下の動きがあったようで、226ドル87セントの高値をつけた後、現在は値を戻していますが、50日線と21日線のサポートを試している状況です。決算を前に、ほぼ買い圏内にありますが、基本的にはピボットポイントのちょうど真上に位置しています。
[エド・カーソン]
ええ、いくつか混在したサインが出ています。チャート全体としては確かに良好に見えます。値を戻してしまったのは素晴らしいとは言えませんが、多くの出来事が重なりました。RSラインはそれほど低下していませんし、以前にRSラインが非常に高かったことを考えれば、かなり持ち堪えている方だと言えます。もし以前の買いポイントを上回る動きを見せれば、それはまだ有効だと考えられます。そのポイントは21日線や下降傾向にあるトレンドラインとも重なっています。決算を受けて上昇すれば、投資のチャンスになるでしょう。
懸念点としては、出来高を伴う売りが見られることです。具体的には、ピンク色のバーが目立っており、AD格付けもDマイナスとなっていて、あまり芳しくありません。週足チャートで見ると、アップダウン・ボリューム・レシオは0.9となっており、1を下回っています。最悪というわけではありませんが、先週の下落など、出来高の面で注意すべき兆候が見られます。一方で、これまでの非常に力強く安定した上昇ぶりは、目を見張るものがあります。RSラインを見れば、S&P 500をアウトパフォームしていることが分かります。
先ほど、過去数年で最高の銘柄の一つだと申し上げましたが、それが今後も続くとは限りません。しかし、投資家は間違いなくこの銘柄に注目すべきです。純粋なAI関連ではありませんが、成長銘柄を探しているなら最適でしょう。最近はどの企業もそうですが、何らかの形でAIに関連する取り組みは行っているようですしね。全体的には少し心配な点もありますが、非常に興味深い動きをしています。
[アレクシス・ガルシア]
そうですね。ファンダメンタルズを詳しく見ると、ご指摘の通り、2026年に向けて成長が少し鈍化する可能性がありそうです。1株当たり利益の成長も少し減速しているのが分かります。ハウメット・エアロスペースについて、他に何かありますか。
[エド・カーソン]
この結果がグループ全体にどのような影響を与えるかにも注目しています。すでに多くの企業が決算を終えていますが、エンジニアリング関連のカーペンター・スチールやGEといった他の銘柄にとっても、今回の内容は参考になるはずですから、そのあたりの波及効果も見ていきたいと思っています。
(02) Arista Networks(ANET)
予定日
米国現地 2月12日(木)
市場予想
EPS :0.76ドル(+17% YOY)
売上 :23.8億ドル(+27% YOY)
注目ポイント
・2026会計年度の業績見通し
・イーサネット市場でのシェア拡大なるか?
・設備投資への支出計画
[アレクシス・ガルシア]
それでは、2月12日(木)にQ4の決算発表を控えている、アリスタ・ネットワークスについて見ていきましょう。コンピューター・ネットワーキング・プロバイダーである同社の決算は、1株当たり利益が17パーセント増の76セント、売上は27パーセント増の23億8,000万ドルに達すると予想されています。
アリスタに注目している理由は、2026年度の通期ガイダンス、そしてイーサネット市場におけるシェアの拡大状況を確認したいからです。エヌビディアがこの分野での大きな競合相手になると考えています。また、マイクロソフトやメタも同社にとって非常に大きな顧客ですので、彼らの設備投資に関するコメントの中で、もしチップからネットワーキングへの支出のシフトが見られるようであれば、2026年に向けてアリスタには大きな追い風になる可能性があります。
[エド・カーソン]
AIインフラ企業を巡る状況で興味深いのは、膨大な設備投資が行われているにもかかわらず、一部の企業が少し苦戦している点です。例えるなら、子供がゲームセンターで手持ちの資金をすべて使い果たし、その額が以前の2倍になったとしても、必ずしもゲームセンターを運営する企業の株価が上がるわけではない、というような状況が最近のリスクオフの動きとして現れています。
アリスタには常に、エヌビディアに対する競争で敗れるというリスクがつきまとっています。数週間前には良い動きを見せていたものの、その後は失速してしまいました。成長率については、ここ数年間の非常に力強い伸びを経て少し鈍化していますが、2026年も引き続き堅調であると予想されています。
投資家の中には、これだけ多くの企業が多額の支出をしている中で、なぜさらに成長を加速できないのかという疑問を持つ方もいるでしょう。特にメタなどの大口顧客はガイダンスを大幅に引き上げています。投資家は、現在の成長鈍化が一時的なもので、ここから再び再加速していくのかどうかという反応を決算やガイダンスから読み取ろうとしています。アリスタは通常、予想をわずかに上回り、ガイダンスを控えめに引き上げる傾向がありますが、そのパターンに変化があるかどうかに注目しています。
[アレクシス・ガルシア]
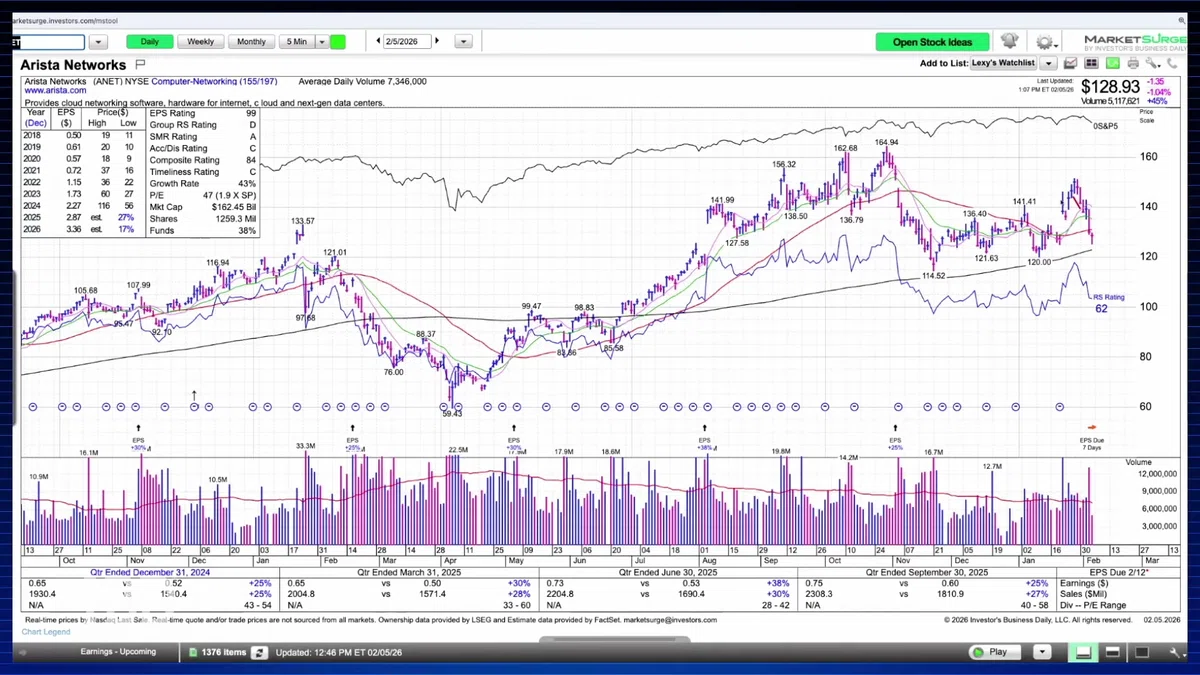
どのようなコメントが出てくるか楽しみですね。チャートを確認すると、アリスタは現在、調整局面にあるようで、164ドル94セントが従来のピボットポイントになるかもしれません。1月22日には直近の高値である141ドルを上抜けましたが、その後は得た利益をすべて吐き出し、現在は50日移動平均線を下回って取引されています。このチャートの動きについては、どのように見ていますか。
[エド・カーソン]
チャートの修復が必要な状態です。数日前までは、カップウィズハンドルのハンドルを形成しているようにも見えましたが、現在は株価が下がりすぎています。ここからのエントリーを考えるのであれば、現在の位置からではあまりに急すぎるため、直近の高値付近まで戻るのを待ちたいところです。たとえ50日線を奪還したとしても、そのすぐ上の水準には多くの売り注文が控えていると考えられます。
市場全体が好転すれば、インフラ関連銘柄が一斉に買われる可能性はありますが、アリスタがその波に乗って再びセットアップを完了するには、もう少し時間が必要かもしれません。アリスタはこれまで堅実な業績を維持し、利益も安定して成長していますが、チャートを見ると激しい下落を経験することもあります。現在のベースの中でも、わずか数週間のうちに164ドルから114ドルまで急落した局面がありました。前回のベースでも、決算とは無関係にメタやマイクロソフトに関連したと思われる大幅な窓開けの下落がありました。業績面では非常に安定している一方で、株価には時として非常に激しい売り浴びせが発生するという特徴には注意が必要です。
[アレクシス・ガルシア]
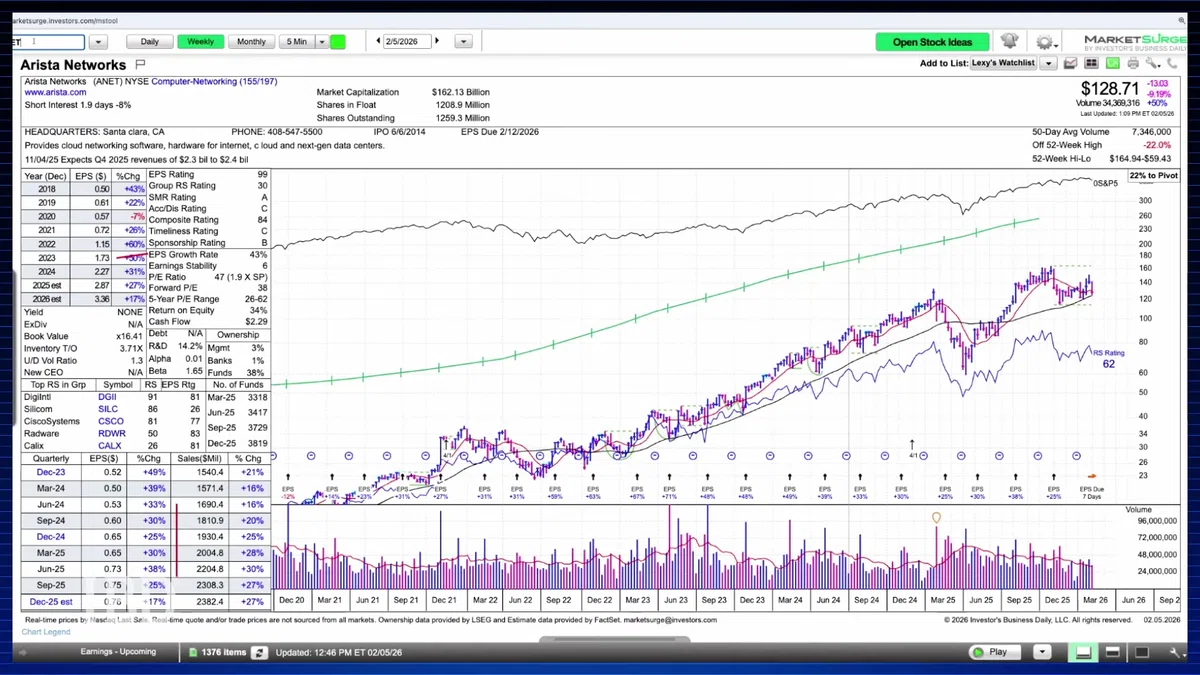
昨年11月の前回決算時にも、大きく売られる場面がありました。現在は、先ほどお話しした直近の高値である151ドルの水準を注視しています。週足チャートに切り替えると、10週移動平均線を少し下回り、40週線付近で推移していることがわかります。ファンダメンタルズについては、1株当たり利益や2026年に向けた成長に少し減速の兆しが見られますが、他に気になる点はありますか。
[エド・カーソン]
特に他にはありませんが、この銘柄は時に大きな動きを見せます。これほど多くの資金が市場に投入され、全体が加速している中で、アリスタがその需要をしっかりと取り込み、成長を再び加速させることができるのかという点に、多くの人が関心を寄せています。
(03) Vertiv Holdings(VRT)
予定日
米国現地 2月11日(水)
市場予想
EPS :0.94ドル(+77% YOY)
売上 :21.1億ドル(+11% YOY)
注目ポイント
・AI関連のデータセンター需要による液冷技術や電力管理インフラの成長性
・2026年度に向けた受注残(バックログ)の状況
[アレクシス・ガルシア]
それでは、2月11日(水)に決算発表を予定しているバーティブ・ホールディングスを見ていきましょう。電気設備プロバイダーである同社のQ4の利益は、30パーセント増の1株当たり1.29ドルになると予想されています。売上については、29パーセント増の28億6,000万ドルに達する見込みです。
バーティブに関して私たちが注目しているのは、現在の受注残高がどの程度の規模になっているかという点です。また、エヌビディアとの提携に関する最新状況やエヌビディアが今後リリースするヴェラ・ルービン・チップをサポートするためにバーティブが計画しているシステムについても、何らかのコメントを聞きたいと考えています。
ここ数年は液冷技術が大きな話題となってきましたが、今年の投資家は、その技術が実際に大規模に納品され始めているかどうかを確認したがっているように思います。株価は史上最高値付近で推移していますから、市場は今回の決算に対して、単に予想を上回る以上の結果を期待しているのではないでしょうか。
[エド・カーソン]
そうですね、この銘柄は決算発表時にボラティリティが高くなる傾向があります。日中の取引でもかなり大きな値動きが見られるでしょう。
これまで非常に好調なパフォーマンスを見せてきましたが、彼らはさらなる展開を目指しています。単なる冷却システムにとどまらず、AIインフラ全体を手掛けようとしているのです。現状ではまだ冷却が中心ですが、一時期鈍化していた成長が、強い伸びを伴って再び加速し始めました。来年もかなり力強い成長が予想されていますので、その進捗がどうなっているかを見極めたいですね。当然ながら、バーティブだけでなく、その1、2週間後にあるエヌビディアの決算での発言も重要になります。たとえバーティブ側でルービンの準備が整っていたとしても、エヌビディアが1年の延期を発表すれば影響が出てしまいます。いずれにせよ、AIインフラ分野における主要銘柄の一つであることに間違いはありません。
[アレクシス・ガルシア]
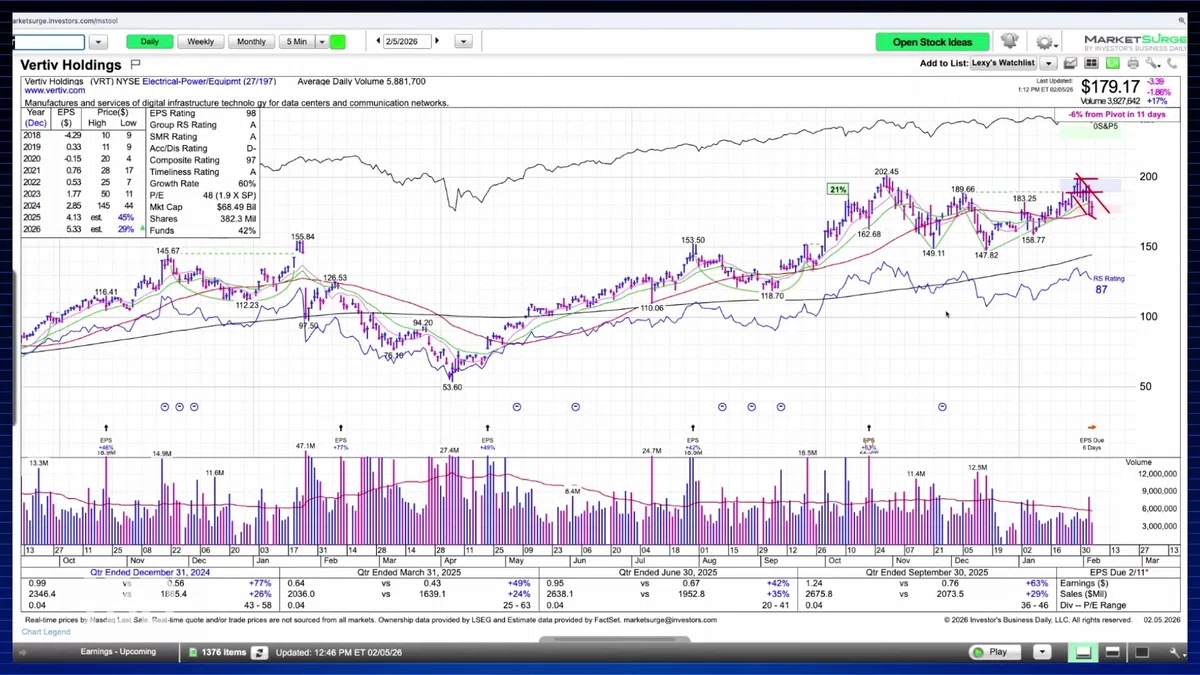
日足チャートを見てみましょう。バーティブは1月22日に、189.66ドルをピボットポイントとするダブルボトムのベースからブレイクアウトを試みたように見えます。その後押し戻され、現在は50日移動平均線をテストしていますが、その水準は維持しているようです。決算を前にしたテクニカルな動きについて、どのようにお考えですか。
[エド・カーソン]
テクニカル的には189.66ドルを買いポイントとして維持していると見ることもできますが、私はむしろ、これを直近の高値からのハンドルとして捉えています。ダブルボトムのベースには、谷の部分の上下にハンドルが形成されることがありますが、これはちょうどその中間に位置しています。以前の買いポイントをしっかりと抜けていくためには、ハンドル部分の大部分を通過する必要があるため、私はその動きに注目しています。ですので、そのゾーンのどこか、例えばハンドル部分の下降トレンドラインにあたる195ドルあたりで早めにエントリーするのは面白いかもしれません。
RSラインは非常に良好です。ナスダックと比較しても、この銘柄の方がパフォーマンスは良いはずです。S&P500と比較すると、先週は10パーセントほど下落しましたが、RSラインはそれほど下がっていません。もし株価が195ドルや200ドルまで上がれば、RSラインは最高値かそれに近い水準になるでしょうし、それは潜在的に強気のサインと言えます。
他のインフラ株が動いている中で、この銘柄がなかなか動かなかった時期は少し残念でしたが、一方で崩れることもありませんでした。現在は少し状況が改善したように見えますね。50日移動平均線を維持することは極めて重要ですが、市場全体が非常に繊細な局面にありますから、決算の内容そのものが決定的な鍵を握ることになります。
[アレクシス・ガルシア]
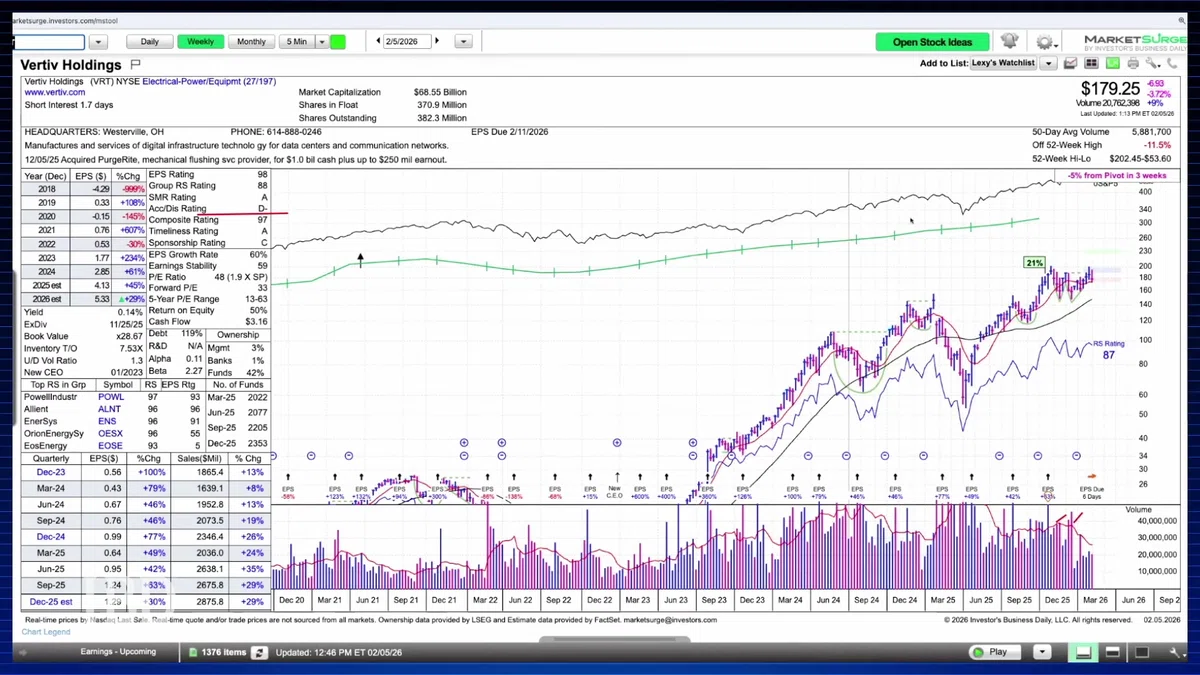
週足チャートに移りましょう。こちらも日足と同様に、EPS評価や総合評価は非常に高いですが、蓄積・配分評価はDマイナスとなっています。週足チャートで他に気付いた点はありますか。
[エド・カーソン]
ベースの中ほどで、出来高を伴って週足が大きく下落している箇所がいくつか見受けられます。一方で、アップ・ダウン・ボリューム・レシオは1.3となっており、こちらは比較的ポジティブな状況です。この銘柄はAI分野に属しているため、AI関連が好調ならこの銘柄も好調になりますが、最近のようにAI株が苦戦していれば、この銘柄も同様に苦戦することになります。つまり、分野全体としての追い風が必要だということです。その追い風さえ吹けば、この銘柄は勝者になる可能性が高いですが、AIというテーマ自体が機能している必要があるという点からは逃れられません。
(04) Robinhood Markets(HOOD)
[アレクシス・ガルシア]
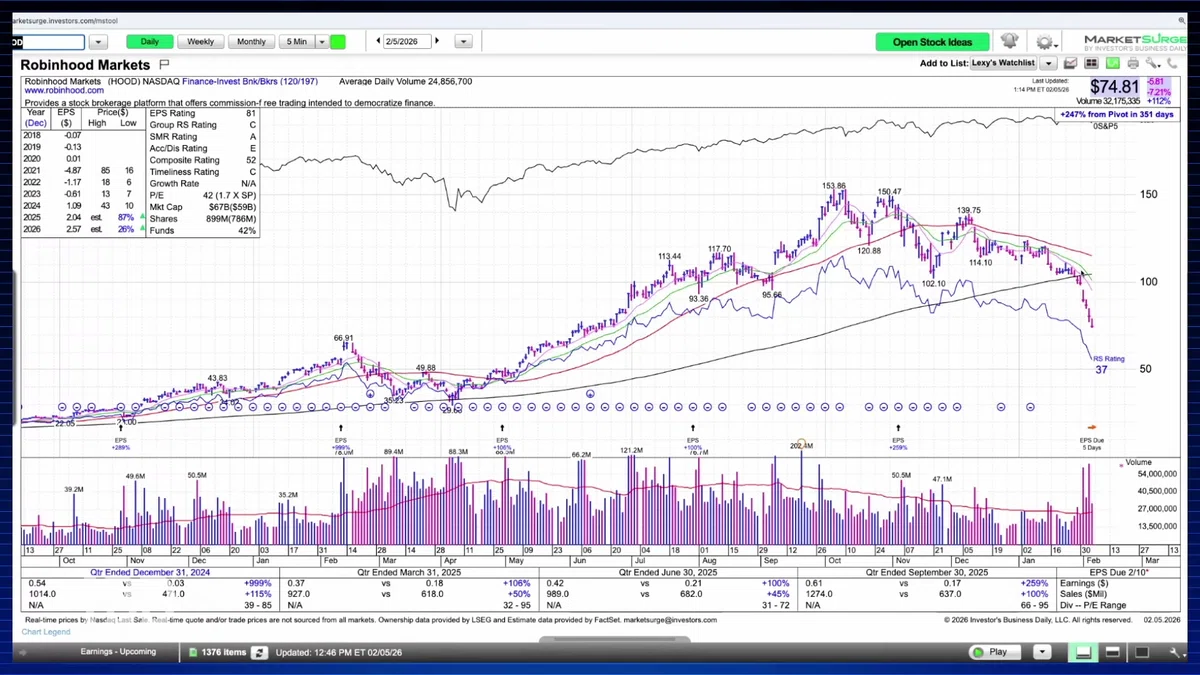
さて、他の銘柄も見て行きましょう。まずはロビンフッドです。決算発表は2月10日(火)の予定です。この銘柄は一時期非常に好調でしたが、その後は値を下げています。200日移動平均線を大きく下回っていますが、若い投資家の間では依然として大きな関心を集めている銘柄だと感じます。今回の動きには暗号資産も関わっていると思いますが、ロビンフッドについてはどう考えていますか。
[エド・カーソン]
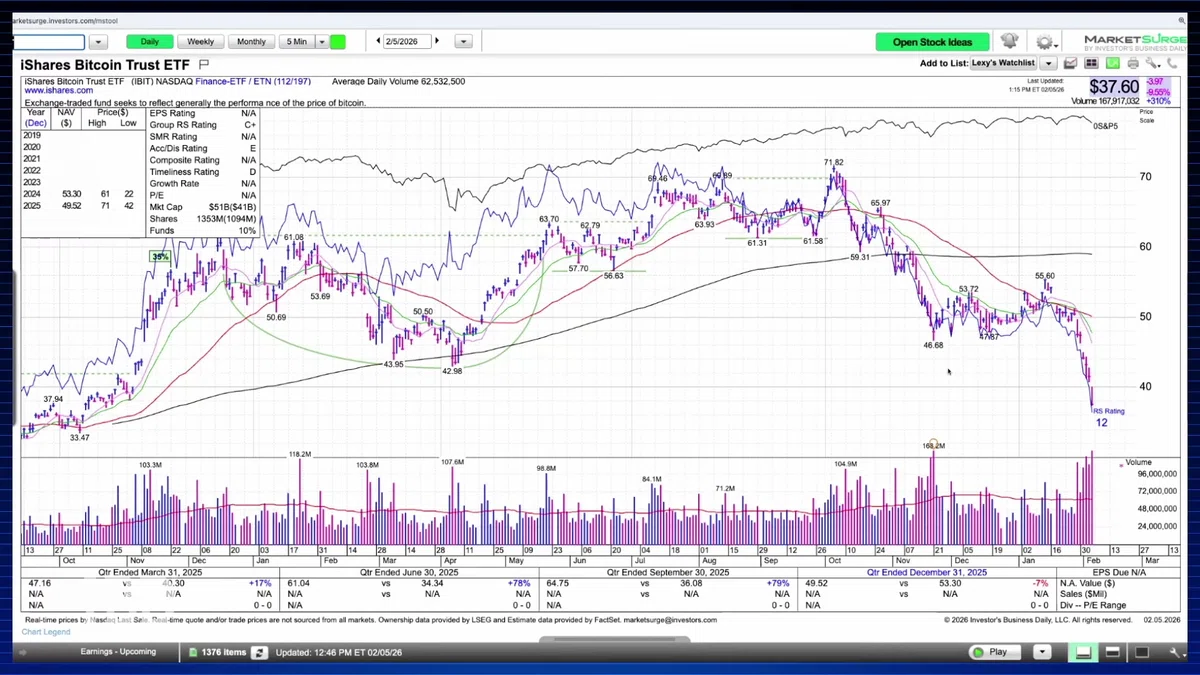
暗号資産が最大の原動力であることは明らかですし、上昇局面でもそれが大きな要因でした。多くの人は大きな力の影響を見ようとせず、自分の持っている株は素晴らしいと思い込み、なぜ上がっているのかという背景を考えない傾向があります。しかし、今の状況は完全にトレンドが崩れてしまっています。200日移動平均線を割り込む前までは多少の希望も持てましたが、現在は下落が続いています。
単にビットコインが下がっているというだけでなく、それが当面の間、取引の活力を削いでしまう可能性があります。現在はまだ盛んに取引されているでしょうが、ビットコインに対する熱意は大幅に冷めてしまうかもしれません。決算自体はおそらく問題ないでしょうが、ビットコインが完全に自由落下のような状態で急落している現状は無視できません。
ビットコインが反発すれば、ロビンフッドも反発するでしょうが、そのためにはかなりの修復作業が必要になります。ロビンフッドのファンダメンタルズもしばらくは不安定な状態が続く可能性が高いと思っています。
(05) ON Semiconductor(ON)
[アレクシス・ガルシア]
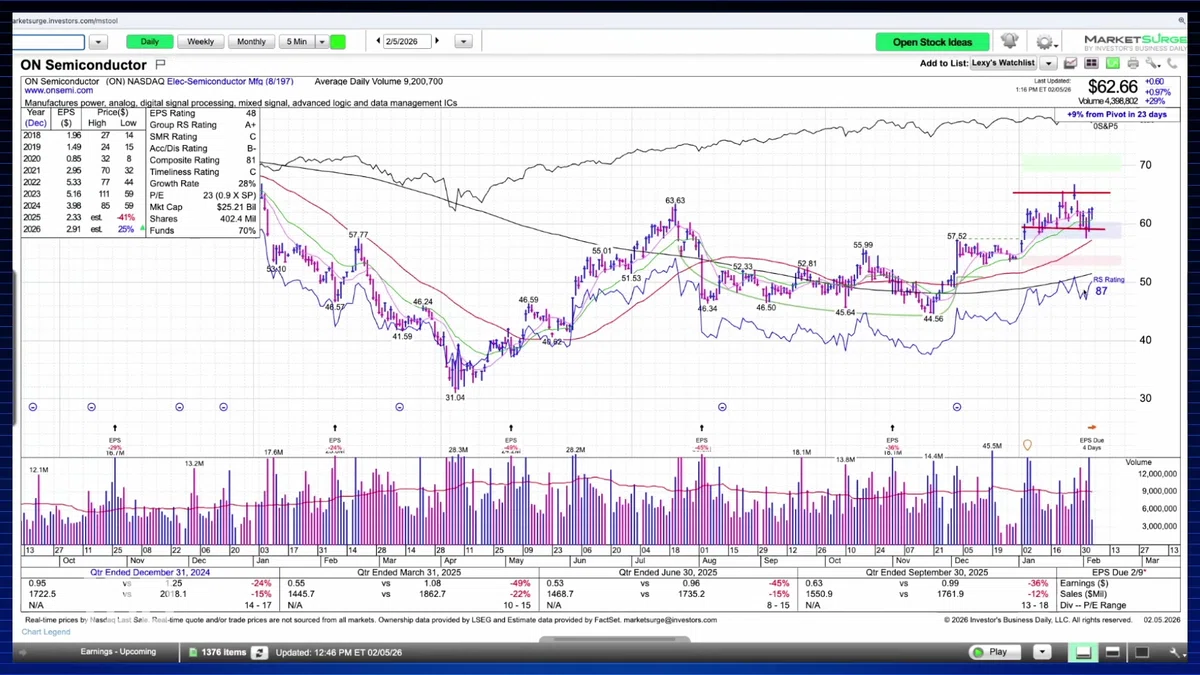
それでは、2月9日に決算発表を控えているオン・セミコンダクターに移りましょう。半導体分野は現在も堅調に推移しています。この銘柄は、最近の57.52ドルのカップウィズハンドルのブレイクアウトから、現在の買いゾーンの上で取引されています。今は別の調整局面、あるいはフラットベースを形成しているように見えますが、オン・セミコンダクターについてどう考えますか。
[エド・カーソン]
そうですね、ここ数週間はRSラインもかなり好調に推移していると思います。この銘柄も大きな動きを見せることがあります。
順調に推移してはいますが、私はこの特定の銘柄について、そこまで期待しているわけではありません。電気自動車に関連していることは知っていますが、この銘柄はボラティリティが非常に高く、決算も弱含んでいます。再び好転するはずですが、テクニカル面での変動や、改善する見込みではありますが現在の決算状況を考えると、現時点では最優良銘柄には見えないですね。
(06) CoreWeave(CRWV)
[アレクシス・ガルシア]
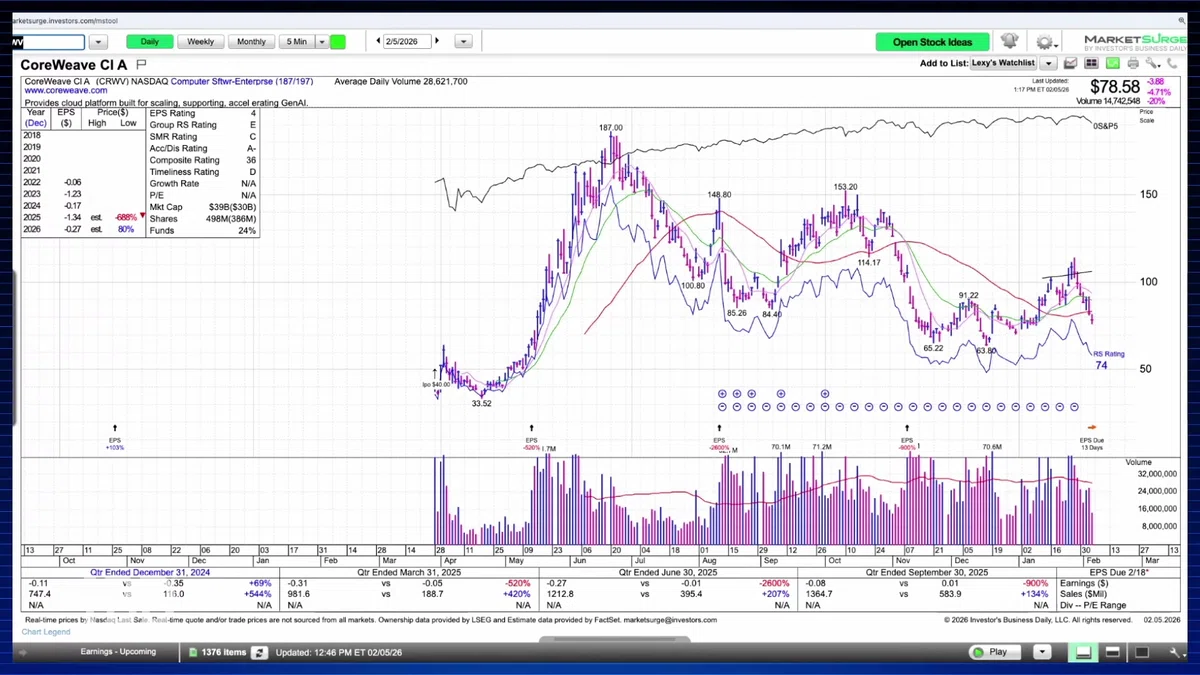
次は、2月18日(水)に決算を控えているコアウィーブを見てみましょう。こちらもAI分野において重要な銘柄ですが、現在は200日線、50日線、そして21日線を下回って取引されています。なぜここでコアウィーブに注目するのでしょうか。
[エド・カーソン]
やはりエヌビディアと提携しているデータセンター関連企業の一つだからです。多くの資金調達が必要だと思いますが、それは他の多くの企業も同様です。
全てをうまく機能させられるかどうか。反発が必要で、よく反発する銘柄ですが、上昇局面もあれば、しばらくの間、安値と高値を切り下げる展開も続いています。最近の下落トレンドではまだ直近の安値を更新していませんが、非常に大きく変動する銘柄です。投資家は、AIデータセンター全般について、そして彼らがどのように事業を進め、資金を調達していくのかという話を聞きたいのだと思います。ただ、買い候補としては、しばらくの間は対象外であることは間違いないです。
(07) Cisco Systems(CSCO)
[アレクシス・ガルシア]
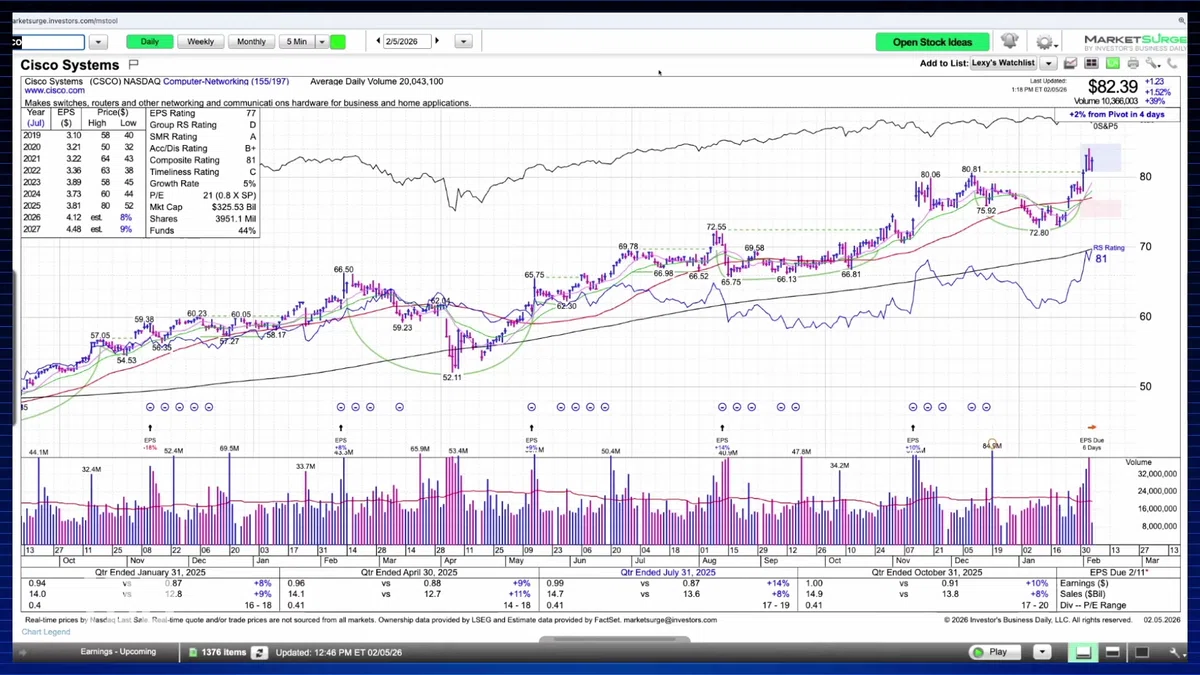
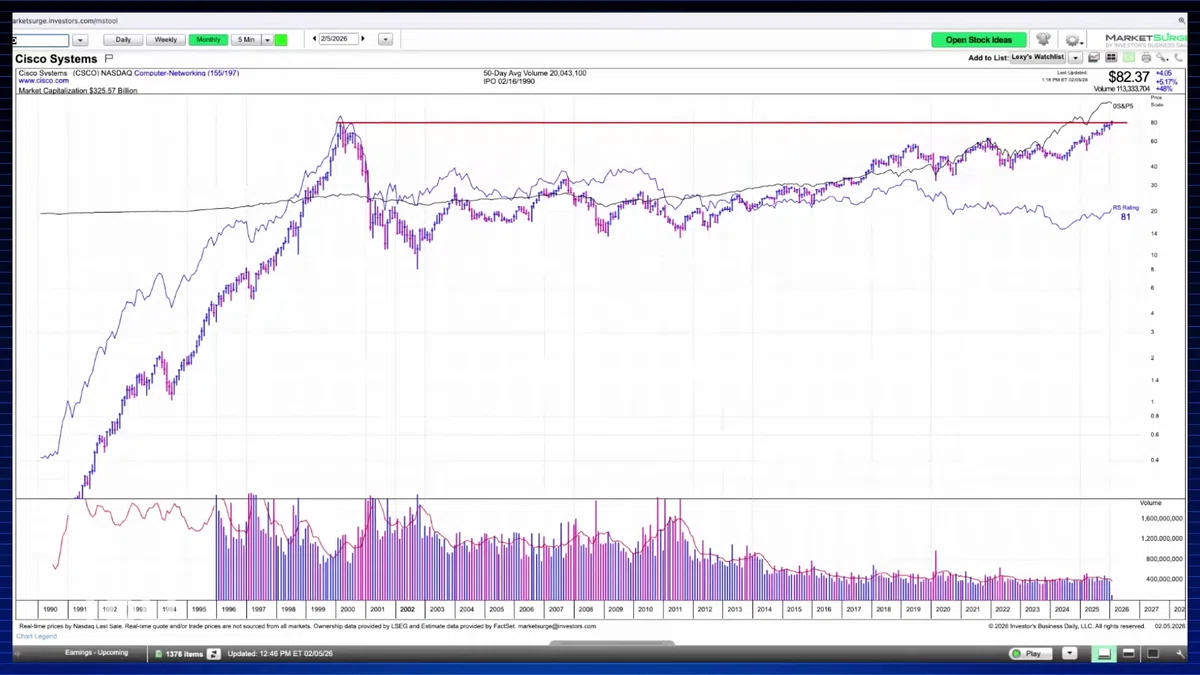
アリスタ・ネットワークスの話をしましたが、来週は競合となる可能性があるシスコ・システムズも決算発表を予定しています。こちらは80.81ドルのピボットポイントを上抜けて、買い場にあります。シスコについてはどう思いますか。しばらく目立った動きはありませんでしたが、態勢を整えているように見えます。
[エド・カーソン]
月足チャートで見ると、おそらく2000年のピークをようやく超えてブレイクアウトしているところだと思います。非常に長いベース期間を経て、ついに動き出しました。1990年代を代表する巨大銘柄ですから、時間はかかります。ネットワーキングを基盤に、現在はソフトウェアやサイバーセキュリティもかなり手掛けています。
成長率はまだそれほど驚異的ではありませんので、それが懸念点の一つです。アリスタやソフトウェア関連が軟調な中で、なぜシスコが上昇しているのか、何が彼らを押し上げているのかは完全には分かりません。ただ、株価のパフォーマンスは目覚ましいものがあります。今後の成長についてどのような発表があるかは興味深いのですが、決算発表前には何もしない方が良いと思います。
(08) Applied Materials(AMAT)
[アレクシス・ガルシア]
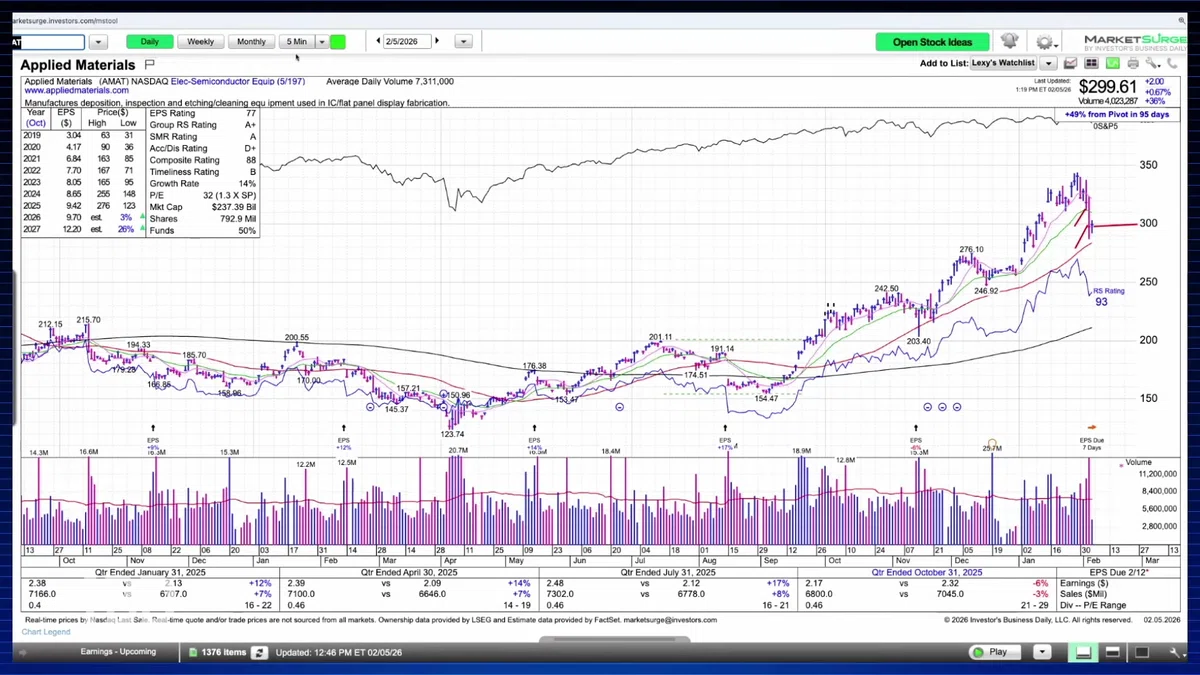
半導体分野からもう1銘柄、2月12日(木)に決算を予定しているアプライド・マテリアルズを見てみましょう。数日前まではかなり良好に見えましたが、火曜日から水曜日にかけて売りが出ました。ただ、300ドルの水準を維持しようとしているようです。
[エド・カーソン]
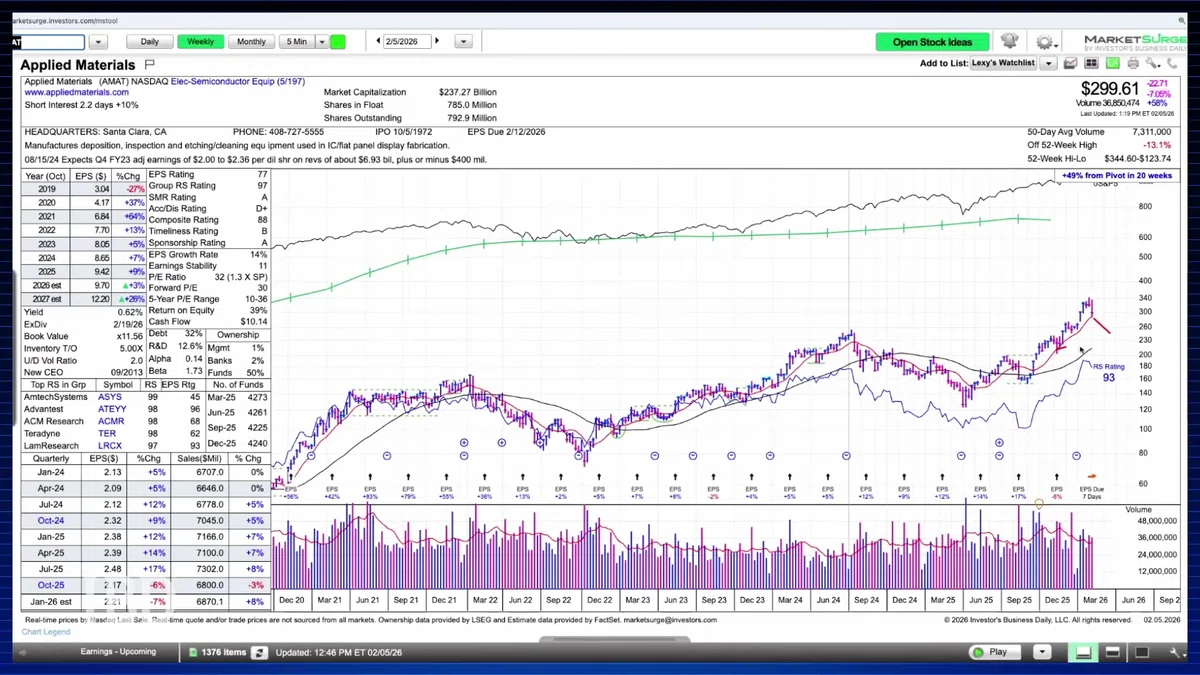
そうですね、10週移動平均線でサポートを見出しています。反発してから10週線で支えられるのは、これで2回目になります。1回目や2回目の反発で買うのは、買い増しの機会と言えます。ただ、かなり激しい下落だったので、簡単に買える状況ではありません。ここで足踏みをしてから反発するようなら、株を買い増しできるかもしれません。3週間のタイトな値動きも見られますし、再びベースを形成してくれれば理想的です。
ようやく多くの半導体製造装置銘柄の株価が上昇し、ファンダメンタルズもようやく好転すると見られています。もっとも、来年の後半には再び落ち込むと予想されているようです。ですから、2026年にアプライド・マテリアルズよりも強い成長が見込まれる銘柄は他にもあると思います。絶好調な銘柄の中でも、私の第一候補にはならないかもしれません。
(09) Edwards Lifesciences(EW)
[アレクシス・ガルシア]
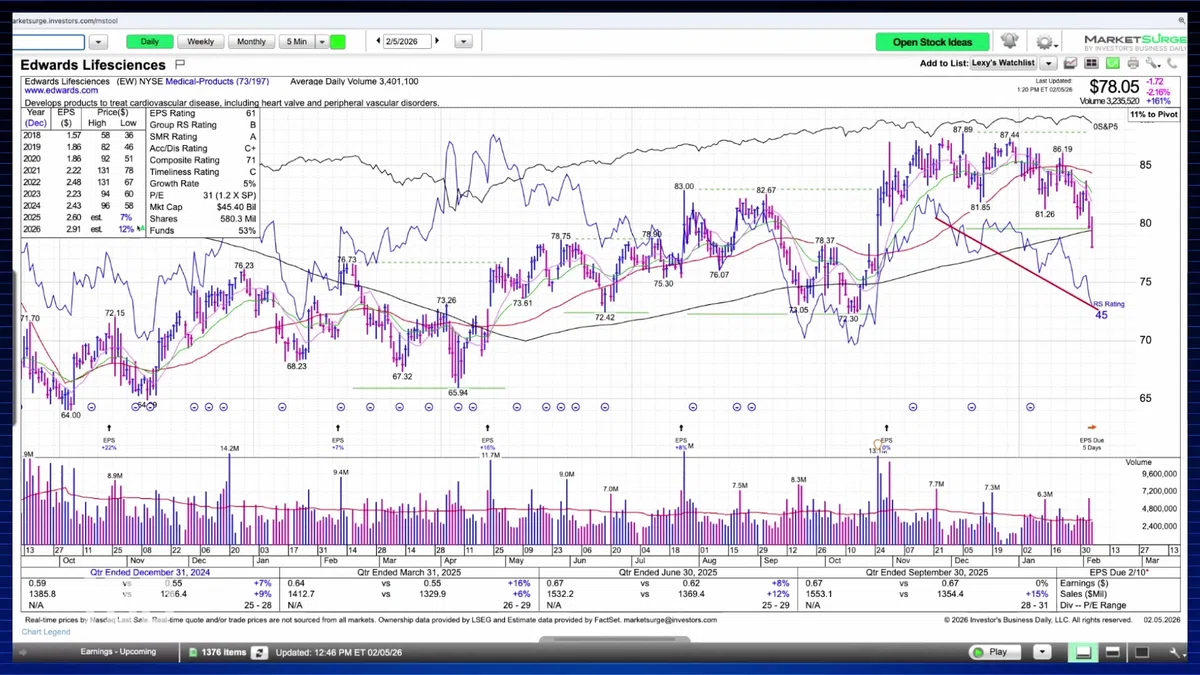
来週決算を発表するバイオテクノロジー銘柄もいくつか見ておきましょう。2月10日(火)に決算を控えるエドワーズ・ライフサイエンスです。フラットベースを形成していますが、2月5日の動きを見ると、そのベースを抜ける可能性があるように見えます。エドワーズ・ライフサイエンスについてはどう考えますか。
[エド・カーソン]
苦戦していますね。RSラインも良くありませんし、成長率も芳しくありません。ボストン・サイエンティフィックも下落に転じています。医療分野の一部は非常に好調ですが、そうでない医療機器メーカーもあり、この銘柄はその中間に位置しています。上下の動きが激しいので、私にはあまり安全な銘柄とは思えません。
(10) Incyte(INCY)
[アレクシス・ガルシア]
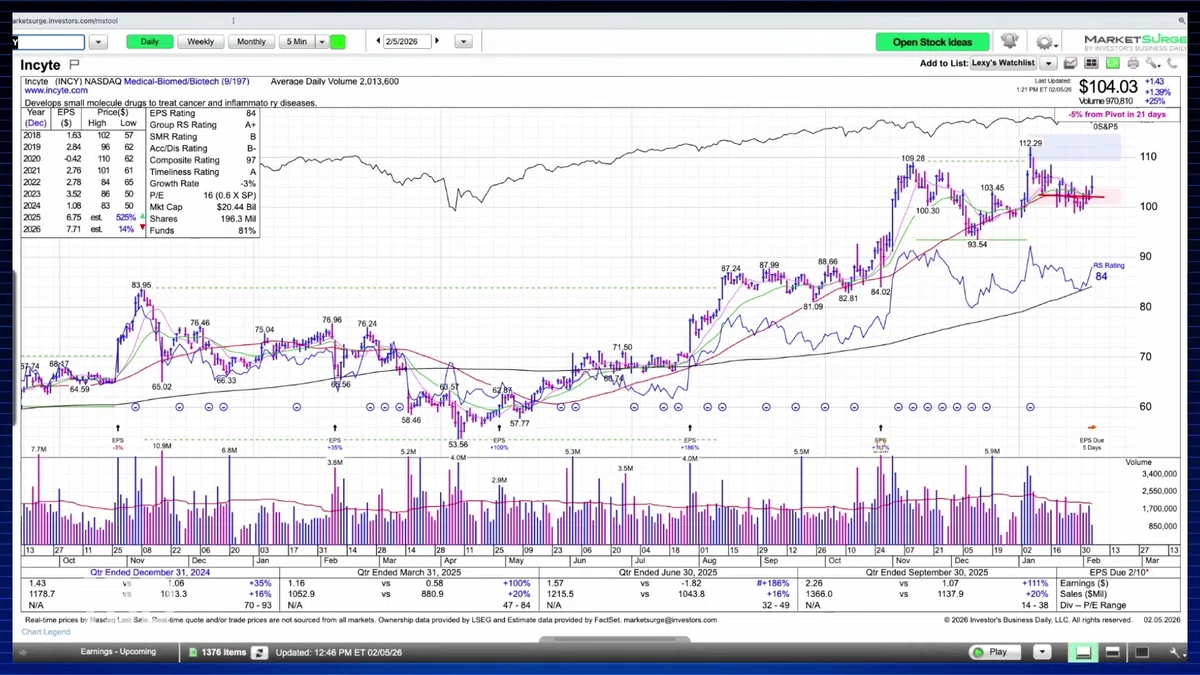
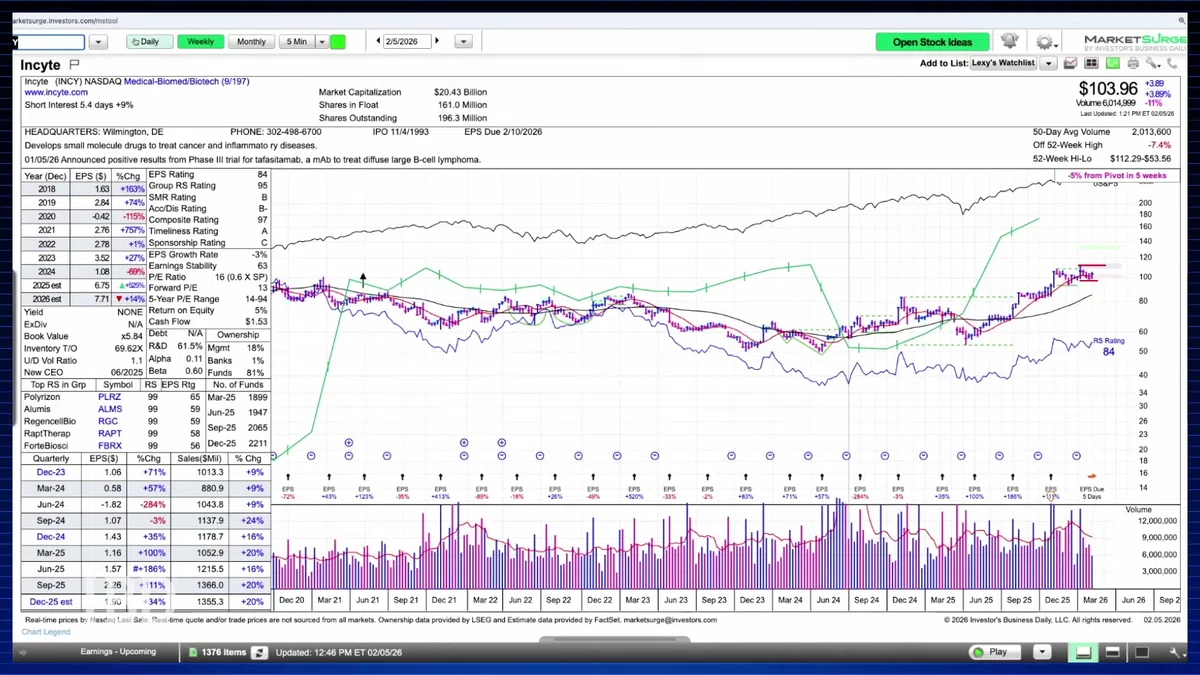
2月10日(火)に決算を控えているインサイトについてお話しします。この銘柄は1月7日にブレイクアウトを試みた後、一度押し戻されましたが、現在は50日移動平均線と21日移動平均線の付近でタイトに推移しています。
[エド・カーソン]
非常に興味深い動きを見せていますね。この日は良い上昇を見せていました。週足チャートを確認しないと確実ではありませんが、おそらく間もなくフラットベースを形成するはずです。決算発表のタイミングには厳密な意味でのフラットベースが完成していないかもしれませんが、それにかなり近い形にはなるでしょう。決算後にエントリーを検討する際の判断材料として活用できると考えています。ここ1年ほどは順調に推移しており、今期にあたる2026年も堅実な成長が見込まれています。
(11) Cleveland-Cliffs(CLF)
[アレクシス・ガルシア]
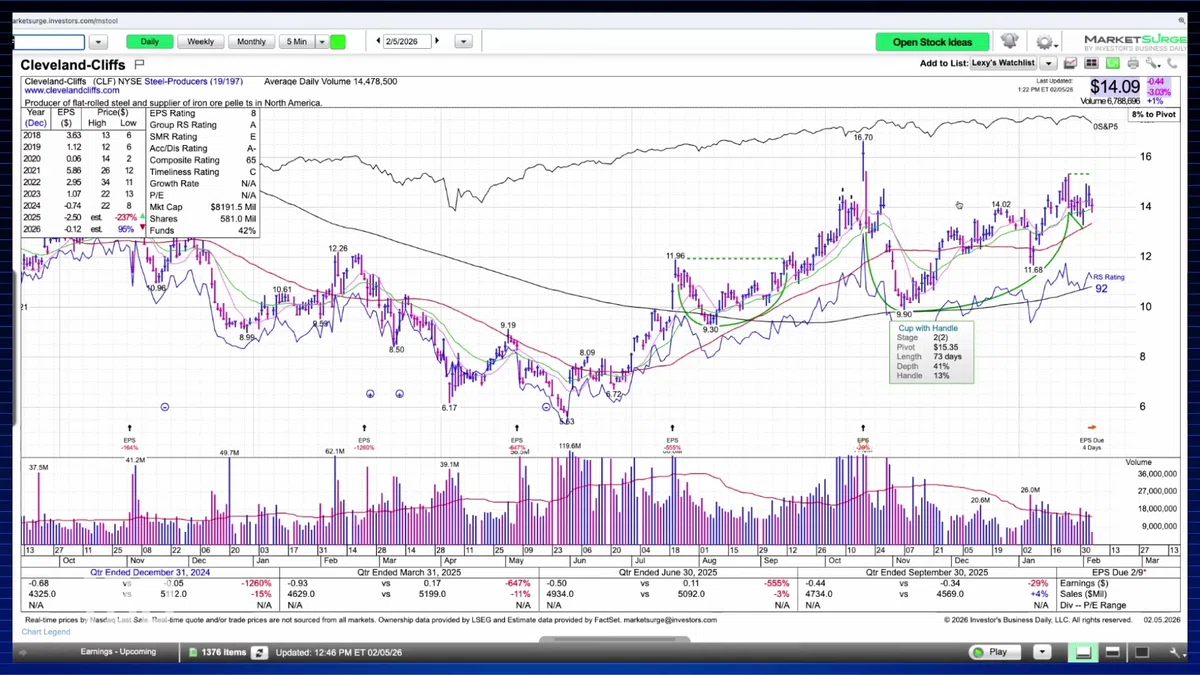
それでは、話題を切り替えて鉄鋼や鉄鉱石の生産を手がけるクリーブランド・クリフスを見てみましょう。2月9日(月)に決算発表を予定しており、現在は、15ドル35セントを買いポイントとしたカップウィズハンドルを形成しています。
[エド・カーソン]
競合他社の数社がすでに決算を発表しており、内容も良好でした。そのため、今回の決算後には買いのチャンスが訪れる可能性があります。この銘柄は値動きが激しい傾向にありますが、会社全体、あるいは一部の事業を売却する動きがある点にも注目です。前回の決算で株価が窓を開けて急騰した理由の一つも、そこにあると考えています。その後、再び売られてしまいましたが、急騰と急落の背景には売却に関する思惑が絡んでいたのでしょう。今回の決算説明で売却の見通しについてどのような言及があるかによって、株価が大きく振れる可能性があります。
(12) Cameco(CCJ)
[アレクシス・ガルシア]
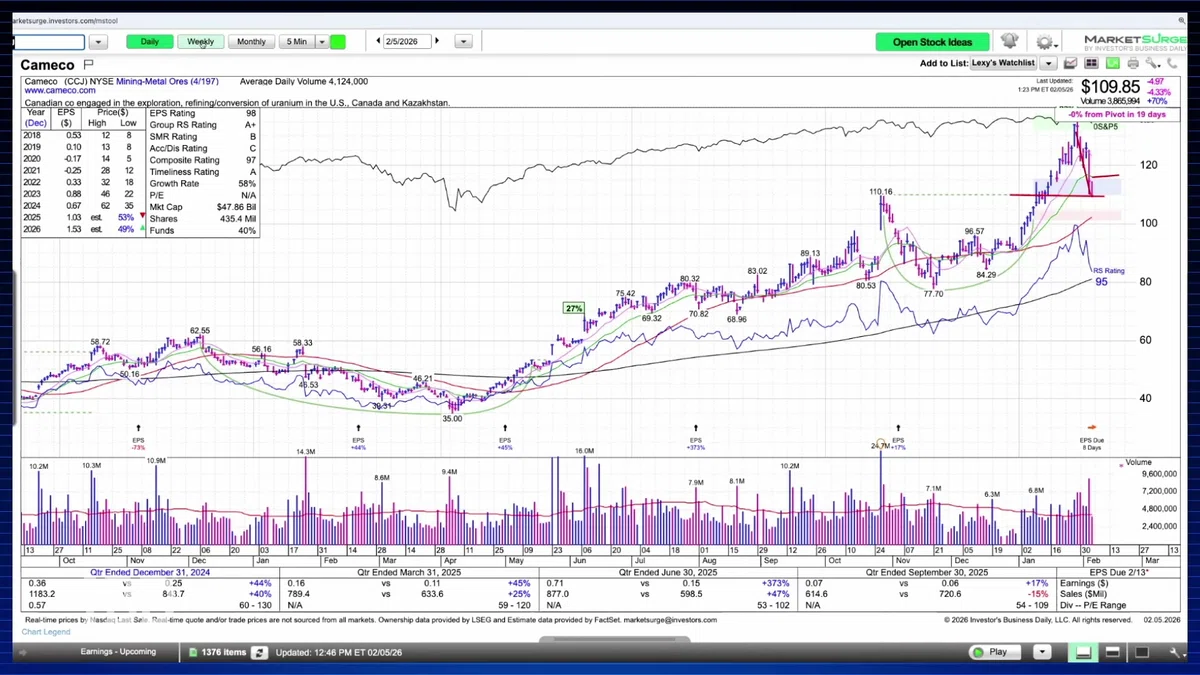
続いて、カメコを確認しましょう。こちらも鉱業・金属分野の銘柄で、1月9日にブレイクアウトを達成しました。その後、20パーセントの上昇という素晴らしい動きを見せましたが、ここ2週間ほどは値を消しており、現在は21日移動平均線を割り込んでいます。事実上、買いポイントまで完全に戻ってしまいましたね。
[エド・カーソン]
そうですね。過去数年のカメコの動きを振り返ると、50日移動平均線付近で買う方が安全だったと言えます。というのも、ブレイクアウトしてもすぐに失敗に終わる「ダマシ」が多発していたからです。もちろん常に50日線で止まるわけではありませんが、そこでの反発を確認して買う方が、結果的には良いパフォーマンスにつながっています。もし今回も50日線付近で買っていたなら、現在の調整局面でもまだ含み益を維持できていたはずです。50日線や短期的な節目を明確に上抜けたタイミングで保持していれば、まだ持ち堪えられる水準でしょう。一部で利益を確定するという選択肢もありますが、それがこの銘柄の特性です。
今週は、AI関連のインフラやエネルギー銘柄が軒並み苦戦しています。AIに膨大な資金が投じられているにもかかわらず、こうした動きになるのは興味深いところです。
(13) Scorpio Tankers(STNG)
[アレクシス・ガルシア]
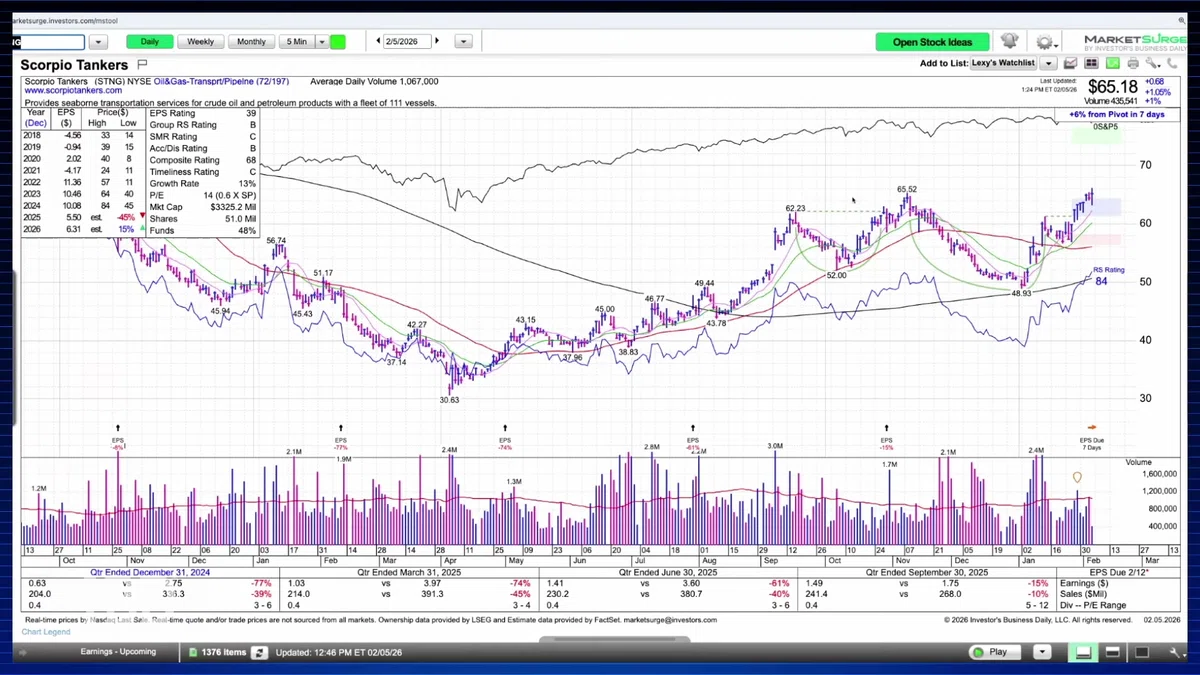
最後は輸送セクターのスコーピオ・タンカーズで締めくくりましょう。2月12日(木)に決算発表があります。市場が不安定に上下する中で、輸送関連はここ数週間、比較的堅調に推移してきました。この銘柄は現在、買いゾーンのすぐ上の水準で取引されていますね。
[エド・カーソン]
少し過熱感があるようにも見えますが、非常に力強い動きを見せています。今期だけでなく、来期以降の数四半期も強い決算が期待されています。この市場は原油価格に直接連動しない独自の動きをするため、ファンダメンタルズを把握するのが少し難しい側面もありますが、現在のパフォーマンスは間違いなく良好です。海運やパイプラインを含めた輸送分野全体の状態は、最近かなり改善してきています。
[アレクシス・ガルシア]
今日も貴重な分析をありがとうございました。
[エド・カーソン]
ありがとうございました。
<オリジナル・コンテンツ>
オリジナル・コンテンツは、以下リンクからご覧になれます。
尚、本投稿の内容は、参考訳です。また、意訳や省略、情報を補足したコンテンツを含んでいます。
IBD
(Original Published Data : 2026/02/06 EST)
<御礼>
最後までお読み頂きまして誠に有難うございます。
役に立ちましたら、スキ、フォロー頂けると大変喜び、モチベーションにもつながりますので、是非よろしくお願いいたします。
だうじょん
<免責事項>
本執筆内容は、執筆者個人の備忘録を情報提供のみを目的として公開するものであり、いかなる金融商品や個別株への投資勧誘や投資手法を推奨するものではありません。また、本執筆によって提供される情報は、個々の読者の方々にとって適切であるとは限らず、またその真実性、完全性、正確性、いかなる特定の目的への適時性について保証されるものではありません。 投資を行う際は、株式への投資は大きなリスクを伴うものであることをご認識の上、読者の皆様ご自身の判断と責任で投資なされるようお願い申し上げます。

