
2025年の株価の勢いを維持できるのか? 2026年の新興エネルギー市場と代表銘柄、成長持続の条件を読み解く

2026年1月14日に公開された2025年に高い株価パフォーマンスを記録した新興エネルギー・セクターにおける主要銘柄と共に、AI革命によって引き起こされているエネルギーセクターの構造変化と2026年の投資展望についてのIBDのインタビュー&ディスカッション・コンテンツを紹介します。
この会話の中で登場するエネルギー関連のサブカテゴリ―としては、原子力発電、小型モジュール炉(SMR)、天然ガスとガスタービン、冷却システム、ウラン採掘、ビットコイン・マイナーの事業転換、蓄電池、送電網・電力網、電気設備・変圧器、石油・ガス関連サービス、石炭燃料と幅広く、各々の分野での主要銘柄について触れられています。以下は主な論点です。
AI革命によるデジタルから物理世界への転換と電力需要
AIの拡大がデジタル上の情報処理に留まらず、膨大な電力を消費する物理的なインフラ問題へと発展している。2020年代末までに電力需要の12%をデータセンターが占めると予測され、約47ギガワットの不足が懸念される。
原子力ルネサンス
安定供給のために既存の大型原発のコロケーションと、次世代技術である小型モジュール炉(SMR)の使い分け。ただし、SMRの商用化は2030年前後であり、現在は投機的な段階にある。
短期的な解決策としての天然ガスと周辺インフラ
原発の新設には時間がかかるため、即応性の高い天然ガスが現実的な解となる。また、発電そのものだけでなく、冷却システムや変圧器などの周辺設備がボトルネックとなっている。
異業種からの参入と事業転換
ビットコイン・マイナーがAI向け電力提供へ転換しているが、これには膨大な資本が必要であり、財務的リスクを伴っている。その他、送電・配電、蓄電池、ウラン採掘など多岐にわたるエコシステム。
2026年に想定し得るリスクやブラックスワンリスク
現政権下でのエネルギー政策の転換や関税、天然ガス価格の変動リスク
1. インタビュー&ディスカッション
[アレクシス・ガルシア]
AI革命は、デジタルな情報の世界から、現実の物理的な世界へと移行しています。これらのモデルが拡大するにつれて、デジタル・インテリジェンスは膨大な電力が必要であるという厳しい現実に直面しています。この需要の急増は、AI需要、老朽化した送電網、そしてクリーンエネルギーへの世界的な推進が重なり、エネルギーセクターに大きな変化をもたらしています。そして、これは単なるトレンドではなく、エネルギーのスーパーサイクルを生み出しています。ビットコインのマイナーがAI向けの電力プロバイダーに転換し、原子力エネルギーが歴史的な復活を遂げるなど、インフラ近代化の動きは予想を上回る速さで進んでいます。
2026年に向けて、どのような企業が真のリーダーとして浮上し、投資家は何に注目すべきなのでしょうか。本日は、2026年のエネルギー動向について、IBDの記者であるキット・ノートン氏と詳しく話していきます。
エネルギーセクターは長らく市場の安定した分野とされてきましたが、AIの登場で状況は一変しました。2025年の大きなテーマと、2026年に向けた展望について教えてください。
[キット・ノートン]
公益事業セクターについてですが、確かに、指摘の通り、長期的には非常に緩やかで安定しており、一貫した動きを見せています。2025年の状況と2026年の展望を説明するために、背景として2024年末からの流れを振り返るのが良いと考えています。
2024年はOpenAIが大きな注目を集め、AIに対する期待が非常に高まりました。それに伴い、電力網や発電、AIの運用に不可欠なデータセンターといった分野への需要が意識されるようになりました。例えばS&P500銘柄のコンステレーション・エナジーやビストラなどは、2024年に非常に大きな伸びを見せましたが、これらについては後ほど詳しく説明します。
こうした流れが2024年に始まり、投資家の皆さんがよく知っている通り、現在の市場を牽引して、AI関連相場が2025年も継続しているという点が非常に重要です。また2025年には、トランプ政権とビッグテックがAIの構築を支援するために密接に連携し、中国との開発競争において優位に立つため、データセンターの整備や電力網の近代化に注力しています。これが2025年のマクロレベルでの主な動きであり、現在のところ2026年もこの流れが続く見通しです。トランプ大統領は、米国がAIの分野でリーダーであり続けることを重視しています。その実現にはデータセンターのための膨大なエネルギーが必要であり、ビッグテックも政府と歩調を合わせて、この取り組みを強力に推進しています。
[アレクシス・ガルシア]
AIのリーダーになるためには、データセンターの需要に応える電力確保が鍵となりますね。現在、新しいデータセンターによる電力需要は全体の約4パーセントですが、この割合は10年代の終わりまでに12パーセントへと、わずか数年で3倍に増えると言われています。どのような企業がこの需要増の恩恵を受けるとお考えですか。
[キット・ノートン]
まさに、これが現在直面している大きな課題です。モルガン・スタンレーの最近の予測によれば、データセンターの需要増加に伴い、米国の電力網では今後数年間で約47ギガワットの電力不足が生じる可能性があるとのことです。これが多くの企業にとって、全体を通じた主要なテーマとなっています。
特に注目されるのは、ともにS&P500の構成銘柄であるコンステレーション・エナジー(CEG)とビストラ(VST)です。この2社は既存の原子力による発電能力を持っており、それが大きな強みとなっています。原子力発電はここ2年ほどで、いわゆるルネサンス、つまり復活の兆しを見せています。これは主に、原子力発電が電力網からの安定したエネルギー供給、あるいはAIのデータセンターに必要な膨大なエネルギーを確保するために、発電所のすぐ隣に施設を設置するコロケーションにおいて、長期的な解決策になるとビッグテックが判断しているためです。
一方で、最近では別の分野も注目されています。データセンターをより短期間で稼働させ、必要なエネルギーを迅速に確保するためには、少なくとも短期的には天然ガスがより現実的な解決策になるという認識です。こうした企業に目を向けると、一つはデボン・エナジー(DVN)のような天然ガス生産者が挙げられます。また、大手のエクソンモービル(XOM)やシェブロン(CVX)も天然ガス分野の主要なプレーヤーです。しかし、この問題の核心は発電に必要なガスタービンにあります。ここでは主に、GEベルノバ(GEV)とシーメンス・エナジー(SMNEY)の2社に注目することになります。この2社はガスタービンの巨大メーカーであり、今年行われている分析や議論においても、ガスタービンの受注残が大きな注目を集めています。ですから、注目すべき主要企業として、GEベルノバとシーメンス・エナジーを挙げておきます。
[アレクシス・ガルシア]
発電そのもの以外に、電気設備や冷却システム、トランスといった、いわゆる周辺機器やサービスを提供している企業で、個人投資家が見落としているような有望な投資先はありますか。
[キット・ノートン]
AIのデータセンターに関しては、別の視点も重要です。一つは発電に関する側面ですが、もう一つは冷却に関するテーマです。発電に伴い膨大な熱が発生するため、設備を冷却するための装置が必要になります。空調や冷却に関連する銘柄としては、2025年を通じてAIの周辺分野として注目されてきたコンフォート・システムズ(FIX)が挙げられます。また、空調・冷却分野に特化したモディーン・マニュファクチャリング(MOD)もその一つです。興味深い点として、IBDが追跡している空調・暖房業界グループの14銘柄は、2025年の上昇率がわずか1パーセント程度にとどまっています。今年のAIを巡る状況を考えると、これは非常に示唆に富む動きと言えます。空調関連では、これら2社を継続して注視すべきでしょう。
また、電力網に関連する他の企業については、先ほどガスタービンの文脈で触れたGEベルノバやシーメンス・エナジーが挙げられます。これらの企業は変圧器や電力網技術の主要メーカーでもあり、原子力発電分野にも関わっています。投資家の皆さんが注目するAIとエネルギーという投資テーマにおいて、これらの企業は非常に多角的な事業展開を行っています。
[アレクシス・ガルシア]
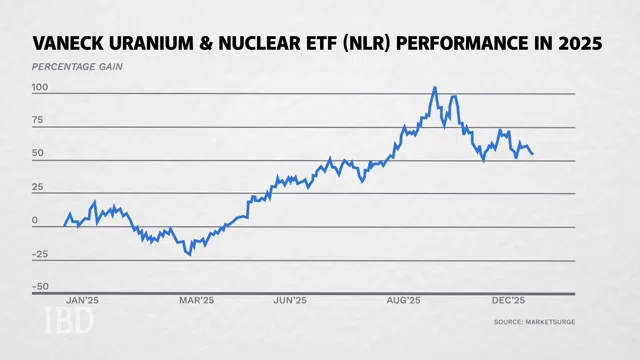
原子力セクターについて詳しく伺います。2025年には、VanEck Uranium and Nuclear ETF(NLR)が50パーセントの上昇を記録しました。このセクターでの注目企業や、今後の強気の見通しについてはいかがでしょうか。
[キット・ノートン]
その質問に答えるとすると、原子力関連の企業は大きく二つのグループに分けられます。一つは、小型モジュール炉、いわゆるSMRと呼ばれる次世代技術に注力している投機的な側面が強い企業グループです。もう一つは、先ほど名前を挙げたコンステレーション・エナジーやビストラ、さらにはタレン・エナジー(TLN)のように、一般的にイメージされるような従来型の原子力発電所を運営している企業グループで、これらは全く性質が異なります。コンステレーションやビストラについて言えば、2024年に株価が大幅に上昇し、2025年も堅実に値を上げましたが、その勢いは前年ほどではありませんでした。これらの企業の動向はビッグテックとの契約に大きく左右されています。実際に、これらの企業やタレン・エナジーは、米国の主要なハイパースケーラーとの間で非常に重要な契約を締結しており、それが株価を押し上げる要因となりました。ただ、2026年に向けては、こうした大規模な契約が他にどれほど残っているのか、限界があるのではないかという懸念もあります。
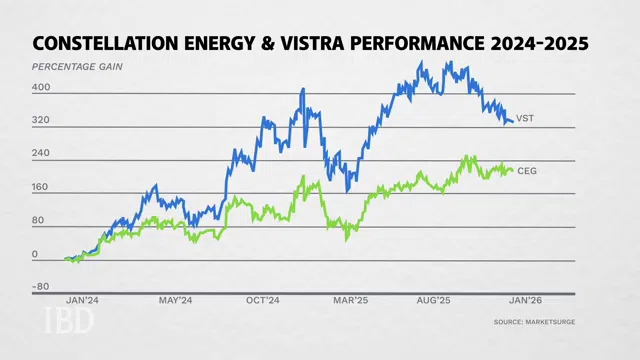
また、これらの契約は非常に長期にわたるため、利益や売上として実際に反映されるのはいつになるのかという点も注目されています。そのため、2026年のこれらの企業に対する評価は、期待と慎重論が入り混じったものになると考えています。一方で、次世代の原子力技術を担うSMR関連企業は、2025年に目覚ましい成長を見せました。特にサム・アルトマン氏が支援していたオクロ(OKLO)は非常に象徴的です。現在、彼は同社の取締役を退いていますが、2025年の株価の急騰は非常に劇的なものでした。ただし、オクロやニュースケール・パワー(SMR)、ナノ・ニュークリア(NNE)といった主要なSMR企業について知っておくべき重要な点は、商用化された小型原子炉の稼働は早くとも2030年前後になると予想されていることです。
これらの企業は現時点ではまだ利益を出しておらず、あくまで将来性を見込んだ投機的な投資対象と言えます。株価自体は今年1年を通して好調でしたが、10月に高値を付けてからは、AIバブルへの懸念も相まって大幅に下落しました。こうした背景から、2026年の動向を正確に予測するのは非常に難しい状況です。引き続き堅調に推移する可能性は高いものの、今年のような2桁、あるいは3桁に達するほどの高い上昇率を維持できるかどうかは、今後の状況を見守る必要があります。
[アレクシス・ガルシア]
原子力発電企業やSMRの話がありましたが、ウランの採掘業者についてはどうでしょうか。
[キット・ノートン]
ウランは、原子力ルネサンスやAIによる需要の高まりといった一連の流れの中で、今年、大きな注目を集める存在となりました。これは多くの企業にとって、その成長を支える強力な背景となっています。加えて、トランプ政権によるウランの国内生産拡大に向けた取り組みも進められています。これまで投資家の皆さんがそれほど注目していなかったウランの採掘事業が、AIに関連する重要な鉱物資源という枠組みの中で、この一年で再び脚光を浴びるようになりました。
ここで注目すべき大手企業の一つが、カナダを拠点とするカメコ(CCJ)です。同社は北米、そして世界を代表するウラン生産者であるだけでなく、米国内の政策面や市場環境においても非常に有利な立場にあります。さらにカメコは、原子炉メーカー大手であるウェスチングハウス(非上場)の主要株主でもあります。ウェスチングハウスは、トランプ政権が全米で進めている原子力発電所の新規建設プロジェクトにおいて、重要な役割を担う企業として実際に指名されています。そのため、カメコは2026年を通じて、非常に重要な監視銘柄になると言えます。他にも、セントラス・エナジー(LEU)やウラニウム・エナジー(UEC)、ライトブリッジ(LTBR)、エナジー・フュエルズ(UUUU)といった企業が挙げられます。これらの企業は、原子力ルネサンスが本格化する際の土台となる存在です。データセンター向けに稼働する可能性のある原子力発電所には、燃料となるウランが欠かせません。ウランの供給がなければ、この成長シナリオの実現は極めて難しいでしょう。
[アレクシス・ガルシア]
非常に興味深いですね。また、ビットコインのマイナーも、AIデータセンターへの電力提供へと事業を転換しています。この分野のリーダー企業はどこでしょうか。
[キット・ノートン]
まずお話ししておきたいのは、AIによるデータセンターへの関心が高まる以前から、ビットコインのマイニングが電力網に大きな負荷を与えていると考えられていた点です。これは2024年や2025年のAIブームよりもずっと前のことであり、ビットコインマイニング業界を語る上では、この背景を念頭に置くことが非常に重要です。
主要な企業としては、IREN(IREN)、サイファー・マイニング(CIFR)、コア・サイエンティフィック(CORZ)、テラウルフ(WULF)、ビット・デジタル(BTBT)などが挙げられます。アナリストたちは、これらの企業やマイニング事業が単に流行を追いかけているわけではないと指摘しています。彼らが模索しているのは、データセンターのインフラやエネルギー需要との相乗効果をいかに生み出すかという点です。売上の多角化を目指して、こうした分野へ参入することが事業として理にかなっているかを慎重に検討しています。
一方で、当然ながらこれには膨大な資本が必要となります。そのため、比較的小規模なビットコインマイニング企業にとっては、この分野への進出が財務的な不安定さを招くリスクもあります。まさに、これらの企業は非常に難しい舵取りを迫られている状況です。
[アレクシス・ガルシア]
電力のパズルを解く上で、蓄電技術も鍵となります。テスラ以外に、2026年に注目すべき企業や技術はありますか。
[キット・ノートン]
この点に関しては、ご指摘の通りリチウム電池も重要ですが、テスラが非常に大きな役割を担っています。イーロン・マスクCEOと同社は、以前からこの分野に並々ならぬ注力を続けてきました。テスラは決して新興の企業やテクノロジーというわけではありませんが、AIのデータセンターにおける継続的なエネルギー需要や、各施設の蓄電ニーズを捉える上で、非常に有利な立場にあります。
他の企業に目を向けると、ソラリス・エナジー・インフラストラクチャー(SEI)についても話題に上がっています。同社はもともと石油・ガス関連のサービスを主な事業としていましたが、2024年の後半に、発電ソリューション分野へ進出するために企業買収を行いました。特に2025年には、オンサイトでの発電や蓄電のニーズに応えるべく、AIのデータセンター市場への参入を本格化させています。同社が主に手掛けているのはガスタービンですが、これは現在、多くの企業が短期的、あるいは長期的にも注目している分野です。天然ガスはエネルギー供給の開始や停止が容易で、非常に柔軟な対応ができるという利点があるためです。そのため、同社も2026年、そして2020年代の終わりに向けて、しっかりと注視していくべき存在と言えるでしょう。
[アレクシス・ガルシア]
送電網への接続を待つプロジェクトの停滞も課題ですね。この分野で恩恵を受けるのはどの企業でしょうか。
[キット・ノートン]
同じことを繰り返すようですが、GEベルノバやシーメンス・エナジーにとっては、こうした状況が引き続き追い風となるでしょう。より広い視点で見れば、これまでに発表された数多くの案件や、積み上がっている受注残が重要です。これらは2025年現在の市場の健全性を支える鍵となっており、AIバブルが崩壊しない限り、2026年もこの傾向が衰えることはないと考えられます。さらに、トランプ政権による強力な支援や、ビッグテックが多額の資金を投入していることも無視できません。この動きは、現在の米国経済や市場全体に非常に広範な影響を及ぼしています。少し複雑な状況ではありますが、こうした一連のプロジェクトから利益を得る可能性のある企業は、多岐にわたると言えるでしょう。
[アレクシス・ガルシア]
全てがAIに関連しているようですが、2026年のブラックスワン・リスクは何だとお考えですか。
[キット・ノートン]
今後の懸念点として、天然ガス価格の動向には注意が必要です。仮に大規模な自然災害が発生し、それによって天然ガス価格が急騰するようなことがあれば、現在進行中の多くのプロジェクトや発電事業全体にとって大きなリスクとなります。また、2026年におけるトランプ政権の政策変更も、大きな影響を与える可能性があります。実際にどのような変化があるかはこれからの状況次第ですが、先ほども申し上げた通り、天然ガスは今後数年間のインフラ整備において極めて重要なエネルギー源になると見られています。
さらに、地政学的な出来事も何らかの役割を果たすかもしれません。余談になりますが、トランプ大統領が進める関税政策についても触れておきます。例えば石炭部門は、中国への輸出量が多い中で関税の影響を受けながらも、今年は非常に堅調なパフォーマンスを見せました。このように連邦政府レベルで非常に興味深い動きが続いており、投資家の皆さんにとって予測が難しい面もありますが、2026年も引き続き注視していくべき重要な要素です。
[アレクシス・ガルシア]
本日は貴重なインサイトをありがとうございました。
[キット・ノートン]
どういたしまして。
2. オリジナル・コンテンツ
オリジナル・コンテンツは、以下リンクからご覧になれます。
尚、本投稿の内容は、参考訳です。また、意訳や省略、情報を補足したコンテンツを含んでいます。
IBDより
(Original Published date : 2026/01/14 EST)
御礼
最後までお読み頂きまして誠に有難うございます。
役に立ちましたら、スキ、フォロー頂けると大変喜び、モチベーションにもつながりますので、是非よろしくお願いいたします。
だうじょん
免責事項
本執筆内容は、執筆者個人の備忘録を情報提供のみを目的として公開するものであり、いかなる金融商品や個別株への投資勧誘や投資手法を推奨するものではありません。また、本執筆によって提供される情報は、個々の読者の方々にとって適切であるとは限らず、またその真実性、完全性、正確性、いかなる特定の目的への適時性について保証されるものではありません。 投資を行う際は、株式への投資は大きなリスクを伴うものであることをご認識の上、読者の皆様ご自身の判断と責任で投資なされるようお願い申し上げます。

