4月28日の週:米国企業決算18社への心構え

4月28日から始まる週に決算を迎える注目企業について、IBD(Investor's Business Daily)のYoutubeビデオから、チャートやファンダメンタルズを参考にした決算の事前準備のためのIBDのアレクシス・ガルシア(Alexis Garcia)氏とエド・カーソン(Ed Carson)氏の2名による会話を紹介します。なにか投資アイデアの気づきが得られるかもしれませんのでご参考下さい。
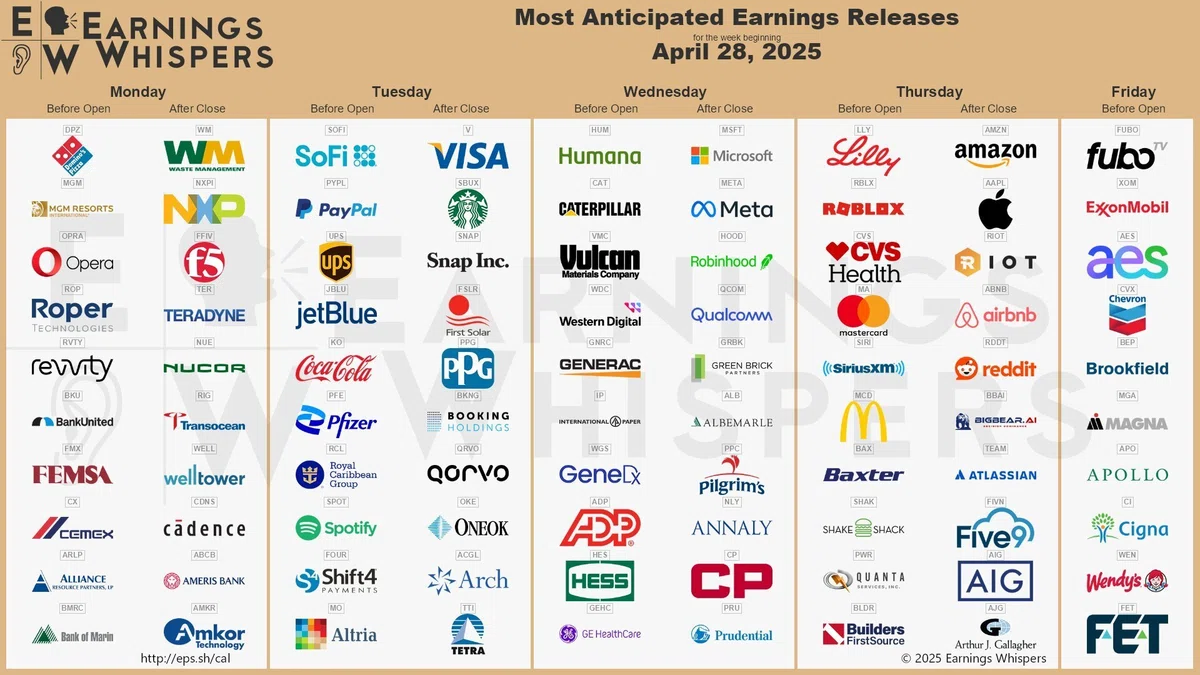
01. Meta Platforms(META)
Q1決算 予定日
米国現地 04月30日(水)
Q1決算 市場予想
EPS :5.24ドル(+11% YOY)
売上 :413.4億ドル(+13% YOY)
注目ポイント
・中国のEコマース企業は広告支出を削減しているのか?
・AIのCAPEX(設備投資)支出に関するコメント
[アリッサ・コラム](Alissa Coram)
まずはメタから見ていきましょう。メタは4月30日(水)にQ1の決算を発表する予定です。ソーシャルメディア大手のメタは、EPSが11%増の5.24ドル、売上は13%増の413億4000万ドルになると予想されています。なぜ今回メタに注目しているかというと、Temuなどの中国系Eコマース企業が貿易摩擦の影響で広告出稿を削減していることが懸念されているからです。また、メタが他の分野で支出削減を進めるかどうか、そしてAI関連の設備投資に関する数字も注目ポイントです。さらに、アナリストたちは中国市場の影響を懸念して、決算前にメタの目標株価を引き下げています。2024年、メタは中国市場から184億ドルの売上を上げており、これは同社全体の売上の約11%を占めています。エド、ここまでの状況を踏まえて、マーク・ザッカーバーグ率いるメタについて、そして今回の決算に向けてどのような点を見ているのか教えてください。
[エド・カーソン](Ed Carson)
まず、たとえ関税の影響がなかったとしても、成長ペースは鈍化するだろうと見られていました。なぜなら、チャートを見ればわかる通り、過去2年間は非常に大きな成長があったからです。比較対象が厳しくなるわけですね。この成長を後押ししていた要因には、アップルのプライバシー規制への対応をうまく乗り越えたことや中国市場での売上増加などがありました。Temuをはじめとする中国企業は、フェイスブックやインスタグラムで大量に広告を打っていましたが、現在は米国市場での販売が難しくなり、広告出稿も減少しています。非常にシンプルな話で、売れないなら広告も出さないということです。これが問題になっています。
そこで、他の分野でコスト削減が進むかどうかに注目しています。たとえばAI関連の設備投資を減らすのかという点ですね。今週に入ってから、希望の持てる兆しも少し見え始めていますが、実際のところどうなるかは、間もなくわかるでしょう。グーグルが何らかの動きを見せるかもしれませんが、確実なことはまだわかりません。表向きには、順調ですと言いながら、裏では静かに削減している可能性もあります。ですので、すぐに明らかになるとは限りません。
また、景気が悪化すれば、オンライン広告市場全体も鈍化する可能性があります。これは中国市場に限った話ではありません。つまり、メタも景気後退の影響を免れないということです。今後、そうした状況がどう展開していくか、注視していく必要があります。
[アリッサ・コラム](Alissa Coram)
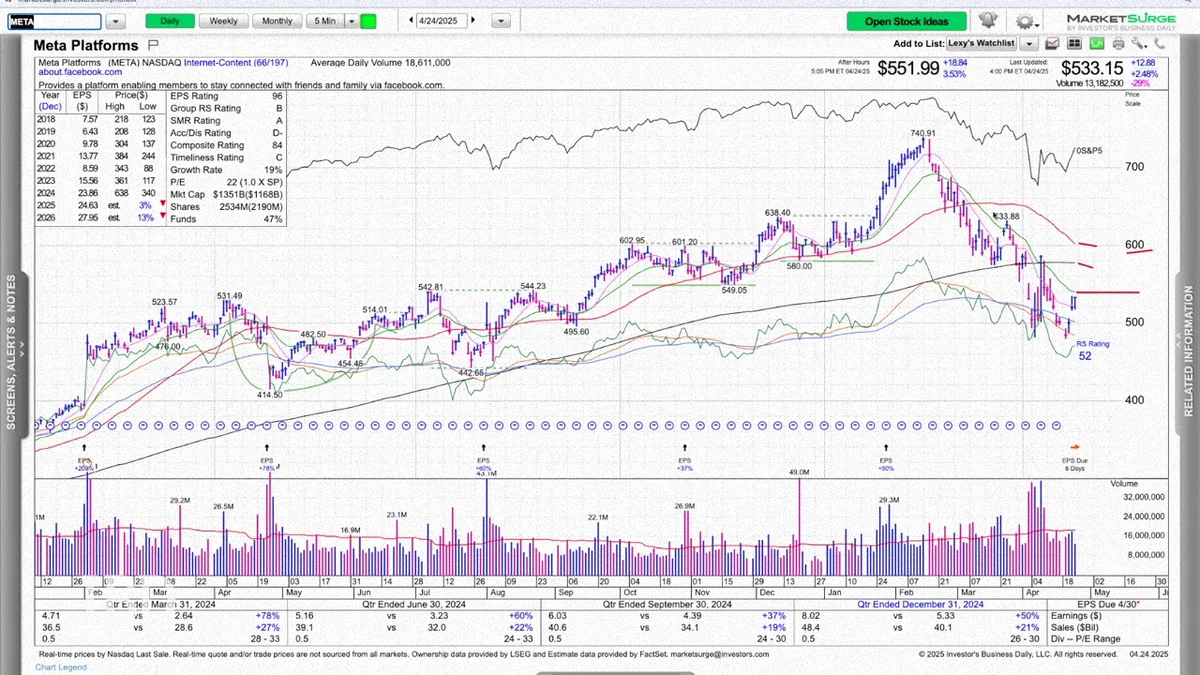
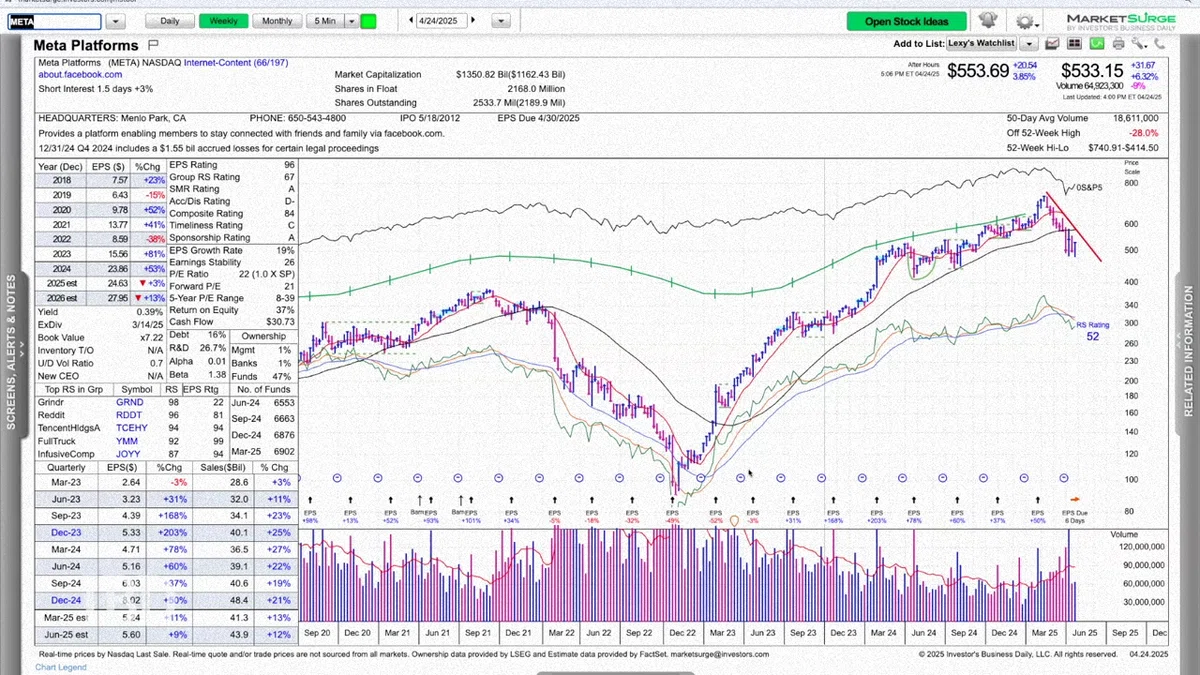
今、日足チャートを見ていますが、メタの株価は年初来で約10%下落しています。これは、昨年の65%の上昇と比べると大きな違いですね。今週初めに多少持ち直したものの、株価は依然として50日線を大きく下回っており、21日線にもわずかに届かない位置にあります。ただ、エドが先ほど成長について触れたので、週足チャートに切り替えます。ここで2023年末にかけて、効率性の年を経た後の素晴らしい成長ぶりがよく見えます。確かに、比較対象が厳しくなるのは間違いありません。さて、このチャートを踏まえて、メタについてどのような動きが理想だと考えていますか?
[エド・カーソン](Ed Carson)
まずはこの下降トレンドを明確にブレイクする必要があります。つまり、しっかりと21日線を上抜けることが第一です。その後、200日線と50日線も突破する必要があります。個人的には、少なくとも600ドルあたりまで上がらないと本格的な興味は湧きません。チャートの左側を見ると、かなり取引が集中しているエリアがあるので、正直言うと638ドルくらいを超えてほしいと思っています。この辺りに大きな売り圧力が存在しているので、そこをクリアしてからハンドル形成に入るような動きが理想です。現状ではやるべき課題が多いですね。もちろん、決算発表で急騰する可能性もありますし、逆に急落する可能性もありますので、そこは注意が必要です。ただ、全体的には多方面で改善が必要だと感じています。こうした大型株を見ている理由は、単にその銘柄の動きだけではなく、他の企業への影響や経済全体の動向を探るためでもあります。正直に言うと、他の多くの企業の株価もあまり良い状態ではありません。それでも、メタの動きがどうなるかは注目しています。
[アリッサ・コラム](Alissa Coram)
もう一度週足チャートに戻りますと、下降トレンドがさらにはっきりと見えますね。他にファンダメンタルズ面で気になるポイントや、メタについて感じていることはありますか?
[エド・カーソン](Ed Carson)
はい、下降トレンドはかなり急です。ファンダメンタルズはこれまで非常に良好でしたが、今後は成長ペースが鈍化する可能性があります。できることには限界がありますし、特に経済が減速している場合はなおさらです。フェイスブックはこれまでも何度か自らを創造しなおしてきましたが、この規模になるとそれも簡単ではありません。買収なども手段の一つですが、それも難しくなってきています。
02. Amazon(AMZN)
Q1決算 予定日
米国現地 05月01日(木)
Q1決算 市場予想
EPS :1.36ドル(+39% YOY)
売上 :1551億ドル(+8% YOY)
[アリッサ・コラム](Alissa Coram)
続いてアマゾンを見ていきましょう。アマゾンは5月1日(木)Q1の決算を発表する予定です。EPSは39%増の1.36ドル、売上は8%増の1551億ドルと予想されています。今回アマゾンに注目している理由は、関税や経済不透明感を受けて、消費者の支出がどのように変化すると同社が見ているのかを確認するためです。また、中国系販売業者の価格がどれくらい上昇しているのかも注目ポイントです。さらに、クラウド事業では、アマゾンが2025年に向けて約1000億ドルの設備投資を維持する方針かどうかも気になるところです。
今週初め、トランプ大統領の発言により、米中間の貿易戦争が緩和される可能性が示唆され、米国株全体が上昇する中で、アマゾン株も大量の売買を伴って急騰しました。しかし、ご存知のとおり、この分野の先行きを見極めるのは非常に難しく、今のところ市場にとってはあまり実りのない試みになっています。さて、こうした状況の中で、アマゾンの決算に向けてどんな点に注目していますか?
[エド・カーソン](Ed Carson)
まずEコマースの面では、たしかにTemuなどの競合が減少すれば恩恵を受けるかもしれませんが、それ以上に商品のコスト自体が大幅に上昇する可能性があります。これは中国だけでなく、他の国からの商品についても同様です。電子機器などについては一時的に関税の緩和があったため、多少は影響が抑えられるかもしれませんが、それでもコスト上昇はかなり厳しいものになるでしょう。関税が下がる可能性もありますが、現状では非常に高い水準にあります。例えるなら、バスケットボールのゴールを20フィートから12フィートに下げても、ダンクシュートできる人は少ない、というようなものです。たとえ8フィートに下げても私には難しいでしょう。それくらい、関税が高すぎるので、多少下がったところで大きな違いにはならない可能性が高いです。今後どうなるかは様子を見守るしかありません。
クラウド部門についても、メタと同様に、どれだけの投資を行うかが注目ポイントです。市場が大量投資を好意的に受け取るのか、それとも節約を好むのか、現時点では読み切れません。いずれにしても、多くの注目点があります。クラウドとEコマースの両面で成長をうまく活用してきましたが、売上の成長は堅調でも、特に利益面で大きな伸びを見せてきました。しかし、これもメタと同様に、効率性を極限まで高めた成長は徐々に鈍化していくでしょう。特に経済が減速し、Eコマースのコストが上昇し、AIに対する疑問も出てくる中ではなおさらです。アマゾンは今でも堅実なパフォーマンスを見せていますが、今後はより緩やかな成長に移行すると思われます。これは、企業の規模を考えれば当然の流れだと言えるでしょう。
[アリッサ・コラム](Alissa Coram)
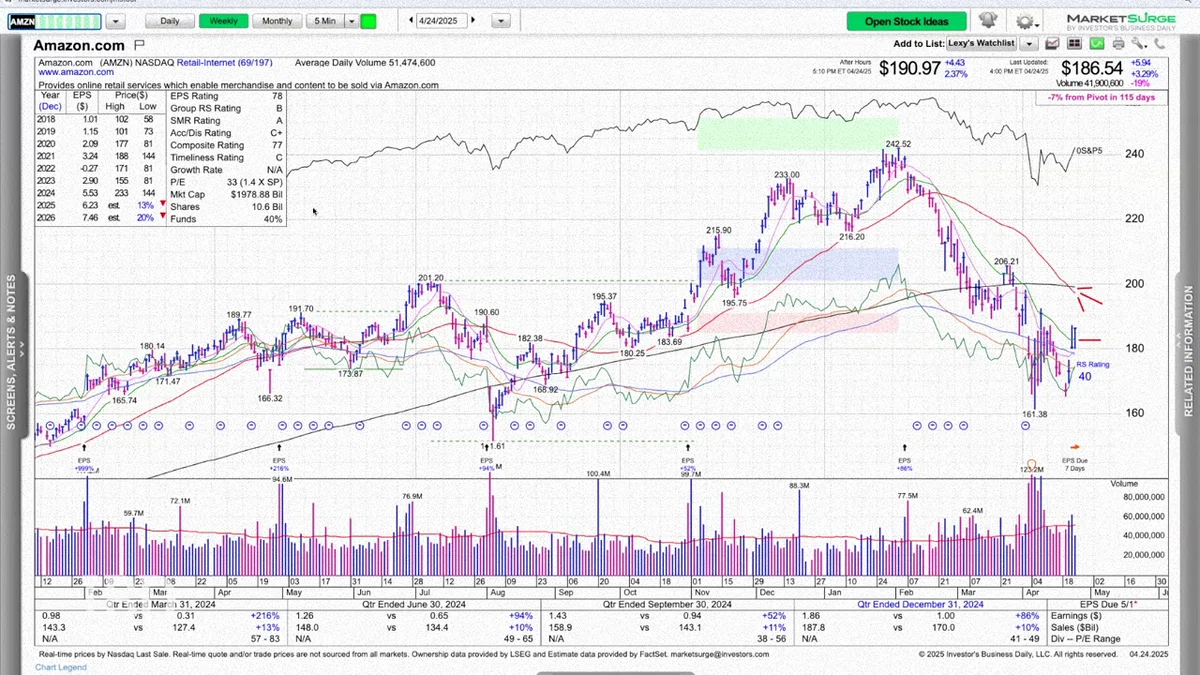
それではチャートも見てみましょう。アマゾンは、水曜日の序盤に上昇し、この21日線を上回って終えました。3月27日以来、短期移動平均線を上回ってクローズしたのはこれが初めてです。ただし、200日線と50日線からはまだかなり下にあります。このチャートについて、どう見ていますか?
[エド・カーソン](Ed Carson)
やるべきことがたくさんありますね。すぐに一気に上昇するというのは、正直言ってかなり不自然です。もちろん、そういう動きも起こり得ますが、それには関税がほぼ一夜にして大幅に引き下げられる、もしくは撤廃されるくらいのことが必要でしょう。現実的には、時間がかかる可能性が高いです。数か月単位で見ていく必要があるかもしれません。まずは50日線と200日線をしっかり上回ることが必要です。その段階で改めて注目していけばよいと思いますが、現時点ではまだその状況には至っていません。
[アリッサ・コラム](Alissa Coram)
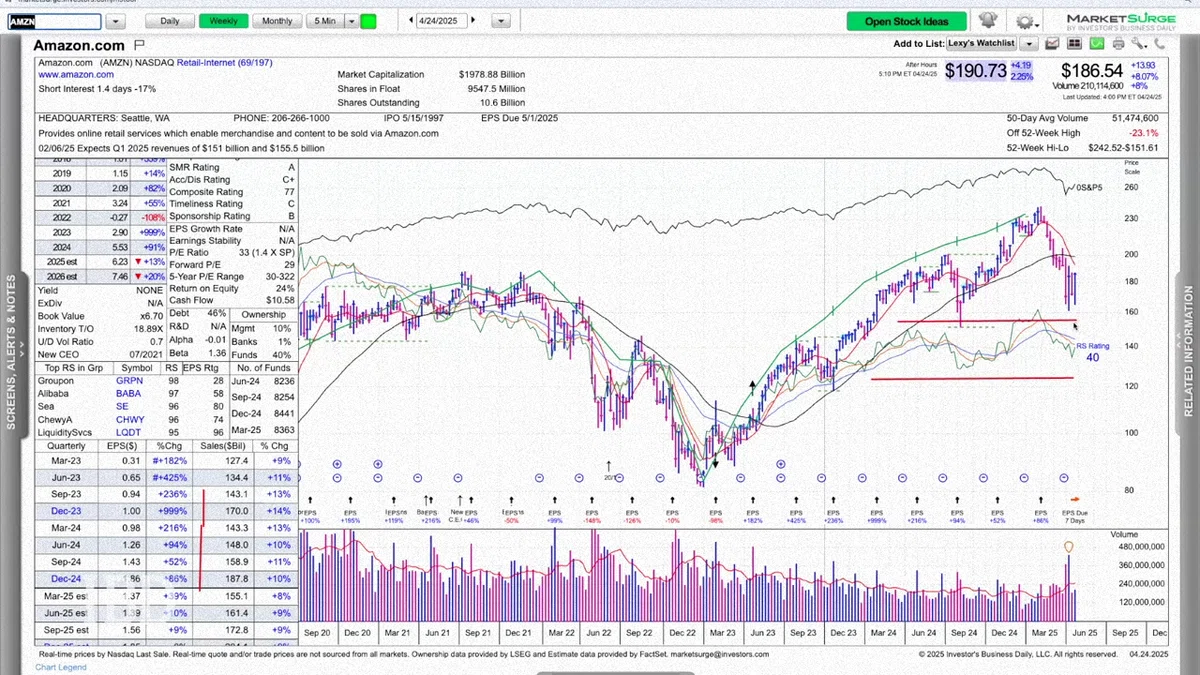
週足チャートにも少し目を移します。おっしゃった通り、アマゾンは依然として素晴らしい成長を見せていますが、2023年の実績との比較が今後ますます厳しくなっていくでしょうね。この点について、他に何か気になることはありますか?
[エド・カーソン](Ed Carson)
株価の動きを見ると、1年前と同様に、2021年の水準に戻ってきたような感じがします。2022年には弱気相場で大きく下落しましたが、その後回復し、再び高値を更新しました。しかし、結局のところ、ここ最近は横ばいが続いています。RSラインを見ても、2023年やもしかすると2024年には多少のアウトパフォームはあったかもしれませんが、長期的に見るとやはり横ばい傾向にあります。成長が鈍化する中で、アマゾンがマーケットリーダーであり続けるかどうかは疑問が残ります。ただ、それでも安定したパフォーマンスを見せる可能性は十分あります。しかし、2020年頃からの長期的なパフォーマンスを振り返ると、以前ほど圧倒的なリーダーシップは発揮できていないのが現状です。
03. APPLE(APPL)
Q2決算 予定日
米国現地 05月01日(木)
Q2決算 市場予想
EPS :1.61ドル(+5% YOY)
売上 :940.45億ドル(+4% YOY)
注目ポイント
・関税に関するコメント
・生産移転の計画?
・需要に関する懸念?
[アリッサ・コラム](Alissa Coram)
次にアップルを見ていきましょう。アップルは5月1日(木)に決算を発表する予定です。Q2のEPSは5%増の1.61ドル、売上は4%増の940億4500万ドルと予想されています。今回アップルに注目している理由は、やはり関税が絡んでいるからです。関税免除に関するコメントや生産移転の計画、そして関税による価格上昇が需要に与える影響についても注目しています。関税の話が出る前から、アップルはすでに苦しんでいましたね。3月にはウォール街のアナリストがiPhoneの販売予測を引き下げましたが、その理由は、同社がスマートフォンのAI機能の導入を遅らせたという報道によるものでした。しかし、同じく3月には顧客調査で、多くの消費者が厳しい経済状況にもかかわらずiPhoneのアップグレードを待っているという結果も出ました。つまり、まだ需要が積み上がっているようですが、アップルに何が起きているのでしょうか?また、毎日のようにヘッドラインがこの株に影響を与えているようですが、どう見ていますか?
[エド・カーソン](Ed Carson)
ええ、アップルは強化されたAIの恩恵を受けるかもしれませんが、他の多くの企業もAIを取り入れています。中国市場では競合が強化しており、iPhoneの販売にはまだ反発はありませんが、ローカル競争は激化しています。それに加えて、中国からのiPhoneには20%の関税がかかっており、インドで製造されたiPhoneに関しては一部免除されていますが、これが長く続くとは考えにくいです。いずれはエレクトロニクスにも関税がかかるようになるでしょうし、それは現在の関税よりも高くなる可能性があります。生産を急速にシフトすることはできません。ある程度は進んでいますが、それでも時間がかかります。アップルの成長は元々それほど強くはなかったですし、急速に成長しているわけではないので、全体的に成長のペースは鈍化しています。私たちが見ている他の企業が二桁台後半に成長が鈍化しているのに対し、アップルは一桁台の成長にとどまっています。決して悪くはないですが、少し違いがあります。また、関税の問題も大きな要素ですし、アップル自身もその先行きについては明確な答えを持っていないと思います。ここで話してきたような企業に関して、Q2以降のガイダンスがどれくらい示されるのかも気になります。多くの企業はその先については「わからない」と言っていますし、実際に「どうしてわかるのか?」というのが現実的なところだと思います。したがって、これらの質問の多くは今回の決算発表では答えが出ないかもしれません。
[アリッサ・コラム](Alissa Coram)
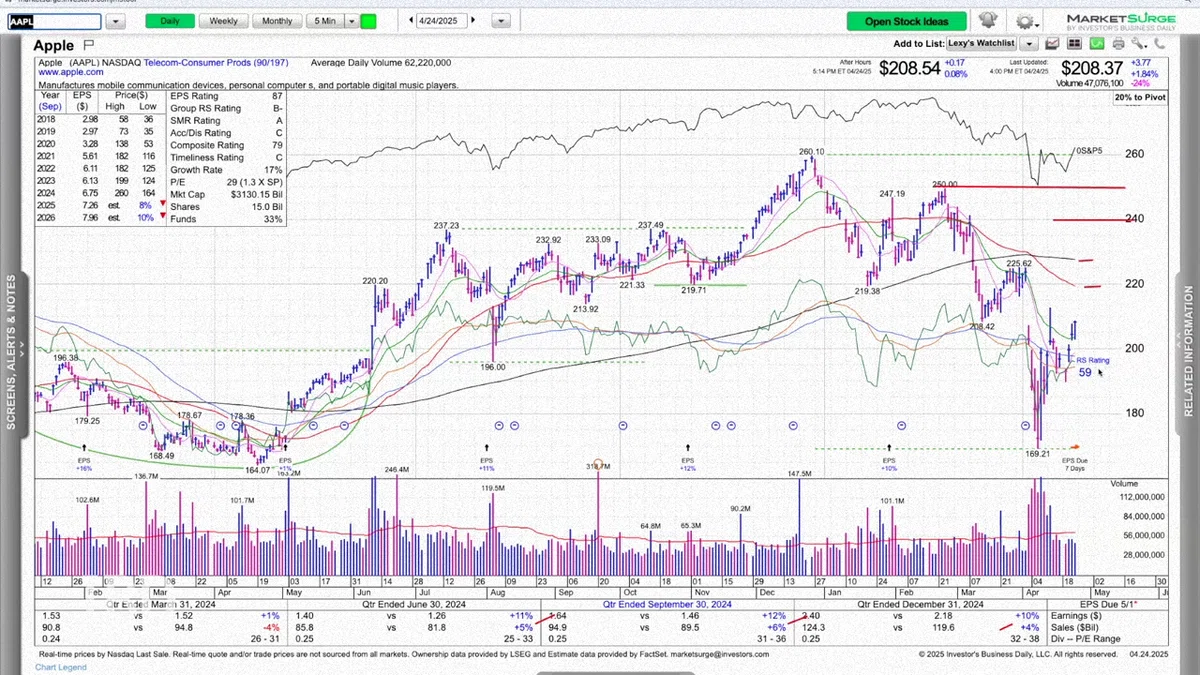
日足チャートを見ていますが、これまでの話のとおり、EPSや売上の数字を見ると、成長の鈍化が確認できますね。また、アップルは他のメガキャップテクノロジー銘柄と同じように、250日線を大きく下回っています。パターン認識では、260ドルの買いポイントでコンソリデーションを示唆していますが、決算前に買うのは避けるべきだと思います。では、このチャートに関して、どのような動きを見ていきたいですか?
[エド・カーソン](Ed Carson)
基本的には他の銘柄と同じように、重要なレベル、50日線や200日線を超える必要があります。まずは240ドルか250ドルあたりまで上昇し、その後はハンドル形成を見ていきたいですね。そうした動きが見られれば、次に注目していくべきだと思いますが、これにはかなりの時間がかかるかもしれません。時間が必要だと思いますので、焦らず待つ必要があります。
04. Spotify(SPOT)
Q1決算 予定日
米国現地 04月29日(火)
Q1決算 市場予想
EPS :2.51ドル(+141% YOY)
売上 :48.2億ドル(+24% YOY)
注目ポイント
・新規加入者数
・月間アクティブユーザー数
・「スーパーファン」向けプランが近日登場?
[アリッサ・コラム](Alissa Coram)
今週は決算が目白押しですが、さらに注目すべき大型銘柄を見ていきましょう。スポティファイです。スポティファイは4月29日(火)にQ1の決算を発表する予定です。予想では、EPSが141%増の2.51ドル、売上は24%増の48億2000万ドルとなっています。今回スポティファイに注目している理由は、加入者数の増加と月間アクティブユーザー数の推移を見ていきたいからです。また、スポティファイがより高価格の「スーパーファン」向けの料金プランを導入するかどうかも注目ポイントです。
これまでに他のマグニフィセントセブンの株は苦しんでいる一方で、スポティファイは非常に強い銘柄の一つであり、過去6か月間で50%以上の上昇を見せています。さらに、約6か月前に新しいAIプレイリスト機能が導入され、ユーザーが新しい音楽を発見する手助けをしています。この機能はすでに40か国以上で利用可能となっており、現在の市場ではスポティファイは注目のスポットになっています。スポティファイについてどう思いますか?
[エド・カーソン](Ed Carson)
ええ、確かにその通りですね。強い成長を遂げており、最近では黒字化も達成しました。これは非常に大きな意味があります。というのも、スポティファイは本質的にソフトウェア企業であり、わずかなロイヤルティ支払いを除けば、ほぼすべての収益が利益に直結するような形です。そのため、成長の加速を実感しやすいのです。2025年にはさらに強い成長が見込まれ、その後も安定した成長が期待されています。
また、スポティファイは関税の影響をほとんど受けない成長企業でもあります。ネットフリックスに関しては若干の影響を受けるかもしれませんが、スポティファイはヨーロッパに拠点を置いているため、特に何かしらの反発を受ける理由もありません。ですから、これも一つの大きな強みです。さらに、景気後退にも強いという点が挙げられます。もちろん、景気が悪化すれば一部の人々は契約を解約するかもしれませんが、多くの人は、音楽が必要だと思い続けるでしょう。それに、場合によっては解約したいと思っていたとしても、月額や年額の支払いがカードに残っていることを忘れてそのまま契約を続ける人も多いでしょう。
つまり、経済や政策の逆風の中でも、成長とある程度の防御力を兼ね備えている企業として、スポティファイは非常に良い位置にいると言えるでしょう。
[アリッサ・コラム](Alissa Coram)
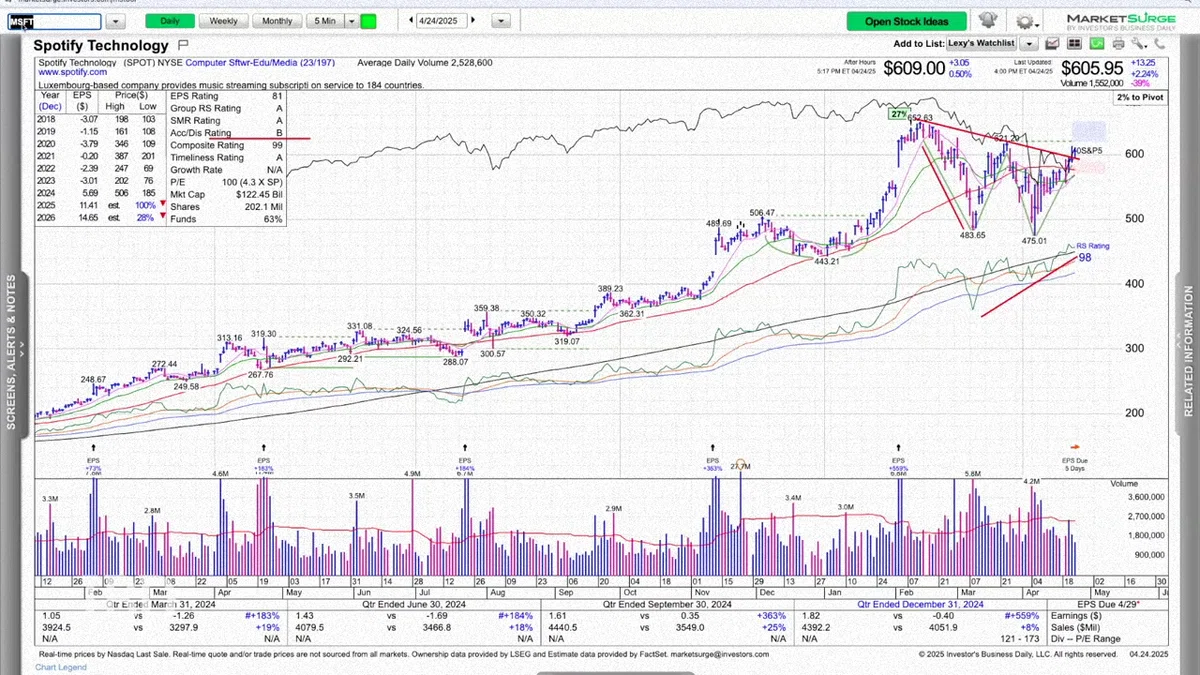
スポティファイのチャートですが、ダブルボトムのベースを形成しており、買いポイントは621.20ドルです。このチャートは、これまで見てきた他のチャートと比べて、実際に取引に適したタイミングかもしれません。これについて、どのように見ていますか?もし決算前に買いポイントを突破した場合、どのように対応するべきでしょうか?
[エド・カーソン](Ed Carson)
リスクが大きいと思います。確かに、スポティファイにはポジティブな要素がたくさんありますが、未知の部分も多いです。ベースの左側を見ると、ここでも売りがあったことがわかります。関税に強いかもしれないし、景気後退にも強いかもしれませんが、市場全体には逆らえません。もし市場全体が下落すれば、スポティファイも下がります。RSラインが強いからと言って、市場全体よりも下落が少ないとしても、それが気分を良くするわけではありません。ですから、今すぐに動くべきかどうかは慎重に考える必要があります。買いポイントを突破した場合、オプションプレイを考えることもできますが、リスクが伴います。決算前にこれを実行するのは少しリスクが高いです。もし決算がなければ、ベースの上辺を突破したことでトレンドラインのブレイクが確認できるので、今すぐにでも動けるかもしれませんが、決算が控えていることを考慮すると、やはり慎重になるべきです。最近市場は大きく上昇しているので、大きな利益の後に市場が反落することもあり得ます。しかし、チャートのセットアップとしては非常に良好です。RSラインは高値にあり、アキュムレーション/ディストリビューション・レイティングもB評価としっかりしています。このチャートにはポジティブな要素がたくさんあります。
[アリッサ・コラム](Alissa Coram)
つまり、様子を見る段階だ、ということですね?
[エド・カーソン](Ed Carson)
そうですね、決算前に様子を見るべきだと思います。特に、今後の市場の動きやその他の要因がどうなるかによって、状況が大きく変わる可能性があります。そのため、今は決算を控えて、リスクが高い状態で動くのは避けたほうが良いと思います。オプションプレイという方法もありますが、それ以外ではやはりリスクが大きいと感じます。
05. Microsoft(MSFT)
Q3決算 予定日
米国現地 04月30日(水)
Q3決算 市場予想
EPS :3.22ドル(+9.58% YOY)
売上 :684.3億ドル(+10.62% YOY)
[アリッサ・コラム](Alissa Coram)
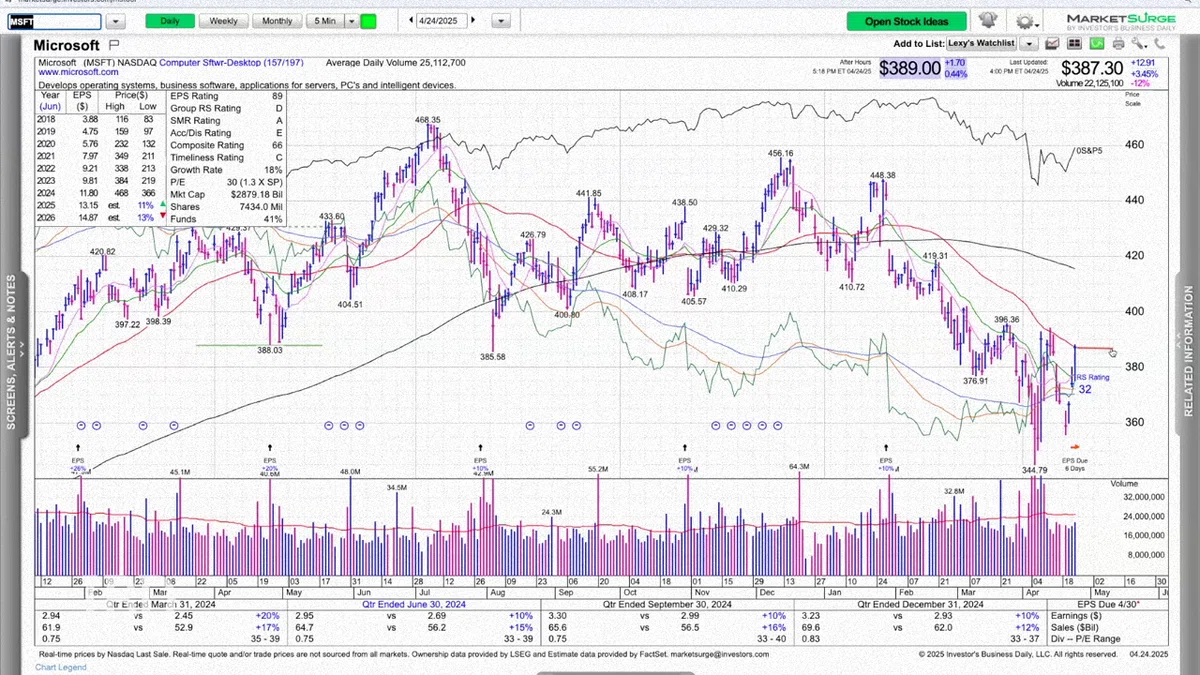
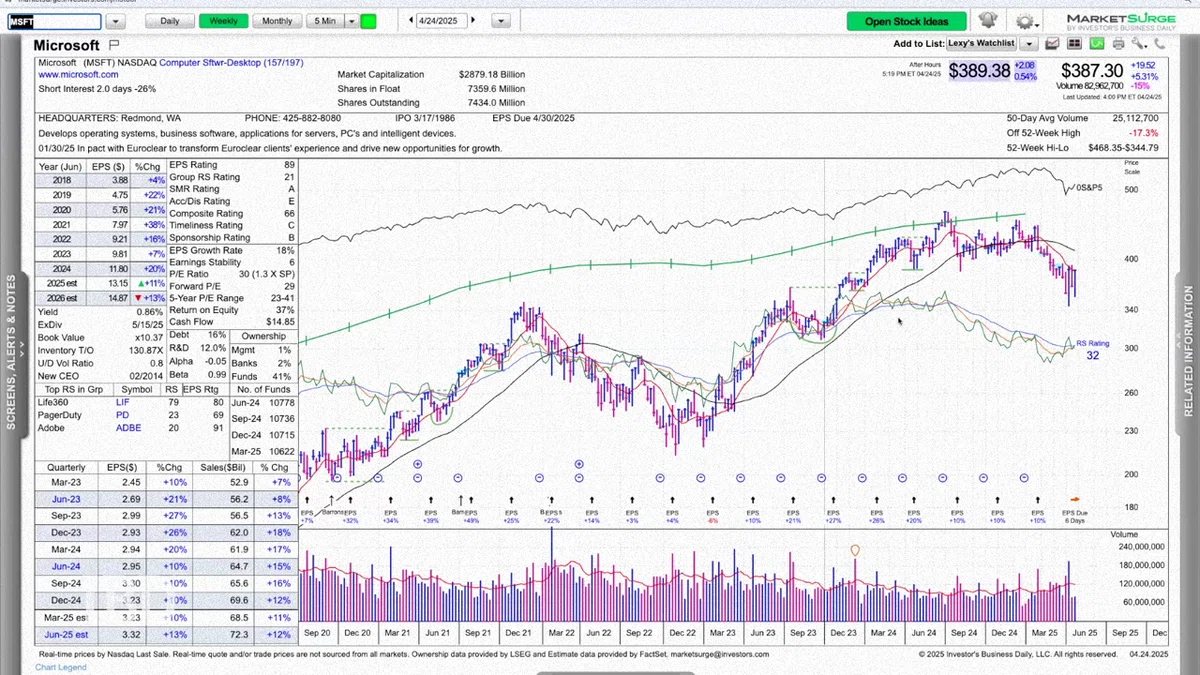
このほかにも注目多くの企業がまだあります。次にマイクロソフトを見ていきましょう。マイクロソフトは4月30日に決算を発表しますが、これも他のマグニフィセントセブンの株と同様に下落トレンドにあります。ただし、50日線を上回ろうとしている動きが見られますが、かなり修復が必要な状況のようです。
[エド・カーソン](Ed Carson)
マイクロソフトがAIをうまく収益化できるかどうかは非常に重要です。これはマイクロソフトだけでなく、他の多くの企業にも関わる問題です。もしマイクロソフトがAIを収益化できれば、良い結果が期待できるかもしれません。しかし、週足チャートを見てみると、このRSラインは長期間にわたって劣後しています。日足でも見ることができますが、過去1年ほど、実際にかなりの期間、遅れを取ってきたことがわかります。昨年末や今年初めに市場が上昇していた際にも、新高値を更新できなかったという点もあります。つまり、他のメガキャップと比較しても、本当に遅れを取っている企業です。反転する可能性はありますが、そのためにはかなりの修復が必要です。
06. Sprouts Farmers Market(SFM)
Q1決算 予定日
米国現地 04月30日(水)
Q1決算 市場予想
EPS :1.55ドル(+38.40% YOY)
売上 :22.1億ドル(+17.08% YOY)
注目ポイント
[アリッサ・コラム](Alissa Coram)
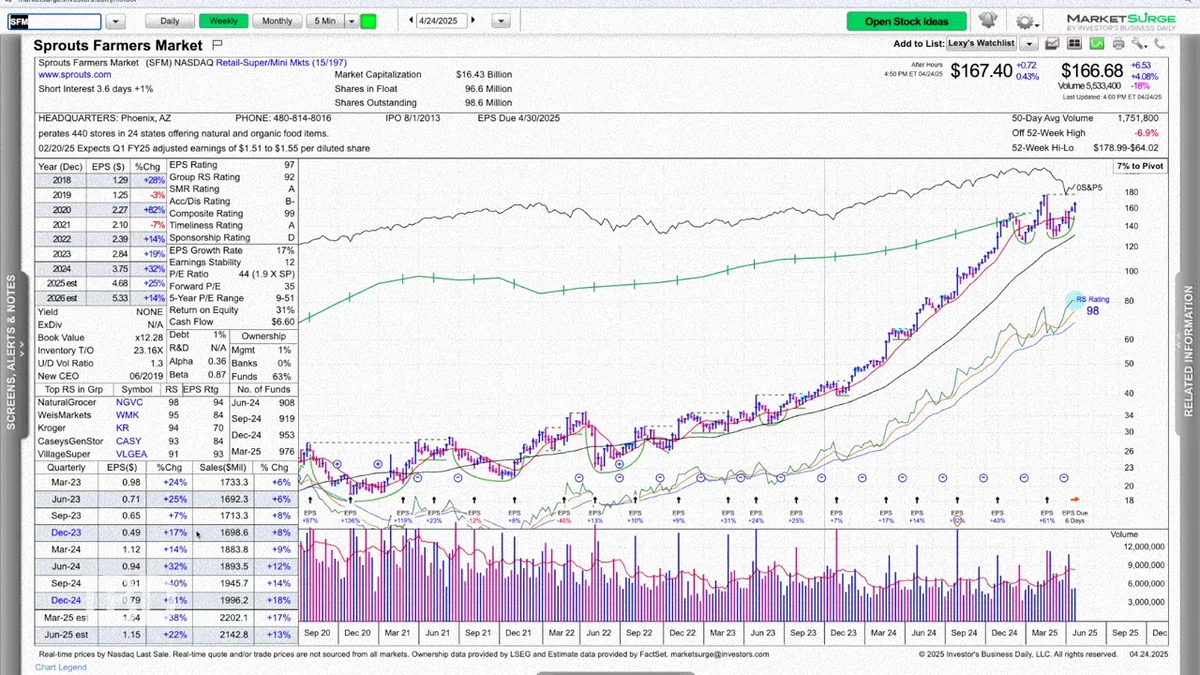
では次に、スプラウツ・ファーマーズ・マーケットを見ていきましょう。こちらも4月30日に決算を発表します。週足チャートでは、カップ型のベースを形成しており、買いポイントは178.99ドルです。RSインジケーターも上昇しており、このブレイクアウトを前にして相対力指数が高い水準に達しています。この点についてどう思いますか?
[エド・カーソン](Ed Carson)
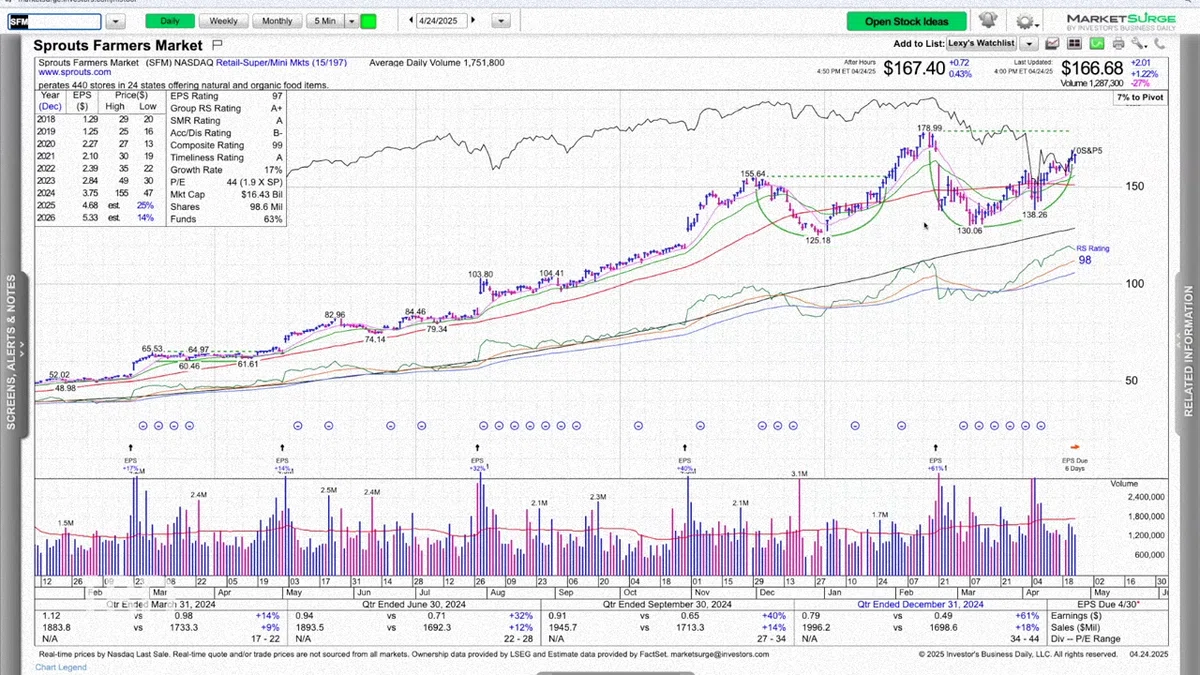
ええ、この企業の利益成長は素晴らしいです。食料品業界は通常、利益率が非常に低いのですが、スプラウツは自然食品にプレミアム価格を設定しており、その点でもかなり強みを持っています。週足チャートでは、実際に行動に移せるポイントはありませんでしたが、日足では小さなレジスタンス・エリアがいくつかありました。決算直前なので、ここで買いに出るのは少しリスクが伴いますが、逆に言えば、ハンドル形成を待って、決算発表前に少し調整を挟んでその後に突破する動きがあれば、そのタイミングが良いかもしれません。現状は、早期エントリーと買いポイントの間で動きがあり、ちょっとした「ノー・マン・ズ・ランド」と言えます。それでも、この銘柄はしっかりと注目する価値があり、良いセットアップが見られます。
[アリッサ・コラム](Alissa Coram)
つまり、スポティファイと同様に、178.99ドルを超えるかどうかを見守るべきということですね?
[エド・カーソン](Ed Carson)
そうですね。または、もしハンドルが形成されるのであれば、もし市場が数日間調整した後にその後突破するような動きがあれば、そのタイミングが良い選択肢となるでしょうね。
07. Brinker International(EAT)
Q3決算 予定日
米国現地 04月29日(火)
Q3決算 市場予想
EPS :2.57ドル(+107.53% YOY)
売上 :1.39億ドル(+23.78% YOY)
[アリッサ・コラム](Alissa Coram)
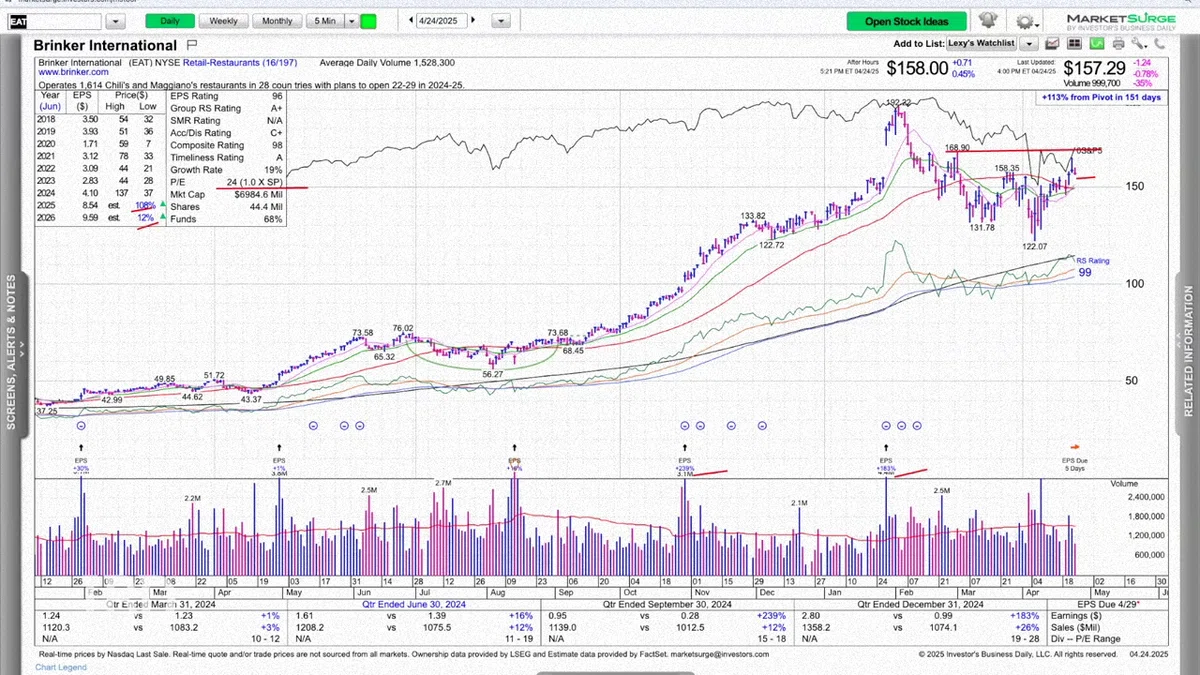
それでは、次にブリンカー・インターナショナルを見ていきましょう。この企業は、「Chili's」などの有名なレストランブランドを運営しています。ブリンカーは4月29日にQ3の決算を発表します。現在、日足チャートを見ていますが、ここでの動きについてどう思いますか?
[エド・カーソン](Ed Carson)
ええ、この株は大きな上昇を見せましたね。というのも、事業の立て直しに成功したからです。かなり前から上昇していましたが、今期の決算は非常に強いものになると予想されています。現在は2025年度の途中ですが、成長は鈍化するものの、依然として強い成長が見込まれています。バリュエーションもそれほど高くはなく、一般的に人気のあるレストラン企業は急成長を期待されることから、PERが高くなることが多いですが、ブリンカーにはそのような急速な拡大の機会はあまりないようです。もちろん、ある程度の拡大は進めていると思いますが、他の企業と比べて急激な成長は見られません。それでも、チャートの形成としては良い兆しがあります。ここでハンドルを形成する可能性があり、もしそうなら素晴らしいセットアップになるでしょう。169ドルあたりに抵抗線があったので、その辺りでの突破が期待できます。ただ、現時点では少し様子を見るべきです。もしここで調整が続くようなら、その後の動きに注目するのが賢明だと思います。今のところ、この銘柄はレストラン業界の中でもかなり良い形をしています。レストラン業界全体には少し弱気な動きも見られますし、消費者の支出に対する懸念もありますので、決算がどうなるかを見てから動くのが良いでしょう。
08. Visa(V)
Q2決算 予定日
米国現地 04月29日(火)
Q2決算 市場予想
EPS :2.68ドル(+6.80% YOY)
売上 :95.5億ドル(+8.82% YOY)
[アリッサ・コラム](Alissa Coram)
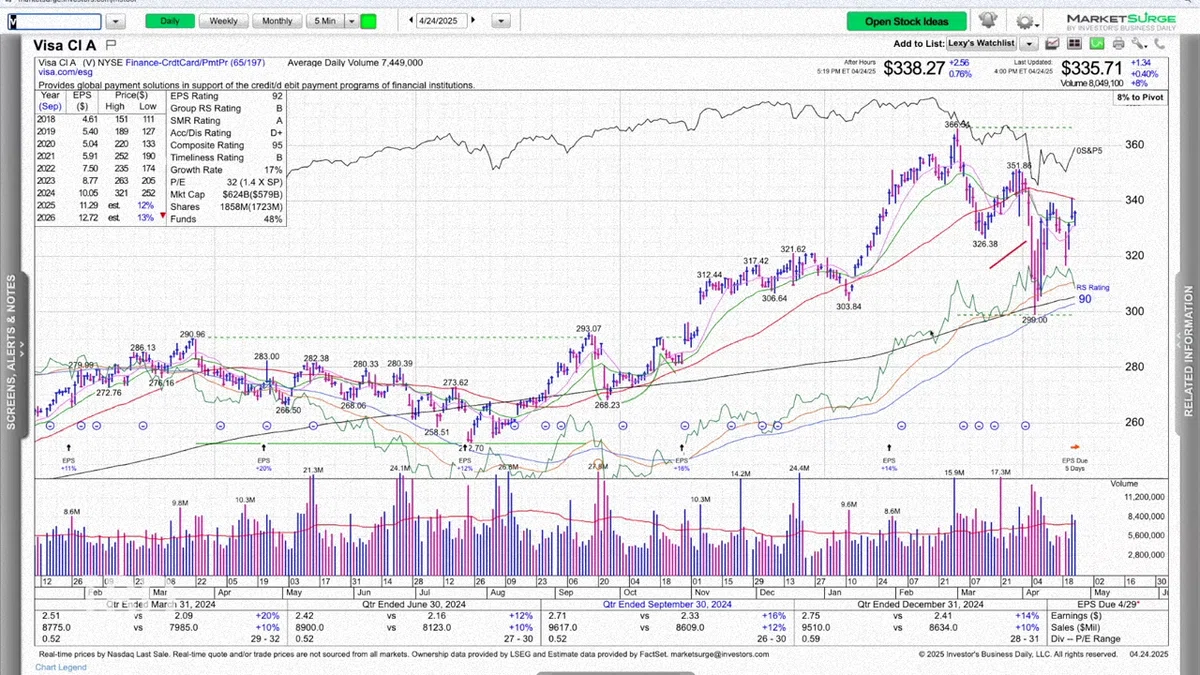
では次にVisaを見ていきましょう。Visaは4月29日にQ2の決算を発表します。現在、コンソリデーション中で、買いポイントは366.54ドルです。でも、このチャートはかなり不安定に見えますが、どう思いますか?
[エド・カーソン](Ed Carson)
ええ、最初はしっかりと保っていたものの、4月初めに全体が売られました。ディフェンシブな銘柄でも似たような動きが多かったですが、特に大きな売りが目立っていました。回復しようとしていますが、まだ元の位置には戻っていません。50日線をしっかりと超えるか、351ドル付近を突破して決算が発表されるようなら、チャンスがあるかもしれません。特に、Visaにとっては国際間の決済が非常に高いマージンを持つ重要な分野なので、この動きに注目しています。ただ、旅行需要が減少している影響もあり、特に米国への旅行が大きく減っていますので、それが影響する可能性もあります。それでも、注目する価値はありますが、現在のところはあまり良い動きではないですね。
09. Mastercard(MA)
Q1決算 予定日
米国現地 05月01日(木)
Q1決算 市場予想
EPS :3.57ドル(+7.79% YOY)
売上 :71.3億ドル(+12.28% YOY)
[アリッサ・コラム](Alissa Coram)
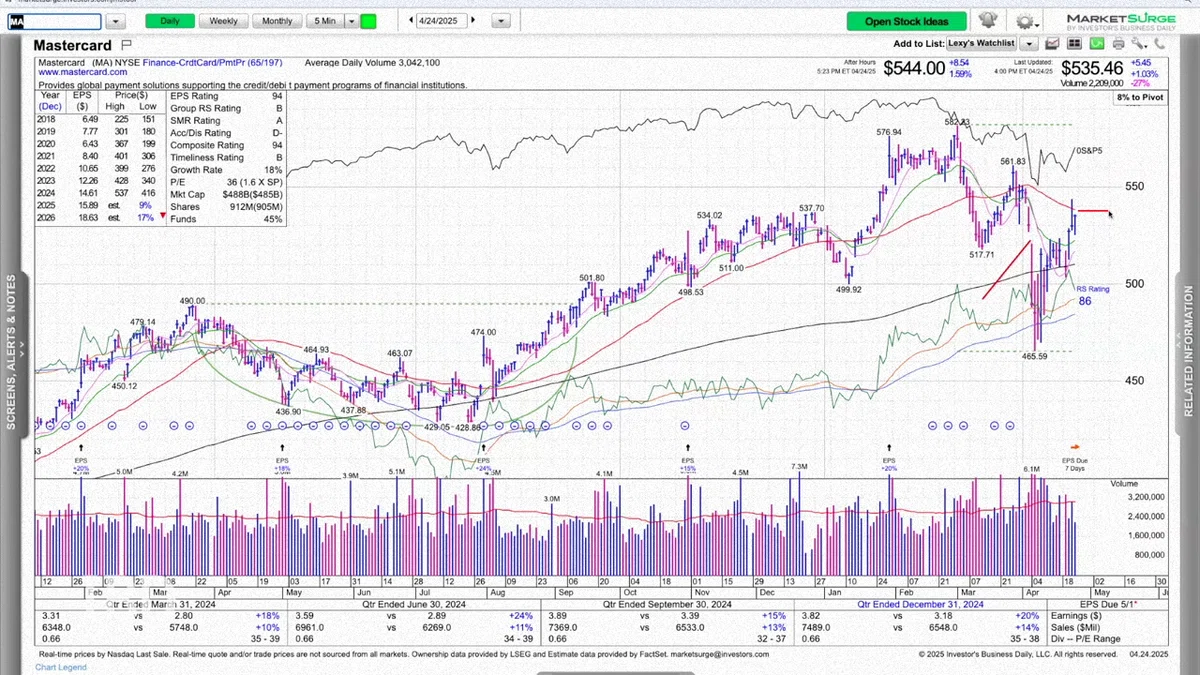
次に、マスターカードを見ていきましょう。マスターカードは5月1日に決算を発表予定です。Visaと同様に、4月初めに売りがありました。この銘柄も50日線を超えようとしたものの、再び反発を受けて戻されてしまいました。このチャートについてどう思いますか?
[エド・カーソン](Ed Carson)
Visaと似たような状況ですが、マスターカードはさらに大きく売られた印象です。200日線を一度下回り、その後少し回復していますが、全体的に見てさらに悪い印象を受けます。しかし、再度チャンスを作る可能性はあるので、時間をかけて修復し、ベースの右側を左側や中央部分よりも良い形に整えることができれば、再度注目する価値があると思います。
10. Booking Holdings(BKNG)
Q1決算 予定日
米国現地 04月29日(火)
Q1決算 市場予想
EPS :17.57ドル(▲13.85% YOY)
売上 :45.9億ドル(+3.96% YOY)
[アリッサ・コラム](Alissa Coram)
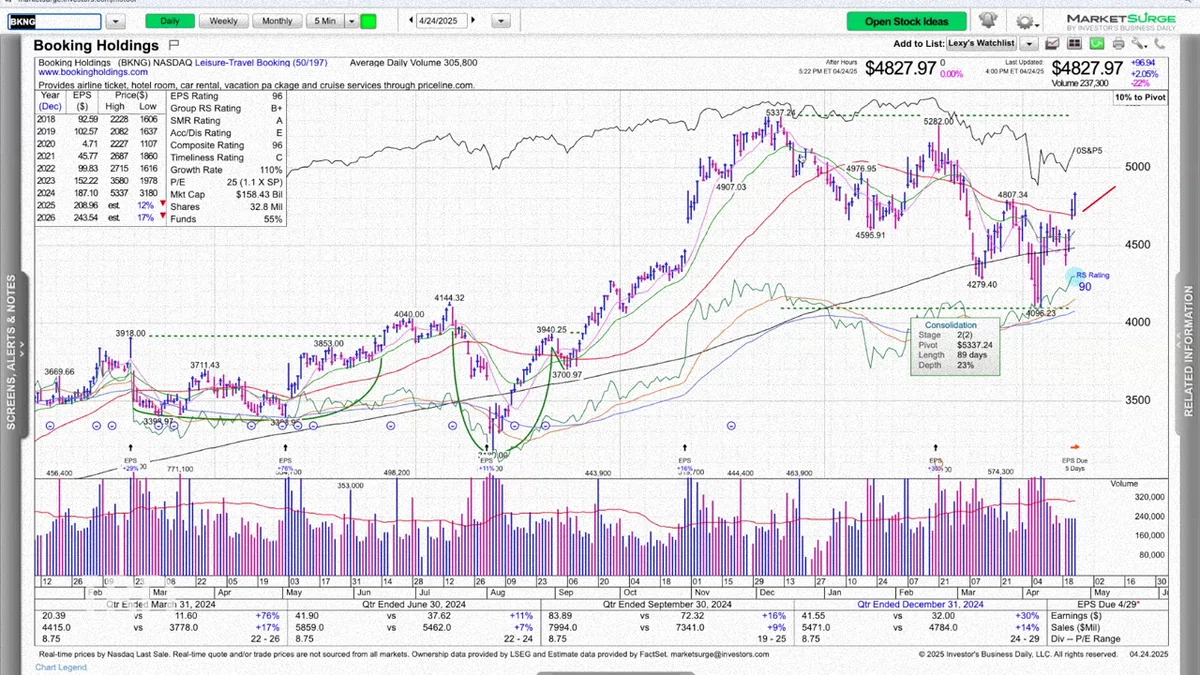
次にBooking Holdingsを見ていきましょう。Booking Holdingsは4月29日に決算を発表予定です。現在、整理中の状態で、50日線を超えたところです。このチャートについてどう思いますか?
[エド・カーソン](Ed Carson)
興味深い点は、ほとんどの航空会社が、基本的にガイダンスを出さないか、あるいは、非常に荒いガイダンスしか出さないといった状況にあることです。ですので、なぜBooking Holdingsの株がここで動いているのかが少し気になります。収益がどのように得られているのか、例えばどれだけの手数料を取っているのかは不明ですが、旅行の回数が減少すれば、それは心配材料となります。そのため、この銘柄がどう動くのか、非常に注目しています。これまでは大きな勝ち組でしたが、今はベースの深い位置にあります。もう少し強い動きが見られれば良いのですが、基本的には、様子を見る姿勢が必要です。旅行業界全体が少し弱気な気配を見せているので、少し不安があります。どんなに見た目が良くても、問題があるグループの中で目立っていても良いことではないということです。リーダーは、問題のない業界、強い業界にいるべきです。
11. Royal Caribbean(RCL)
Q1決算 予定日
米国現地 04月29日(火)
Q1決算 市場予想
EPS :2.53ドル(+43.03% YOY)
売上 :40.2億ドル(+7.72% YOY)
[アリッサ・コラム](Alissa Coram)
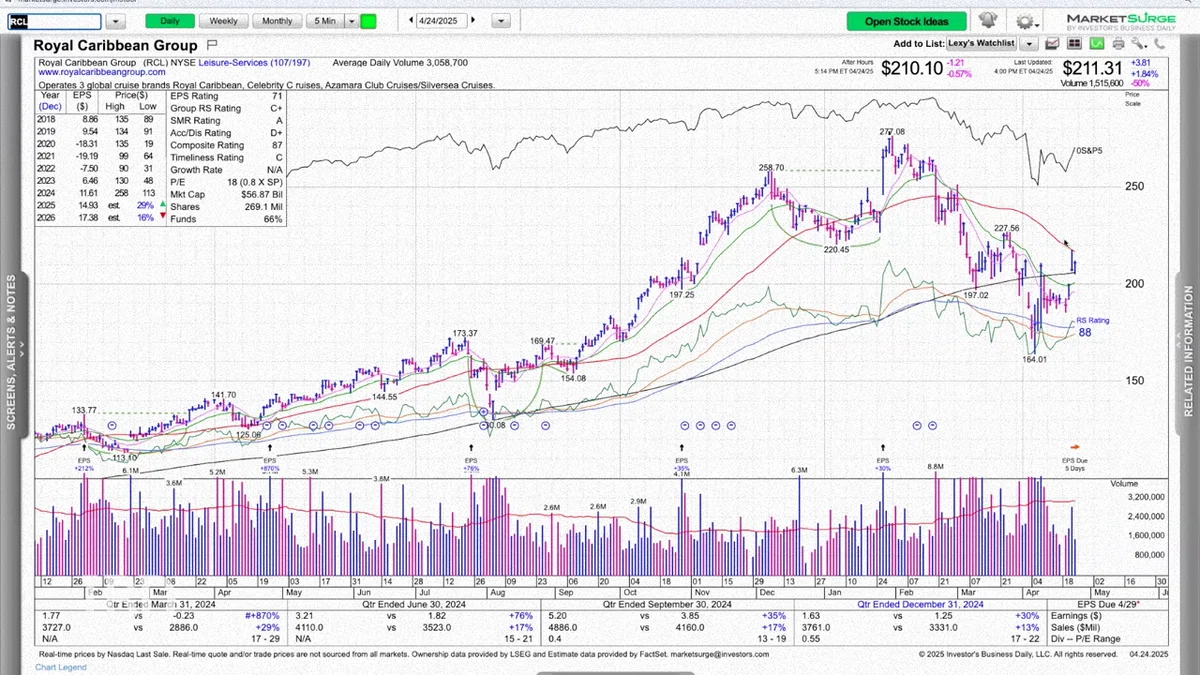
旅行関連のテーマを続けて、ロイヤル・カリビアンを見ていきましょう。ロイヤル・カリビアンも4月29日に決算を発表予定です。エド、この銘柄についてどう思いますか?
[エド・カーソン](Ed Carson)
旅行の懸念はありますね。例えば、ヨーロッパからの旅行者が減っているのか、どのような理由で成長が鈍化しているのかは不明ですが、予約に対する懸念が見受けられます。もしロイヤル・カリビアンがその懸念を払拭できれば、再度上昇する可能性があります。これまでは大きな勝者だっただけに、期待も大きいですが、最近数か月間でかなりのダメージを受けているのは事実です。旅行業界全体に対する懸念が広がっているため、今後どうなるか注視する必要があります。
12. Howmet Aerospace(HWM)
Q1決算 予定日
米国現地 05月01日(木)
Q1決算 市場予想
EPS :0.78ドル(+36.47% YOY)
売上 :19.4億ドル(+6.62% YOY)
[アリッサ・コラム](Alissa Coram)
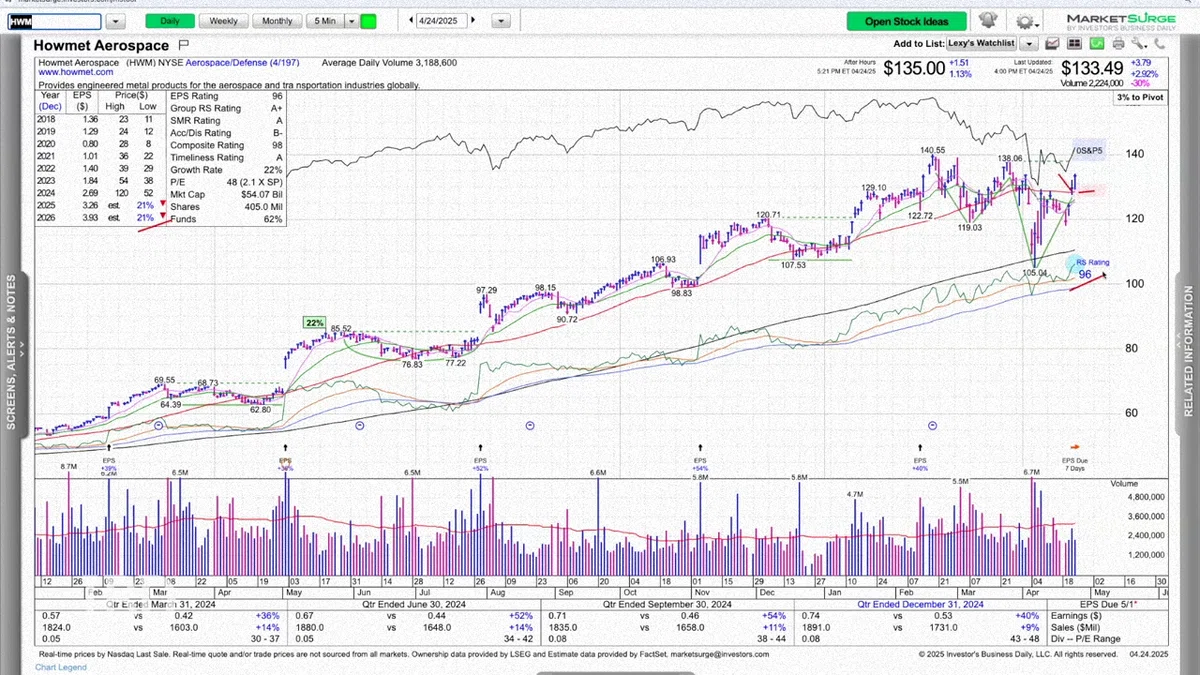
それでは、次にハウメット・エアロスペースを見ていきましょう。ハウメット・エアロスペースは5月1日に決算を発表予定です。現在、ダブルボトムを形成しており、買いポイントは138.06ドルです。今週、50日線を回復し、RSインジケーターも好調ですが、この銘柄についてどう思いますか?
[エド・カーソン](Ed Carson)
この銘柄は非常に強い動きを見せています。AI関連の要素も少しあるようで、具体的にどう関わっているかは忘れてしまいましたが、2024年においてはテクノロジー関連ではない企業の中で非常に良いパフォーマンスを見せた企業の一つです。
[アリッサ・コラム](Alissa Coram)
今やすべてがAIですね。
[エド・カーソン](Ed Carson)
ええ本当に、すべてがAIです。彼らにもそこからの要素があると思いますが、成長は非常に強く、2025年、2026年にも堅実な成長が期待されています。航空宇宙業界にも関わっており、ボーイングやエアバス、その他の企業と取引がありますので、その点も注目ですね。この銘柄は非常に良いパフォーマンスを見せており、もし決算がなければ、今すぐでも取引できる状況だと思います。しかし、決算前に取引するのはリスクを加えることになるので、注意が必要です。ボラティリティがあったものの、全体的には非常に強い動きが見られ、RSラインも新高値を更新しています。やはり、様子を見るべき銘柄ですが、注目する価値は十分にあります。多くの銘柄が来週の決算を控えており、注目しておくべきです。
13. Caterpillar(CAT)
Q1決算 予定日
米国現地 04月30日(水)
Q1決算 市場予想
EPS :4.35ドル(▲22.31% YOY)
売上 :145.8億ドル(▲7.70% YOY)
[アリッサ・コラム](Alissa Coram)
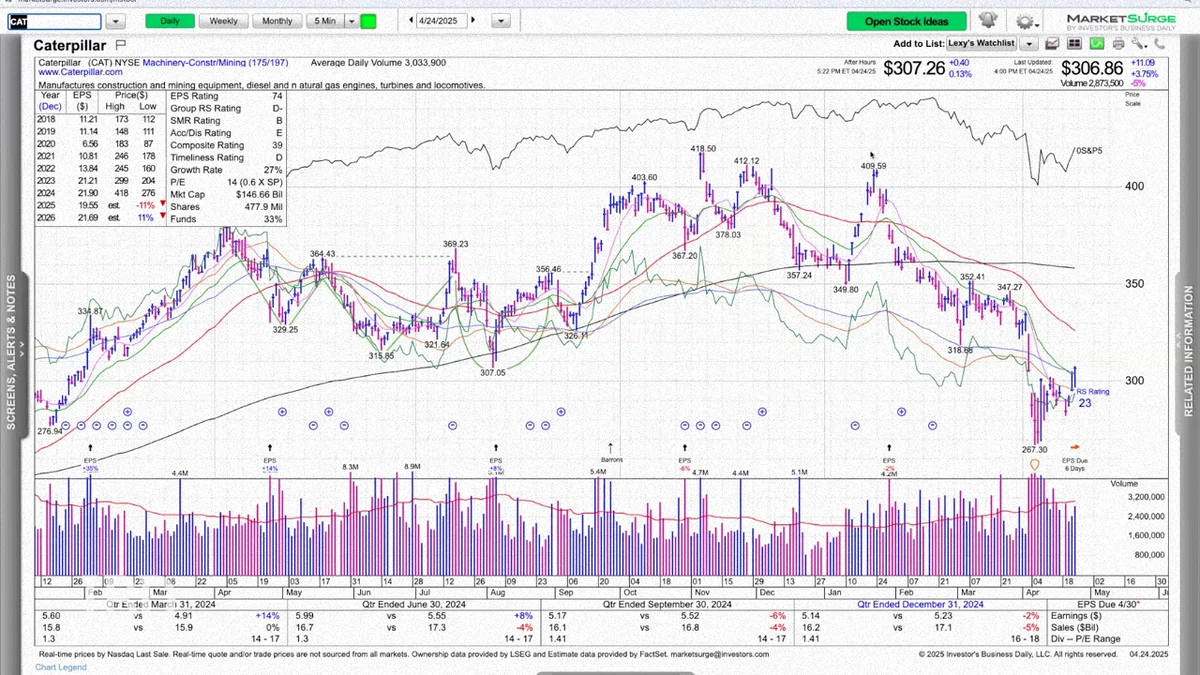
次にキャタピラーを見ていきましょう。キャタピラーは4月30日に決算を発表予定です。ここでも下落トレンドが見られます。決算前に買うつもりはないと思いますが、彼らがどんな発言をするかについてどうお考えですか?
[エド・カーソン](Ed Carson)
そうですね、これは、様子を見るではなく、話を聞くことが重要です。この銘柄を買おうとは思いませんが、彼らが何を言うのかは非常に気になります。キャタピラーは建設業や鉱業などの分野に関わっているため、経済の先行指標的な存在であることから、プロジェクトや今後の計画について、米国だけでなく世界中でどうなっているのかを知りたいですね。特に、関税が経済に与える影響について、どれほどの冷え込みがあるのかを把握したいです。すべてが凍結しているとはよく聞きますが、データとしてはまだそれを確認できていません。それが起きていないわけではないと思いますが、こうした企業の報告を通じて、それを確認したいと思っています。
14. Eli Lilly(LLY)
Q1決算 予定日
米国現地 05月01日(木)
Q1決算 市場予想
EPS :3.64ドル(+41.26% YOY)
売上 :127.2億ドル(+45.09% YOY)
[アリッサ・コラム](Alissa Coram)
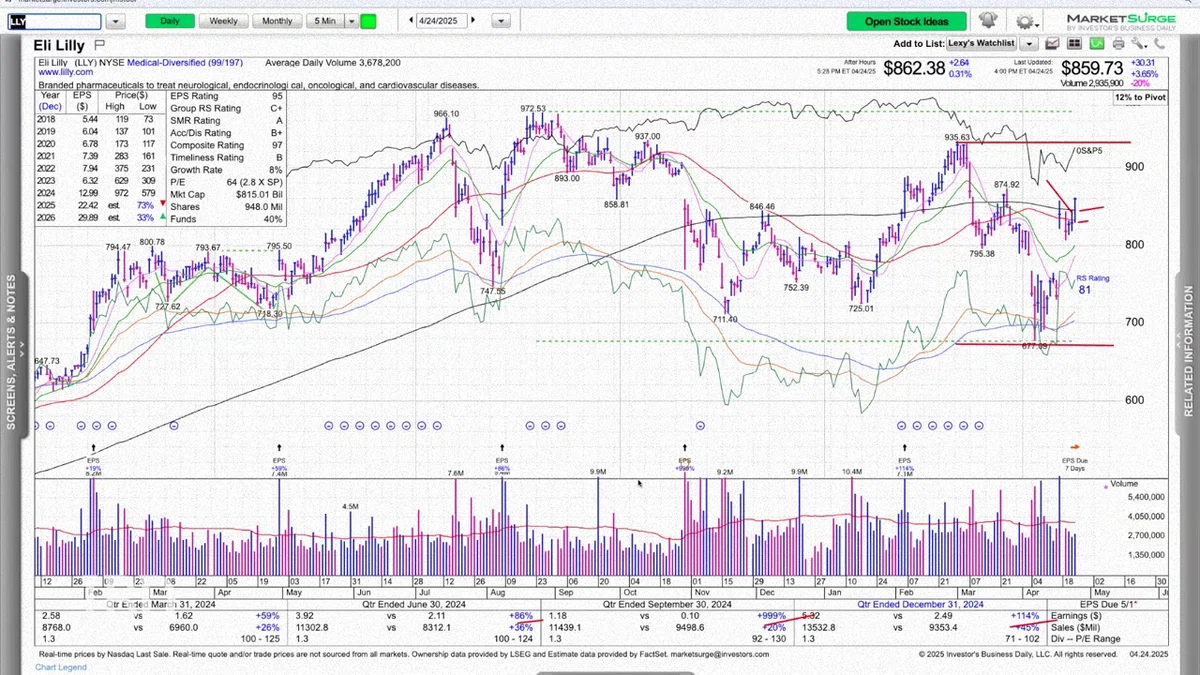
それでは、次に製薬業界を見ていきましょう。イーライリリーは5月1日に決算を発表予定です。現在、コンソリデーション中で、50日線と200日線を超えてきたところです。このチャートについてどう思いますか?
[エド・カーソン](Ed Carson)
ええ、イーライリリーにはまだ多くの成長の可能性がありますし、他にもパイプラインにはいくつかの新しい治療法があります。多くは肥満関連ですが、それに限らず、今後の成長がどう進展するか注目しています。製薬業界に関する関税の話については、イーライリリーがどうコメントするのか分かりませんが、もしかしたらあまり言及したくないかもしれません。935ドルを超えること、もしくはその付近まで近づいて一旦調整するような動きがあれば、それが注目タイミングだと思います。決算前なら取引を試みたくなるかもしれませんが、この状況では、様子を見るべきです。チャートは少し雑然としているので、私のリストでは上位には来ません。RSラインもあまり良くなく、決算自体は素晴らしいものでしたが、それはすでに織り込み済みです。再度上昇する可能性はあると思いますが、現時点ではまだ不確実です。
15. Pfizer(PFE)
Q1決算 予定日
米国現地 04月日()
Q1決算 市場予想
EPS :0.69ドル(▲16.23% YOY)
売上 :141.1億ドル(▲5.16% YOY)
[アリッサ・コラム](Alissa Coram)
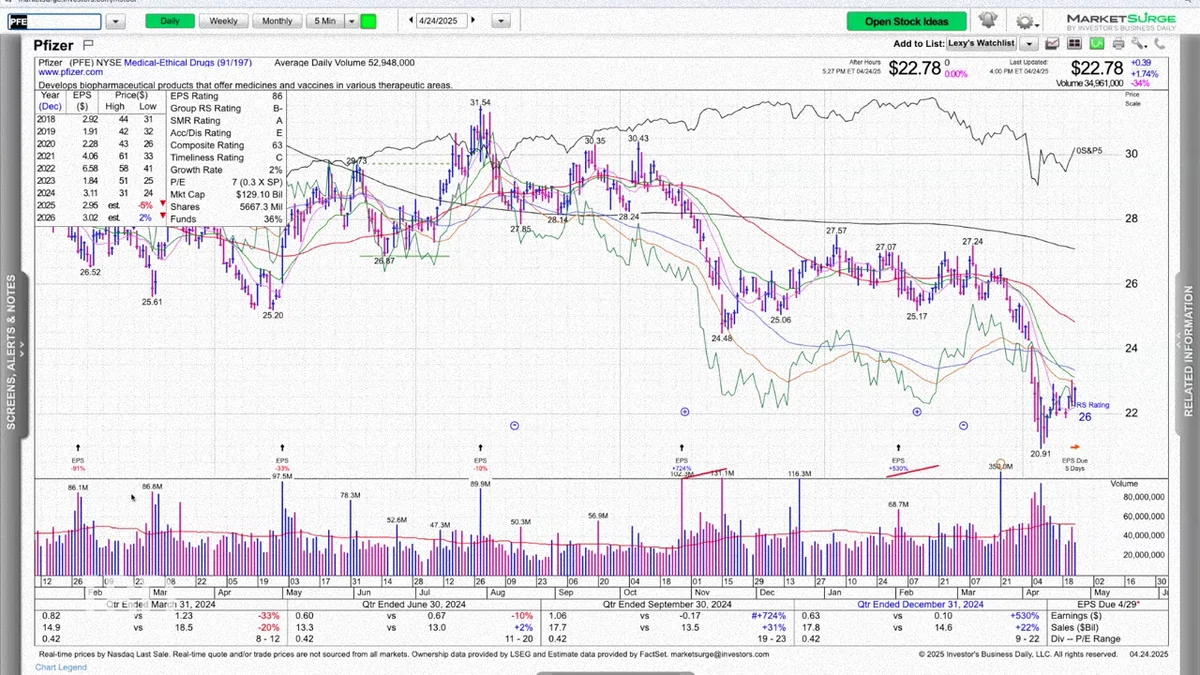
では、ファイザーについても簡単に見ておきましょう。ファイザーも来週決算を発表予定です。イーライリリーほど魅力的なチャートではありませんが、ファイザーについてはどう思いますか?
[エド・カーソン](Ed Carson)
ええ、ファイザーは前回の四半期で素晴らしい決算を発表しましたが、特別な要因があったと思います。昨年は非常に厳しい状況だったので、その反動で上昇しただけです。全体的なトレンドは良くないですね。昨年は急上昇しましたが、それはコロナ後の落ち込みを受けての一時的なものです。今後2年間の成長はあまり期待できないと言われています。
16. Altria Group(MO)
Q1決算 予定日
米国現地 04月29日(火)
Q1決算 市場予想
EPS :1.19ドル(+3.32% YOY)
売上 :46.2億ドル(▲2.16% YOY)
[アリッサ・コラム](Alissa Coram)
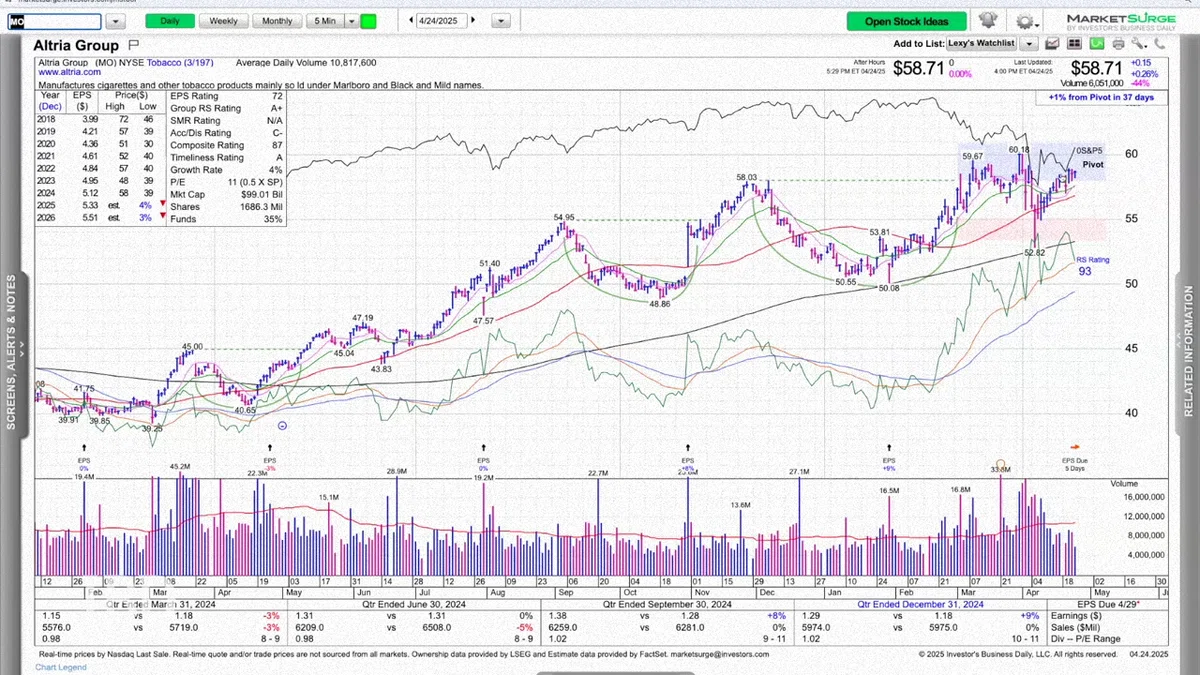
次に、アルトリア・グループを見ていきましょう。以前のフィリップ・モリスです。アルトリアは4月29日に決算を発表予定です。この銘柄は最近注目されていますが、3月にはブレイクアウトがありました。この銘柄についてどう思いますか?
[エド・カーソン](Ed Carson)
ええ、ここでの懸念は、もし市場が再び急騰すると、こうした銘柄はおそらく遅れを取るだろうという点です。
[アリッサ・コラム](Alissa Coram)
でも、人々はタバコの代わりにゼンパウチに切り替えているのでは?
[エド・カーソン](Ed Carson)
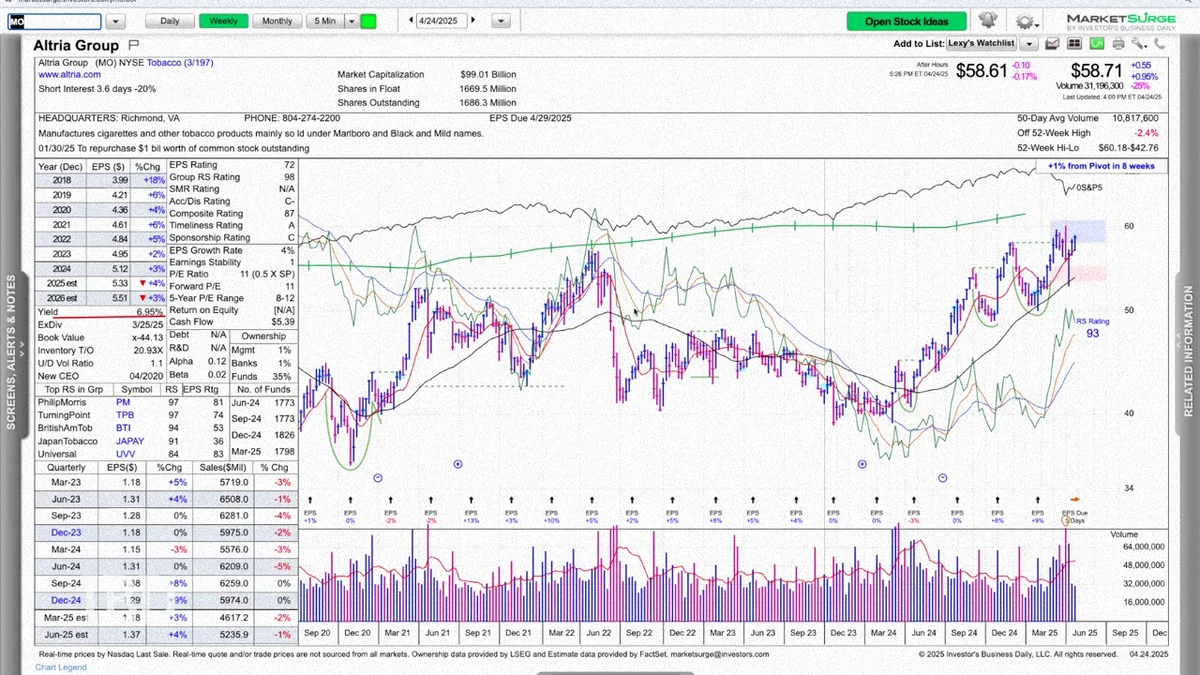
まぁ彼らは、タバコを辞める前にNetflixを解約するでしょうね(笑)。週足チャートを見ると、非常に魅力的な利回りがあることがわかります。現在、7%とかなり良い利回りを提供しています。資本リスクが、最近では資本ゲインを得られています。それでも、資本リスクを取ることになるので、その点が気になります。もし市場が弱いと予想しているのであれば、この銘柄に賭ける価値はあるかもしれません。ただし、株価が上がる保証はありません。特に、4月初めのようなボラティリティが再び起こる可能性があるので、市場が本当に売られるようなことがあれば、アルトリアも勢いを失うかもしれません。
[アリッサ・コラム](Alissa Coram)
この銘柄は非常にディフェンシブな銘柄ですね。人々はシガーを捨て去ることはないのでしょうね。
17. ExxonMobil(XOM)
Q1決算 予定日
米国現地 05月02日(金)
Q1決算 市場予想
EPS :1.73ドル(▲15.84% YOY)
売上 :860.9億ドル(+3.62% YOY)
[アリッサ・コラム](Alissa Coram)
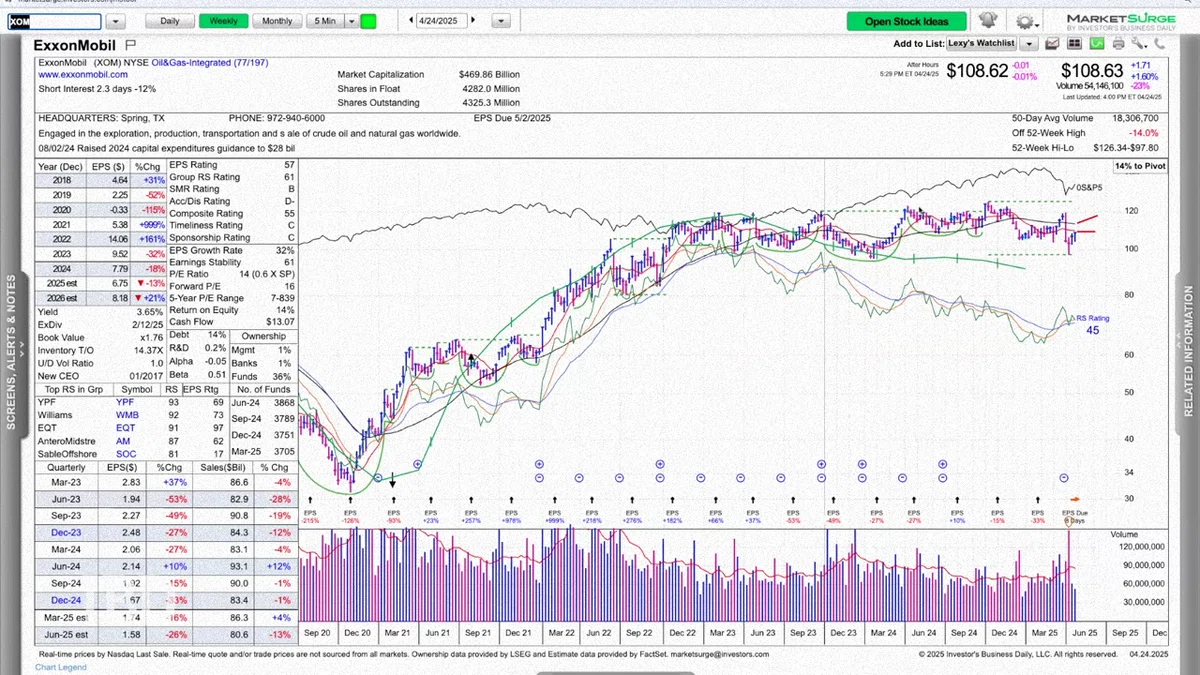
次に石油とガス関連の銘柄を見ていきましょう。まずはエクソンモービルです。エクソンモービルは5月2日に決算を発表予定ですが、現在、コンソリデーション中で、週足チャートでは10週線に向かって少しずつ上昇していますが、40週線を大きく下回っています。
[エド・カーソン](Ed Carson)
石油価格はかなり下がりましたし、天然ガスの価格も一時的に急騰した後に下がっています。RSラインはかなり長い間、特に2022年末から下落し続けています。現状ではほとんど動きがありません。石油価格が低迷していると、この株のダイナミズムも乏しくなります。エネルギー価格が上昇しない限り、これらの株、特に石油やガスの生産者は上昇しません。結局のところ、エネルギー価格が上がる必要があるのです。また、ガソリンの需要も弱含みになっている可能性があり、これが価格を下げる要因となり、精製部門での販売も厳しい状況です。大手石油企業にとっては良い状況ではありません。
18. Chevron(CVX)
Q1決算 予定日
米国現地 05月02日(金)
Q1決算 市場予想
EPS :2.15ドル(▲26.56% YOY)
売上 :483.9億ドル(▲0.66% YOY)
[アリッサ・コラム](Alissa Coram)
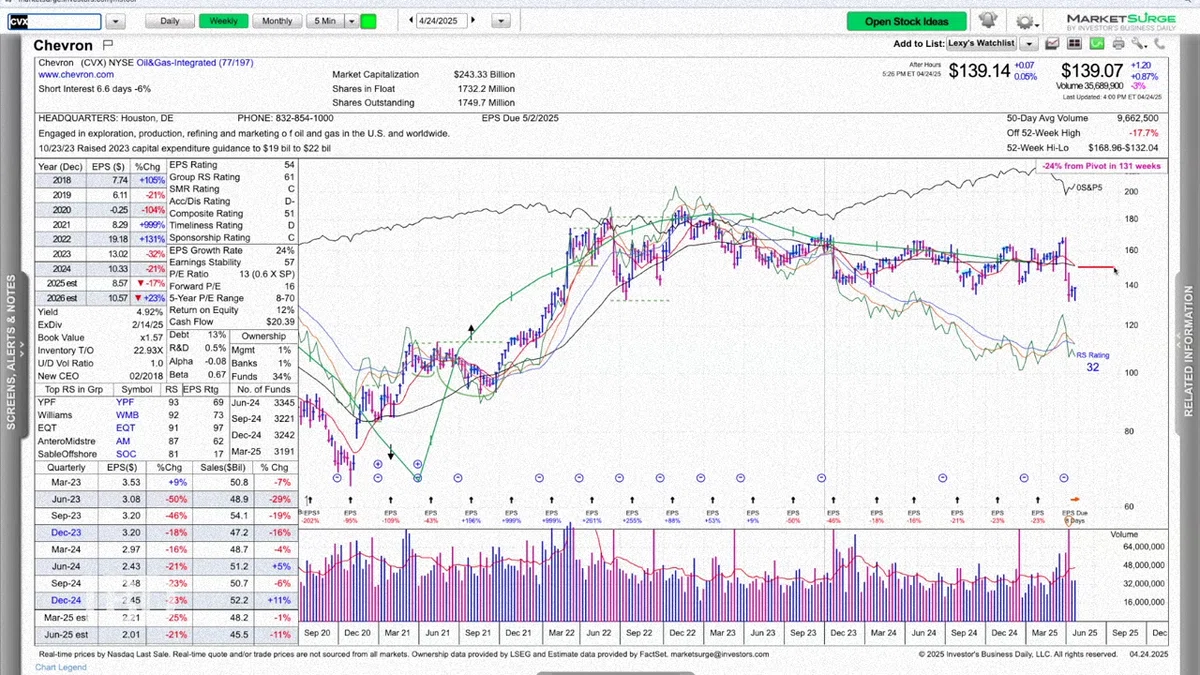
では、シェブロンも簡単に見ておきましょう。シェブロンも5月2日に決算を発表予定ですが、こちらも移動平均線を大きく下回っていますが見解はどうですか?
[エド・カーソン](Ed Carson)
特に変わりません。やはり価格の回復が必要です。決算発表からはあまり多くのことは聞けないと思います。結局、エネルギー価格が上昇しない限り、回復は難しいと言えます。
[アリッサ・コラム](Alissa Coram)
エド、今日は貴重なご意見をありがとうございました。
2. オリジナル・コンテンツ
オリジナル・コンテンツは、以下リンクからご覧になれます。
尚、本投稿の内容は、参考訳です。また、意訳や省略、情報を補足したコンテンツを含んでいます。
IBDより
(Original Published date : 2025/04/25 EST)
御礼
最後までお読み頂きまして誠に有難うございます。
役に立ちましたら、スキ、フォロー頂けると大変喜び、モチベーションにもつながりますので、是非よろしくお願いいたします。
だうじょん
免責事項
本執筆内容は、執筆者個人の備忘録を情報提供のみを目的として公開するものであり、いかなる金融商品や個別株への投資勧誘や投資手法を推奨するものではありません。また、本執筆によって提供される情報は、個々の読者の方々にとって適切であるとは限らず、またその真実性、完全性、正確性、いかなる特定の目的への適時性について保証されるものではありません。 投資を行う際は、株式への投資は大きなリスクを伴うものであることをご認識の上、読者の皆様ご自身の判断と責任で投資なされるようお願い申し上げます。

