10月27日の週:米国企業決算13社への心構え

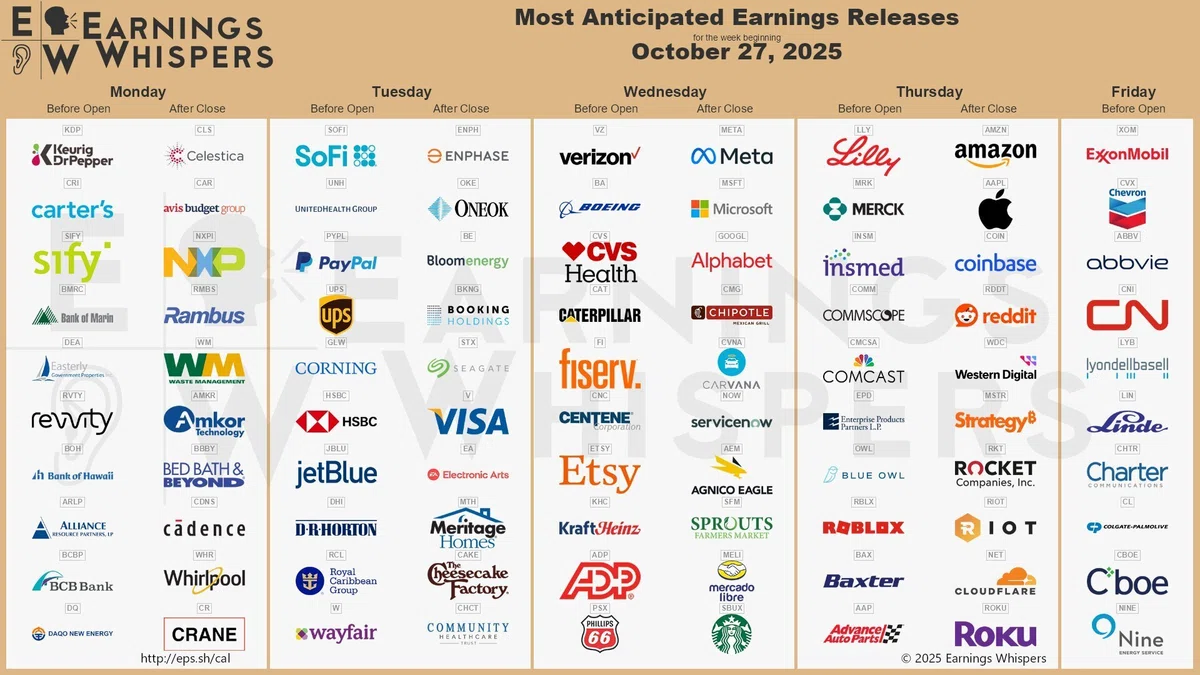
10月27日から始まる週に決算を迎える注目企業について、IBD(Investor's Business Daily)のYoutubeビデオから、チャートやファンダメンタルズを参考にした決算の事前準備のためのIBDのアレクシス・ガルシア(Alexis Garcia)氏とエド・カーソン(Ed Carson)氏の2名による会話を紹介します。なにか投資アイデアの気づきが得られるかもしれませんのでご参考下さい。
(1)Apple(AAPL)
Q4決算 予定日
米国現地 10月30日(木)
Q4決算 市場予想
EPS :1.77ドル(+8% YOY)
売上 :1021億ドル(+7% YOY)
注目ポイント
・iPhone17 の需要に関する最新情報
・ワーナー・ブラザース・ディスカバリーに伏兵(ダークホース)的な関心はあるか?
[アレクシス・ガルシア]
では、まずアップルから始めましょう。10月30日(木)にQ4の決算を発表する予定です。このハイテク大手の決算は、1株あたり利益8%増の1.77ドルに上昇し、売上は7%増の1021億ドルになると予想されています。
私たちがアップルに注目している理由は次の通りです。iPhone17の需要がどうなっているか知りたいですね。この最新四半期に入ってまだ数週間しか売上がありませんので、その数字に関心があります。また、ワーナー・ブラザース・ディスカバリーの買収にダークホース的な関心がないかどうかも注目したいところです。
アップルの株価は、アナリストの好意的なレポートのおかげで、決算発表前に順調に上昇しました。デビューから約1ヶ月、iPhone17シリーズは予想をはるかに上回る売れ行きだということです。さて、決算を控えたアップルについて、何に注目していますか?
[エド・カーソン]
ええ、そうですね、やはりホリデー・シーズンの四半期がどうなるか、どう推移するかを見たいと思っています。売上はかなり好調のようですし、それが本当に重要な点です。サービスや他の要素もありますが、やはりiPhoneの売上であり、それが長期的なエコシステムにもつながっています。ですから、iPhone以外の製品であっても、その多くはiPhoneと関連しています。その点はポジティブですね。問題は、長期的にどのような成長を生み出せるかです。ご存知の通り、同社は高い一桁台、あるいは低い二桁台の成長率から抜け出すのに苦労しており、今がその段階なのかもしれません。なにしろ、これほど巨大な企業ですから。しかし、もしかしたら、より大きな買い替えサイクルが来ているのかもしれません。何らかの理由で人々が買い控えていて、今回はそれほど大きなモデルチェンジではないとされていたにもかかわらず、その機会を利用しているのかもしれません。革命的な変化というよりは、漸進的な進歩でしたからね。
[アレクシス・ガルシア]
AIの統合についてはどうお考えですか? ウォール街ではそれが懸念材料として浮上しているようですが、その点がどのように影響してくると見ていますか?
[エド・カーソン]
ええ、それは重要だと思います。なぜなら、彼らはその点でやや遅れをとっているように見えるからです。もっとも、これからお話しする他の4つの巨人のように、AIに四半期ごとに1000億ドルも費やしていない、と言う人もいるかもしれませんが。つまり、設備投資や雇用に巨額の資金を投じているわけです。ですから、それには利点もあります。しかし、長期的に見れば、彼らも動き出す必要があります。もっと多くの取引ができるでしょうか? 彼らは様々な企業と提携しています。しかし、ええ、AIの統合をさらに進めることは、近いうちに実行すべきことのように思われます。ただ、彼らが遅れをとっていることには利点もあるのです。
[アレクシス・ガルシア]
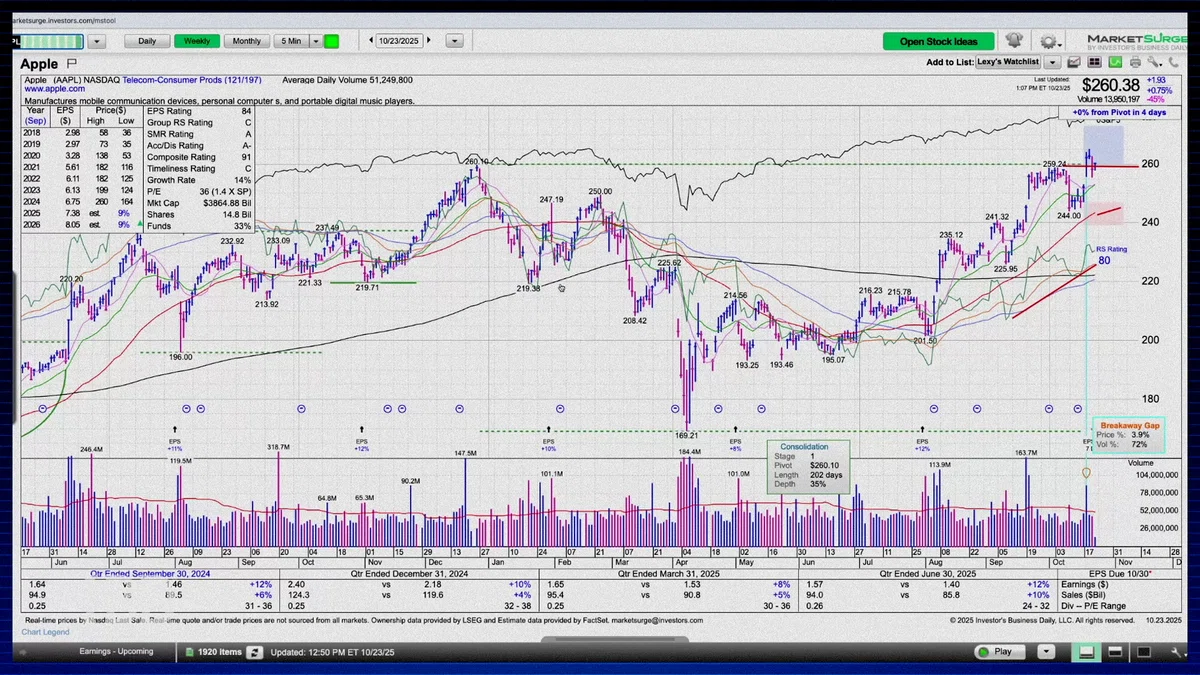
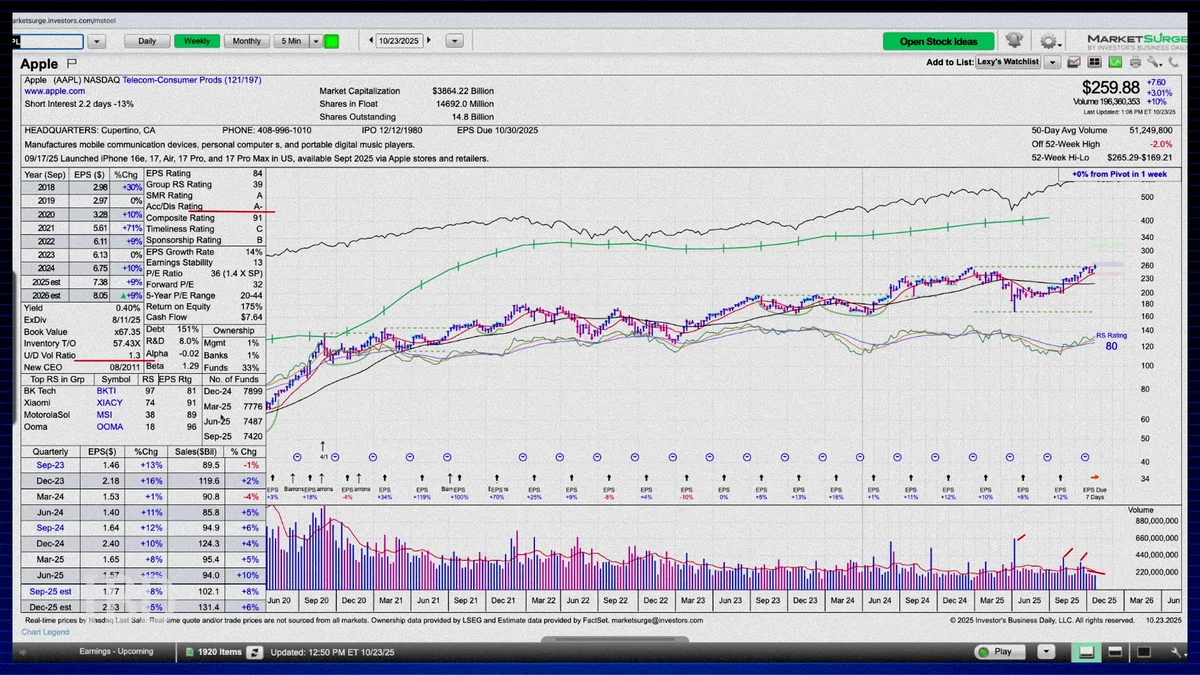
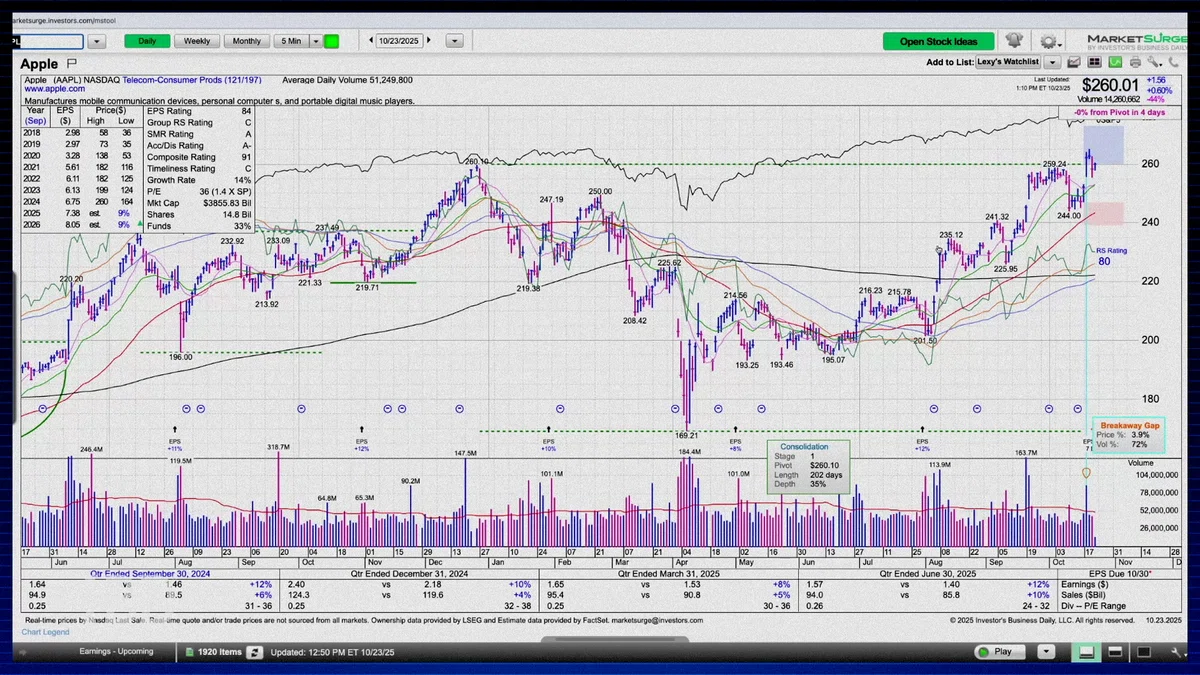
では、チャートを見て、ここから何が読み取れるか確認しましょう。お話ししたように、株価は10月20日に約4%上昇し、この長い保ち合いから260ドルの買いポイントを上抜けました。しかし、今週初めにその買いポイントを下回りましたが、株価は260ドル近辺で踏みとどまろうとしているように見えます。
このテクニカルな動きについて、どうお考えですか?
[エド・カーソン]
ええ、最初に200日線を上回り始めたとき、RSラインはかなり低い水準にありました。それが、まあ、持ち直してきました。かなりの程度まで回復しています。高値ではありませんが、しばらく上昇傾向が続いています。かなりうまく持ちこたえていますし、市場が横ばいで推移している間、この銘柄は少し押し上げられたような感じです。ですから、ここ1、2週間で改善が見られます。まずまずですね。つまり、問題は、この銘柄があまり成長していない、つまり、それほど目覚ましい成長ではないことを考えると、かなり良い走りを見せているということです。ですから、一休みが必要になる前に、どこまで行けるか、ということです。しかし、テクニカルな動きはかなり良好です。このあたりで小休止していることで、実際に50日線が追いついてきています。ですから、好感できる理由もあります。週足チャートを見ると、相対的な状況が分かります。日足でも分かりますが、RSラインは少なくとも数年前にピークに達していて、それ以前も2020年末以降、実際にはあまり進展がなく、横ばいでした。それは、ご存知の通り、そういう状況だからです。つまり、もしそうなら、S&P500を買えばいいじゃないか、とも言えます。ですから、特にこれだけ上昇した後では、その点に注目する必要があります。本当にこれ以上、上昇できるのでしょうか? とはいえ、最近の調子は良いですね。
[アレクシス・ガルシア]
出来高についてはどうですか? 上昇しているにもかかわらず、出来高はやや少ないように見えますが。
[エド・カーソン]
ええ。ここ数週間はやや少なめですね。最後の上昇がありましたが、その中にはいくつか急騰した場面もありました。下落方向での出来高があったわけではありません。ご存知のように、ADレーティングはAマイナスです。アップダウン出来高比率は1.3で、1を超える数値はポジティブです。ですから、最近は出来高が多くありませんが、そのほとんどは、いずれにせよ小規模な保ち合いの間に生じています。出来高が見たかった日が1日ありました。その日はおそらく、まずまずの取引があったのでしょうが、全体としては、機関投資家が時間をかけて買い集めているように見えます。
[アレクシス・ガルシア]
ファンダメンタルズについて言及されましたが、決算と売上の成長率がともに一桁台であるという点についてですね。改めて、この状況について強調したいことは何でしょうか? つまり、アップルは現時点で非常に巨大な企業です。こうした成長期待をどうお考えですか?
[エド・カーソン]
ええ、つまり、これらの数値は問題ありません。堅実です。しかし、これはどちらかというと、ディフェンシブな成長とは言いませんが、そういうレベルに近づいている感じです。つまり、「ああ、安定しているな、人々は時々iPhoneを買うだろう」といった具合です。ええ、サービス部門は伸びるでしょうし、利益率もまずまずです。しかし、彼らが何か革新的なものやAIのようなものを手に入れて、そこで本気で成長に取り組むか、何らかの方法を見つけない限り、たとえそうだとしても、売上規模があまりにも巨大なため、状況を大きく変えるには相当な努力が必要でしょう。うーん、ですから、今がどういう会社なのかを認識する必要があります。10年、15年前のような、とてつもない成長を遂げていた頃の会社ではないのです。
[アレクシス・ガルシア]
では、もし私が今、この株の購入を検討しているとしたら、どう対処すべきでしょうか? 繰り返しになりますが、今は転換点に位置しており、来週は決算発表です。どのように戦略を立てますか? もし、主要な移動平均線をいくつか回復したときに早期にエントリーしていて、クッションがあるかもしれませんが、どのようにアプローチしますか?
[エド・カーソン]
もしクッションがあるなら、それで良いと思います。そして、この銘柄が必ずしもこれほど大規模な動きをするとは思いません。堅実な動きはありますが、「すごい、決算で15%も動いた」と期待するようなものではありません。これは別のことも意味します。もしポジションを持っていなければ、それほど高価ではないオプション取引を見つけられるかもしれません。他の銘柄では、「8%動くかもしれないが、その分の対価を支払うことになる」といった場合もありますから。ですから、そういった方法が考えられます。もし十分な余裕があるなら、決算発表まで持ち越しても安全だと思われます。
(2)Amazon(AMZN)
Q3決算 予定日
米国現地 10月30日(木)
Q3決算 市場予想
EPS :1.57ドル(+10% YOY)
売上 :1778.3億ドル(+12% YOY)
注目ポイント
・AWS部門の成長がカギ
・ホリデー・シーズンのショッピング予測
[アレクシス・ガルシア]
承知しました。では次に進み、アマゾンを見てみましょう。10月30日(木)にQ3の決算を発表します。このEコマース大手の決算は、1株あたり10%増の1.57ドルに上昇し、売上は12%増の1778億3000万ドルに達すると予測されています。私たちがアマゾンに注目している理由は次の通りです。AWSの成長が鍵となります。まだいくつかの関税問題が残っています。アマゾンはそれに関連して価格を引き上げるでしょうか? また、ホリデー・シーズンのショッピングに対する期待感や、ウォルマートやショッピファイ、Etsyと提携するOpenAIに対抗する計画があるのかどうかも知りたいところです。アマゾンはそこでの競争分野をどう見ているのでしょうか。そしてもちろん、このエピソードを通して何度も申し上げると思いますが、設備投資計画とAIの収益化に注目です。
さて、ご存知のように、アマゾンのウェブサービス・システムは決算発表前に大規模なクラッシュを起こしましたが、投資家はあまり気にしていないようでした。焦点はむしろビジネスの中核部分に当てられているようです。第2四半期の前回決算以降、株価は苦戦しているように感じられます。アマゾンのクラウド事業の成長は、マイクロソフトやグーグルと比較して、おそらく鈍化していることが示されました。このビジネスについて懸念はありますか?クラウド・インフラストラクチャのリーダーであることに変わりはありませんが、アマゾンがAI関連ビジネスの誘致に苦戦している兆候はあるのでしょうか?
[エド・カーソン]
そうですね、成長率が鈍化している、あるいは、ライバルほど速く成長していないのではないかという懸念があると思います。マイクロソフトはかなり大規模になってきています。ですから、彼らはその成長を維持できるでしょうか? そして、もちろん、ここで取り上げる企業すべての設備投資について言及されましたが、特にアマゾン、グーグル、マイクロソフトに関しては、収益化、つまりクラウド・コンピューティング部門での収益化という点もあります。それができるでしょうか? ええ、Eコマースは、堅実なホリデー・シーズンになるでしょうか? OpenAIの件は本当に難しい問題です。なぜなら、人々は「ウォルマートをチェックしよう、他の店をチェックしよう」とはあまり考えないからです。トレードオフの関係はかなり良好です。というのも、ウォルマートはOpenAIを通じてビジネスを得るかもしれませんし、自社サイトに人々を慣れさせることはできなくても、売上は得られます。しかし、アマゾンの場合、人々はそこに行くことに慣れています。ですから、サードパーティのチャットボットを使って、追加の売上を上げることはできるかもしれませんが、その結果、「いつもアマゾンに行かなければ」という意識を失わせてしまうかもしれません。ですから、そこには少し駆け引きが必要です。彼らにそれができるでしょうか? あるいは、OpenAIの取り組みがうまくいかず、人々がそちらに向かうかもしれません。しかし、ご存知の通り、AWSは依然として成長の源泉であり、成長だけでなく利益の源泉でもあります。なぜなら、Eコマース事業には多くの売上がありますが、全体としてEコマースではあまり利益を上げていないからです。
[アレクシス・ガルシア]
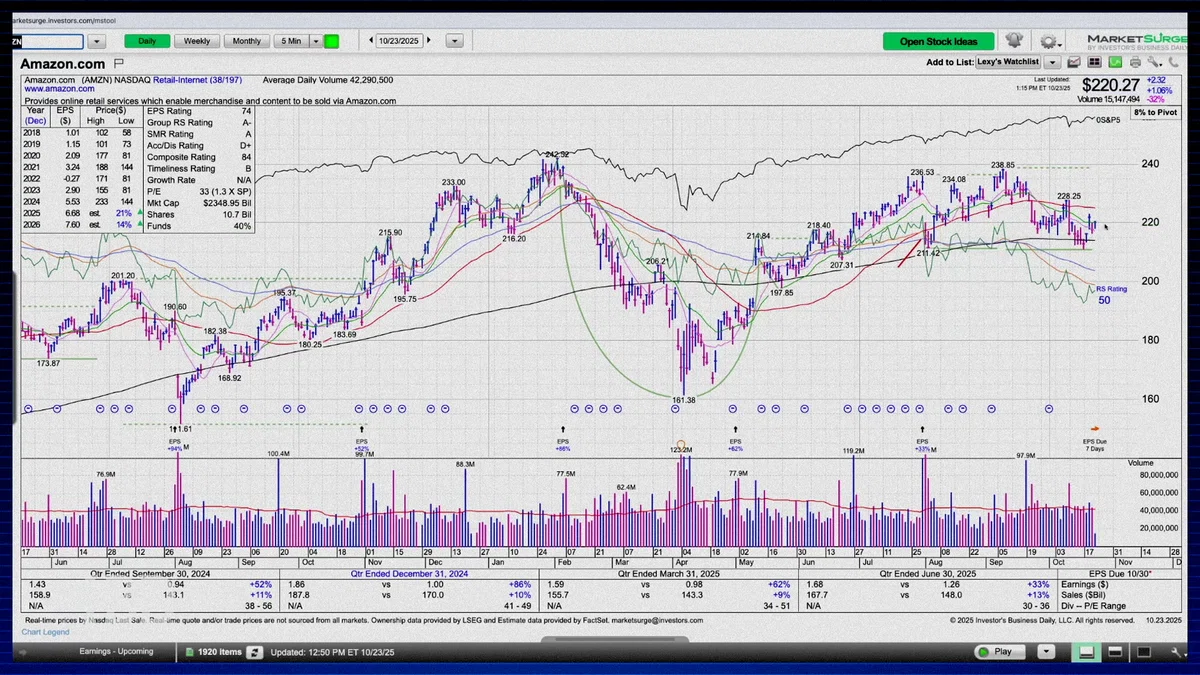
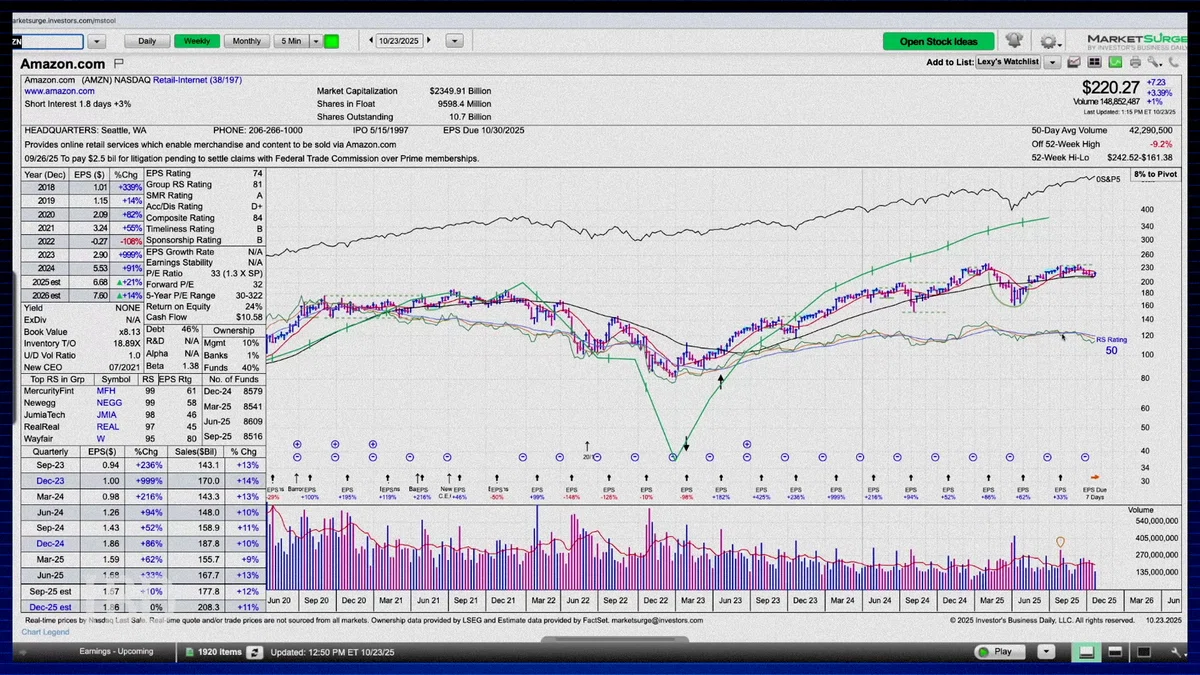
承知しました。では、チャートを見てみましょう。お話ししたように、8月に50日線を下回って以来、株価は本当に苦戦しているように見えます。10月上旬にその水準を回復しようと試みましたが、50日線で押し戻されました。しかし、良いニュースは、200日線を回復したことです。220ドルの水準で足場を固めようとしているように見えます。このチャートに関するご意見と、今後の展開として何を見たいかをお聞かせください。
[エド・カーソン]
ええ、第2四半期の決算直前のように、最初に抜け出そうとしたとき、RSラインはいくらか進展を見せていました。問題は、アマゾンがアップルのように、しばらくの間、市場平均を上回るパフォーマンスを見せていないことです。下落し、カムバックし、そして今、少し後退しています。今、戻ってきていますが、不安定な動きがいくつかあり、大きなギャップアップやダウンがいくつかあり、あまり整然としていません。実際、ここ数ヶ月は小さなギャップアップやダウンがたくさんありました。あまり秩序だった感じがしません。サポートを見つけてはいますが、ええ、そのRSラインは基本的に52週間の安値付近にありますので、良い兆候ではありません。長期的なトレンドを見ても、かなり長い間、市場平均を上回っていません。それが問題です。ですから、1つの良いニュースは、アマゾンが来週の木曜の夜に決算を発表するときには、米中貿易協議がいくつか行われているだろうということです。トランプ大統領と習主席の間の大きな会談ではないかもしれませんが、それは終わっています。FRBの発表も終わっています。グーグルやマイクロソフト、そして他の企業からも、すでに決算発表が出ているはずです。少なくともグーグルとマイクロソフトですね。ですから、それで、ある程度の感触はつかめているでしょう。アマゾンにとって良いニュースがあれば、この時点ですでに上昇しているかもしれません。ですから、「ああ、そうか、すべてのニュース、すべての大きな逆風の可能性がなくなった」と想像できます。もし、そういう兆候が見られれば、より自信を持てるかもしれません。しかし、もっと良い銘柄があるでしょうか? 今のところ、もっと良い銘柄がたくさんあるように思えます。
[アレクシス・ガルシア]
では、投資家はこの50日線のようなものに注目し続けるべきでしょうか? そうなりそうですね。
[エド・カーソン]
ええ、50日線、あるいは短期的な高値である228ドルあたりかもしれません。それが一つの領域になるかもしれません。しかし、繰り返しになりますが、それがどこにあるのか? どうなるのか? これは本当に市場のリーダーなのでしょうか? それが問題になるのでしょうか? ですから、決算発表後であれば、そこがエントリーするポイントになるかもしれません。私はそうしたいとは思いません。なぜなら、他のニュースでそこまで上昇する可能性があり、その後で決算発表を迎えることになるからです。第2四半期に他の企業がかなり好調だったため、決算に向けて上昇していたのに、実際の結果は下落したのですから。ですから、自信を持って「マイクロソフトは良い結果だった。きっとアマゾンも」と思うかもしれませんが、それは織り込み済みです。ですから、決算発表が出るまで待ちたいところです。
(3)Alphabet(GOOGL)
Q3決算 予定日
米国現地 10月29日(水)
Q3決算 市場予想
EPS :2.28ドル(+8% YOY)
売上 :998.8億ドル(+13% YOY)
注目ポイント
・AI設備投資(CAPEX)支出と収益化
・広告事業と Gemini AI アプリの採用・普及
[アレクシス・ガルシア]
承知しました。では、次に進みましょう。超大型株の決算報道を続けます。次はグーグルです。10月29日(水)に決算発表が予定されています。同社のQ3の決算は、1株あたり8%増の2.28ドル、売上は13%増の998億8000万ドルになると予想されています。私たちがグーグルに注目している理由は次の通りです。やはり、設備投資計画とAIの収益化がすべてです。また、Gemini AIアプリの採用状況や、それがグーグルの検索分野での強さの維持にどのように影響しているかについても関心があります。グーグルの株価は今週初め、クラウド・コンピューティング事業がAnthropicを顧客に加える可能性があるとの報道を受けて上昇しました。もう一つのポジティブな展開として、同社の幹部数名から量子コンピューティングの進歩に関するコメントがあり、これはグーグルの株価にとって強気材料となる可能性があります。さて、改めて、グーグルに関して注目している点、そして投資家が知っておくべきニュースは何でしょうか?
[エド・カーソン]
ええ、知りたいことはありますね。一つは、成長が鈍化していることです。8%までかなり低下しており、比較対象となる過去のハードルが上がっていることもあって、鈍化しています。ですから、問題は、またしても超大型株が、高い一桁台、あるいは低い二桁台の成長状況に陥っているということです。以前はもっと速く成長していましたから。
広告ビジネスは巨大です。そして、AIがマイナスに働くのではなく、助けになっているようです。数日前、OpenAIが独自の検索ブラウザを出すという懸念がありましたが、今のところ、人々はそれほど心配していません。今後どうなるかは、様子を見るしかありません。そして、グーグル・クラウドは、再びかなり堅実な成長を示すと予想されています。これもまた、ある程度AIによって支えられています。ですから、彼らのベンチャー事業のいくつかは、量子コンピューティングの可能性があることを示唆しているように思えます。Waymoはかなりうまくいっています。それは最終的に、バランスシートを助けるものになるのでしょうか、それとも、ご存知のように、彼らにとって実際にポジティブなものになるのでしょうか? 中核事業は順調に見えますが、多くの要素があります。
[アレクシス・ガルシア]
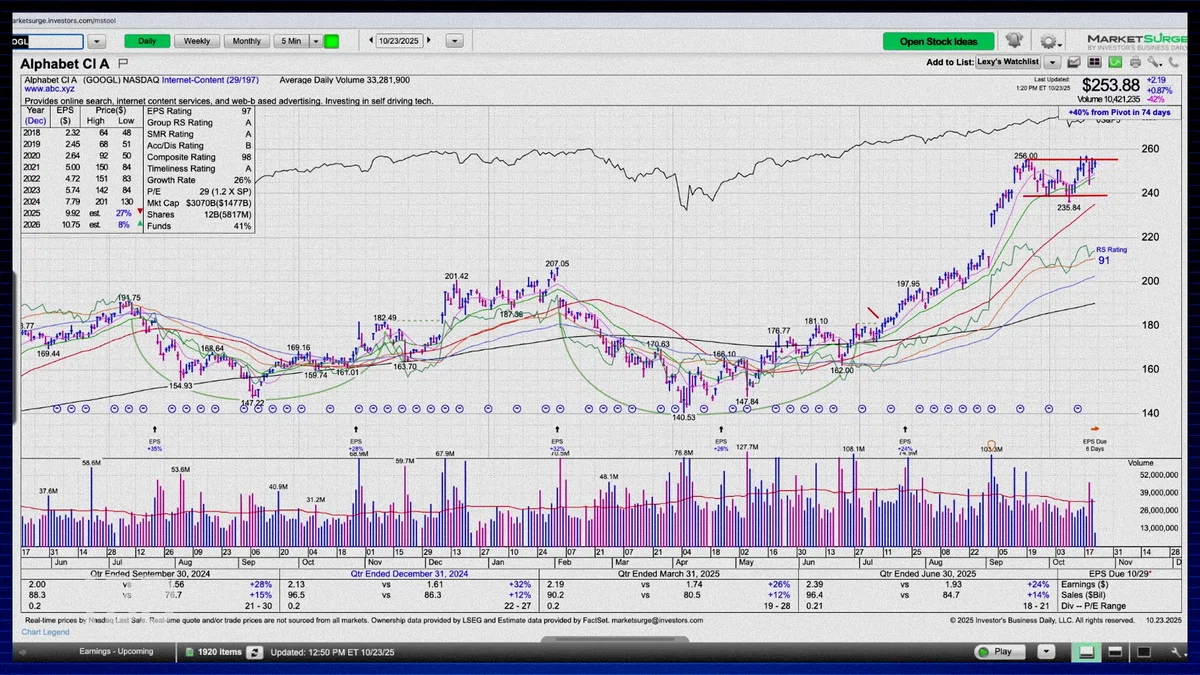
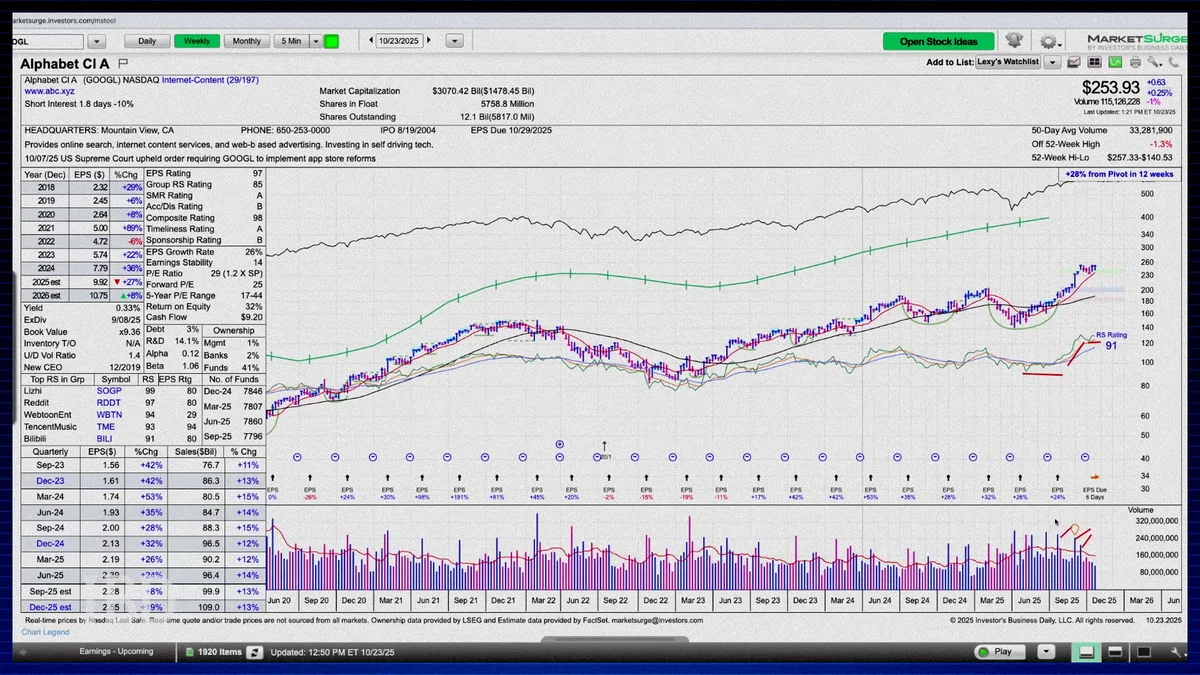
チャートを見てみましょう。これはリーダーボード銘柄です。株価は短期の21日指数平滑移動平均線を上回る水準を維持し続けています。7月には素晴らしいブレイクアウトが見られました。あれは第1段階のベースでした。良い上昇を見せましたね。しかし、現在はここで棚のような領域を形成しているように見えます。256ドルあたりが注目すべき水準かもしれません。
[エド・カーソン]
ええ、その水準を上回ってきて、その時に買うこともできましたが、その後、少し後退しました。もしここで小休止できれば、ほぼフラットベースになるので素晴らしいですね。少し早く抜け出しすぎた感があります。まだ4週間ほどしか経っていないので、十分な長さではありませんでした。しかし、もしここで小休止すれば、そのような感覚が強まりますし、これ以上ないほど良い状態です。つまり、決算発表後に50日線や10週線まで下落してほしくないからです。何が起こるか分かりませんし、時間をかけて形成される可能性もありますが、短期的には、もしここで小休止して決算発表で動くなら、それが買いの機会になるでしょう。RSラインは、数ヶ月前に最初に動き出したときは中程度に見えたので、「一体どうなっているんだ?」と思っていましたが、上昇を続け、ここで小休止していますが、それほど大きくはありません。ですから、RSラインは基本的に高値圏にあります。これは、私たちが見てきた他の銘柄とは明らかに異なる状況です。ですから、この銘柄には好感が持てる点が多くあります。なぜなら、繰り返しになりますが、彼らのバリュエーションがそれほど高くなかったことも一因だと思います。かなり上昇しましたが、他の銘柄と同じようなバリュエーションではありませんでした。それが、これほど堅実な上昇を遂げることができたもう一つの理由だと思います。チャートを見れば分かりますが、出来高は、ほとんどが青い摩天楼(上昇日の出来高が多い)です。ここ数週間、下落方向の動きはあまりありません。ADレーティングはB、アップダウン出来高比率は1.4と、すべてがかなり堅実です。
(4)Meta Platforms(META)
Q3決算 予定日
米国現地 10月29日(水)
Q3決算 市場予想
EPS :6.69ドル(+11% YOY)
売上 :493.9億ドル(+22% YOY)
注目ポイント
・広告事業の好調さの確認
・OpenAIのSora 対 MetaのVibesアプリ
・AI設備投資(CAPEX)支出と収益化
[アレクシス・ガルシア]
承知しました。では、このまま続けましょう。次はメタです。10月29日(水)にQ3の決算を発表する予定です。このソーシャルメディア・プラットフォームのEPSは、11%増の6.69ドル、売上は22%増の493億9000万ドルになると予測されています。私たちがメタに注目している理由は次の通りです。広告市場はQ3とQ4に好調であるはずです。その確認をしたいですね。そして、AI生成ビデオの分野で、OpenAIのSoraがメタのVibesアプリを凌駕しています。ですから、マーク・ザッカーバーグがそれについてどうしようと考えているのか、あるいは彼の計画がどうなっているのかを知りたいです。メタの株価は7月下旬、予想を覆すような第2四半期決算を発表した後、新高値へと急騰しましたが、それ以来、不安定な数ヶ月が続いています。このAIブームの持続可能性と、マーク・ザッカーバーグがこの技術に費やしている数十億ドルについて、議論が続いていると思います。メタについての見解と、決算を前に注目している点をお聞かせください。
[エド・カーソン]
ええ、疑問点はありますね。彼らは設備投資や雇用のブームに多額の資金を費やしましたが、それは本当に彼らにとって見返りがあるのでしょうか? AIによる収益化はいくらか実現していますが、そこでは非常に多くのことが起こっています。成長、ええ、前四半期は本当に堅調で、持ち直しました。他の銘柄が減速したり、横ばいだったりする中で、再び本当に堅実な成長を遂げました。ええ、多少の減速が見込まれていますが、そこが見たいところです。広告ビジネスが依然として好調であること、そして、あれだけの費用をかけていることを考えると、AIで何らかの成果を得ているという兆候を、ただ確認したいのです。
[アレクシス・ガルシア]
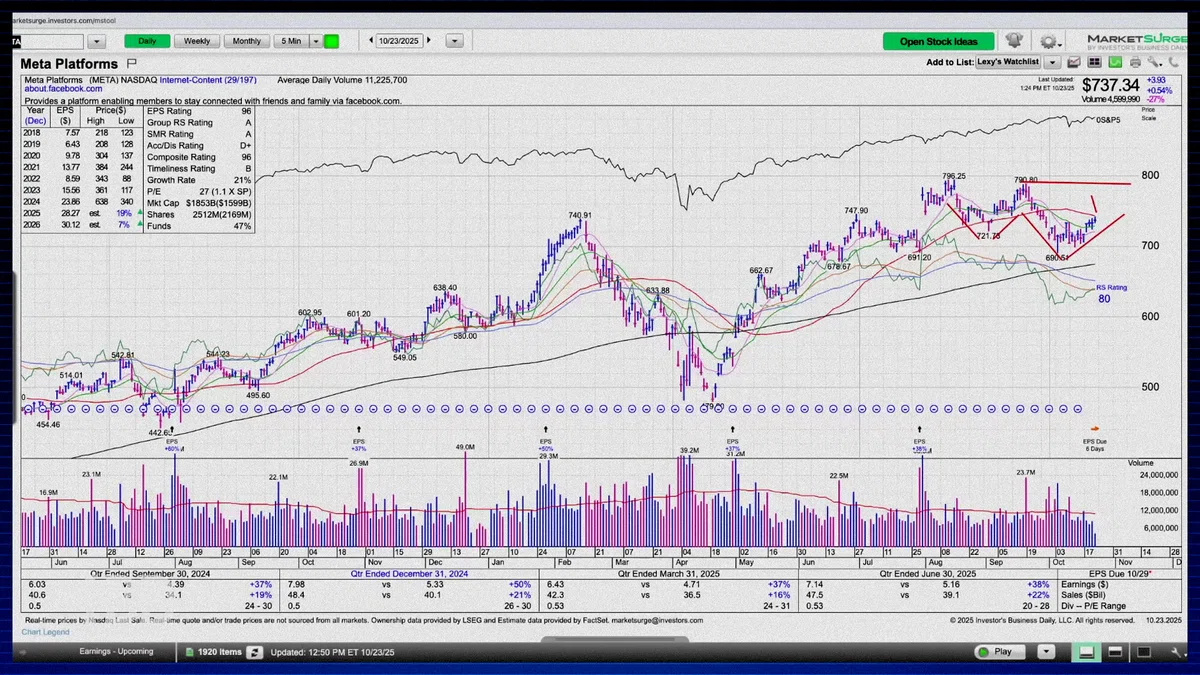
チャートを見ています。これは790.80ドルのエントリーポイントを持つダブルボトムを形成していますね。
この日足チャートでそれを捉えているか分かりませんが、ダブルボトムの雰囲気があります。そして、繰り返しになりますが、ここ最近は本当に低迷しているようです。この50日線が抵抗線になっているように見えます。RSラインも高値から下落していますね。このテクニカルな動きについてのご意見をお聞かせください。
[エド・カーソン]
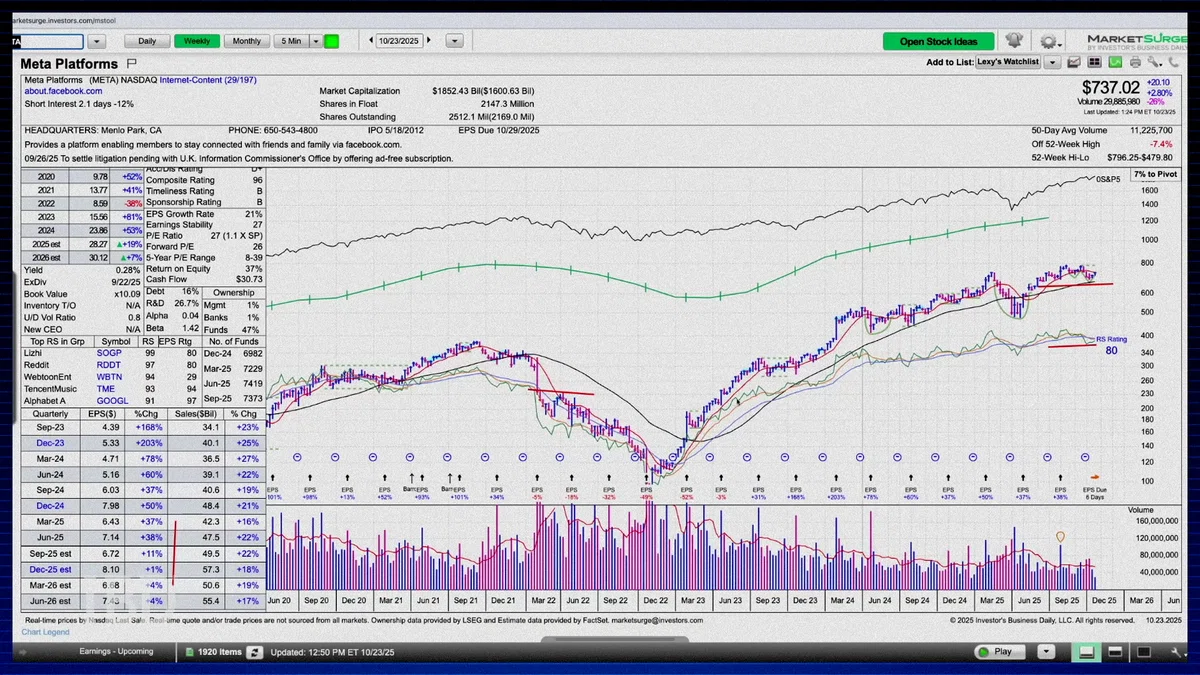
ええ、RSラインは少し弱くなっています。市場が上昇し続けているときに、もし小休止すれば、そうなるのは避けられません。しかし、50日線をあそこまで大きく下回ったのは、あまり良い兆候ではありませんでした。反発しているのは良いことです。決算発表の頃に50日線を決定的に上抜ける動きがあれば、決算後に早期エントリーの機会を提供するかもしれません。低い二桁台のEPSの伸びが見込まれています。もし、それを上回ることができれば、例えば「いや、10%台後半だ。何らかの理由で彼らは状況をコントロールできている」となれば、それはポジティブな材料でしょう。ダブルボトムとして、あるいは、前のベースからの下抜けとして扱うことができます。実際、RSラインは高値にはありませんが、週足で見ると、上昇トレンドがあったため、より良く見えます。RSラインが2021年、2022年、2023年の水準よりも明らかに上にあることがわかります。ですから、ある種の上昇トレンドがありました。ええ、ここ数ヶ月は芳しくなく、RSラインはいくつかの移動平均線を下回っています。それでも、まだ上昇傾向のバイアスはあります。ですから、ここで取り上げた他の銘柄よりは良く見えます。
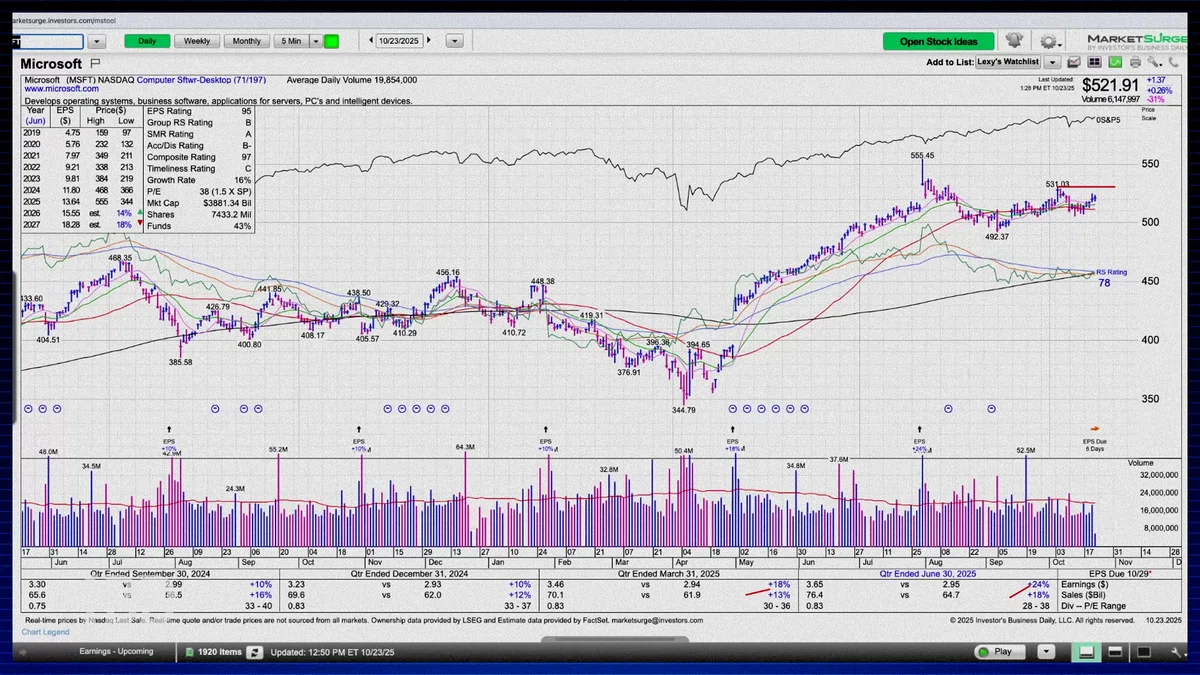
(5)Microsoft(MSFT)
Q1決算 予定日
米国現地 10月29日(水)
Q1決算 市場予想
EPS :3.36ドル(+11% YOY)
売上 :753.4億ドル(+15% YOY)
注目ポイント
・Azureクラウド部門の成長
・Copilot AIサービスで勢い(牽引力)が出ているか?
・AI設備投資(CAPEX)支出と収益化
[アレクシス・ガルシア]
承知しました。では、超大型株のレビューをマイクロソフトで締めくくりましょう。10月29日(水)にQ1の決算を発表する予定です。
水曜日は非常に忙しい一日になりそうですね。お察しします。マイクロソフトの決算は、1株あたり11%増の3.36ドル、売上は15%増の753億4000万ドルになると予測されています。私たちがマイクロソフトに注目している理由は次の通りです。再び、設備投資に注目しています。そして、Microsoft Azureの成長に注目します。その事業セグメントにおいて、成長はどれほど高く、どれほど持続可能なのでしょうか? また、Copilot AIサービスが何らかの牽引力を示している兆候があるかどうかも確認したいです。
9月下旬、モルガン・スタンレーのアナリストは、マイクロソフトをソフトウェアのトップピックに挙げました。彼らは、OpenAIとの進化する関係やAzureクラウド事業の耐久性に関する懸念を払拭する同社の能力を理由に挙げています。また、PCの出荷が加速していることも確認されています。これは、PCの買い替えサイクルがマイクロソフトに恩恵をもたらす可能性のある兆候かもしれません。彼らは最近、Windows 10オペレーティングシステムのサポートを終了しました。ですから、そこも追い風になるかもしれませんが、マイクロソフトについてのご意見はいかがですか。
[エド・カーソン]
ええ。ですから、それはちょうどiPhoneが少し後押しされたようなものです。PCエコシステム全体が後押しされています。それは、本当の成長がある場所ではありませんが、それでも彼らの事業の非常に大きな部分を占めています。ですから、それがあり、Azureがあります。もしAzureが力強い成長を示すことができれば、そこが成長の源泉であり、利益率の高い分野だからです。彼らは、その多くがAIによって実現されていると宣伝してきました。クラウド・コンピューティングに関わる人々は皆、できる限りAIをアピールします。ええ、重要なのは、エンドユーザー、つまり職場の消費者や個人が、Copilotに価値を見いだせるかどうかです。彼らは本当に、「AIがこれらすべてのプロセスを改善する」という努力をしていますが、そうなるかもしれませんが、個々の労働者にとって、それがうまく機能するのでしょうか? ええ、それが私たちが見ているところです。依然として堅実な成長です。ここ数四半期、EPSは持ち直しましたし、売上も同様でした。それはポジティブなことでした。それが続くとは想定されていませんし、これほど巨大な企業がそれを実現するのは難しいことです。アップルよりは少し速く成長してきましたが、その規模を考えると、本当に力強い成長を維持するのは依然として困難です。
[アレクシス・ガルシア]
日足チャートを見ています。これはおそらく、555.45ドルのエントリーレベルを持つフラットベースとしてご覧になっているでしょうね。531ドル台のエリアも、もう一つの代替エントリーポイントとして見ることもできると思いますが、マイクロソフトはここで50日線と21日線でサポートを見つけているようです。チャートに関するご意見はいかがですか?
[エド・カーソン]
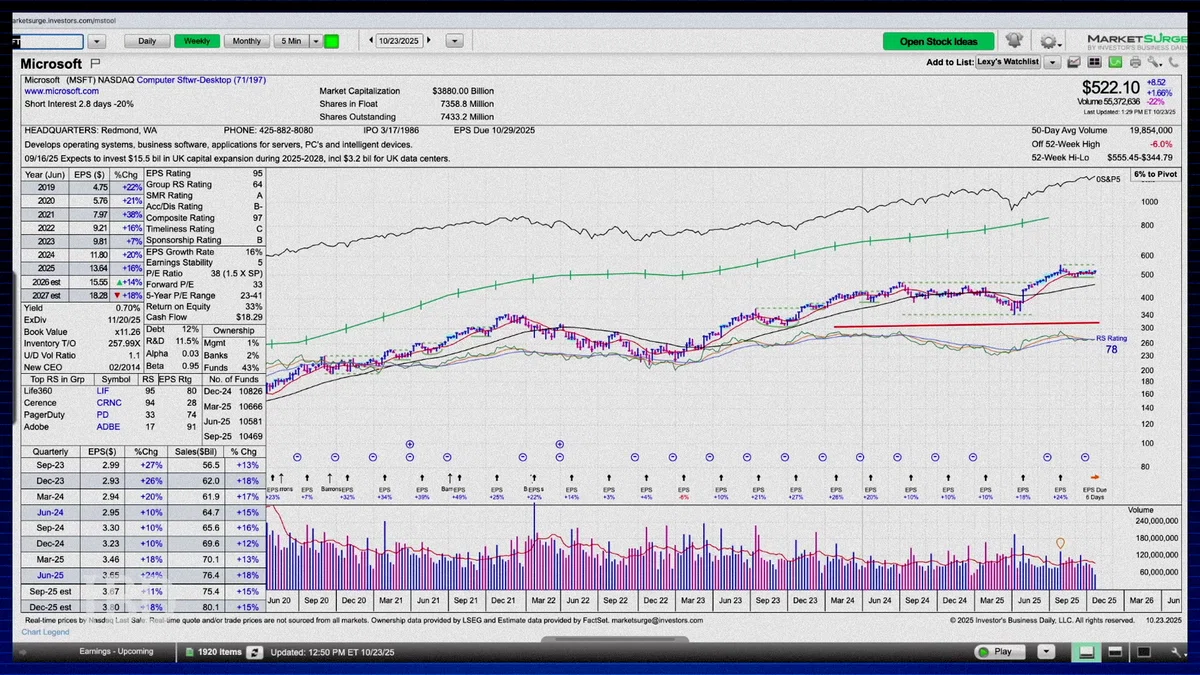
ええ、それはかなり良いエントリーポイントのように思えました。正直なところ、もし前四半期のギャップアップがなければ、ですね。ええ。それにトレンドラインもありました。ですから、もし以前の日中の高値がなければ、これはほとんどハンドルになっていたかもしれません。なぜなら、日中の動きを少し脇に置けば、残りの部分はそこにあるからです。その観点からは、ベースのかなり高い位置に近いからです。ですから、ここからは少し低いかもしれませんが、決算発表時の531ドルというのは、妥当なポイントのように思えます。RSラインでは苦戦しています。しばらくの間、苦戦しています。週足を見ると、最近また良い上昇を見せていますが、2023年後半から過去数年間、持続的なRSラインの上昇を見せていません。ですから、それは注目すべき点です。当初はAI関連のリーダー的存在でしたが、その後は、もっと速いAI関連の銘柄が登場しているようです。ですから、明らかに後退しています。
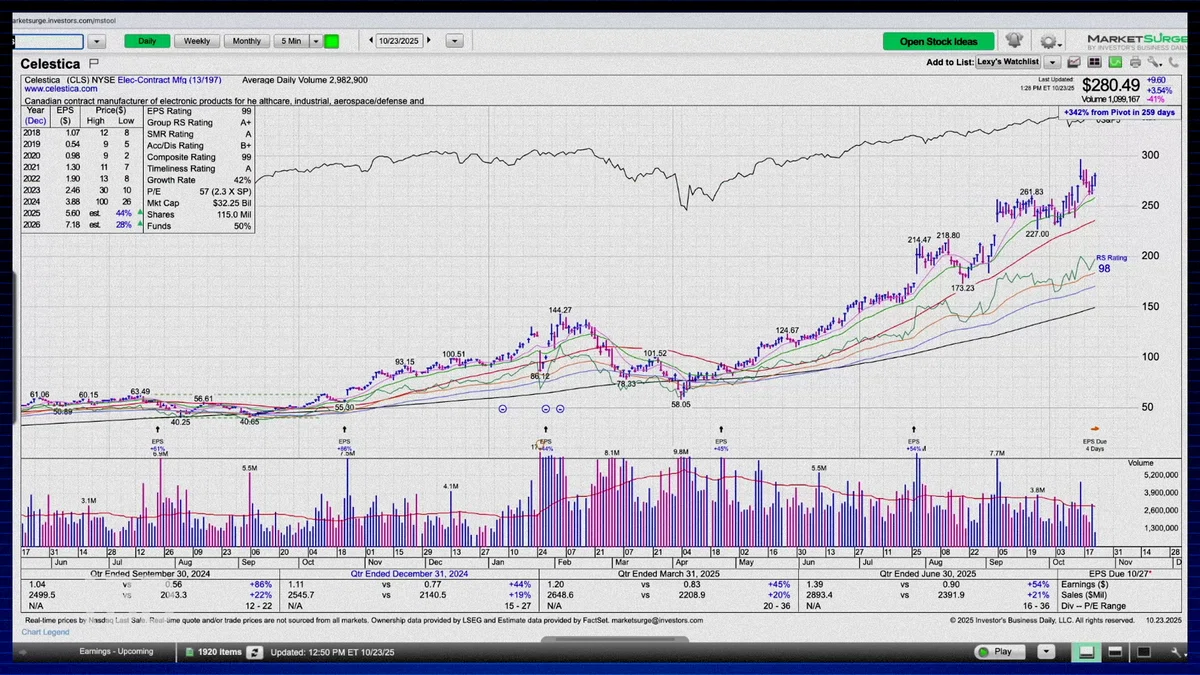
(6)Celestica(CLS)
Q3決算 予定日
米国現地 10月27日(月)
Q3決算 市場予想
EPS :1.49ドル(+43.3% YOY)
売上 :30.4億ドル(+21.58% YOY)
[アレクシス・ガルシア]
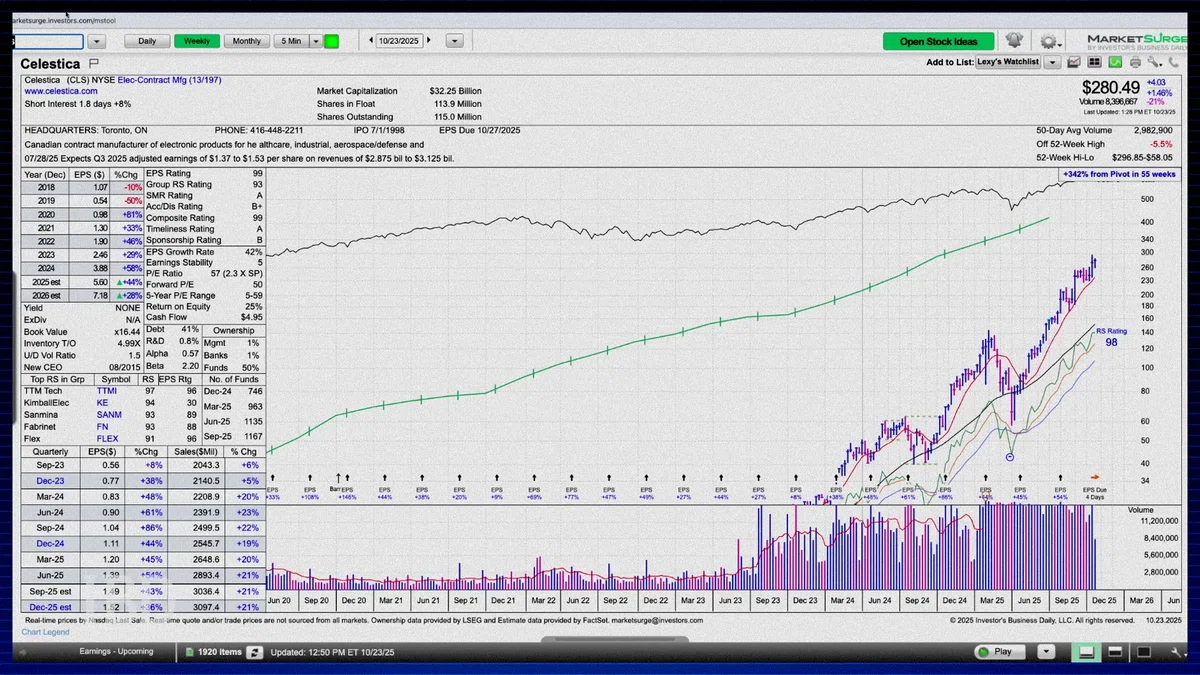
承知しました。以上が私たちが注目していた主要銘柄ですが、もちろん、取り上げるべき銘柄は常にもっとあります。では、セレスティカを見てみましょう。電子製品の製造メーカーです。同社は10月27日に決算発表を予定しています。日足チャートに戻しますが、この銘柄は21日線と50日線を上回っているようです。まだそれほど大きく上昇しきってはいませんが、ご意見をお聞かせください。
[エド・カーソン]
ええ、おそらく250ドル台前半、261ドル近辺で、値動きの狭い動きがあったと思います。しかし、そこからは少し上昇しきっています。ご存知のように、狭い短期の領域にいるときは、本当に近づきたいものです。そして、動きが荒かったです。入るのが難しかった。上がったり下がったりしていましたから。右側の方、そう、そのあたりだったでしょう。ええ、上下に動いた後、ギャップアップし、それからまた下がってきています。上昇しきってしまうように思えます。RSラインは素晴らしく見えます。成長も素晴らしいです。しかし、そこは本当に安全なエントリーポイントには思えません。もし決算で良いパフォーマンスを見せれば、間違いなく上昇しきってしまうでしょう。ですから、もし今ポジションを持っていなければ、チャンスは得られない銘柄かもしれません。
(7)FTAI Aviation(FTAI)
Q3決算 予定日
米国現地 10月27日(月)
Q3決算 市場予想
EPS :1.24ドル(+63.38% YOY)
売上 :657.76百万ドル(+41.19% YOY)
[アレクシス・ガルシア]
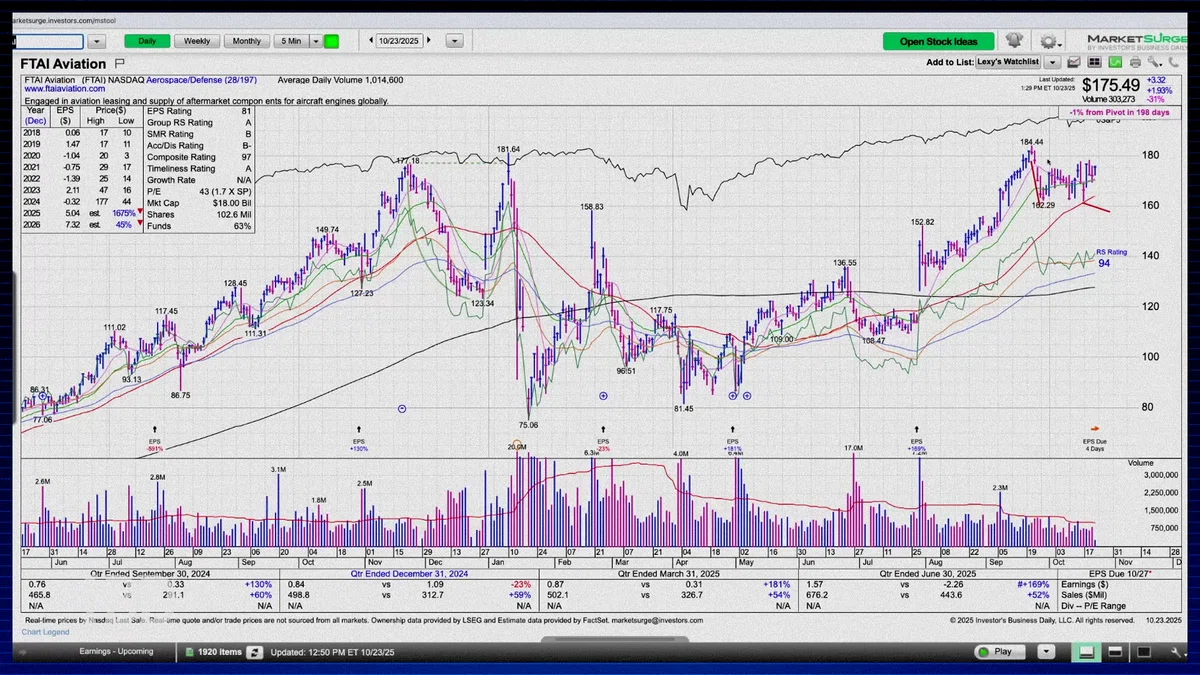
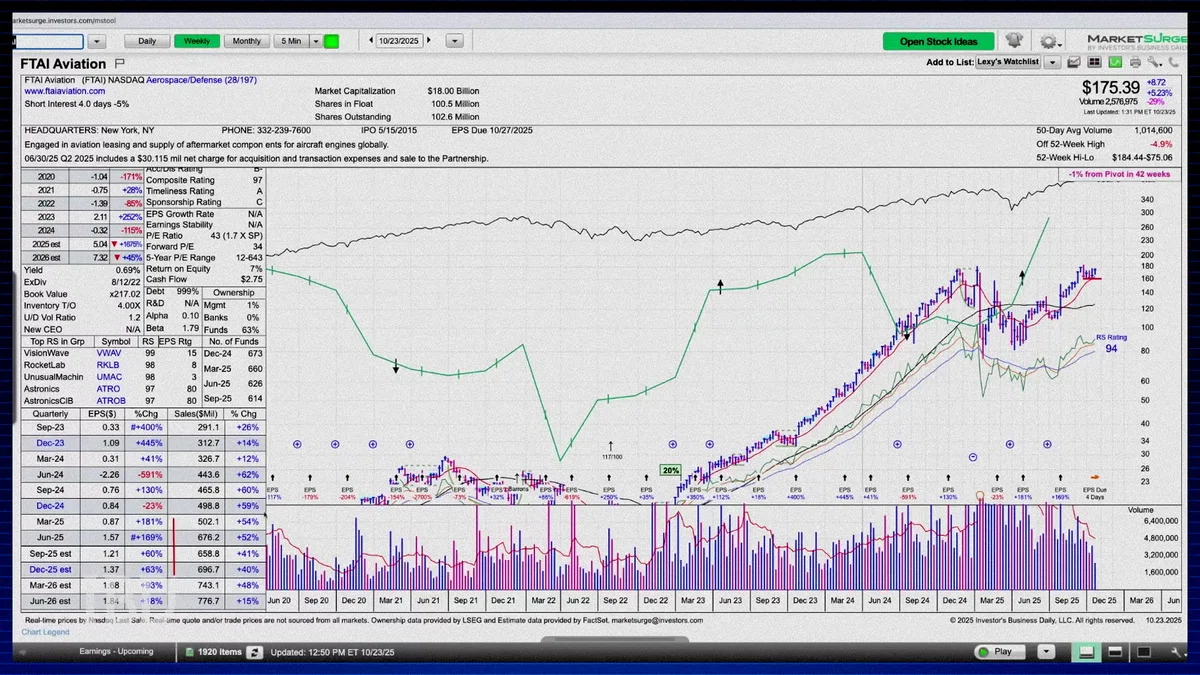
承知しました。次にFTAIアビエーションに移りましょう。10月27日に決算発表です。これもまた、少し似たような動きで、多少の変動がありますが、9月のこの押し目から回復していますね。チャートに関するご意見はいかがですか?
[エド・カーソン]
ええ、この短期の保ち合い、50日線での良好なサポート、直近の高値を上抜ける動き、これらは早期エントリーになる可能性があります。ご覧の通り、これは短期の保ち合い、あるいは、この長期のベースに対する高い位置でのハンドルです。このようにタイトになっているのは良いことです。ご存知のように、このベースはやや形が悪く、ある時点では空売りレポートも出ていました。大きな浮き沈みがありました。それが、よりタイトに取引されているように見えます。その点では良いですね。ですから、値動きが引き締まり、その領域でサポートを見つけているようです。それが興味をそそる点です。力強い成長を遂げています。もし何かを探しているなら、私たちは成長の遅い銘柄などについて話してきましたが、これはEPSと売上の両面で本当に力強い成長を遂げており、それはしばらく続くと見られています。
(8)Rambus(RMBS)
Q3決算 予定日
米国現地 10月27日(月)
Q3決算 市場予想
EPS :0.63ドル(▲3.93% YOY)
売上 :1.75億ドル(+19.66% YOY)
[アレクシス・ガルシア]
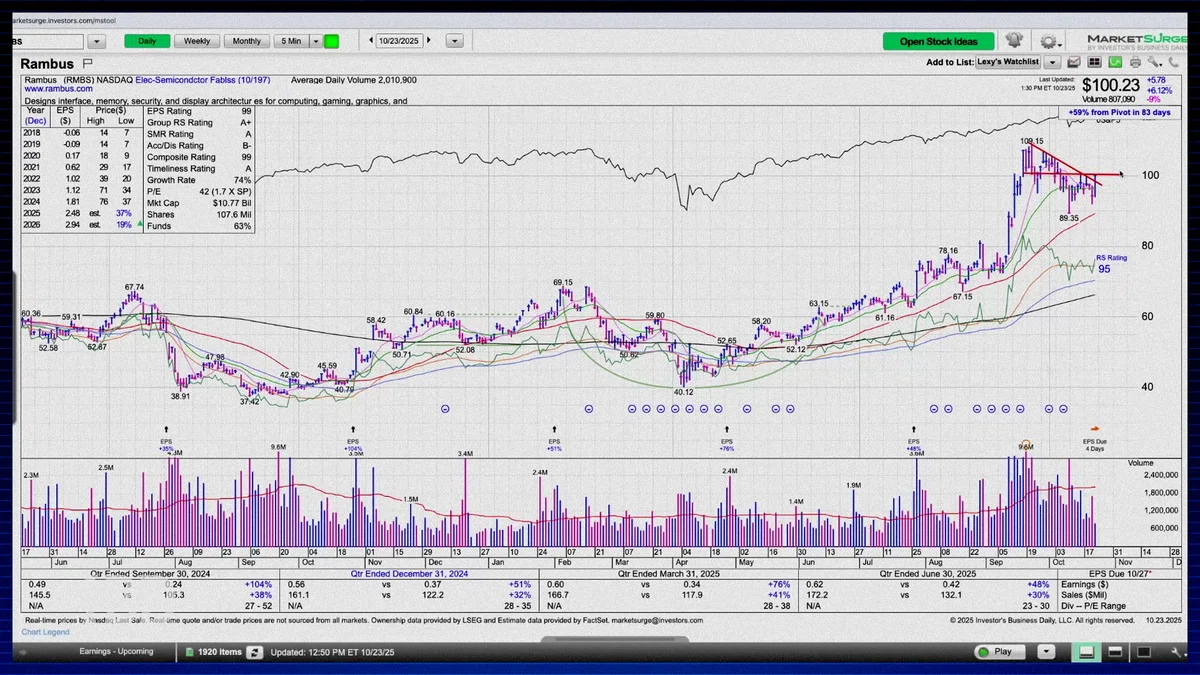
承知しました。では、ランバスに移りましょう。10月27日に決算発表です。再び日足チャートに戻します。この銘柄は10月23日に21日線を回復しましたが、ここ最近の下降トレンドを抜け出そうとしています。
[エド・カーソン]
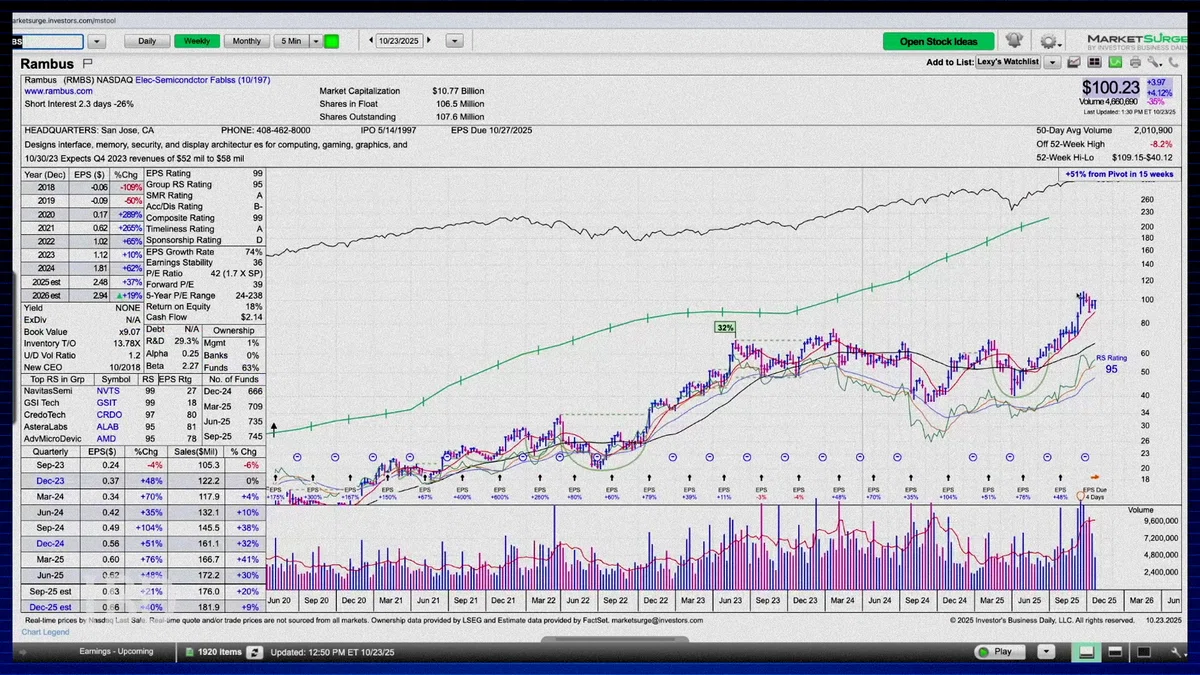
ええ、もし決算がなければ、これは21日線を上回り、100ドルレベルの短期的な高値付近での買いの機会のように見えますね。週足では、50日線、つまり10週線に到達したかどうか分かりません。まだのようですね。もし、もう1週間ほどあれば、フラットベースになるかもしれませんし、ベースができるまで数週間かかるかもしれません。しかし、繰り返しになりますが、決算が近づいているので、新しいポジションでそれに飛びつくのは避けたいところです。
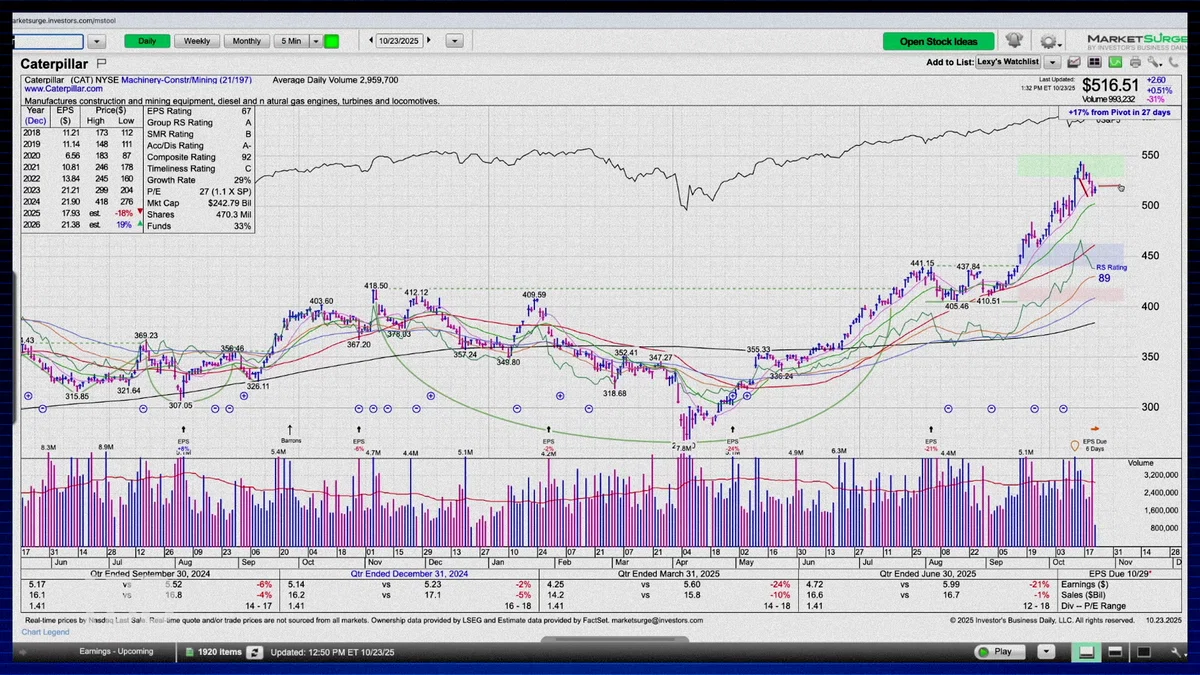
(9)Caterpillar(CAT)
Q3決算 予定日
米国現地 10月29日(水)
Q3決算 市場予想
EPS :4.52ドル(▲12.51% YOY)
売上 :167.7億ドル(+4.15% YOY)
[アレクシス・ガルシア]
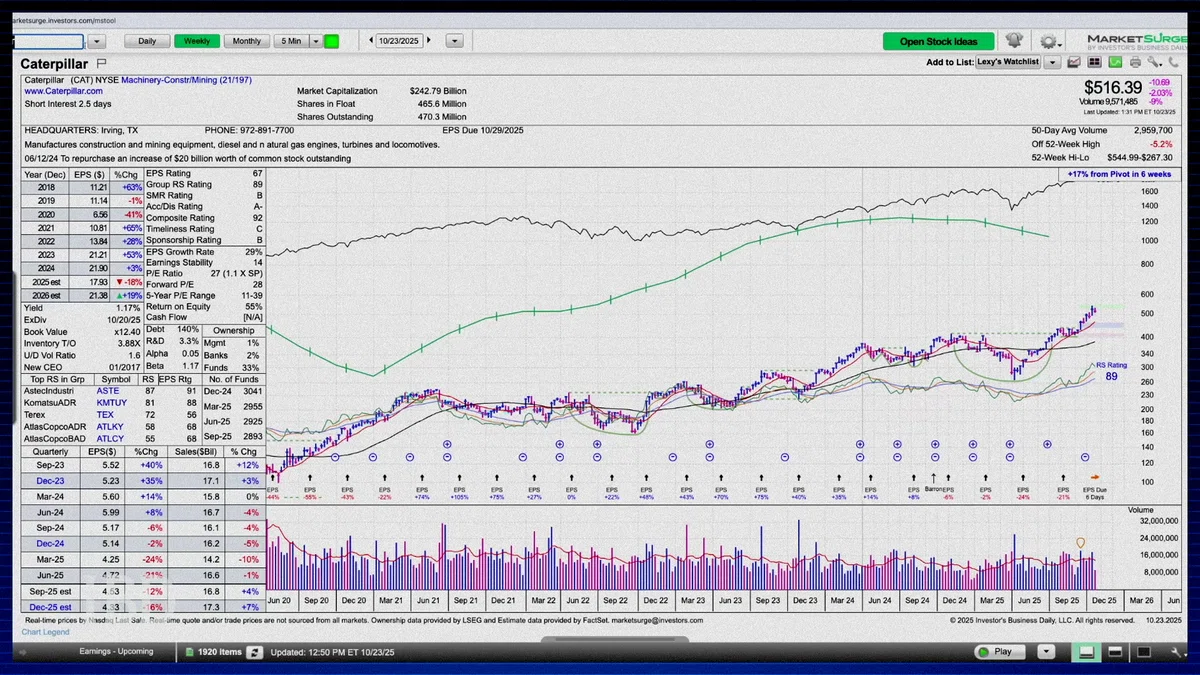
承知しました。では、工業株のキャタピラーを見てみましょう。10月29日に決算発表が予定されています。この銘柄も、9月にベースから抜け出して順調に上昇しました。21日線を上回る水準を維持していましたが、ここ数週間は10日移動平均線を下回るまで押し戻されました。しかし、かなり良い状態に見えます。
[エド・カーソン]
ええ、その通りです。これは、幅が広く深いパターンの隣に、値動きの狭いパターンがあるという典型的な状況です。ですから、良い機会を提供してくれました。間違いなく上昇しきっています。問題は、いつ決算発表があるかです。今四半期の発表でどうなるか分かりませんが、2024年が平凡な年だった後、かなりの下落に向かっているようです。ですから、来年は反発すると見られており、実際にそうなることを示す必要があると思います。これは、建設機械という意味でのAIデータセンター関連銘柄です。ですから、一部のアナリストはこれをAIの隣接分野の銘柄とも呼んでいます。
(10)Quanta Services(PWR)
Q3決算 予定日
米国現地 10月30日(木)
Q3決算 市場予想
EPS :3.26ドル(+19.9% YOY)
売上 :74.2億ドル(+14.2% YOY)
[アレクシス・ガルシア]
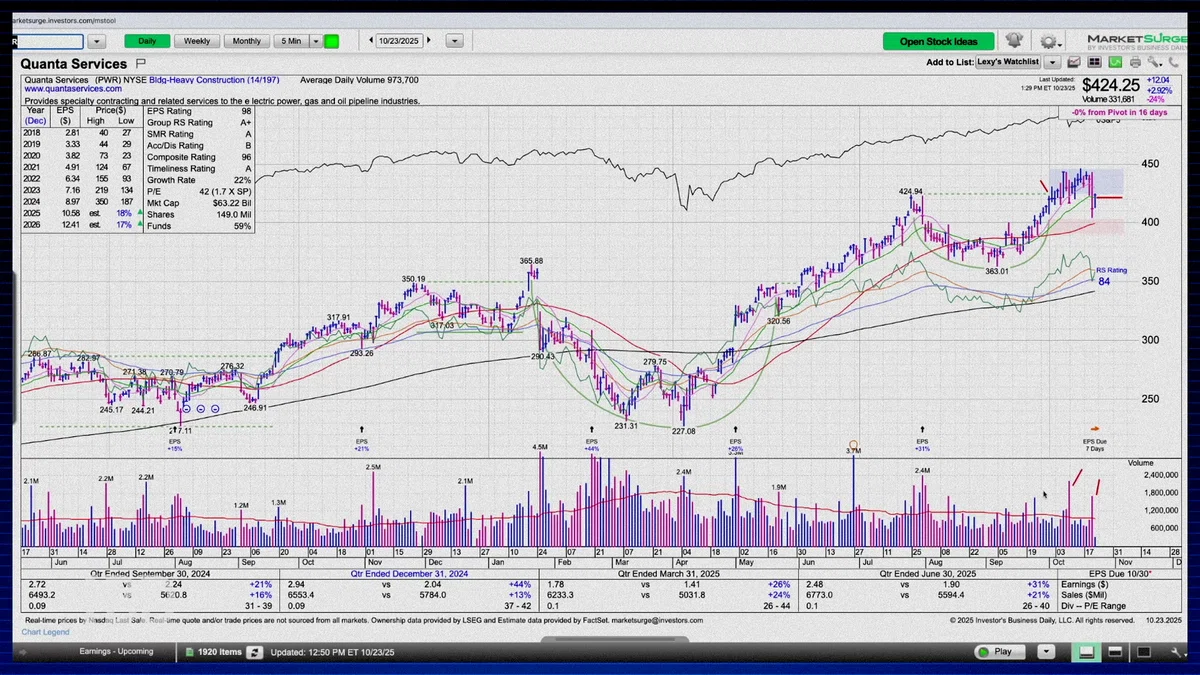
AIの隣接分野の銘柄といえば、クアンタ・サービシズを見てみましょう。10月30日に決算発表です。この銘柄も、10月2日にブレイクアウトしようと試みました。多少の変動があり、買いポイントを下回りましたが、21日線でサポートを見つけています。
[エド・カーソン]
ええ、どう扱ってよいか分かりませんね。出来高が急増した日が数日あります。この銘柄は、下落方向への出来高の急増があります。上昇方向へはあまりありません。買いポイント付近にありますが、変動が激しいです。決算を前にして、どう対処しますか? もし買いポイント付近で買っていたとしても、クッションはありません。もし400ドル近辺のような、もっと低いところで早期にエントリーしていたら、何かあったかもしれませんが、それでも現時点で5%程度にすぎず、大きくはありません。ですから、ここ最近は、間違いなくギャップアップやギャップダウンがあり得ます。決算でどうなるか、待つ必要があるかもしれません。また、決算後に、この最近の領域を、高い位置でのハンドルのように利用することもできるでしょう。
(11)Visa(V)
Q3決算 予定日
米国現地 10月28日(火)
Q3決算 市場予想
EPS :2.97ドル(+9.58% YOY)
売上 :106.1億ドル(+10.35% YOY)
[アレクシス・ガルシア]
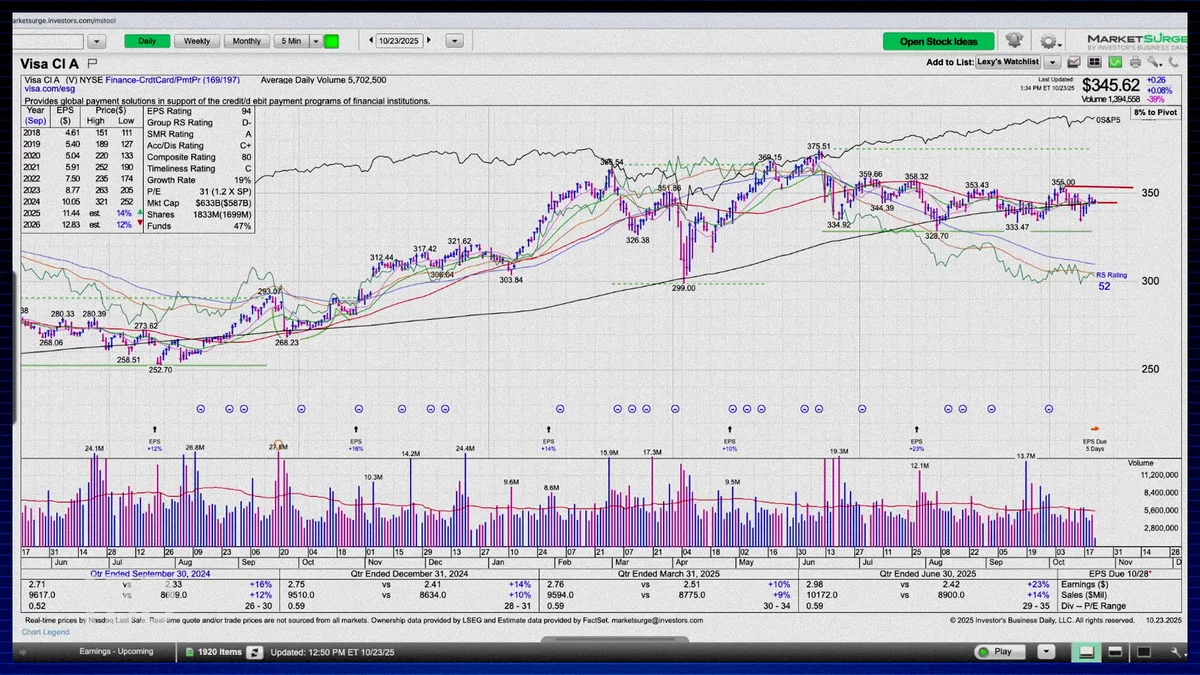
それから、ビザも確認しましょう。このクレジット大手の決算は10月28日に予定されています。この銘柄は375.51ドルの買いポイントを持つフラットベースにあり、集束しつつある移動平均線のあたりで、値動きが本当にタイトになっていますね。
[エド・カーソン]
ええ、355ドルあたりが良い領域のように思えます。RSラインはここではやや弱いですが、それは注目すべき点です。ビザ自体は言うまでもなく、消費者の健全性について何が語られるか。彼らがその点について何を言うかは興味深いところです。
(12)Howmet Aerospace(HWM)
Q3決算 予定日
米国現地 10月30日(木)
Q3決算 市場予想
EPS :0.91ドル(+27.57% YOY)
売上 :20.4億ドル(+11.24% YOY)
[アレクシス・ガルシア]
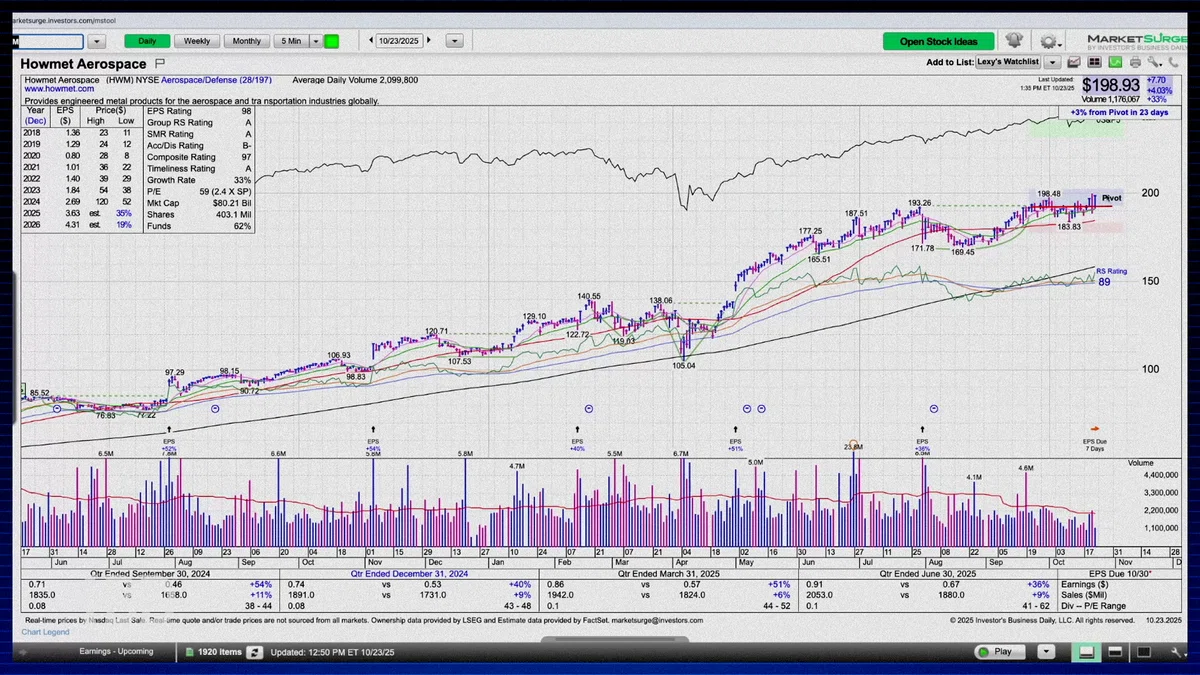
では、防衛関連のハウメット・エアロスペースに移りましょう。10月30日に決算発表です。この銘柄もブレイクアウトしようとしたように見えますが、転換点付近にとどまっています。10月23日には、最近では力強い動きが見られました。ご意見はいかがですか?
[エド・カーソン]
ええ、もしこの範囲内にとどまり、決算であまり大きな動きをしなければ、買いのゾーンにあると言えます。198ドルを代替のエントリーポイントとして利用することもできると思います。そのすぐ上にありますから、もう少し余裕があるかもしれません。パフォーマンスは好調です。好調な航空宇宙関連の銘柄がいくつかあるようですし、グループ自体もかなり好調です。ですから、間違いなく注目すべき銘柄の一つです。今年も依然として好調なパフォーマンスを維持しています。
(13)AbbVie(ABBV)
Q3決算 予定日
米国現地 10月31日(金)
Q3決算 市場予想
EPS :1.80ドル(▲40.05% YOY)
売上 :155.9億ドル(+7.79% YOY)
[アレクシス・ガルシア]
最後にアッヴィを見て締めくくりましょう。10月31日に決算発表が予定されています。
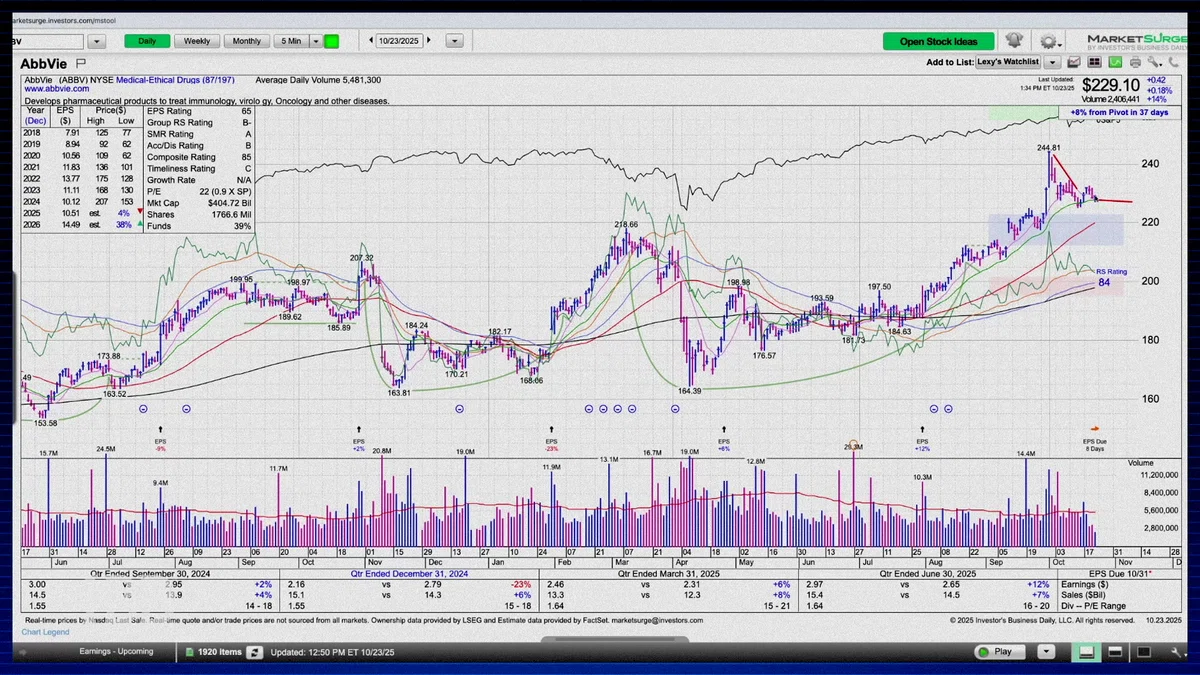
これもまた、素晴らしいブレイクアウトを見せた銘柄ですね。本当に上昇し、244ドルの高値を付けましたが、その後は後退しています。しかし、21日線でサポートを探しているようです。
[エド・カーソン]
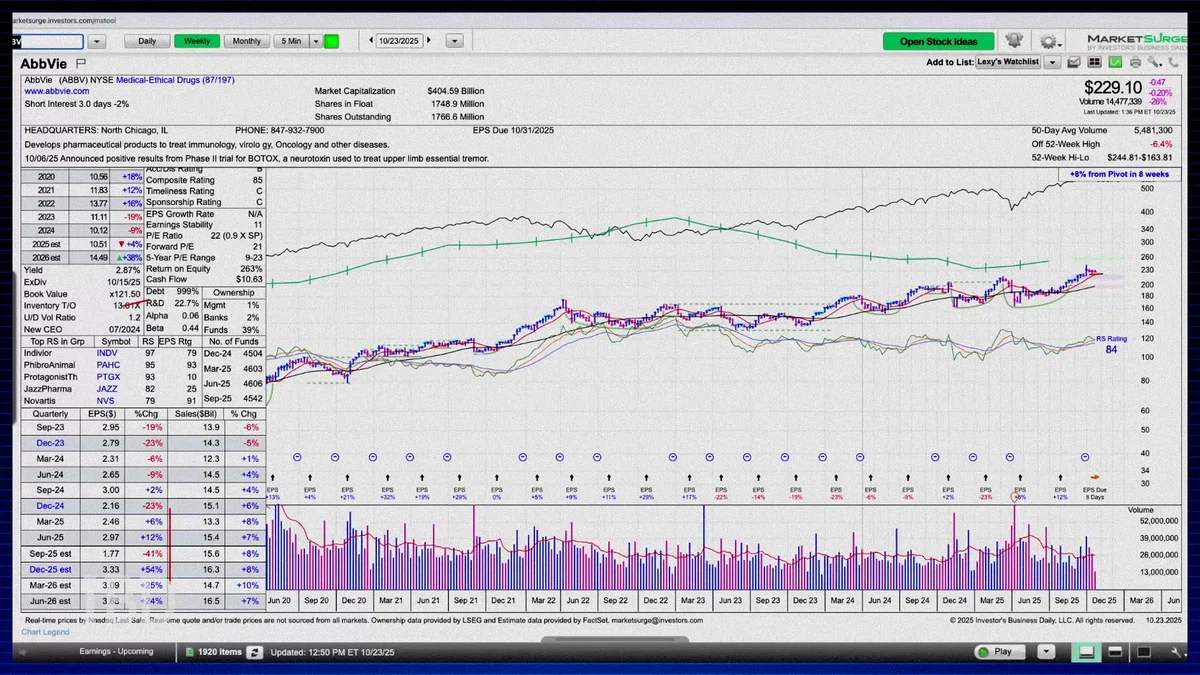
ええ。ここで保ち合いになっており、もしかしたら、別のベースを作るかもしれません。そこからの良好な反発を、買い増しとして利用できるかもしれません。例えば、これらの短期的なレベルを上回って反発するような場合です。その方が良いかもしれません。市場の状況にもよりますが、人々はそれについて安心感を覚えるかもしれません。50日線や10週線が追いつくのを待つか、あるいは新しいベースができるのを待つかですが、それはおそらく同時に起こるでしょう。もしそのような動きになれば、両方が実現する可能性が高いです。来年は成長が加速すると見られています。ですから、それは注目点ですが、変動が激しくなる可能性もあります。左側を見れば分かりますが、「ああ、毎四半期8%だ」というわけではありません。2%、マイナス23%、プラス6%、プラス12%、マイナス41%といった具合です。ですから、今四半期、Q3は大幅な減少が見込まれていますが、その後、数四半期は好調になる見込みです。これは注目すべき点です。かなり不安定なのです。それが不確実性を高めていますが、より力強い成長は、それに値するかもしれません。
[アレクシス・ガルシア]
承知しました。本日は貴重なご意見をありがとうございました。以上で今週の決算チートシートは終了です。
<オリジナル・コンテンツ>
オリジナル・コンテンツは、以下リンクからご覧になれます。
尚、本投稿の内容は、参考訳です。また、意訳や省略、情報を補足したコンテンツを含んでいます。
IBD
(Original Published Data : 2025/10/24 EST)
<御礼>
最後までお読み頂きまして誠に有難うございます。
役に立ちましたら、スキ、フォロー頂けると大変喜び、モチベーションにもつながりますので、是非よろしくお願いいたします。
だうじょん
<免責事項>
本執筆内容は、執筆者個人の備忘録を情報提供のみを目的として公開するものであり、いかなる金融商品や個別株への投資勧誘や投資手法を推奨するものではありません。また、本執筆によって提供される情報は、個々の読者の方々にとって適切であるとは限らず、またその真実性、完全性、正確性、いかなる特定の目的への適時性について保証されるものではありません。 投資を行う際は、株式への投資は大きなリスクを伴うものであることをご認識の上、読者の皆様ご自身の判断と責任で投資なされるようお願い申し上げます。

