ティアフォー「日本版Waymo」ではない

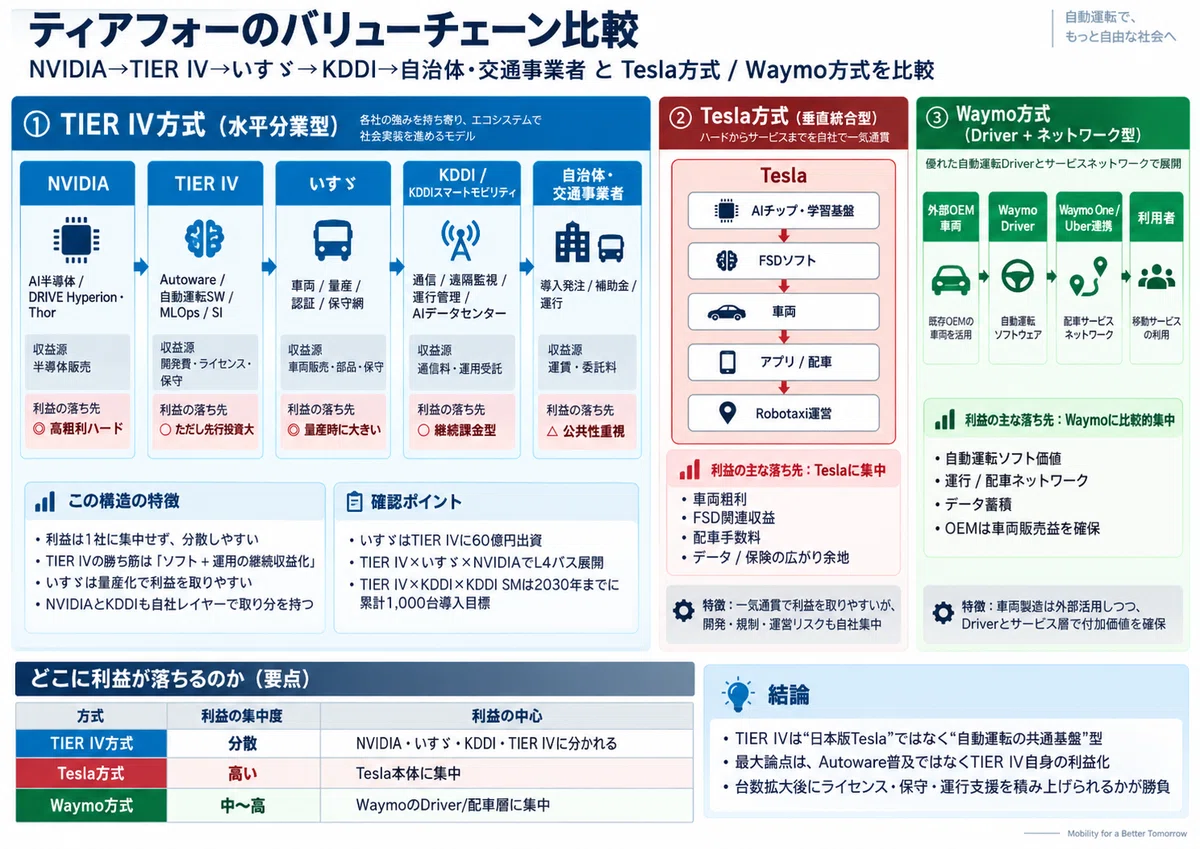
自動運転企業というと、TeslaやWaymoのように、自社でAIを開発し、自社の車両やロボタクシーサービスまで展開する企業をイメージしやすい。
しかし、日本の自動運転スタートアップ「ティアフォー」は少し違う。
ティアフォーが目指しているのは、自社ですべての自動運転車を作り、世界中でロボタクシーを運営することではない。
むしろ、
NVIDIAのAI半導体
↓
ティアフォーの自動運転ソフト
↓
いすゞなどの自動車メーカー
↓
KDDIなどの通信・運行基盤
↓
自治体・交通事業者
という水平分業型の自動運転エコシステムを作ろうとしている。
ティアフォーを理解するうえでは、同社を「日本版Waymo」と見るより、
「自動運転版のAndroid、あるいはLinuxを目指している企業」
と考えた方が分かりやすい。
1.ティアフォーの核は「Autoware」
ティアフォーの中核技術が、オープンソースの自動運転ソフトウェア「Autoware」だ。
自動運転には、
カメラやLiDARによる周辺認識、自車位置の推定、経路計画、障害物回避、車両制御など、多数のソフトウェアが必要になる。
Autowareは、こうした機能をまとめた自動運転向けのソフトウェア基盤である。
重要なのは、Autowareがオープンソースであることだ。
TeslaやWaymoは基本的に、自社の自動運転技術を内部で開発する「クローズド型」である。
一方ティアフォーは、自動車メーカー、部品メーカー、大学、自治体などが共通基盤としてAutowareを利用できるようにする。
この違いは、スマートフォン市場に置き換えると理解しやすい。
TeslaはAppleに近い。
ハードウェア、OS、ソフトウェア、サービスまで一体で作る。
ティアフォーはAndroidやLinuxに近い。
複数のメーカーが共通基盤を利用することで、エコシステム全体を拡大していく。
2.ティアフォーのバリューチェーン
ティアフォーの自動運転モデルを単純化すると、次のようになる。
NVIDIA
AI半導体、車載コンピューター、AIモデルを提供する。
NVIDIA DRIVE AGX ThorやDRIVE Hyperionといった自動運転向けプラットフォームが、自動運転車の「頭脳」に相当する。
↓
ティアフォー
Autowareを中心に、
自動運転ソフト、車両制御、AIモデル、MLOps、センサー統合、遠隔運行システムなどを提供する。
↓
いすゞなどのOEM
ティアフォーの自動運転システムを、
バストラック、シャトル、タクシーなどの量産車両に組み込む。
↓
KDDI
通信ネットワーク、遠隔監視、運行管理、AIデータセンターなどを提供する。
さらにKDDIスマートモビリティが、
運行計画、車両調達、遠隔監視、自治体との調整などを担う。
↓
自治体・交通事業者
最終的に自動運転バスやシャトルを導入し、地域交通として運行する。
つまりティアフォー自身が交通事業者になるのではなく、
自動運転サービスを構築するための技術基盤を提供する
という立ち位置だ。
3.Teslaとの違い――垂直統合か水平分業か
Teslaの戦略は、ティアフォーとはほぼ正反対である。
Teslaは、
AI半導体
↓
FSD
↓
車両
↓
アプリ
↓
Robotaxi
まで、自社で垂直統合しようとしている。
このモデルのメリットは大きい。
車両販売利益、FSD収入、Robotaxi料金など、多くの利益をTesla自身が取り込める。
さらに、自社車両から大量の走行データを収集できるため、AI開発にも有利だ。
一方で、自動車メーカーとして巨額の設備投資が必要になる。
事故や規制、車両在庫などのリスクもすべて自社で負う。
ティアフォーはその逆だ。
自動車メーカー、通信会社、自治体などと役割を分担することで、資本負担を抑えながら市場を広げる。
その代わり、
利益も複数企業に分散する。
これがティアフォー型モデルの最大の特徴である。
4.Waymoとの違い――「Driver」を握るか「OS」を広げるか
WaymoはTeslaとは少し違う。
Waymo自身は自動車メーカーではない。
外部メーカーの車両に「Waymo Driver」と呼ばれる自動運転システムを搭載し、Waymo Oneなどのロボタクシーサービスを運営する。
つまりWaymoの価値は、
自動運転Driver+配車ネットワーク
に集中している。
Waymoは1台の車両を売るのではなく、走行サービスから収益を得る。
そのため、ロボタクシーの利用回数が増えれば、継続的に売上が積み上がる。
一方ティアフォーは、自ら全国でタクシーサービスを運営することを主目的としていない。
ティアフォーが狙うのは、
Waymoのような自動運転サービスを作りたい企業に共通基盤を提供すること
である。
言い換えれば、
Waymoは「最強の自動運転ドライバー」を作ろうとしている。
ティアフォーは「誰でも自動運転ドライバーを作れる基盤」を作ろうとしている。
この違いは大きい。
5.NVIDIAとの関係が最も重要
ティアフォーを見るうえで、TeslaやWaymo以上に重要なのがNVIDIAである。
ティアフォーとNVIDIAは競争関係というより、現在は強い補完関係にある。
自動運転システムでは、
NVIDIA
=AI計算基盤
ティアフォー
=自動運転ソフトウェア
いすゞ
=車両
という役割分担になる。
実際、ティアフォーといすゞが開発するレベル4自動運転バスでは、NVIDIA DRIVE HyperionやDRIVE AGX Thorが採用されている。
つまり、
NVIDIA × TIER IV × いすゞ
という日本の自動運転バスの基本構造ができつつある。
半導体業界で例えるなら、
NVIDIAはCPU・GPUを提供するIntelやNVIDIA、
ティアフォーはOS・ミドルウェア、
いすゞは完成品メーカー、
に近い。
6.KDDIが入ることで「実証」から「運用」に変わる
自動運転で最も難しいのは、AIそのものだけではない。
実際にサービスとして運行するためには、
通信、遠隔監視、運行管理、車両保守、地域交通との調整、自治体との交渉、安全管理などが必要になる。
ここにKDDIが入っている。
ティアフォーとKDDI、KDDIスマートモビリティは、2030年までに累計1,000台規模の商用導入を目指している。
役割分担は明確だ。
ティアフォーは自動運転システム。
KDDIは通信・クラウド・遠隔監視。
KDDIスマートモビリティは運行計画や自治体との調整。
つまりこの協業は、単なる自動運転の「実証実験」ではなく、
自動運転を実際の交通サービスとして運営するための仕組み
を作ろうとしている。
ここはティアフォーの事業を見るうえで非常に重要である。
7.では、自動運転で誰が一番儲かるのか
ここからが投資家として最も重要なポイントだ。
自動運転市場が拡大しても、すべての企業が同じように利益を取れるわけではない。
NVIDIA
最も利益率を確保しやすい可能性が高い。
理由は、自動運転車が増えるほど高性能なAI半導体需要が増えるからだ。
AIサーバーと同様に、自動運転車にも高性能計算能力が必要になる。
自動運転がTesla方式でも、ティアフォー方式でも、NVIDIA製品が採用される可能性がある。
つまりNVIDIAは「誰が勝っても利益を取れる」ポジションを狙える。
いすゞ
利益の中心は車両販売である。
自動運転バスやトラックが量産されれば、1台あたりの販売単価や付加価値が上がる可能性がある。
ただし自動車製造は設備投資が大きく、利益率はソフトウェアほど高くなりにくい。
KDDI
KDDIは通信・遠隔監視・運行管理など、
継続課金型の収益
を狙える。
自動運転車が稼働する限り、通信やクラウド、監視サービスが必要になる。
その意味では、自動運転車両台数が増えるほど、安定収益が積み上がる可能性がある。
自治体・交通事業者
自治体は利益獲得が目的ではない。
むしろ、
運転手不足
赤字バス路線
高齢者の移動手段
交通空白地域
といった社会課題を解決することが目的になる。
そのため、補助金や政策支援も自動運転市場の重要な資金源になる。
ティアフォー
そして最大の論点がここだ。
ティアフォーはAutowareという非常に重要な技術基盤を持っている。
しかしAutowareはオープンソースである。
つまり、
Autowareが普及することと、ティアフォーが儲かることは同じではない。
ここが最大のポイントだ。
ティアフォーが本当に大きな利益を得るには、
Autowareそのものではなく、
ソフトウェアライセンス
車両ごとのシステム提供
保守
MLOps
遠隔運行
クラウド
継続的なアップデート
などから収益を得る必要がある。
つまりティアフォーの将来価値を決めるのは、
「Autowareが何台に搭載されたか」ではなく、「1台当たりいくら継続的に稼げるか」
である。
8.ティアフォーの最大の課題は「量産」
自動運転業界では、実証実験までは多くの企業が成功している。
しかし、
実証
↓
商用運行
↓
量産
↓
数千台規模
まで到達した企業は非常に少ない。
ティアフォーも現在はまだ先行投資段階にある。
そのため重要になるのが、今後の稼働台数である。
特に注目したいのは、
いすゞの自動運転バス
と
KDDIとの1,000台規模の商用導入計画
である。
これらが実証段階から量産段階へ進めば、ティアフォーのビジネスモデルは大きく変わる。
開発受託中心から、
車両台数 × ソフトウェア × 継続課金
というモデルに移行できるからだ。
9.Tesla・Waymo・TIER IV、どのモデルが強いのか
整理すると次のようになる。
Tesla型
AI、車両、サービスをすべて自社で持つ。
成功すれば利益を最大化できる。
一方で資本負担・規制リスクも大きい。
Waymo型
車両製造は外部に任せ、自動運転Driverとサービスネットワークを握る。
ロボタクシーの稼働台数と利用回数が増えるほど利益が拡大する。
TIER IV型
自動運転を複数企業で作る水平分業型。
ティアフォーは自動運転OS・ソフトウェア基盤を提供する。
資本負担は小さいが、利益はNVIDIA、OEM、通信会社、運行会社などに分散する。
10.ティアフォーを見るうえで最も重要な問い
ティアフォーについて考えるとき、単純に、
「Autowareが普及するか」
を見るだけでは不十分だと思う。
本当に重要なのは、
Autowareエコシステムの中で、ティアフォー自身がどこまで利益を取れるのか
である。
NVIDIAはAI半導体で利益を取る。
いすゞは車両販売で利益を取る。
KDDIは通信・運行管理で継続収益を取る。
ではティアフォーは何で利益を取るのか。
今後、
Autoware
↓
商用ソフトウェア
↓
車両ライセンス
↓
保守
↓
MLOps
↓
運行支援
という継続課金モデルをどこまで作れるか。
ここが最大の投資論点になる。
まとめ
ティアフォーは「日本版Tesla」でも「日本版Waymo」でもない。
むしろ、
日本の自動運転産業を水平分業で成立させるための共通基盤企業
と考えた方が実態に近い。
NVIDIAがAI計算基盤を提供し、
ティアフォーが自動運転ソフトウェアを提供し、
いすゞが車両を作り、
KDDIが通信と運行管理を支え、
自治体や交通事業者がサービスを運営する。
このモデルが成立すれば、日本はTeslaやWaymoとは違う形で自動運転産業を育てられる可能性がある。
ただし投資家にとって重要なのは、自動運転市場そのものの成長だけではない。
その成長の中でティアフォーがどれだけ継続的な収益を確保できるか。
Autowareの普及よりも、
「Autowareの上で誰が一番儲かるのか」
ここを追うことが、ティアフォーを見るうえで最も重要だと思う。

