副業が減ったので、仕事を探す
今年は、副業がかなり入れ替わる年になっている。
少し前までは複数の案件を並行していて、「さすがに働きすぎでは」と思うくらい仕事があった。
でも、長く続いていた仕事が終わったり、プロジェクトそのものが終了したりして、夏頃から少しずつ本数が減ってきた。
そして今日、もうひとつ仕事を手放すことになった。
これは契約満了ではなく、今回は私の方から「これ以上はちょっと難しいです」と言った。
ある運用系の副業だった。
最初は、自分にできる範囲の作業を手伝うつもりだったのだけれど、だんだん判断を求められる範囲が広くなっていった。
私は本業ではクリエイティブ系だし、副業でもクリエイティブ系を仕事にしている。
もちろん、それ以外の仕事も頼まれれば調べながらやるし、新しいことを覚えるのも嫌いではない。
でも、「調べればできること」と、「その判断に責任を持てること」は別だと思う。最近はその境界がかなり曖昧になっていて、正直ずっと不安だった。
分からないことを調べながら進めるのはいい。
でも、専門外のことについて「この判断で合っています」と言い続けるのはしんどい。
しかも、副業なので、本業の合間や夜、休日に作業している。
そこまでして抱え続ける必要があるのだろうか、と考えるようになった。
今日、とうとう耐えきれずに話をした。
結果としては「分かった、いいよ」という話になったので、大きな揉め事にはならなかった。
ほっとした。ただ、ほっとした直後に、あ、仕事探さないとな。となった。
現実である。今年は本当にこの繰り返しだ。
副業という働き方は、会社員の給料みたいに毎月一定ではない。
昨年売上があった分、今年は余計に「減ったな」と感じる。
今も完全にゼロになったわけではない。
7本消えて、新しく入ってきた仕事は3本。
ただ、毎月安定して入ってくる金額は以前より明らかに減った。
なので、今日ちょうど家計も見直している。
私はNISAとiDeCoをやっている。
できれば今後は、NISA10万円+iDeCo2万円=月12万円
くらいを投資できる状態にしたい。
ただし、副業が減っている今、現金を削ってまで投資するつもりはない。
今月は最初にNISAへ26,000円だけ入れていた。
今日、副業の入金が確認できたので、追加で24,000円入れて、今月は合計5万円にした。
本当は7万円、10万円と入れることも考えたけれど、そこまではやめた。
投資は大事だけれど、手元のお金を全部投資信託に変えてしまって、急な支払いで困るのも違う。
昔は「最初に投資、余っても全部投資」だったけれど、最近は、
生活費
税金
カードの支払い
現金の余裕
を確保して、そのあとで投資額を決めるようになった。
当たり前のことだけれど、投資額が増えてくるほど、この順番は大事だと思う。
今の総資産はだいたい820〜40万円をうろうろしている。
投資額が大きいので、日によってかなり変わってきた。
年末は900万円くらいを目標にしている。
1000万円まで一気に行けたら気持ちいいけれど、副業も減っているし、相場もどうなるか分からない。
無理をして900万円を作る意味もない。
なので、
今年の残りは900万円を目標にしながら、副業月5〜10万円くらいを安定させる。
これくらいが現実的なのかなと思っている。
というわけで、また仕事探しである。
数年前なら、仕事がひとつなくなるだけでかなり焦っていた。
今は、「じゃあ次を探すか」くらいになった。
もちろん面倒ではある。
応募文を書いて、面談をして、不採用になって、また応募する。
正直、楽しくはない。
でも、一つの会社や一つの仕事に全部を預けない働き方を選んだ以上、たぶんこれはずっと続く。
今回も、無理だと思った仕事を無理に抱え続けるより、手放して次を探す方を選んだ。
仕事を辞めたというより、自分の働き方の中から、合わなくなった仕事を一つ外した。くらいに考えている。
さて。また求人を見るか。
本当に今年、ずっとこれをやっている気がする。
でも次は、できれば、長く続く仕事がいい。
さすがにそろそろ、落ち着きたい。
今回、家計の見直しをしながら、もう一つ試してみることにした。
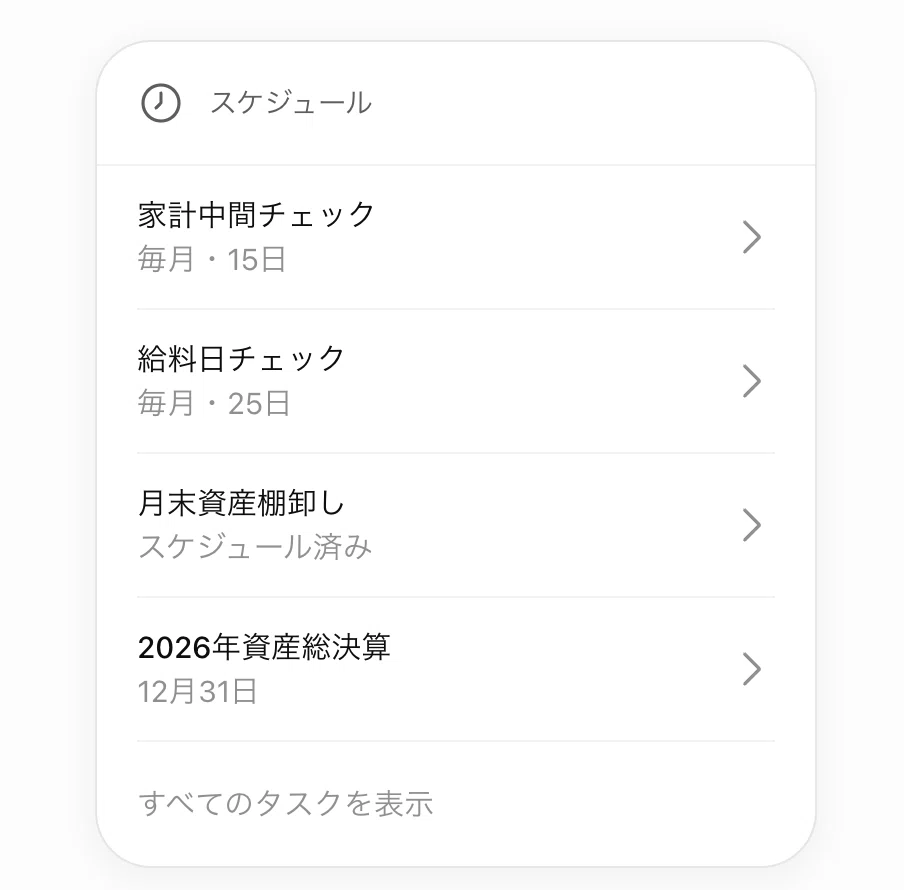
AIに家計管理の通知を入れてもらう。
私は家計簿自体はマネーフォワードで見ているけれど、問題は「見るタイミング」が適当なことだ。
資産が下がったときだけ気になって開いたり、副業の入金があった日に急にNISAを増やそうとしたりする。
これだと、その日の気分や相場に引っ張られやすい。
なので、とりあえず12月まではAIに通知してもらうことにした。
毎月15日は、家計の中間チェック。
現金はいくらあるか。副業はいくら入ったか。
カードはいくら使ったか。税金用のお金は確保できているか。
それを見て、NISAを5万円、7万円、10万円のどこまで入れていいか判断する。
25日は給料日なので、給与が入ったら次の生活費と税金、カード支払い分を先に確保する。
月末には総資産を確認して、年末900万円の目標にどこまで近づいたかを見る。
そして12月31日に一年の資産総決算。
NISA、iDeCo、現金、副業収入をまとめて、来年どうするか決める。
こういうの、今までは全部頭の中でやっていた。
「そろそろNISA入れようかな」
「今月ちょっと使いすぎたかな」
「副業入ったから投資していいかな」
と、その都度考えていた。
でも副業収入が不安定になってくると、毎月同じ金額を機械的に投資するより、その月の現金状況を見て判断した方がいい。
だから、
AIに定期的に呼び出してもらって、その都度数字を見て決める。
というやり方を試してみることにした。
投資判断そのものをAIに丸投げするつもりはない。
最終的に決めるのは自分。
ただ、「確認するのを忘れない」「気分で動かない」ためのアラームとして使う。私はADHDがあって、こういう定期確認は放っておくと普通に忘れる。
一方で、通知が来ればその場で数字を見ることはできる。
だったら、意思の強さではなく、仕組みで管理する。
仕事も同じかもしれない。
今回、合わなくなった副業を一つ手放した。
副業収入は減る。
また探さないといけない。
でも、そのたびに不安になって全部を抱え込むのではなく、
仕事が減ったら探す。
収入が減ったら投資額を落とす。
収入が戻ったらまた増やす。
定期的に数字を見る。
それだけでいいのかもしれない。
年末の目標は900万円。
NISAとiDeCoは、将来的には月12万円くらい入れられる状態に戻したい。
でも今は、そこに無理やり合わせない。
副業が減った月は減らす。増えた月は増やす。
その判断を忘れないために、AIにも手伝ってもらう。
2026年後半は、仕事も資産形成も、「仕組みづくり」で回せるか試してみる。そんな感じでいこうと思う。
