
【健康保険組合8割が赤字!】

【珈琲のオトモのマメ知識 vol.770】
↓ 一応、こちらが順番の前回の内容です
いきなりですが、問題です!
日本の高齢化率は何%でしょう?
…の前に、そもそもですが、
少々、確認しておきましょう
実は、高齢化の度合いには、
区分があったりします
・高齢化社会
65歳以上の人口が全人口の7%を超えた状態
・高齢社会
65歳以上の人口が全人口の14%を超えた状態
・超高齢社会
65歳以上の人口が全人口の21%を超えた状態
こんな区分です
7の倍数の割合になっているようです
では、日本はどの区分か?
当然、超高齢社会です
参照:https://www8.cao.go.jp/kourei/whitepaper/w-2024/zenbun/pdf/1s1s_01.pdf
令和5年の数値で、
既に、29.1%に到達
7の倍数で言えば、
28%で、次のレベル
超過高齢社会とでも?
もう、表現し切れないのでしょうね
しかも、総人口も減少の一途
もう、どうしようもない…
そんな中のニュース
しかも、吉報ではない
『健康保険組合の8割は赤字に!?』
と、言われたとて、
一般人としては、
『だから、何?』
『2割は黒字なのでは?』
そんな印象なのかと、
とどのつまり、危機感はない
ですが、これ、実は、
かなり、ヤバいことですよ!
§『健康保険組合』
参照:https://www3.nhk.or.jp/news/html/20250423/k10014786901000.html
全国で当該組合は、
約1,400弱あります
いわゆる“協会けんぽ”
とは、別に組合を作って、
被保険者の保健を守る
そう言った団体になります
主には、大企業さんの従業員など
その対象となっていることが多い
中小零細企業では、
ほぼほぼが協会けんぽのはずです
協会けんぽであるならば、
その料率は、一定の基準で決められる
ですが、健康保険組合では、
独自に料率を決められる
じゃ、安く設定できんじゃん!
まぁ、その通りなのですが、
それが、ぶっ壊れたのが、
今回のニュースってこと
その大きな原因は、
団塊の世代の高齢化
ってことは、
過去はよかったのでは?
実は、そうみたいなんですよね…
§『健康保険組合は黒字のはず?』
どうやら、過去のデータを
確認してみると、
健康保険組合って、
黒字であることが通常
って、感じみたいです
だから、8割赤字がニュースになる
まずは、令和5年(2023年)
参照:chrome-extension://efaidnbmnnnibpcajpcglclefindmkaj/https://www.kenporen.com/toukei_data/pdf/chosa_r06_kumiaisuchi_11_01.pdf
経常収支は、▲1,367億円
赤字組合の割合は、約5割
では、令和4年(2022年)
参照:https://www.kenpo.gr.jp/osaka/magazine/626/page_03.htm
経常収支は、1,365億円
赤字組合の割合は、約4割
令和3年(2021年)の
経常収支は、▲847億円なので、
絶対に黒字ってわけでもなさそう
ただ、これ保険の組合ですから、
そもそも、黒字というか、
収支0円のトントン
ってのが、理想ですよね?
過去の事例からすると、
こういったところに、
金銭がプールされていると、
ロクなことが起きない…
考えることは『箱物作ったろ』ですから…
§『医療費の推移』
『医療費が増えてんだ!』
まぁ、そうなんでしょうね
では、そもそも、
実際はどうなのでしょう?
参照:chrome-extension://efaidnbmnnnibpcajpcglclefindmkaj/https://www.mhlw.go.jp/toukei/saikin/hw/k-iryohi/22/dl/data.pdf
国民医療費
平成3年:218,260億円
平成13年:310,998億円(29.81%UP)
平成23年:385,850億円(19.40%UP)
令和4年:466,967億円(17.37%UP)

どんどん増加しております
2025年には団塊の世代の全員が、
75歳を超えます
保険業の業界での、
医療費のボーダーラインは、
“80歳”となってます
0~79歳の医療費 ≒ 80~100歳の医療費
なんと、この等式が成り立ちます
前者80年と後者20年の医療費は、ほぼ同一
つまり、20年間では4倍
医療費を費やすのだということ
つまり、これから、
日本の医療費が爆増することが、
容易に想像できますね
つまり、あと5年
2030年には、今度は『全員が80歳以上』
もはや、とんでもない医療費爆増となる
故にですかね?一応、
2028年までに、社会保障に関して、
徹底的な歳出改革を行うとのこと
参照:chrome-extension://efaidnbmnnnibpcajpcglclefindmkaj/https://www.mhlw.go.jp/content/12602000/001197739.pdf
さて、どうなることやら…
§『こんなんどう?』
歳出改革ですが、
まぁ、ムリがあるでしょうね
いくら節約しようが、
それには限界があるはずだから、
2028年までに、賃金が増加
伴って、健康保険料徴収額も増加
ってなら、望みがありそうですが、
それも、期待薄ですよね
ただただ、2025年時点で、
『基礎控除及び給与所得控除の増額』
こちらが実現しましたね
国民民主党の大風呂敷でしたからね
満額とはならず160万円で終結
ですが、それは所得税での話
社会保険料の壁130万円
こちらは変わってません
故に、国は健康保険料徴収額の増額
こちらを期待しているようです
一旦の試金石にはなりそうです
が、いずれにせよ、妥当な判断としては、
『医療費負担割合の上昇』
現在の3割から増やす算段です
5割負担でも妥当ですかね
だって、足りないのですから、
それすら健康保険料としては、
徴収したとしたら、
現役世代の収入は、
総支給から、手元に来ると半額以下…
ってことになると思います
それで、あなたなら働きますか?
おそらく、そこまでなれば、
その回避のためのスキームや、
何なら、海外移住等、
どんどん人口減少などが進むでしょう
じゃ、5割負担でもいいか…
ってのが、落としどころのような気がする
ですが、その代わりに、
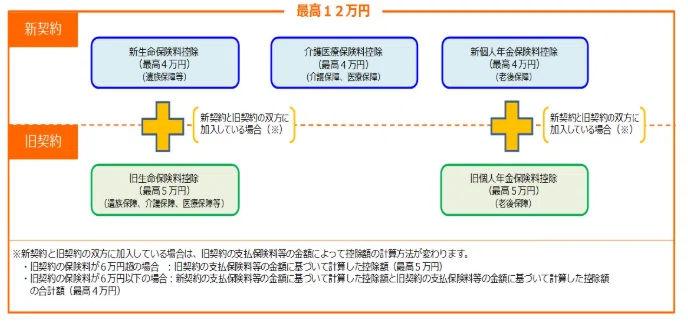
『生命保険料控除枠の増額』
ってのでもいいかと
給与所得者は、節税の手立てが少ない
それが増えるならいいのでは?
という印象もありまして、
生命保険料控除の介護・医療保険料
ここの枠を、8万円 ⇒ 16万円
そして、さらに、控除割合も増加
現状は、8万円で4万円控除ですが、
16万円で12万円(75%)控除
これでよくないですかね?
一般、個人年金との合計で、
最大20万円の控除枠とする
これで、5割負担であっても、
民間保険で、その手当てができるし、
その斡旋も国はしてまっせ!
というスタンスもできる
つまり、皆保険制度からの
自由保険制度への一部移行
そんな感じにするということ
アメリカが、全額自由保険制度ですが、
日本は、その一部を自由保険制度にする
ですが、一部は皆保険制度を継続する
折衷案じゃないですかね?
しかも、これ、日本はその保険による収益
法人税、消費税等で回収もできますよね
差引で、税収はプラスなような気がする
でも、所得の海外移転などあるだろうから、
何とも言えませんかね
ネックとしては、また言われるだろう
『高所得者優遇だ!』でしょうかね
当然ですが、税率が高い高所得者の方が、
所得控除の恩恵はデカい!
まぁ、じゃ儲けたら?
で、一蹴でいいですかね…
§『まとめ』
日本の医療問題は、
今に始まったことじゃない
ですが、これから、
どんでもない時代が来る
それは見えている
それは、確実であることがわかる
それでも、対処しない
となると、どうなるか?
わかりやく破綻…
でしょうね
国がどういった措置であっても、
何とかなる、という施策
確保しておく必要がある
それには、計画性と資金力が必須
こちとら、江戸っ子でい!
ってなると、
あとで、困った…
そりゃそうだ、となりますよね
そこで助けてくれー
ってのは、都合がよすぎ
子どもには、甘えんな!
って言っておいて、
大人は許す!
は、どう考えてもおかしいですよね
情報も確認できる、予想も容易
故に、やらない方が悪い
資本主義社会は、自己責任です
↓ 一応、こちらが順番の次回の内容です
/ ̄ / ̄ / ̄ / ̄ / ̄ / ̄ / ̄ / ̄ / ̄ / ̄ / ̄
合同会社505
リスクマネーリテラシー
ねこのめ事務局
〒460-000 愛知県名古屋市中区錦1-16-14
HPURL:https://www.riskma505.com/
ʕ •ᴥ•ʔ ʕ·ᴥ·ʔ <相談はお気軽に♪ byリスクマ
_/ _/ _/ _/ _/ _/ _/ _/ _/ _/ _/
