50代の老後不安を解消!今から始める準備と安心の資産形成術

どうも、マサキです!
50代を迎えてからというもの
ふとした瞬間に
「この先の老後、本当に大丈夫なんだろうか…」
と強い不安に襲われることが増えてきました💦
俺自身もまさにその渦中にいて
日々の家計や将来のやりくりに
頭を悩ませている一人です😥
50代になると
定年退職や役職定年が現実味を帯びてきて
若い頃の漠然とした心配とは違う
切迫した焦り😰を感じるようになりますよね❓️
ネットを見ても
50代の老後準備は
何から始めるべきか分からない方や
50代で貯金なしから
老後準備は間に合うのかと焦る声
50代独身の方が抱える
老後不安と住まい🏠️の準備への悩み
老後資金における夫婦や単身の
必要額の目安を知りたいという声であふれています。
さらに
定年の給与減や定年後の再雇用への備え
50代の資産運用として
新NISAやiDeCoをどう活用すべきかなど
課題が一気に押し寄せてきます。
でも
数字で現状を正しく把握し
優先順位を決めて行動すれば
50代からでも
老後の立て直しは十分に間に合います✨
この記事では、客観的なデータをもとに
今日から実践できる準備手順を詳しくお話ししますね!
50代が直面する老後不安の現実と準備の基本
50代になって
急激に膨らむ老後への不安を解消するには
まず
敵の正体をはっきりさせることが大切です⭕
同世代のリアルな貯蓄格差や
世帯ごとのリアルな生活費と年金の収支差額など
客観的な現実🎯を直視することから始めましょう。
現状を数字で捉えることが
後悔しない老後準備の第一歩になりますよ👌
50代の老後準備は何から始めるべきか
老後への危機感から
焦ってハイリスクな投資に手を出したり
極端な節約を始めたりするのは禁物🚫です。
50代からの老後準備は
論理的なステップ📶を踏んで進める必要があります。
まずは「現状の完全な可視化👀」です。
日本年金機構の
「ねんきんネット」で65歳時点の
年金見込額を確認しましょう。
50歳以上の「ねんきん定期便📮」には
具体的な見込額が記載されているので
それを基礎データにします。
同時に勤務先の退職金規程を確認し
想定される退職金額や
受取方法(一時金か年金か)を把握します。
また、預貯金や有価証券
住宅ローン🏠️などの残債を洗い出し
現時点での純資産を確定させます。
次に行うのが「家計構造の再設計」です。
子どもが独立間近なら
手厚すぎる生命保険の死亡保障を削り
必要最低限の医療保障🏥にスリム化します。
通信費などの固定費も
この段階で徹底的に見直します❗️
併せて
急な病気や親の介護支援に備え
生活費の3〜6ヶ月分に相当する現金を
「生活防衛資金💰️」として
普通預金に確保しておきます。
そして、子どもの教育費が終わった瞬間は
人生最後の「集中貯蓄期」です。
浮いたお金を消費に回さず
先取り貯蓄や堅実な資産運用💹に回します。
最後に
定年後の就労形態や提示賃金を確定させ
長く働く環境を整えていきます。
まずは引き出しから
「ねんきん定期便📮」を取り出して
数字を書き出すことから始めてみてくださいね📝
老後資金における夫婦や単身の必要額の目安
「老後2,000万円問題」が話題になりましたが
実際に必要な資金は世帯形態や
現役時代の働き方によって大きく異なります📊
総務省の家計調査によると
65歳以上の無職世帯🏠️における
毎月の平均支出は以下のようになっています。
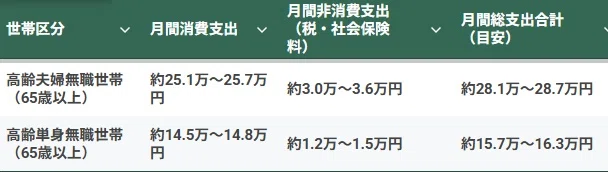
※数値は公的統計に基づく一般的な目安であり、持ち家の有無や生活様式によって異なります。
趣味や旅行を楽しむ
「ゆとりある老後生活費💰️」の平均は
月額約37.9万円とされています。
ただし
75歳以上の後期高齢期に入ると活動量の低下に伴い
月額支出は数万円減少する傾向📉があります。
これに対し
公的年金の受給額と
65歳から90歳までの25年間の収支差額
予備費(医療・介護・住宅補修等)を加味した
総必要資金の目安🎯は以下の通りです。
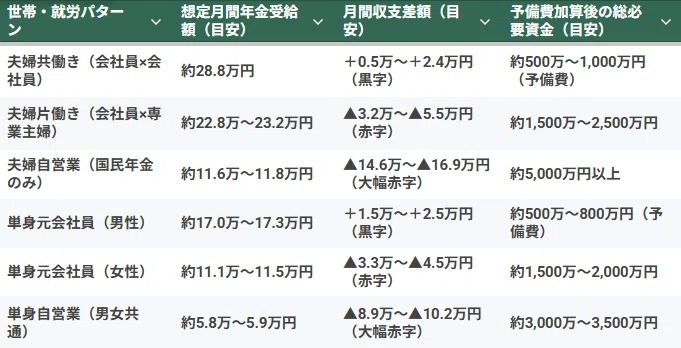
共働き世帯や単身男性会社員は
年金で基礎生活費を賄える👌一方
片働きや単身女性
自営業世帯は事前の資産形成や就労延伸が
不可欠であることが分かります。
正確な年金見込額は
日本年金機構の「ねんきんネット」等で確認しましょう✨
50代で貯金なしから老後準備は間に合うのか
「50代で貯金がほとんどない…もう手遅れだ😰」
と諦める必要はまったくありません❌
金融広報中央委員会の調査によると
50代の金融資産保有状況は
以下のように極端な二極化が進んでいます。
二人以上世帯:平均値は約1,908万円ですが、実態に近い中央値は約700万円。金融資産非保有(貯蓄ゼロ)は約18.2%です。
単身世帯:平均値は約999万円ですが、中央値は約120万円。貯蓄ゼロ世帯は約35.2%に達します。
貯蓄100万円未満を含めると
単身者の約45%
二人以上世帯の約25%が
まとまった蓄えを持っていません💦
50代は教育費や住宅ローン
親の介護が重なる多重負担期であり
貯蓄が進まない構造的な背景があるんです😥
貯金ゼロから巻き返すための鉄則は次の3点です❗️
・教育費終了後の集中貯蓄:子どもの独立で学費負担が消えた瞬間、月数万〜十数万円を全額貯蓄・運用💹に回します。これだけで定年までの数年間で数百万円の原資が作れます👌
・定年後の就労継続:65歳、あるいは70歳まで働く💪ことで、貯蓄の取り崩し開始を遅らせ、資産寿命を劇的に延ばせます。
・固定費の抜本的削減:通信費や過剰な保険を削り📉、月2万〜3万円生活費を下げられれば、老後に必要な総資金そのものを数百万円単位で圧縮できます。
今からでも遅くありません❗️
できることから確実に
家計を立て直していきましょう💪
50代独身が抱える老後不安と住まいの準備
単身で50代を迎えた方にとって
老後の不安はお金だけでなく
「住まいの確保🏠️」や「身元保証人の不在❌」
といった生活基盤に直結します。
高齢単身者が民間賃貸住宅を借りる際
家賃滞納や孤独死、保証人不在を理由に
入居を断られるケースが少なくありません。
また
入院時や施設入所時にも
身元保証人を求められます💦
こうした不安に備えるため
以下のセーフティネットを把握しておきましょう✨
UR賃貸住宅の活用:礼金・仲介手数料・更新料・保証人が不要❌で、高齢者向けの優遇制度も整っています。
居住サポート住宅の利用:改正住宅セーフティネット法に基づく認定住宅で、安否確認👀や見守りサービスが付帯し、保証人不要❌で入居しやすい環境が整えられています。
身元保証事業や社会福祉協議会の活用:頼れる親族がいない場合は、社会福祉協議会の日常生活自立支援事業や、民間の身元保証等終身サポート事業者を事前にリサーチ🎯しておくと安心です。
また、万が一の認知症や死後に備え
葬儀や家財処分を委任する
「死後事務委任契約」や
「公正証書遺言」を準備しておくことも重要です⭕
在職中から
地域のサークルやコミュニティに参画し
緩やかな社会的つながりを築いておくことが
孤独死の防止や尊厳ある暮らしにつながりますよ🏠
50代の老後不安を解消する実践的な準備策
現状とリスクが把握できたら
次は具体的な行動に移す段階です。
役職定年による収入減をどう乗り越えるか❓️
限られた年数で資産をどう運用するか❓️
そして
健康や介護などの非金融リスク😈に
どう備えるか。
俺たち一般人が実践すべき
現実的な解決策を詳しく見ていきましょう!
役職定年の給与減や定年後の再雇用への備え
50代会社員にとって最大の関門が
「定年」と「定年後の再雇用に伴う給与減📉」です。
大企業の約半数が役職定年を導入しており
適用年齢は「55歳」が最多です。
役職手当の喪失や基本給の削減により
年収は平均約28%
企業によっては30〜50%激減📉します。
さらに
60歳定年後の再雇用では
直前の賃金から平均約23.4%再下落📉します💦
50代前半の最高年収時から比較すると
60歳以降の手取り給与は
40〜60%程度にまで落ち込む
「賃金の二段階下落」が発生します。
生活水準を早めに落とし
下がった給与の範囲内で黒字化させる体制🎯を
作っておく必要があります。
定年後の働き方に関わる
公的制度の変更点🔄️も押さえておきましょう。
高年齢雇用継続給付の縮小
雇用保険から支給される給付金💰️ですが
法改正により給付率の上限が賃金低下率に応じた従来の最大15%から「最大10%」へと引き下📉げられました。
給付金を過信せず、自力で稼ぐ意識✨が求められます。
在職老齢年金の基準額引き上げ
65歳以降に働きながら厚生年金を受け取る際
給与と年金の合計が一定額を超えると📶年金がカットされる制度です。
この支給停止基準額が法改正により
月51万円から月65万円へと大幅に引き上げられました😊
$$\text{支給停止額(月額)} = \frac{\text{老齢厚生年金の基本月額} + \text{総報酬月額相当額} - 65\text{万円}}{2}$$
この基準緩和により
年金カットを恐れて働き控えをする必要がなくなり
シニア期もしっかり稼げる環境が整いました⭕️
長く働くことが
最大の老後防衛策💪になります。
正確な制度の詳細はハローワークや
日本年金機構🏢の公式サイトをご確認くださいね。
50代の資産運用は新NISAやiDeCoを活用
50代からの資産運用は
若い頃のようなハイリスク投資ではなく
「資産を守りながらインフレ負けを防ぐ🚫」
アプローチが重要です。
非課税制度の「新NISA」と「iDeCo」を
状況に応じて使い分けましょう✨
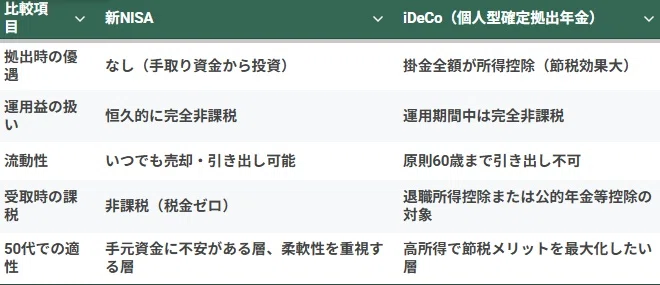
手元の流動性に不安がある世帯は
いつでも現金化できる
新NISAを最優先にするのが鉄則です⭕
一方
所得税率が高く
生活防衛資金が確保されている会社員なら
iDeCoの掛金全額所得控除による
確実な節税効果を活用するのが有効です👌
資産配分としては
全体の70〜80%を手堅い
「全世界株式インデックスファンド」や
「個人向け国債(変動10年)」
などのコア資産で固め
余力資金の20〜30%を
高配当株投信などのサテライト資産に配分する
「コア・サテライト戦略」が適しています。
退職金の受取方法についても
手厚い退職所得控除と2分の1課税が適用され
翌年の社会保険料にも影響しない
「一時金受取」を基本に検討するのがセオリーです⭕
年金受取は雑所得として課税され
国民健康保険料や介護保険料が
跳ね上がるリスク😈があるため注意が必要です。
投資には元本割れ📉リスクがあるため
最終的な判断は専門家にご相談ください。
50代の老後不安を解消する準備の総まとめ
ここまでお話ししてきた通り
50代の老後準備はお金だけでなく
健康や家族のリスクを網羅した
包括的な対策が必要です💦
最後に重要ポイントを振り返りましょう。
お金以外の包括的リスク管理
健康寿命の延伸
平均寿命と健康寿命の間には男性で約9年
女性で約12年の乖離📊があります。
介護費用の生涯平均は約540万円(1人あたり)と言われており
生活習慣病を予防して健康💪を維持することが
最大の支出削減になります。
介護離職の絶対防止
親の介護に直面した際
自ら世話をするために会社を辞めるのは厳禁🚫です。
介護離職は収入減と年金減を招き、共倒れの原因になります。
親の介護費用は親自身の年金や資産で賄い
育児・介護休業法の「介護休業(通算93日・給付金約67%)」
を活用して外部の介護サービス体制🚌を整えましょう。
認知症による資産凍結対策
本人の判断能力が衰えると口座が凍結されます。
元気なうちに「家族信託🏠️」や「任意後見制度」
金融機関の「代理人カード制度」を検討しておくことが大切です。
今日から始めるアクションリスト
・ねんきん定期便📮と退職金規程を確認し、将来の確定収入を把握する
・生命保険や通信費を見直し、生活防衛資金(生活費3〜6ヶ月分)を確保する
・子どもの教育費が終わったら、浮いた資金で新NISAの積立を最大化する
・役職定年を見据えて生活水準をスリム化し、月々の黒字を確保する
・2026年施行の在職老齢年金緩和(月65万円)を活かし、65歳以降も長く働く
老後への不安は、現状を正しく把握し
順序立てて行動することで必ず解消できます⭕
焦らず一歩ずつ
安心できるセカンドライフを築いていきましょう😊
⚠️ 免責事項・最終確認のお願い
本記事で紹介した各種数値、試算データ、公的年金、税制
社会保障制度(在職老齢年金や高年齢雇用継続給付など)
資産運用の手法は
あくまで一般的な目安や情報提供を目的としたものです。
法改正等により制度内容が変更される場合や
個人の就労状況・家族構成等によって実際の条件や金額は異なります。
正確な最新情報は、関係省庁、日本年金機構、ハローワーク
勤務先等の公式サイトをご確認ください。
具体的な資産運用や税務申告、法的手続き
ライフプランの最終的な決定は、ファイナンシャルプランナー
税理士、社会保険労務士、弁護士等の専門家にご相談のうえ
ご自身の責任において行ってください。
