【マンガで決算分析】純利益▲38%の「見かけの減益」を見抜け——Q4にV字回復、来期+33%増益でAIロボット新時代へ突入する産業用ロボット世界4強の実力|安川電機(6506) 2026年2月期

エグゼクティブサマリー
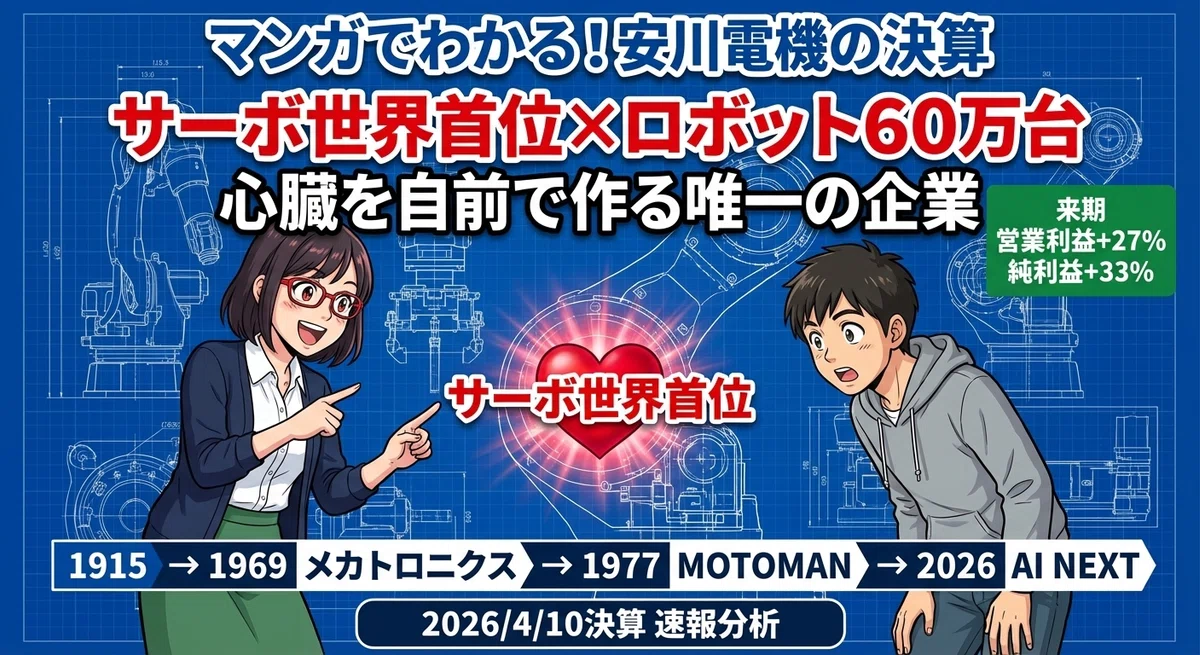
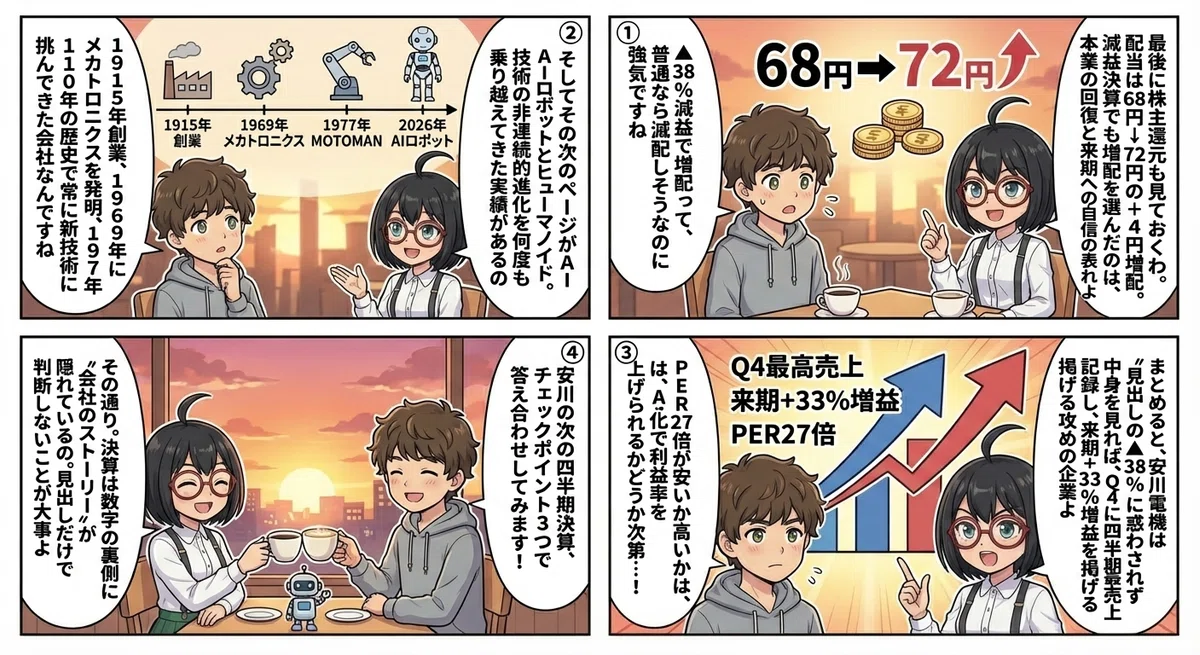
安川電機(6506)は、産業用サーボモーター世界シェア首位、産業用ロボット「MOTOMAN」で世界4強の一角を占める日本のファクトリーオートメーション(FA)の雄だ。1915年に北九州で創業し、「メカトロニクス」という造語を世界で初めて生み出した企業でもある。
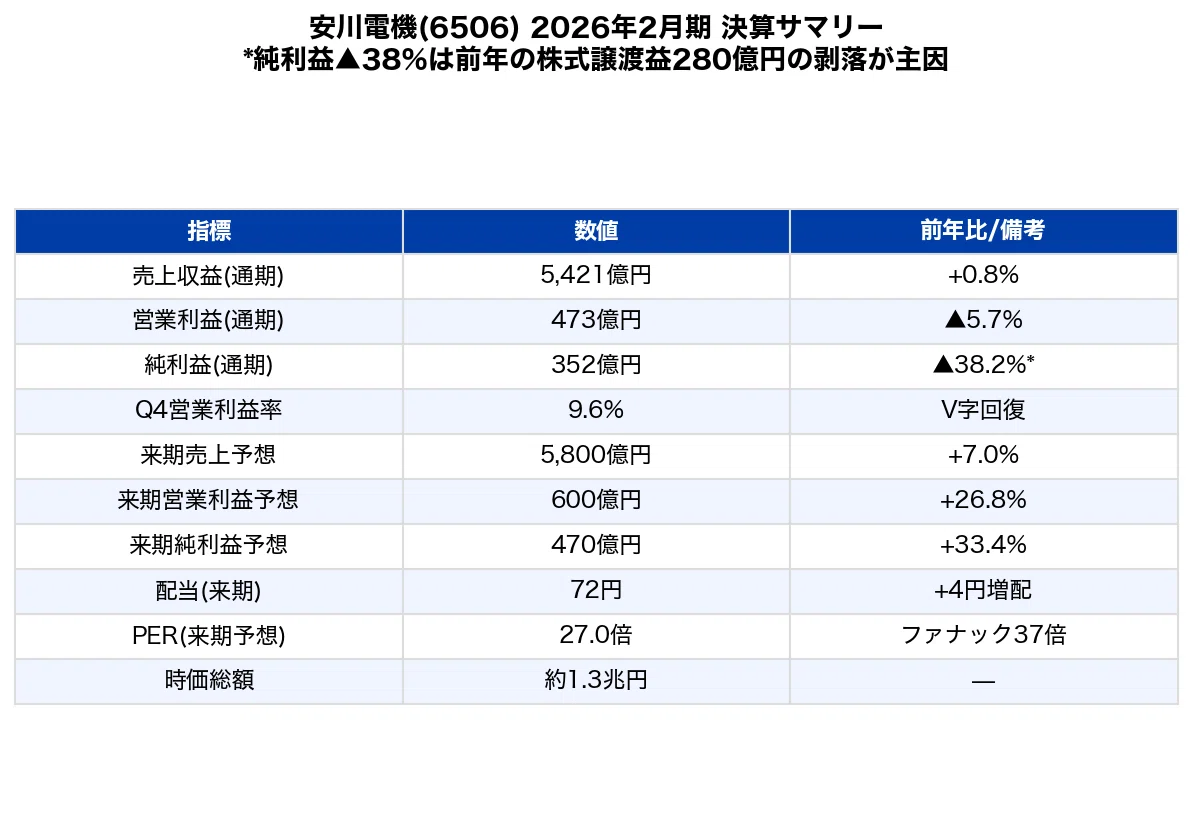
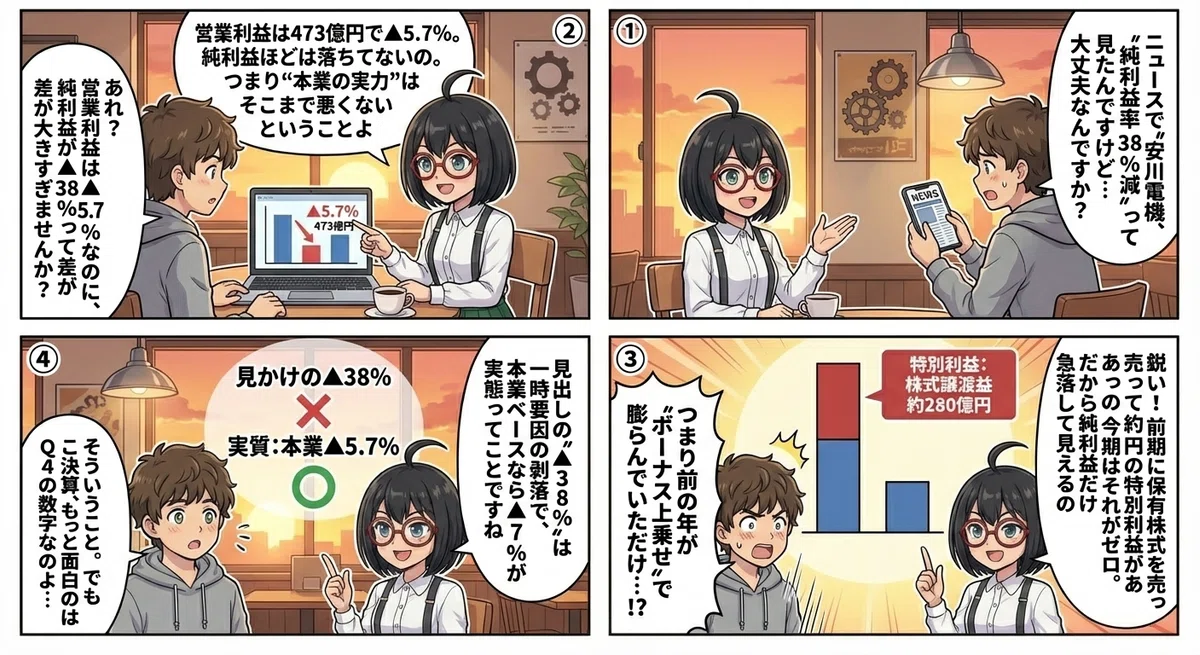
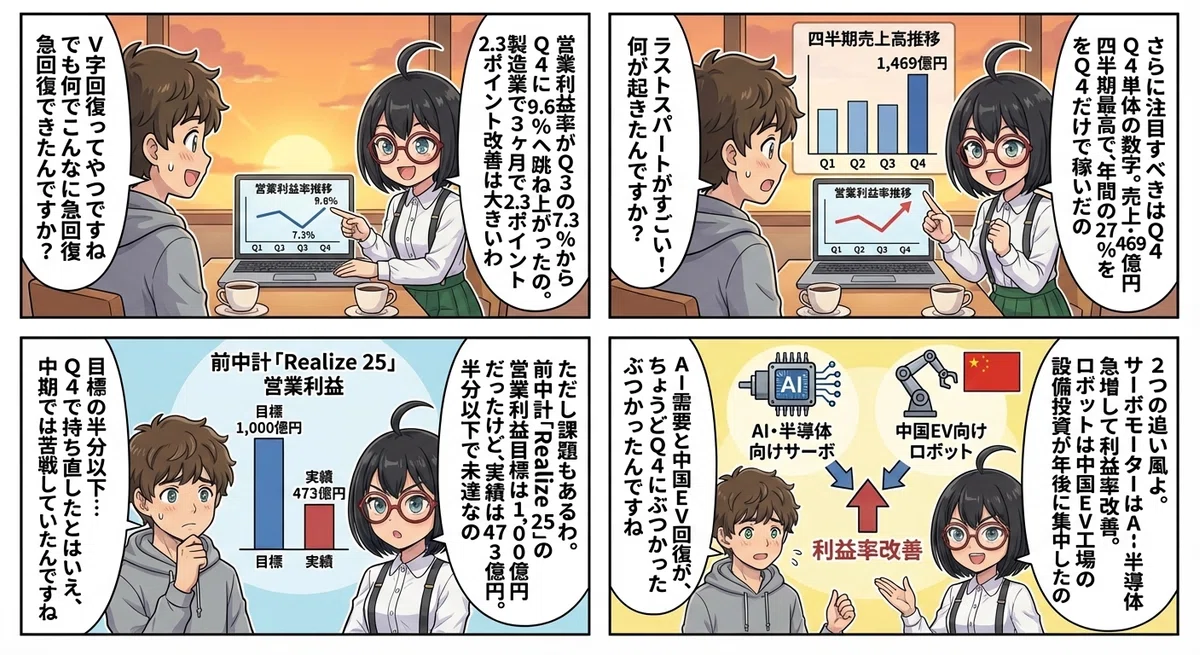
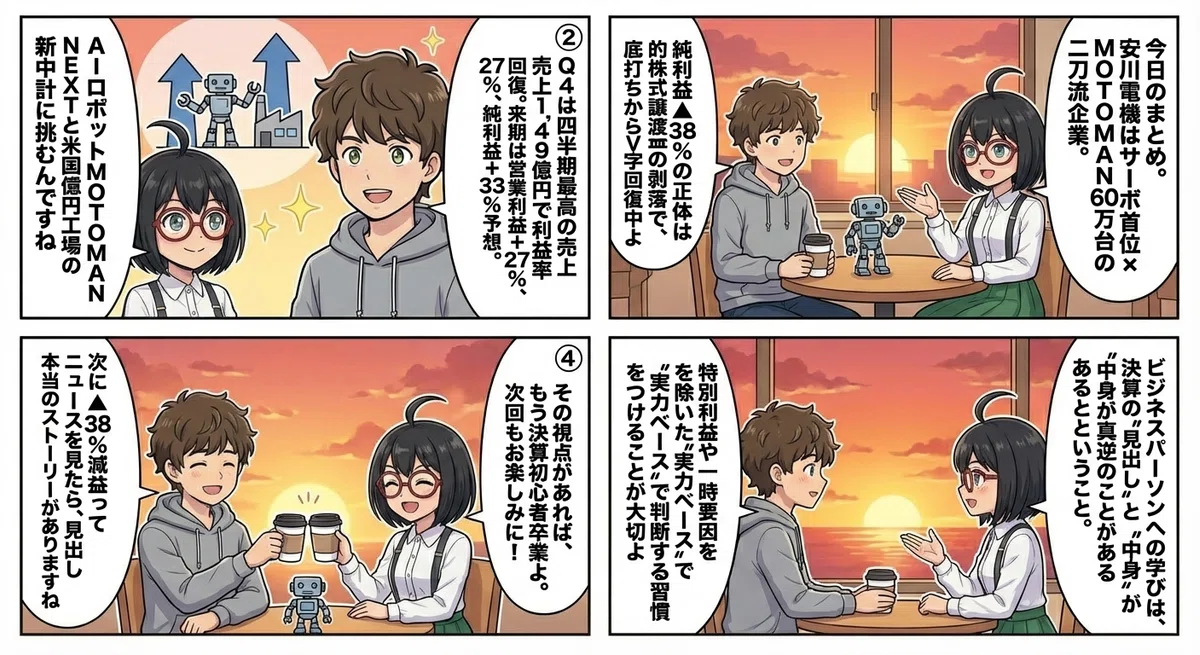
2026年4月10日、同社は2026年2月期本決算を発表した。売上収益5,421億円(前年比+0.8%)、営業利益473億円(▲5.7%)、税引前利益496億円(▲36.8%)、当期利益352億円(▲38.2%)。見出しは「大幅減益」だが、前年に計上された株式譲渡益等約280億円の一過性利益が剥落した結果であり、営業利益ベースでは▲5.7%と本業の落ち込みは限定的だ。
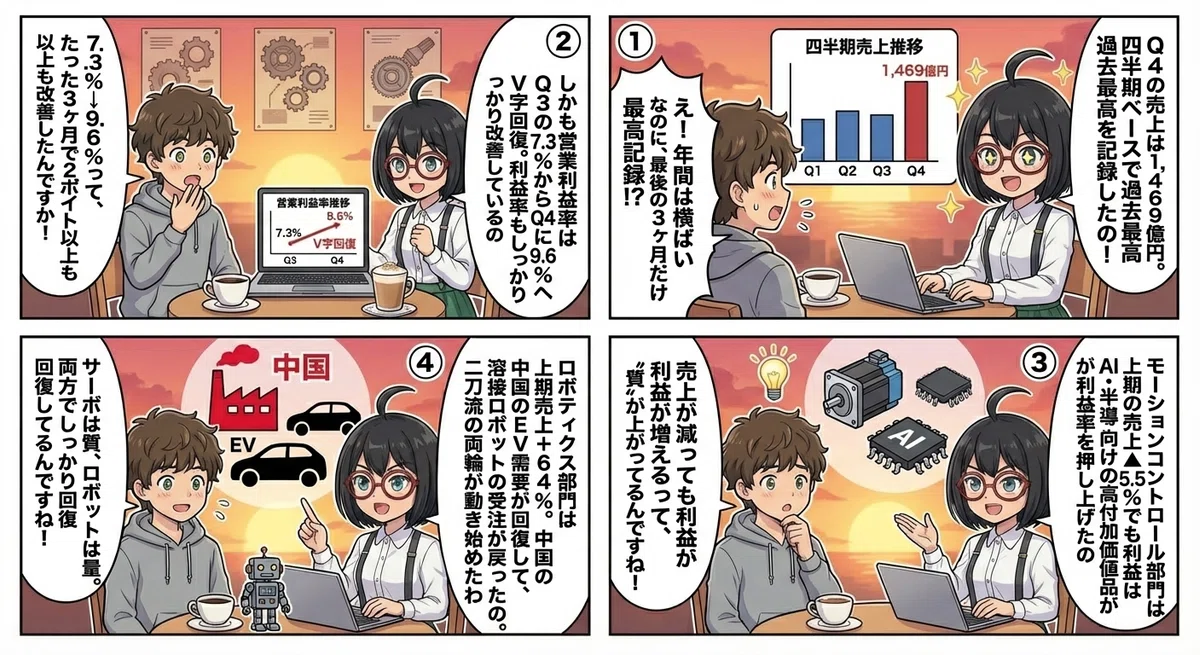
決定的に重要なのはQ4(12-2月)のデータだ。売上1,469億円は四半期最高を記録し、営業利益率は9.6%に回復。これが来期ガイダンスの布石になっている。
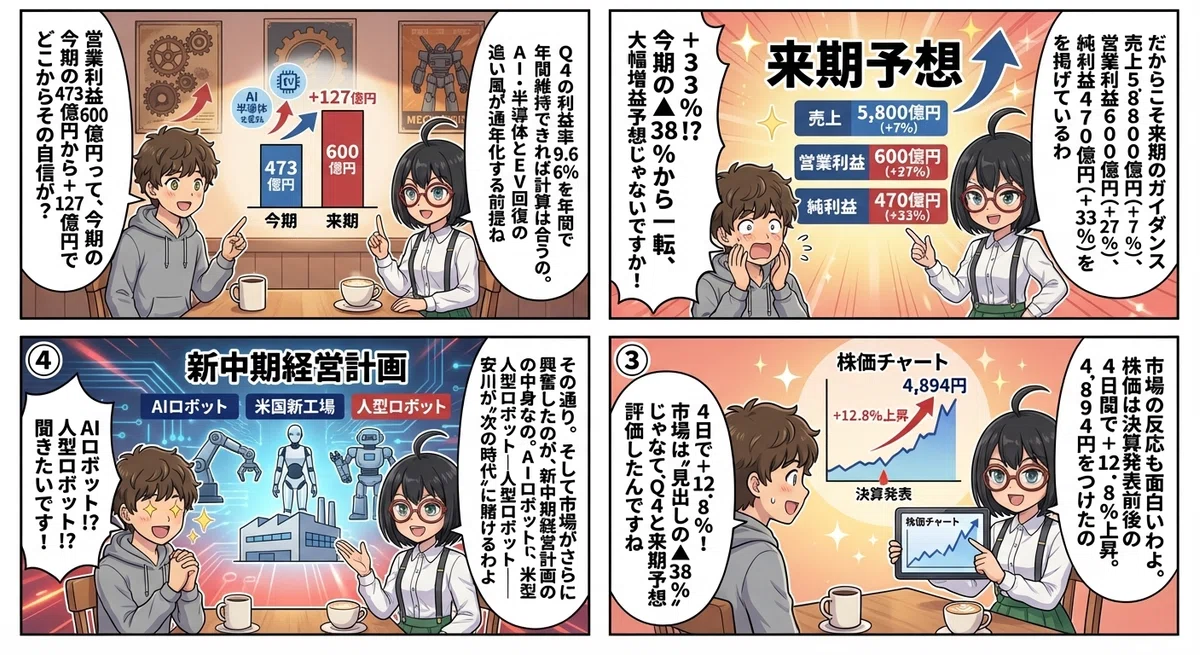
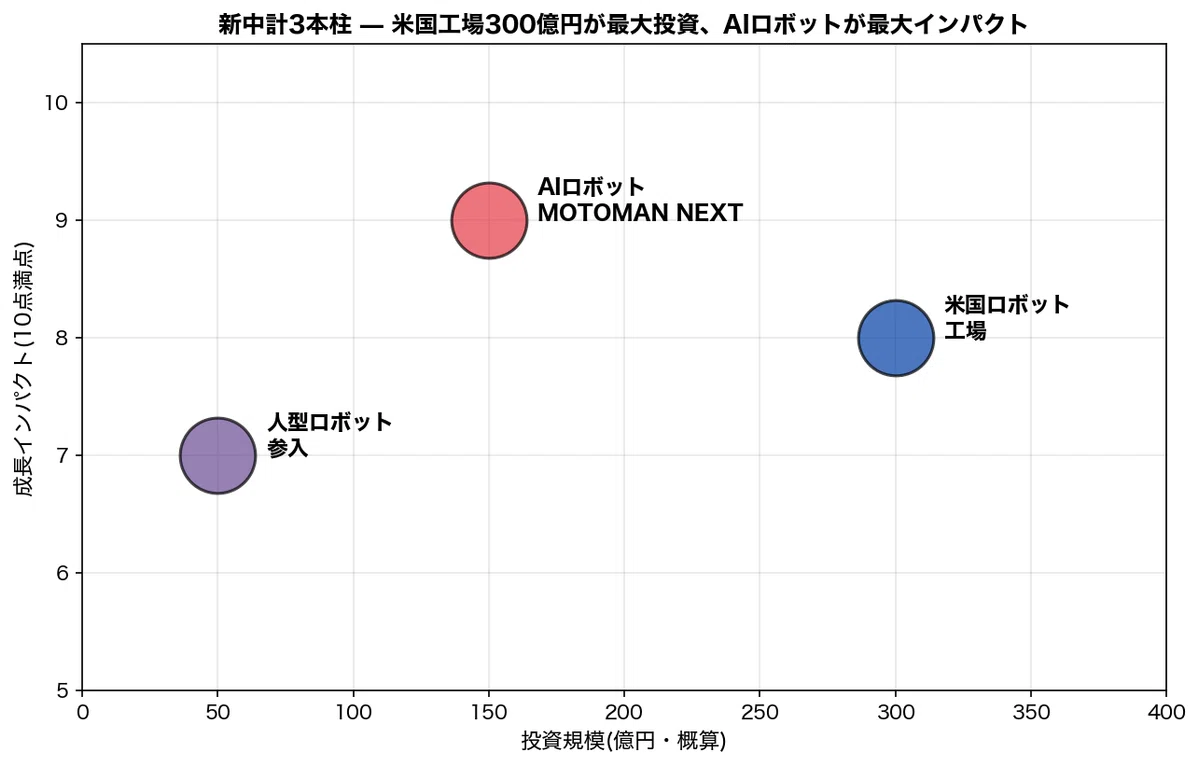
同時に発表された2027年2月期予想は、売上5,800億円(+7.0%)、営業利益600億円(+26.8%)、純利益470億円(+33.4%)と大幅増益。年間配当も68円→72円に4円増配。さらに新3カ年中期経営計画を公表し、(1) 米国ウィスコンシン州に約300億円を投じるロボット工場建設、(2) エヌビディアGPU搭載の次世代AIロボット「MOTOMAN NEXT」、(3) 東京ロボティクス買収による人型ロボット市場参入——の3本柱を据えた。
市場は好感し、4月7日〜10日の4営業日で株価は+12.8%上昇。PER27倍はファナック(37倍)対比で割安であり、AIロボット関連のテーマ性も評価されている。
この記事でわかること
[ビジネス] 1915年創業・「メカトロニクス」の生みの親——産業用サーボ世界首位×ロボット世界4強の垂直統合モデル
[ビジネス] なぜ安川のロボットは精度が違うのか——サーボモーター内製化が生む「心臓部の自前化」という静かな競争優位
[ビジネス] MOTOMAN 60万台の累積ノウハウ——AIの学習データとしても価値を持つ「見えない資産」
[ビジネス] 米国300億円工場・AIロボット「MOTOMAN NEXT」・人型ロボット——新中計の3本柱の全貌
[投資] 純利益▲38%の正体——前年の株式譲渡益280億円の剥落を見抜く決算リテラシー
[投資] Q4売上1,469億円(四半期最高)・営業利益率9.6%——V字回復の兆しと来期+33%増益の蓋然性
[投資] PER27倍 vs ファナック37倍——AIロボット関連で割安な理由と、Bull/Bear想定株価
ここから先は、この企業の経営思想・組織文化・競争優位の源泉から、
業績・財務の精密分析、バリュエーション、リスク評価、そして
ビジネスパーソンが自社に応用できる具体的な学びまでを詳しく解説します。
メンバーシップに加入すると、全ての決算分析レポートをお読みいただけます。
創業の原点と経営思想
安川電機の創業は1915年。筑豊炭鉱の石炭採掘に必要な電動機を国産化するため、安川敬一郎が北九州に設立した。石炭から電気へ、電気からモーターへ、モーターからロボットへ——100年以上にわたり「動かすもの」を作り続けてきた企業だ。
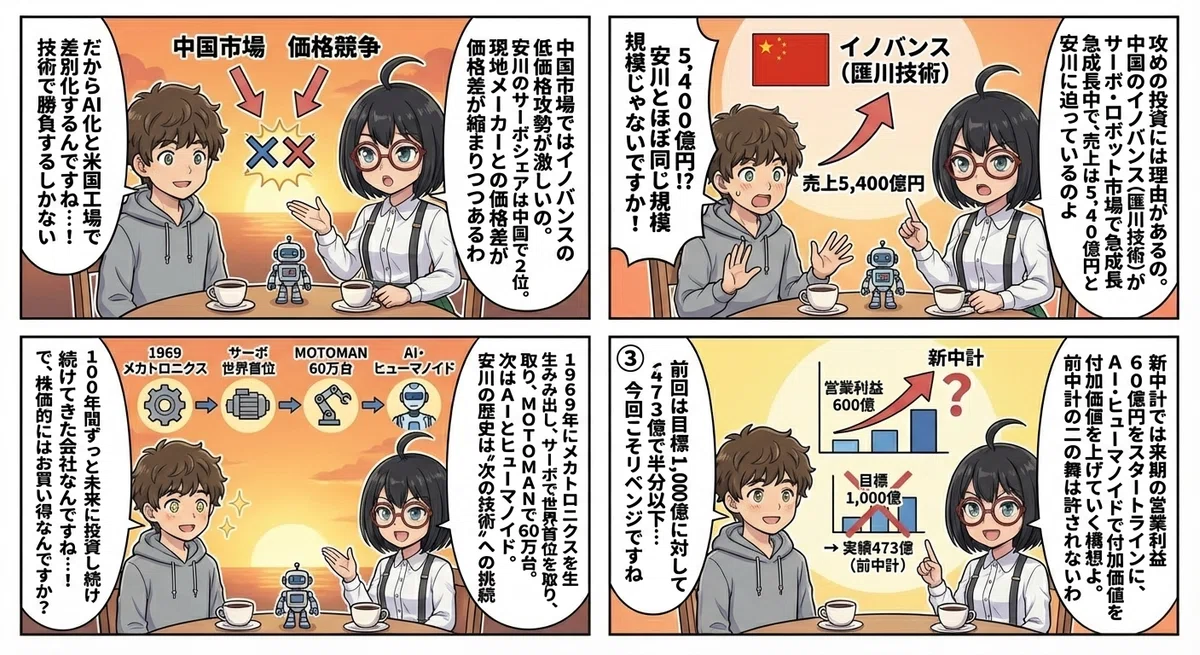
1969年、安川電機は「メカトロニクス」(メカニクス+エレクトロニクス)という造語を世界で初めて提唱した。機械と電子を融合するという発想は、その後の産業オートメーション全体の方向性を規定した。いわば安川は「FA(ファクトリーオートメーション)」という概念の産みの親の一社なのだ。
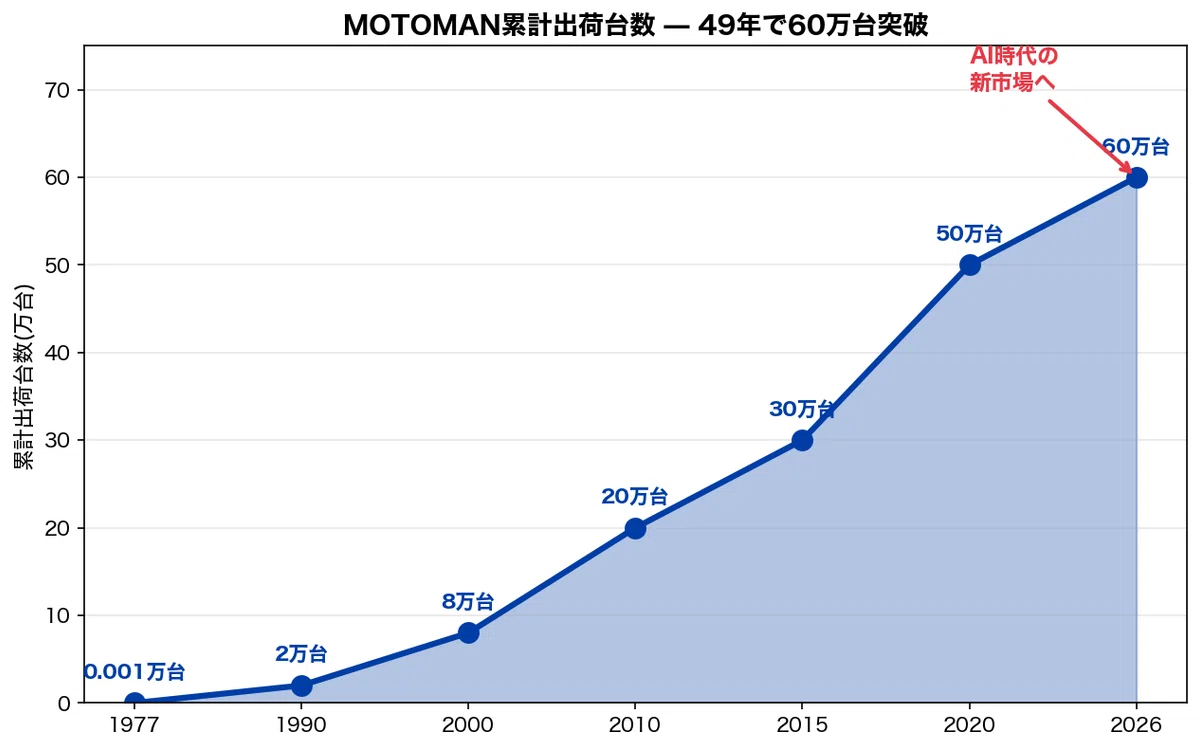
1977年には日本初の全電気式産業用ロボット「MOTOMAN」を発売。以来49年間で累計出荷台数は60万台を超え、世界の工場を動かし続けている。
現在の代表取締役社長は小川昌寛氏。「i³-Mechatronics(アイキューブ メカトロニクス)」というコンセプトを掲げ、AI・IoT・ロボティクスの融合による次世代製造業の実現を推進している。
組織文化と人の仕組み
安川電機の本社は東京ではなく北九州市にある。1915年の創業地にこだわり、R&D・生産・本社機能を北九州に集中させている。これは「ものづくりの現場に近い場所で意思決定する」という文化の表れであり、東京本社の管理型企業とは一線を画す。
技術者の比率が高く、従業員約14,000名のうちR&D人員は約2,500名。サーボモーターの制御アルゴリズム、ロボットの動作計画、AIの学習モデルなど、コア技術を内製する体制が競争力の源泉だ。
グローバルでは約30カ国に拠点を持ち、売上の約70%が海外。中国・欧州・米国にそれぞれ開発・生産・販売拠点を設けている。特に中国は1990年代から進出し、瀋陽・上海・常州に工場を持つ。海外売上比率の高さは、国内FA市場の成熟に対するヘッジであると同時に、中国市場への依存度の高さでもある。
ビジネスモデルの解剖——「サーボ×ロボット」の垂直統合
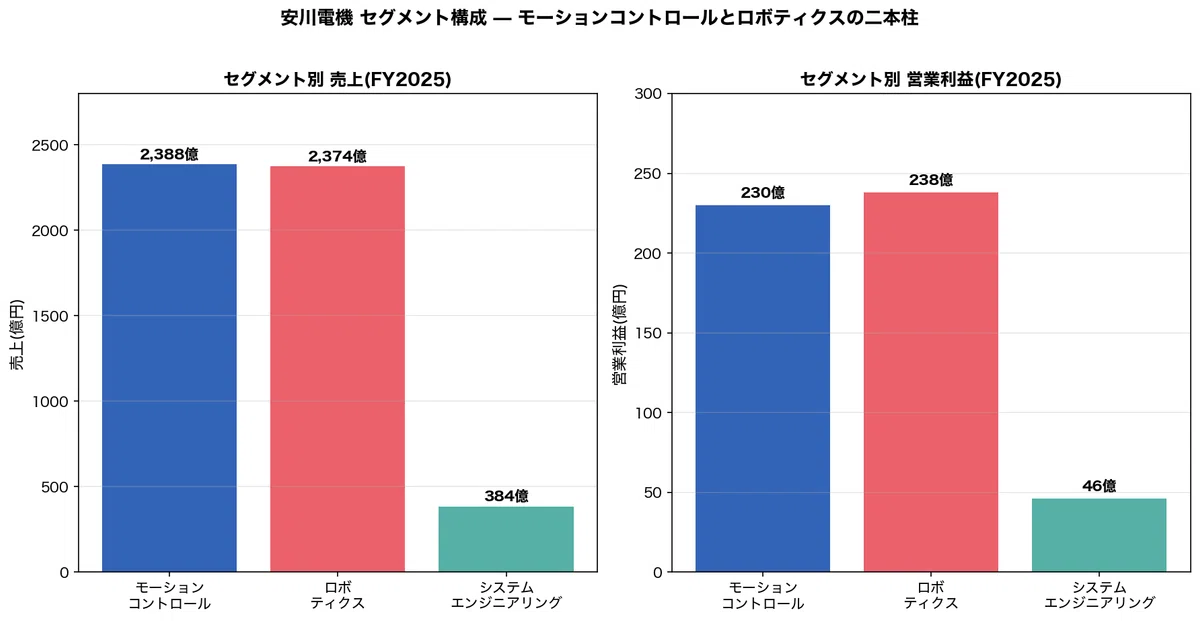
安川電機の事業は3つのセグメントで構成される。
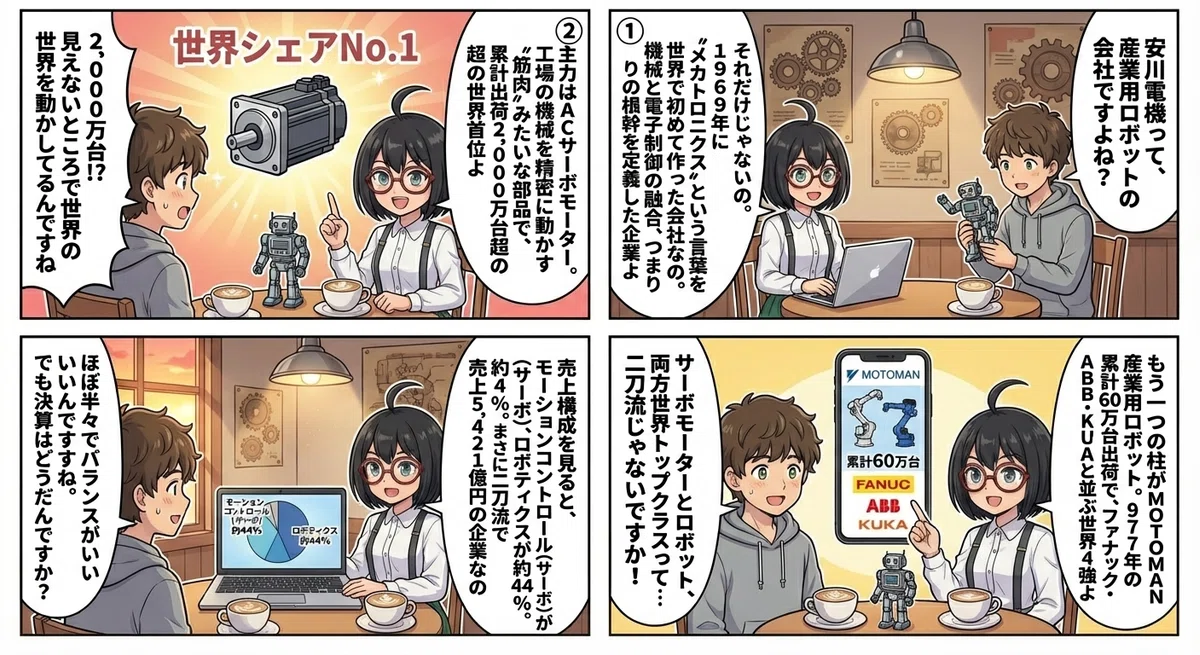
モーションコントロール事業(売上の約44%)
ACサーボモーターとインバータが主力。サーボモーターは半導体製造装置、工作機械、電子部品実装機等の「工場の筋肉」として不可欠な部品だ。世界シェア首位の地位は、高精度制御技術と累計2,000万台以上の出荷実績が裏付ける。
H1実績は売上1,128億円(▲5.5%)ながら、営業利益は120億円(+9.2%)と増益を達成。AI・半導体関連のサーボモーター需要が利益率を押し上げた。
ロボティクス事業(売上の約44%)
産業用ロボット「MOTOMAN」が主力。溶接、塗装、組立、搬送、半導体ウエハ搬送等、製造業のあらゆる工程をカバーする。ファナック、ABB、KUKAと並ぶ世界4強の一角。
H1実績は売上1,192億円(+6.4%)と回復基調。中国での自動車EV関連や電子部品向けの受注が戻り始めている。ただし大口案件の利益ミックス悪化により、営業利益は105億円(▲0.5%)とほぼ横ばい。
システムエンジニアリング事業(売上の約7%)
環境エネルギー機器(太陽光パワーコンディショナ等)や社会インフラ向けシステムを提供。規模は小さいが安定的な利益貢献。脱炭素関連で成長余地がある。
垂直統合の構造的強み
安川の最大の差別化要因は、サーボモーター(部品)とロボット(システム)の両方を自社で持つことだ。自社製サーボでロボットを駆動することで、制御精度とコスト競争力の両面で優位に立つ。ファナックはCNC(数値制御装置)×ロボット、安川はサーボ×ロボットという垂直統合構造。モーターレベルの内製化は安川だけの強みであり、「心臓部の自前化」が競争優位の本質だ。
なぜ競合にできないのか——業界環境・競合分析
産業用ロボット市場の構造
IFR(国際ロボット連盟)の調査によると、世界の産業用ロボットの年間出荷台数は約55万台(2024年)。地域別では中国が約50%を占め、日本・欧州・米国がそれぞれ約10%。中国市場は安川にとって最大の成長ドライバーであると同時に、最大のリスク源でもある。
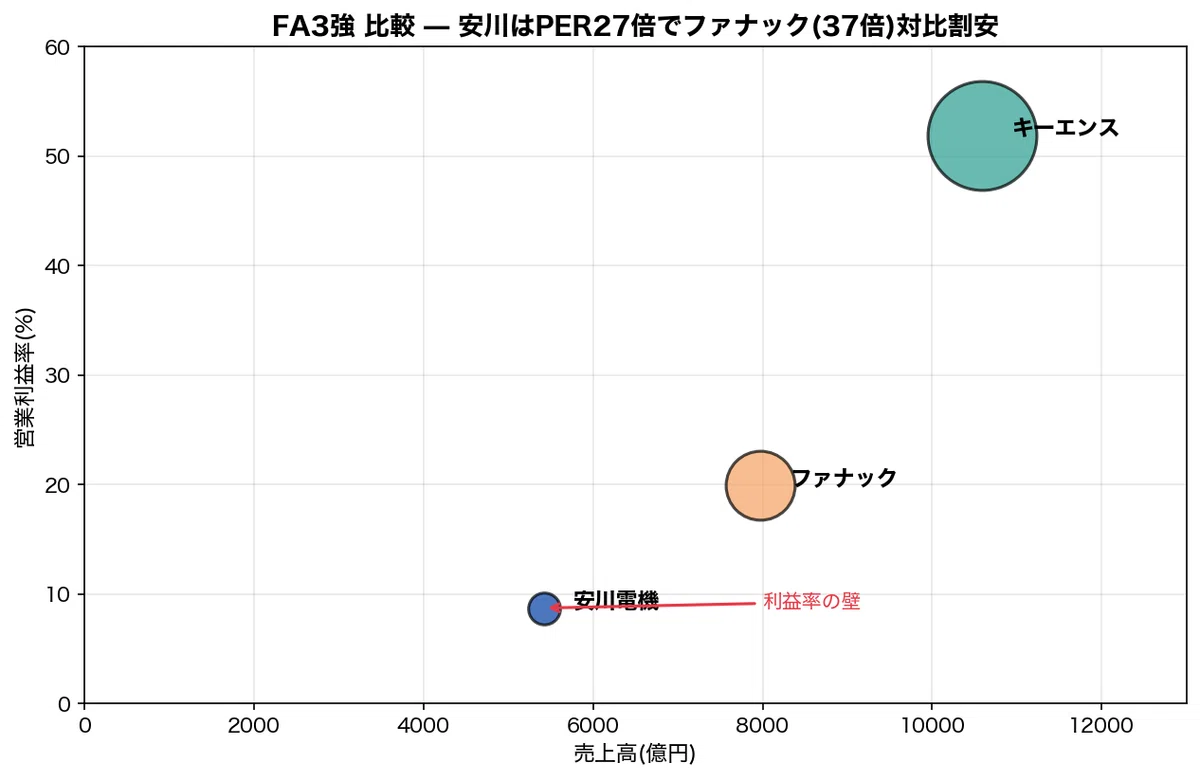
| 指標 | 安川電機(6506) | ファナック(6954) | キーエンス(6861) |
|------|---------------|---------------------------------------------|----------------------------------------------|
| 売上高(直近通期) | 5,421億円 | 7,971億円 | 1兆591億円 |
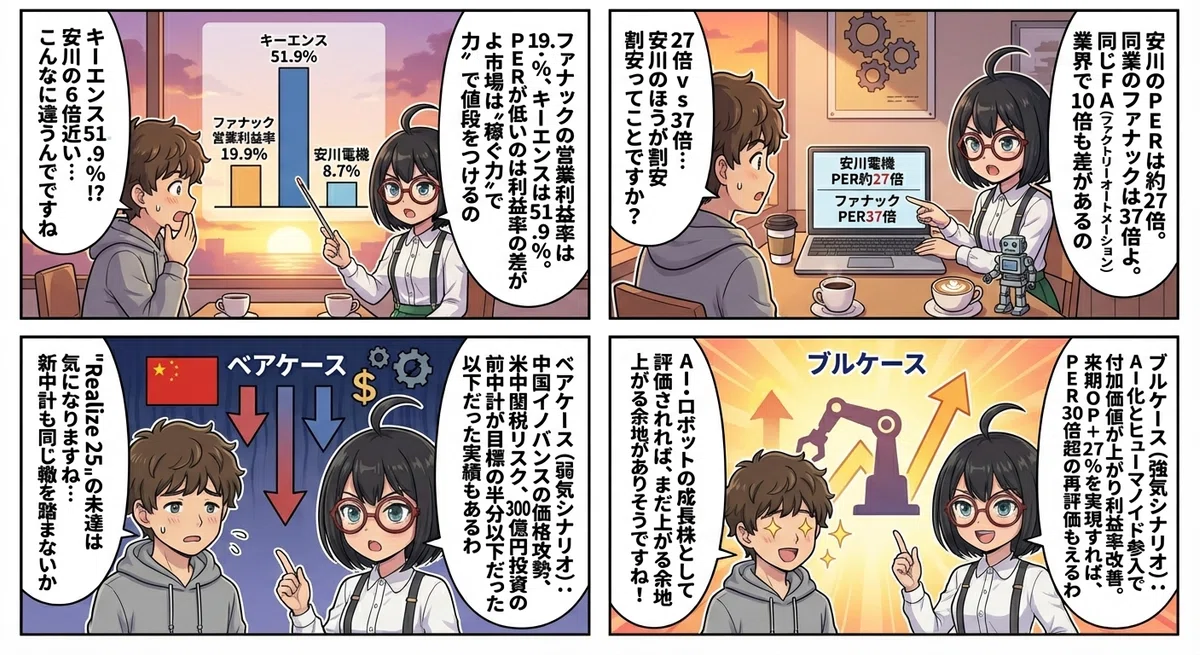
| 営業利益率 | 8.7% | 19.9% | 51.9% |
| 来期売上予想 | 5,800億(+7%) | 8,407億(+5.5%) | 非開示 |
| 来期OP予想 | 600億(+27%) | 1,729億(+9%) | 非開示 |
| PER | 27.0倍 | 36.9倍 | N/A |
| PBR | 2.63倍 | 3.25倍 | 4.54倍 |
| 時価総額 | 1.3兆円 | 6.1兆円 | 15.2兆円 |
競合にできない3つの参入障壁
1. サーボ×ロボットの垂直統合
ファナックはCNC×ロボット、キーエンスはFAセンサー特化。安川だけが「ロボットの心臓(サーボモーター)を自社で作れる」。制御精度で0.01mm単位の差が製品品質に直結する半導体・電子部品分野では、この内製化が決定的な差別化要因になる。
2. MOTOMAN 60万台のアプリケーション資産
産業用ロボットは「箱を売って終わり」ではない。溶接の角度、塗装の軌跡、組立の力加減——60万台の納入で蓄積された「動かし方」のノウハウは、AIロボットの学習データとしても価値を持つ。この「見えない資産」は新規参入者が持ち得ない参入障壁。
3. 中国市場での30年の先行者利益
1990年代から中国に進出し、瀋陽・上海・常州に工場を持つ安川は、中国の製造業インフラに深く組み込まれている。ただし、匯川技術(Inovance)が売上5,400億円規模に急成長し、安川のシェアを侵食する脅威が顕在化している。
営業利益率の課題
安川の営業利益率8.7%は、ファナック(19.9%)、キーエンス(51.9%)に大きく劣後する。ファナックのCNCは知的財産料(ライセンスフィー)を含む高マージン構造、キーエンスはファブレスモデルで高収益。安川は自前工場での「ものづくり」を重視する分、固定費負担が重い。来期の営業利益率10.3%への回復が株価評価の分岐点。
経営判断のケーススタディ
ケース1: 米国ロボット工場300億円投資の決断
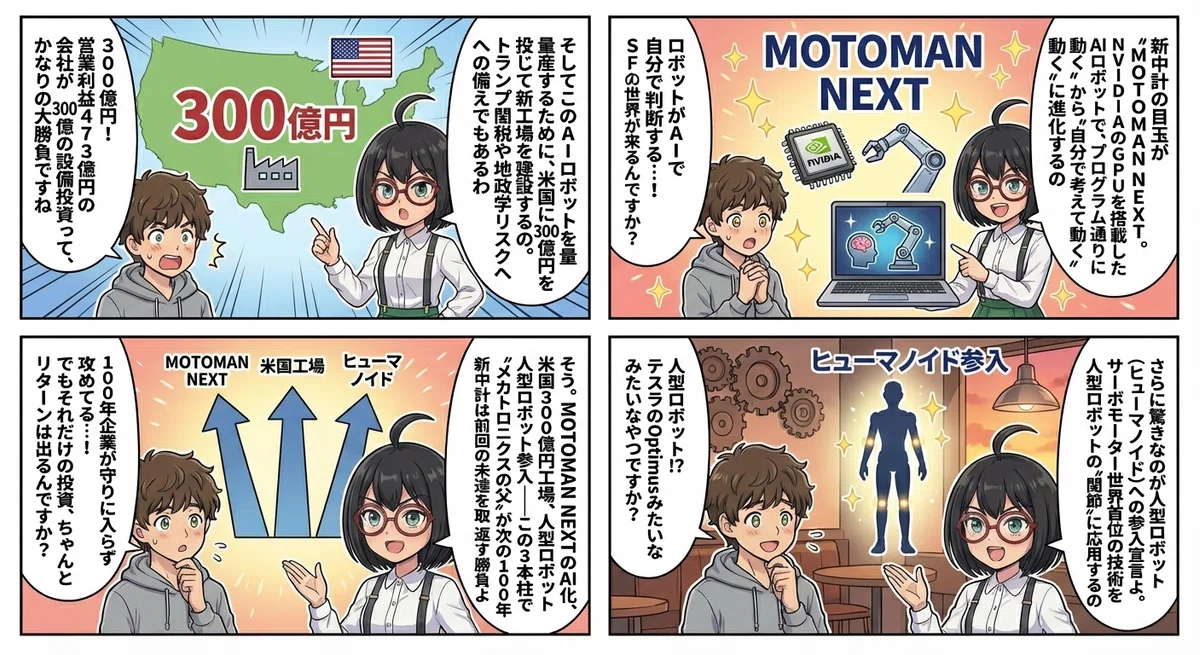
安川電機は新中計で、米国ウィスコンシン州に約300億円を投じるロボット工場の建設を発表した。米国でのロボット需要の約7割を現地で賄う計画だ。
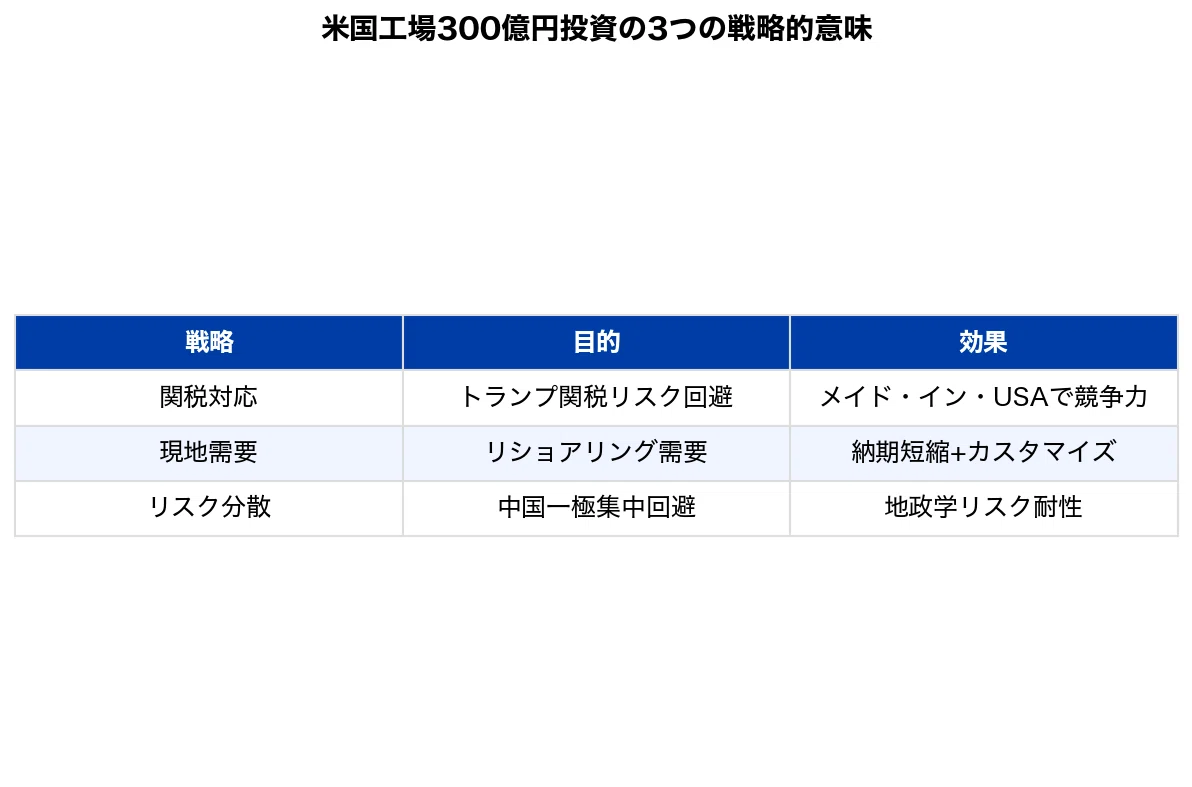
この投資には3つの戦略的意味がある。
(1) 関税リスクへの対応: トランプ政権下の対中関税強化が続く中、「メイド・イン・USA」のロボットは米国顧客にとって調達リスクが低い。日本や中国からの輸入に依存する場合、関税変動が価格競争力を毀損する。
(2) 現地需要への迅速対応: 米国製造業の国内回帰(リショアリング)が加速しており、ロボット需要は構造的に増加傾向。現地生産は納期短縮とカスタマイズ対応力の強化につながる。
(3) 中国リスクの分散: 中国工場への過度な依存を軽減し、地政学リスクへの耐性を高める。米中両方に生産拠点を持つ「二正面戦略」。
ケース2: AIロボット「MOTOMAN NEXT」——ティーチングレスの衝撃
従来の産業用ロボットは「ティーチング」と呼ばれるプログラミング作業が必要だった。熟練技術者がロボットの動作を一つずつ教示する作業で、導入コストの30-40%を占めるとも言われる。
安川が開発した「MOTOMAN NEXT」は、エヌビディアのGPUを標準搭載し、AIが自律的に動作を学習・最適化する。ティーチング不要になれば、導入障壁が劇的に下がり、これまでロボットを導入できなかった中小製造業や、物流・医療・創薬分野への展開が可能になる。
これは産業用ロボット市場のTAM(Total Addressable Market)を根本的に拡大するイノベーションであり、「次の60万台」の市場を開拓する可能性を秘める。
ケース3: 人型ロボット市場参入——東京ロボティクス買収
2025年7月の東京ロボティクス買収は、「フィジカルAI」領域への布石だ。産業用ロボットの制御技術(サーボ精度×動作計画)を人型ロボットに応用し、テスラ「Optimus」やBoston Dynamics等と異なる「産業用ロボット屋による人型ロボット」というアプローチを取る。60万台のアプリケーション資産がAIの学習データとして活きる長期戦略。
業績推移
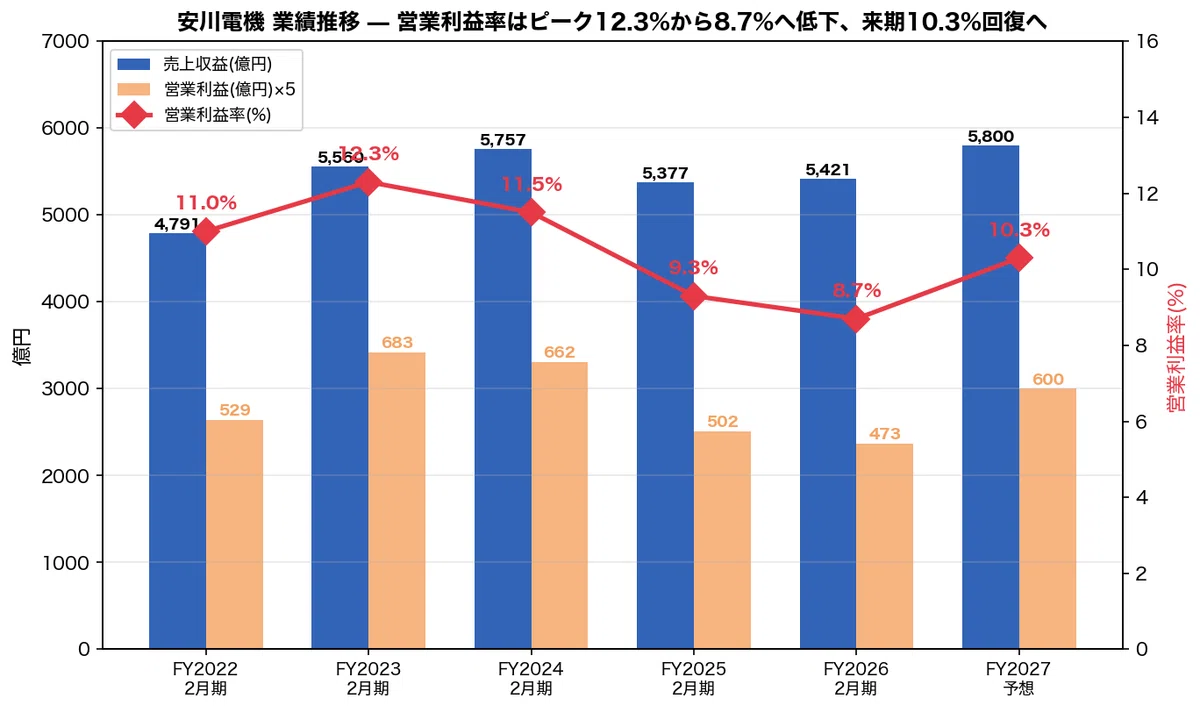
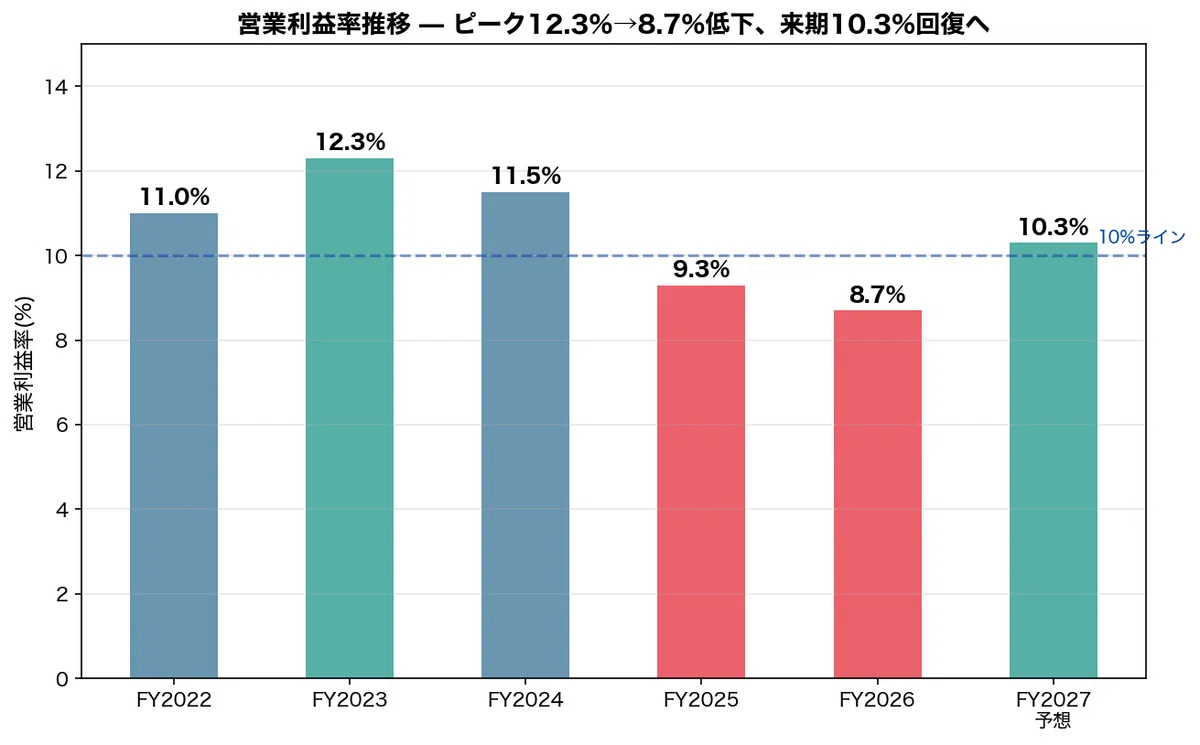
安川電機の業績は2023年2月期(売上5,560億、営業利益683億、営業利益率12.3%)をピークに、中国FA市場の減速を主因として営業利益が2年連続で減少した。2025年2月期の営業利益は502億円(▲23.5%)、2026年2月期は473億円(▲5.7%)と底打ちの兆しを見せている。
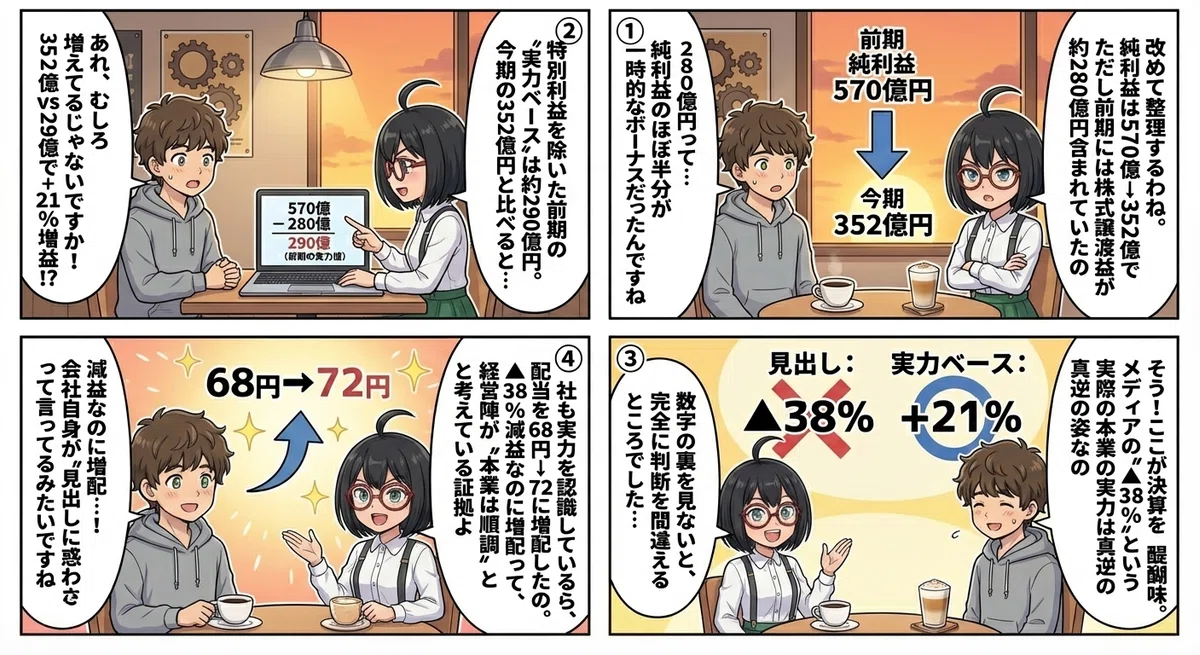
純利益は2025年2月期に570億円と一見好調だが、これは煙台東星磁性材料(中国の磁石メーカー)の株式譲渡益等約280億円の特別利益が含まれている。この一過性要因を除けば「コア純利益」は290億円程度であり、2026年2月期の352億円は実質的には+21%の増益と評価できる。
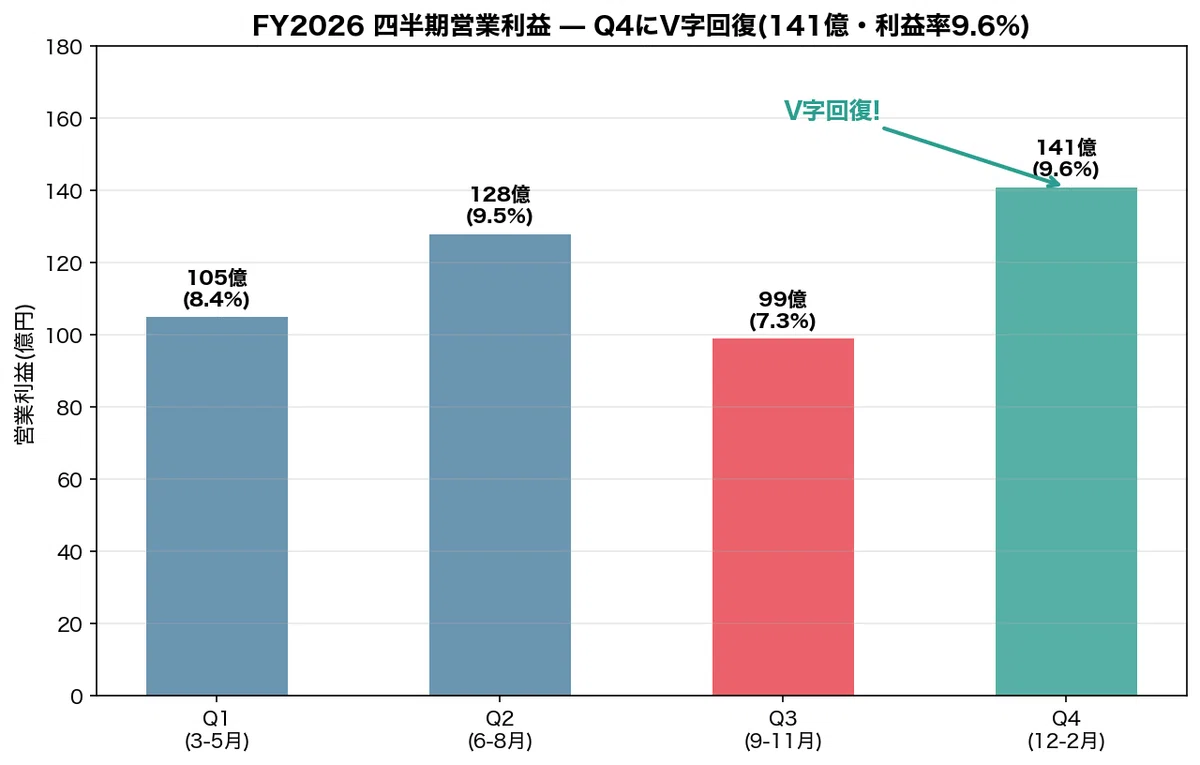
四半期ベースでは、2026年2月期Q4(12-2月)の売上1,469億円は四半期最高を記録。営業利益率もQ3の7.3%から9.6%に回復しており、受注回復の兆候が明確になった。この回復トレンドが来期+27%営業増益ガイダンスの根拠だ。
来期(2027年2月期)の予想は売上5,800億円(+7.0%)、営業利益600億円(+26.8%)、純利益470億円(+33.4%)。市場予想平均(純利益458億円)を上回る強気ガイダンスで、AI・半導体関連需要の本格化が追い風。
予想修正の推移——「下方修正→据置→上振れ着地」のV字パターン
2026年2月期の業績予想は、紆余曲折を経ている。期初(2025年4月)には売上5,480億円・営業利益560億円と楽観的な予想を出したが、Q1(2025年7月)で売上5,250億円・営業利益480億円に下方修正。中国FA市場の回復遅延が想定以上だった。
Q2(10月)では売上・営業利益は据置としつつ、純利益だけ330億円→370億円に上方修正。これは株式関連損益の見直しによるもの。Q3(1月)も据置で着地し、「これ以上の下振れはない」という底打ちシグナルを出した。
最終的な通期実績は売上5,421億円と予想を171億円上回って着地。営業利益473億円は予想の480億円をわずか7億円下回ったが、Q4の力強い回復を考慮すれば許容範囲内。この「下方修正→底打ち→上振れ着地」のV字パターンが、来期の強気ガイダンスに説得力を与えている。
配当金の推移
年間配当は2021年2月期の24円から2026年2月期の68円へ、5年間で2.8倍に増加。来期は72円(+4円増配)を予想しており、株主還元の拡大トレンドは継続。配当性向は30%前後で推移しており、利益成長に連動した増配が可能な体質。ただし、純利益が特別利益で上下に振れやすいため、安定配当を求める投資家にとっては注意が必要。
セグメント分析
モーションコントロール事業——AI半導体需要が利益を押し上げ
| 指標 | H1実績 | 前期通期 |
|------|--------|---------|
| 売上 | 1,128億円(▲5.5%) | 2,388億円(▲11.4%) |
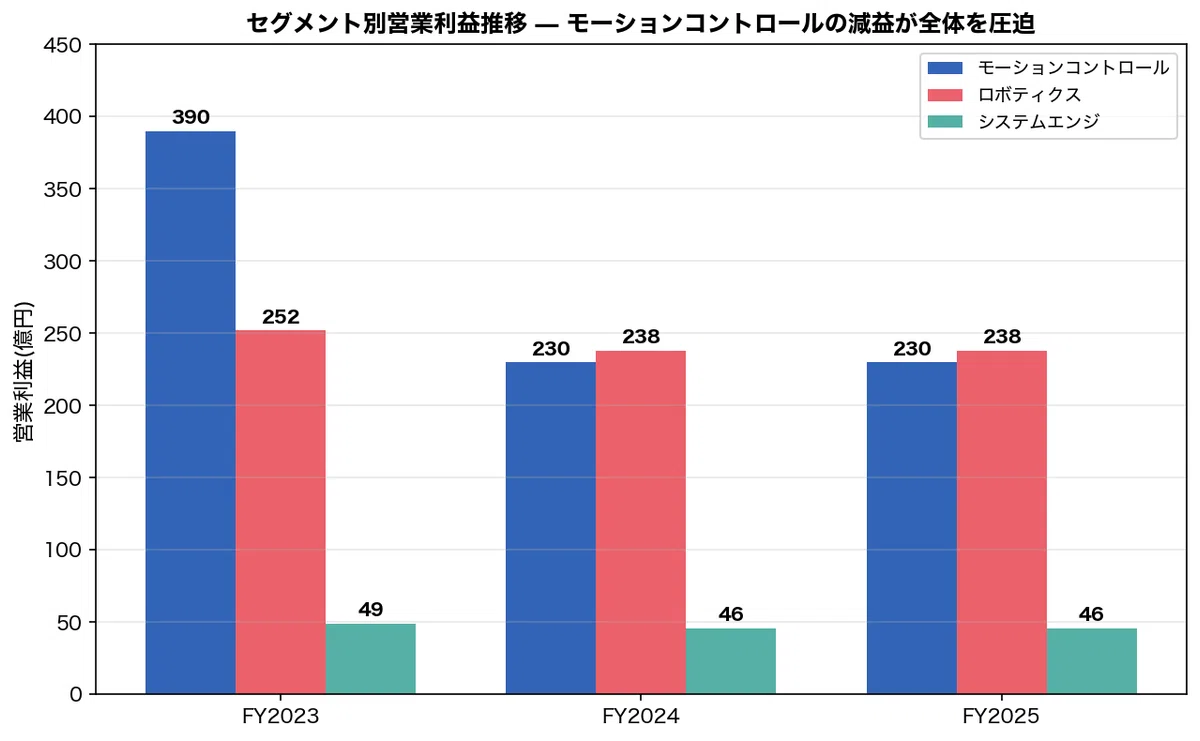
| 営業利益 | 120億円(+9.2%) | 230億円(▲41.0%) |
| 利益率 | 10.6% | 9.6% |
中国のFA設備投資回復は遅れているが、AI・半導体関連のサーボモーター需要が堅調。半導体製造装置向けの高精度サーボは単価が高く、利益率改善を牽引。H1は減収ながら+9.2%の増益という「量より質」のシフトが進行中。
ロボティクス事業——中国回復と利益ミックスの課題
| 指標 | H1実績 | 前期通期 |
|------|--------|---------|
| 売上 | 1,192億円(+6.4%) | 2,374億円(+1.2%) |
| 営業利益 | 105億円(▲0.5%) | 238億円(▲5.6%) |
| 利益率 | 8.8% | 10.0% |
売上は回復基調だが、大口案件の利益ミックス悪化(低マージン案件の増加)により利益は微減。来期は米国工場の稼働準備とAIロボット投入が焦点。Q4に受注が加速しており、2027年2月期の改善が見込まれる。
システムエンジニアリング事業——安定貢献の脇役
売上約384億円(▲16.8%)、営業利益46億円(▲5.2%)。太陽光パワーコンディショナと産業インフラ向けが主力。規模は小さいが安定的な利益貢献。脱炭素トレンドの中で再生可能エネルギー関連機器の需要拡大が期待されるが、全社業績を動かすスケールにはまだ至っていない。
地域別の売上構成
安川電機の地域別売上は、日本約30%、中国約25%、その他アジア約15%、欧州約15%、米国約15%という構成。海外売上比率は約70%に達する。特に中国はサーボモーターの最大市場であり、半導体・電子部品・自動車EV向けの需要が集中している。一方で中国ローカルメーカーの台頭により、価格競争が激化。安川は「高精度・高信頼性」の差別化軸を維持しつつ、米国・インド等への分散を進めている。
収益性・財務分析
PLハイライト——特別利益の剥落を見抜く
安川電機の決算を読む際の最大のポイントは、2025年2月期の特別利益280億円の影響を除いて評価することだ。
営業利益率は2023年2月期の12.3%をピークに8.7%まで低下。主因は(1)中国FA市場の減速、(2)ロボット事業の利益ミックス悪化、(3)米国投資の先行費用。来期10.3%への回復はAI関連需要の増加がカギ。
BS・CF——実質無借金の健全経営
安川電機は実質無借金経営に近い健全なバランスシートを持つ。自己資本比率は約55%で安定。設備投資は年400-500億円規模で、米国工場建設(300億円を3年分割)が今後の主要投資案件。フリーキャッシュフローは安定的にプラスで、配当と成長投資を十分にカバーしている。
資本配分——配当性向30%+α
配当は年間68円→72円へ増配(+4円)。配当性向は30%+αが基本方針で、成長投資(米国工場・AIロボット・M&A)を優先しつつ株主還元も着実に拡大。自社株買いも機動的に実施している。
戦略の評価——新中計の射程距離
前中計「Realize 25」の振り返り
前中計「Realize 25」(2023-2025年度)は売上6,500億円・営業利益1,000億円の野心的な目標を掲げたが未達で終了。実績は売上5,421億円(達成率83%)、営業利益473億円(達成率47%)。中国FA市場の想定以上の減速が主因だが、営業利益1,000億円は目標として高すぎた側面もある。
新中計の3本柱
| 戦略 | 投資規模 | 期待効果 | リスク |
|------|---------|---------|--------|
| 米国ロボット工場 | 300億円 | 米国需要の7割を現地生産、関税対応 | 建設遅延、損益分岐点到達に時間 |
| AIロボット「MOTOMAN NEXT」 | R&D費増 | ティーチングレスでTAM拡大 | 商用化スケジュール不確実 |
| 人型ロボット参入 | 東京ロボティクス買収 | フィジカルAI領域の先行者利益 | 市場形成に時間、技術リスク |
新中計は前中計の失敗を踏まえ、目標水準については慎重になりつつも、成長の方向性としてはAIという新たな追い風を取り込んでいる。前中計策定時(2023年)にはなかった「AI需要」という変数が、今回の成長シナリオの信頼性を高めている。
リスク評価
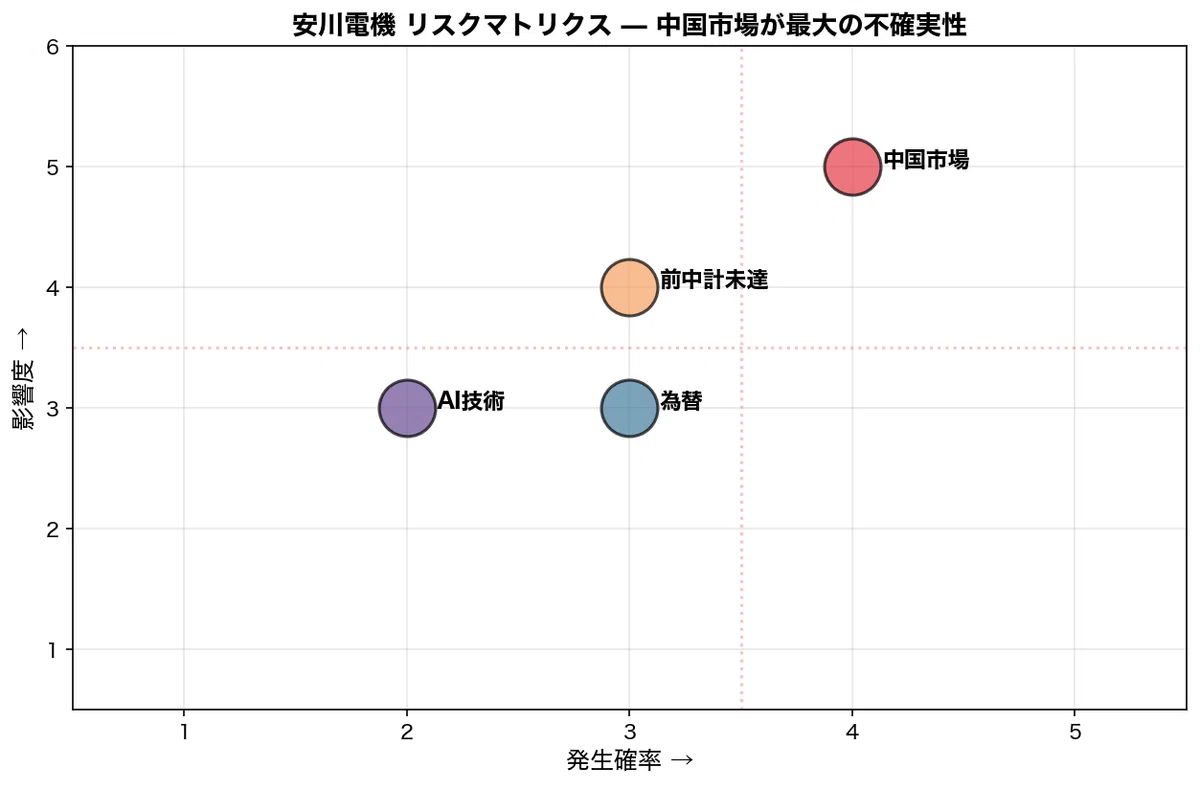
中国市場リスク【高】
売上の約40%をアジア(中国中心)が占める。製造業PMI50割れが続く中、設備投資回復が遅れている。さらに匯川技術等の中国ローカルメーカーが売上5,400億円規模に急成長し、安川のシェアを侵食する構造的リスク。米中対立の激化は事業展開自体を困難にする可能性もある。
前中計未達リスク【中】
「Realize 25」の営業利益1,000億円は達成率47%で終了。新中計も外部環境に左右される変数が多く、目標設定の妥当性が問われる。来期600億円が達成できるかが最初のリトマス試験。
為替リスク【中】
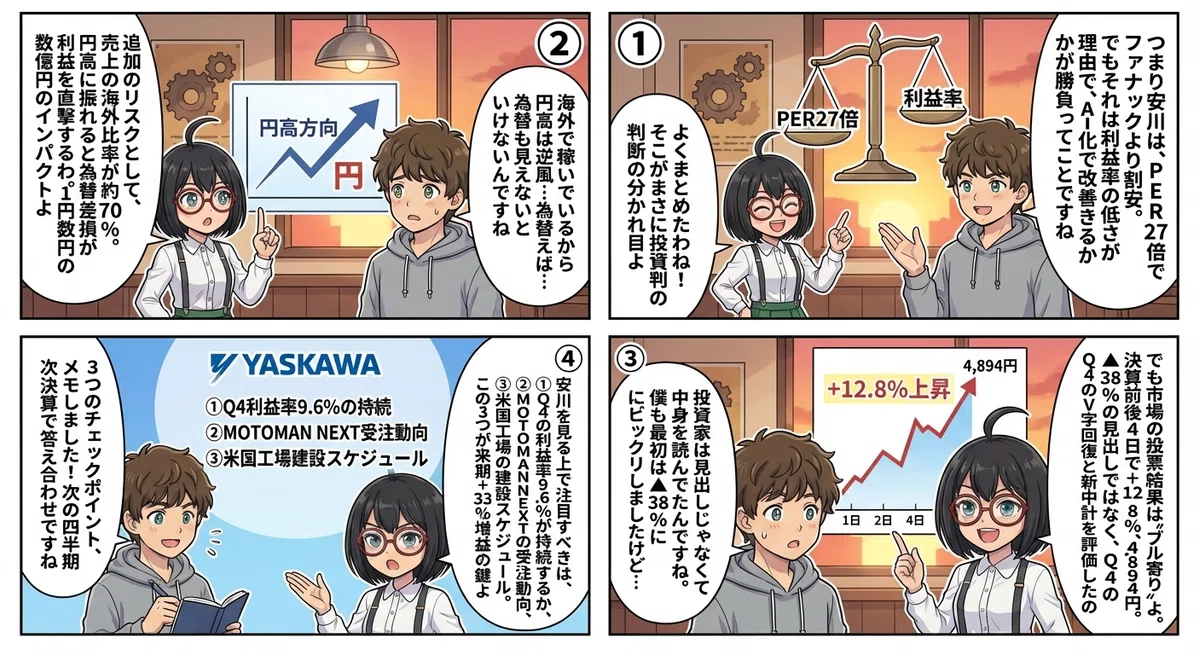
海外売上比率約70%で、円高は減収要因。ただし米国工場建設によりドル建てコストが増加し、ナチュラルヘッジが進む方向。
AIロボット技術リスク【低〜中】
MOTOMAN NEXTの商用化タイムラインが遅延するリスク。AIロボット市場はファナック、ABB等も活発であり、技術的先行者利益を維持できるかが課題。
バリュエーション・投資判断フレームワーク
現在のバリュエーション
| 指標 | 数値 |
|------|------|
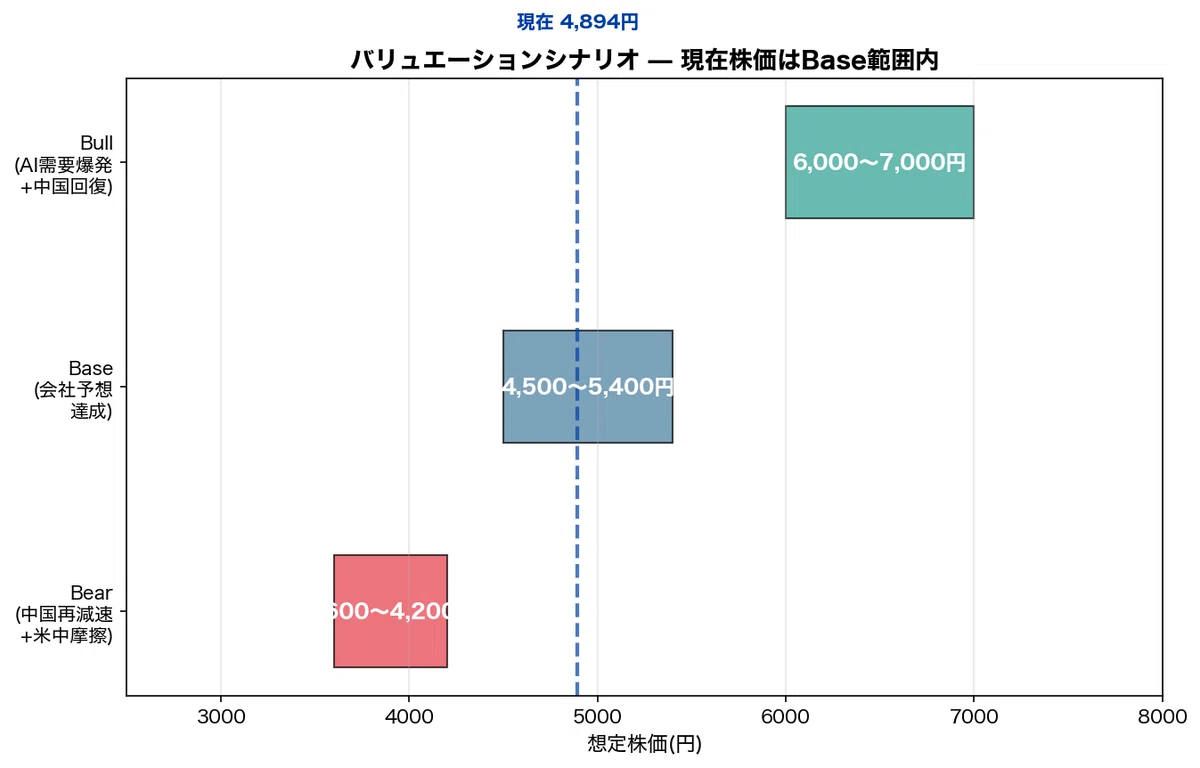
| 株価 | 4,894円(2026年4月10日終値) |
| PER(来期予想) | 27.0倍(EPS181.2円ベース) |
| PBR | 2.63倍 |
| 時価総額 | 約1.3兆円 |
| 配当利回り | 1.47%(来期72円ベース) |
Bull / Base / Bear シナリオ
| シナリオ | 前提 | 来期営業利益 | 想定PER | 想定株価 |
|----------|------|------------|---------|---------|
| Bull | AI需要爆発+中国回復+米国工場寄与 | 700億円+ | 30-35倍 | 6,000-7,000円 |
| Base | 会社予想通り | 600億円 | 25-30倍 | 4,500-5,400円 |
| Bear | 中国再減速+米中摩擦+AI遅延 | 480億円 | 20-23倍 | 3,600-4,200円 |
モニタリング指標(テーゼが変わる分岐点)
中国製造業PMI: 50超回復が持続 → Bull条件
半導体装置受注額: AI関連サーボ需要のバロメーター
四半期営業利益率: 10%超への回復定着 → 来期ガイダンスの信頼性
米国工場の進捗: 建設スケジュールと損益分岐点
株価反応の分析
4月7日〜10日の4営業日で株価は+12.8%上昇。4/10当日は決算発表前から期待買いが先行し+4.71%、出来高も約592万株と直近最大。PER27倍はファナック(37倍)対比で割安であり、AIロボット関連のテーマ性も加味すると見直し余地がある。
安川電機から学べること
1. 「特別利益の剥落」を見抜く決算リテラシー
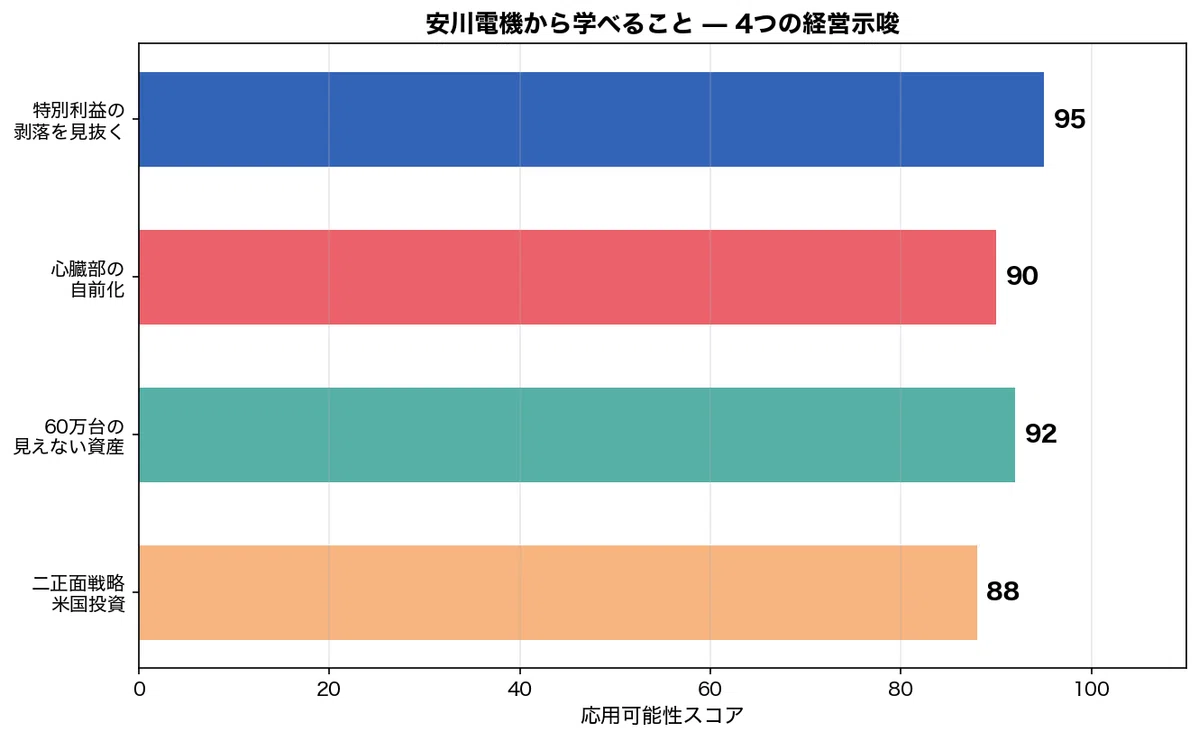
純利益▲38%は、前年の株式譲渡益約280億円が消えた結果に過ぎない。営業利益は▲5.7%に過ぎず、Q4は四半期最高を記録。見出しの数字だけで判断せず、営業利益・経常利益・特別損益を分離して評価する基本動作の重要性を教えてくれる事例だ。自社の決算を読む際も、一過性要因を除いた「コア利益」で企業を評価する視点が不可欠。
2. 「心臓部の自前化」が生む静かな競争優位
サーボモーターの内製化は地味だが、ロボットの制御精度とコスト競争力に直結する。派手なブランド戦略やM&Aだけが差別化ではない。基幹部品の内製化が、サプライチェーンリスクの低減と製品品質の向上を同時に実現する。自社の事業で「外注しているが本来は内製すべきコア部品」がないか、棚卸しする価値がある。
3. 60万台の「見えない資産」がAI時代に化ける
累計60万台のロボット導入で蓄積されたアプリケーションデータは、AIの学習データとして新たな価値を生む。過去の事業蓄積がAI時代の競争優位に化ける可能性を示す事例。自社が持つ「使われていないデータ資産」がないか見直すべき。
4. 「二正面戦略」としての米国投資
300億円の米国工場投資は、関税対応×現地需要×チャイナリスク分散の三重の意味を持つ。「どこで作るか」は21世紀のグローバル製造業における最重要の経営判断であり、安川の判断は参考事例として価値が高い。
経営者コメント
「第4四半期は受注が回復基調となり、売上収益・営業利益ともに当期の四半期ベースで最高水準を記録しました。来期はAI関連需要の本格化と新中期経営計画の始動により、成長軌道への復帰を見込んでいます」
--- 安川電機 2026年4月10日 決算発表
「米国新工場の建設を通じ、地政学リスクへの耐性を高めるとともに、AIロボット『MOTOMAN NEXT』の投入で次世代のファクトリーオートメーションを牽引してまいります」
--- 安川電機 新中期経営計画
参考リンク