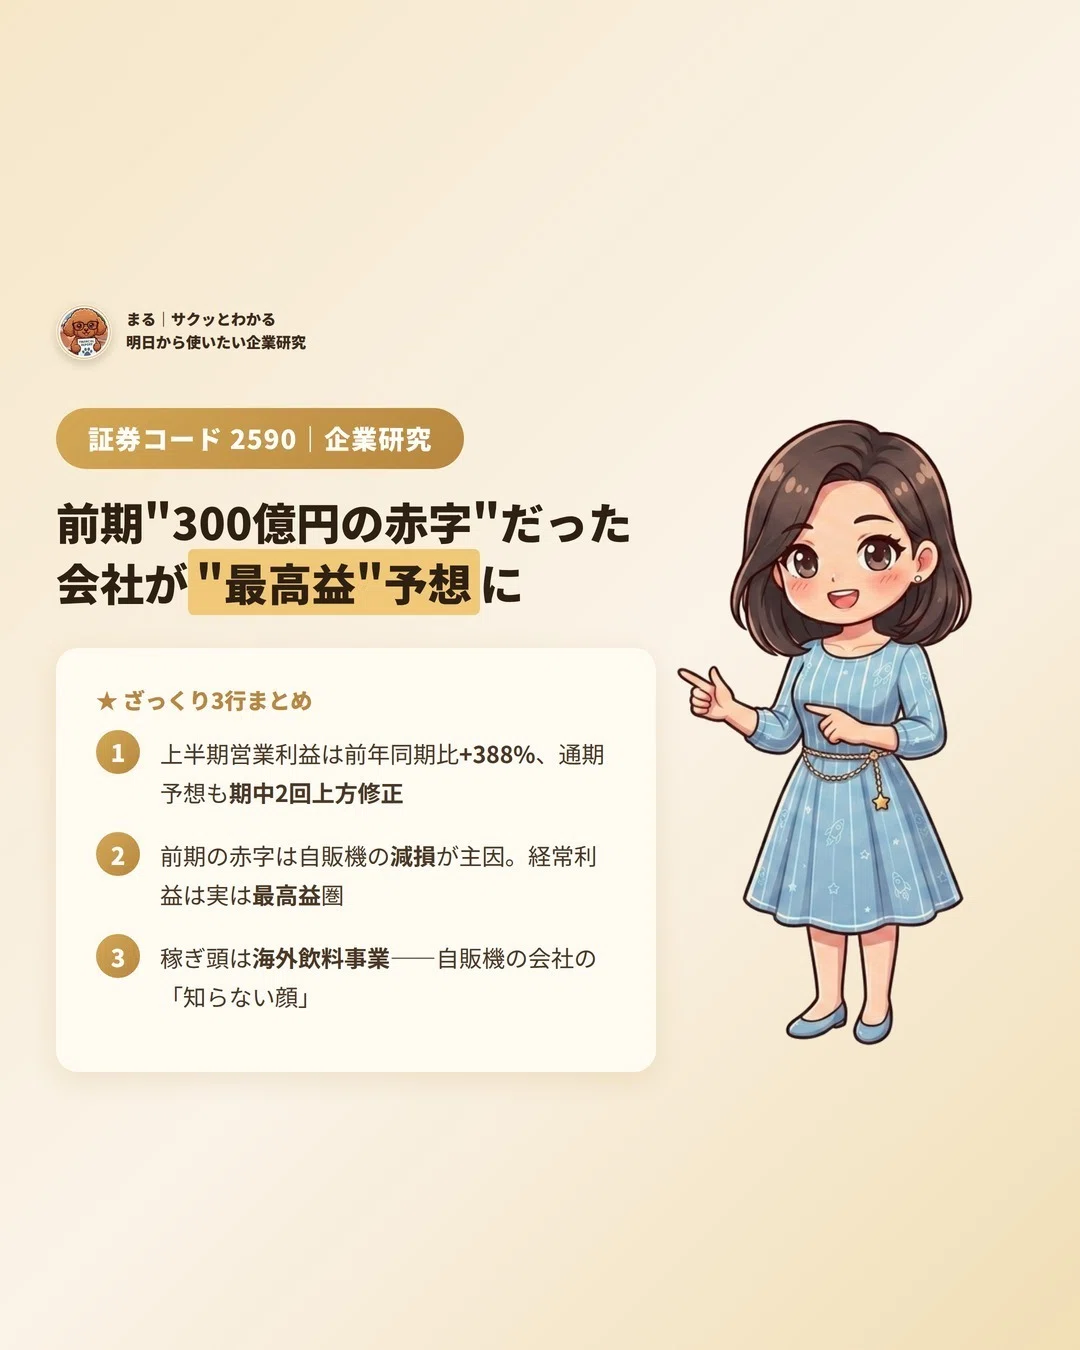
前期"300億円の赤字"だった会社が"最高益"予想に(ダイドーグループHD)

こんにちは、まるです。
気になる企業の決算やニュースを「サクッと」読み解いて発信しています。
今回取り上げるのは、ダイドーグループホールディングス(証券コード:2590)です。「ダイドーの自販機」でおなじみの会社ですが、実は前期は300億円を超える最終赤字を計上していました。それが今期は一転、通期の利益予想を期中に2回も上方修正するほどの好調ぶりを見せています。この落差の理由を、一緒に見ていきましょう。
1章:会社概要
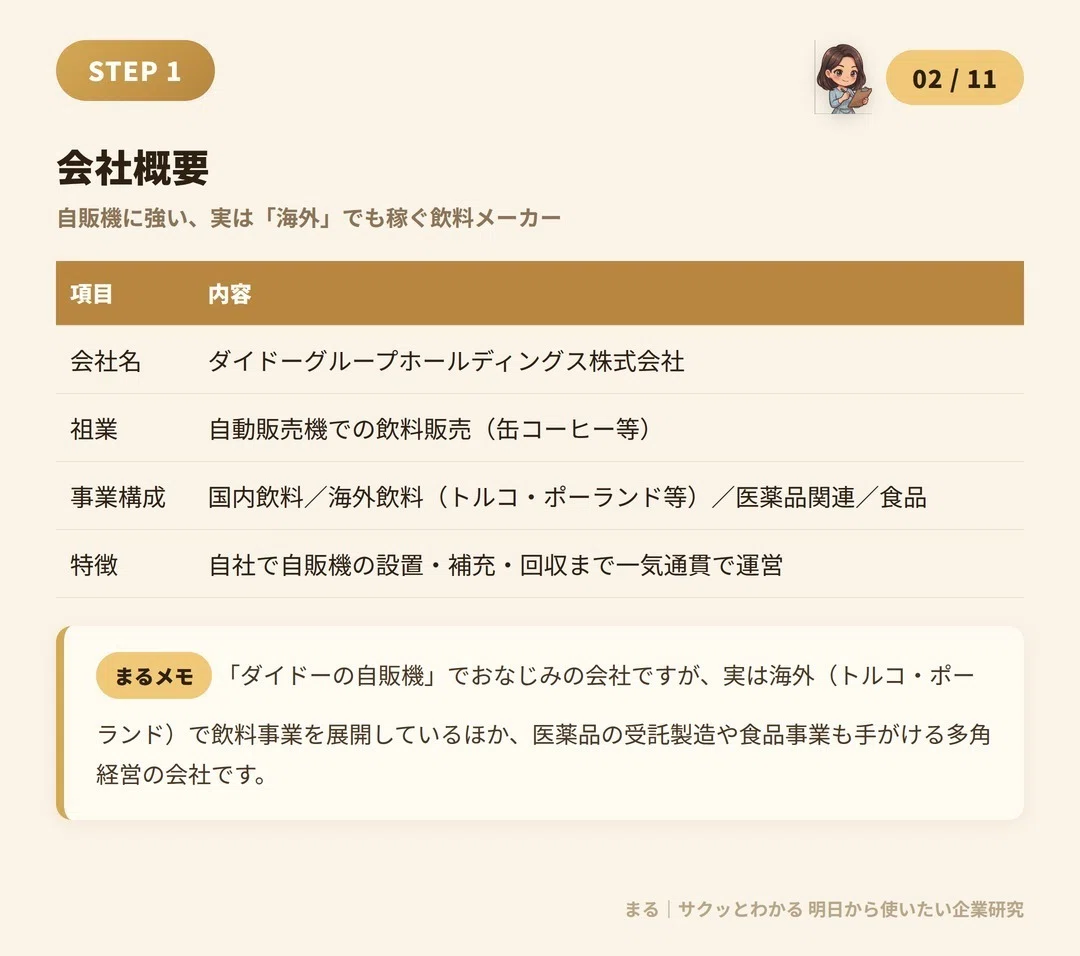
ダイドーグループホールディングスは、街の自動販売機での飲料販売を祖業とする会社です。缶コーヒーなどでおなじみの「ダイドー」ブランドを展開していますが、実は事業はそれだけにとどまりません。
事業は大きく4つに分かれています。日本国内の自販機を中心とした「国内飲料事業」、トルコやポーランドなど海外で飲料を展開する「海外飲料事業」、医薬品パウチなどの受託製造を行う「医薬品関連事業」、そして「食品事業」です。
自社で自販機の設置・補充・回収まで一気通貫で運営している点が、他の飲料メーカーとは一線を画す特徴です。
2章:儲けの仕組み
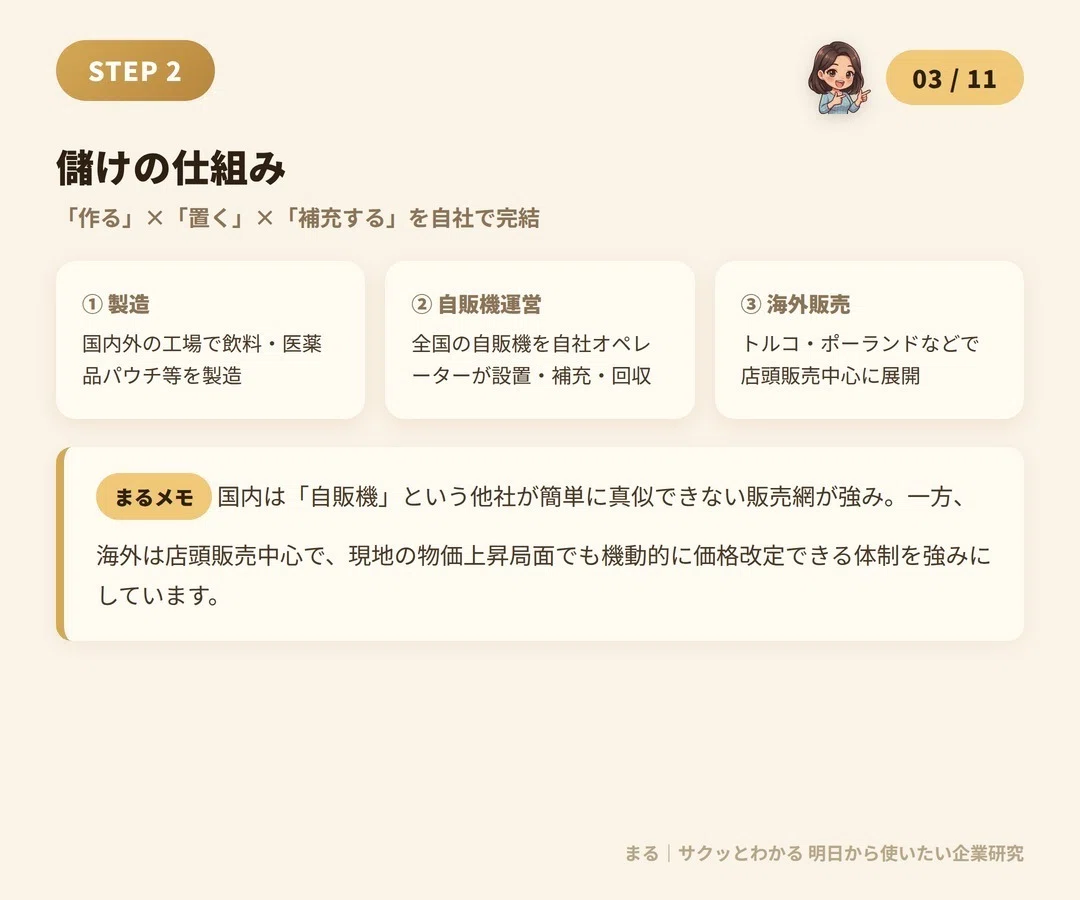
ダイドーグループのビジネスモデルは、大きく3つの要素で成り立っています。
まず「製造」。国内外の工場で飲料や医薬品パウチなどを製造します。次に「自販機運営」。全国に展開する自動販売機を、自社のオペレーターが設置し、商品を補充し、売上を回収するところまで自社で完結させています。この「自販機を自分たちで運営する」という点が、他社が簡単には真似できない参入障壁になっています。そして「海外販売」。トルコやポーランドでは、日本の自販機モデルとは異なり、店頭販売を中心に事業を展開しています。
国内は自販機という独自の販売網、海外は店頭販売という異なる売り方を組み合わせているのが特徴で、特に海外事業では現地の物価上昇局面でも機動的に価格を改定できる体制を強みにしています。
3章:数字で見る成長ストーリー
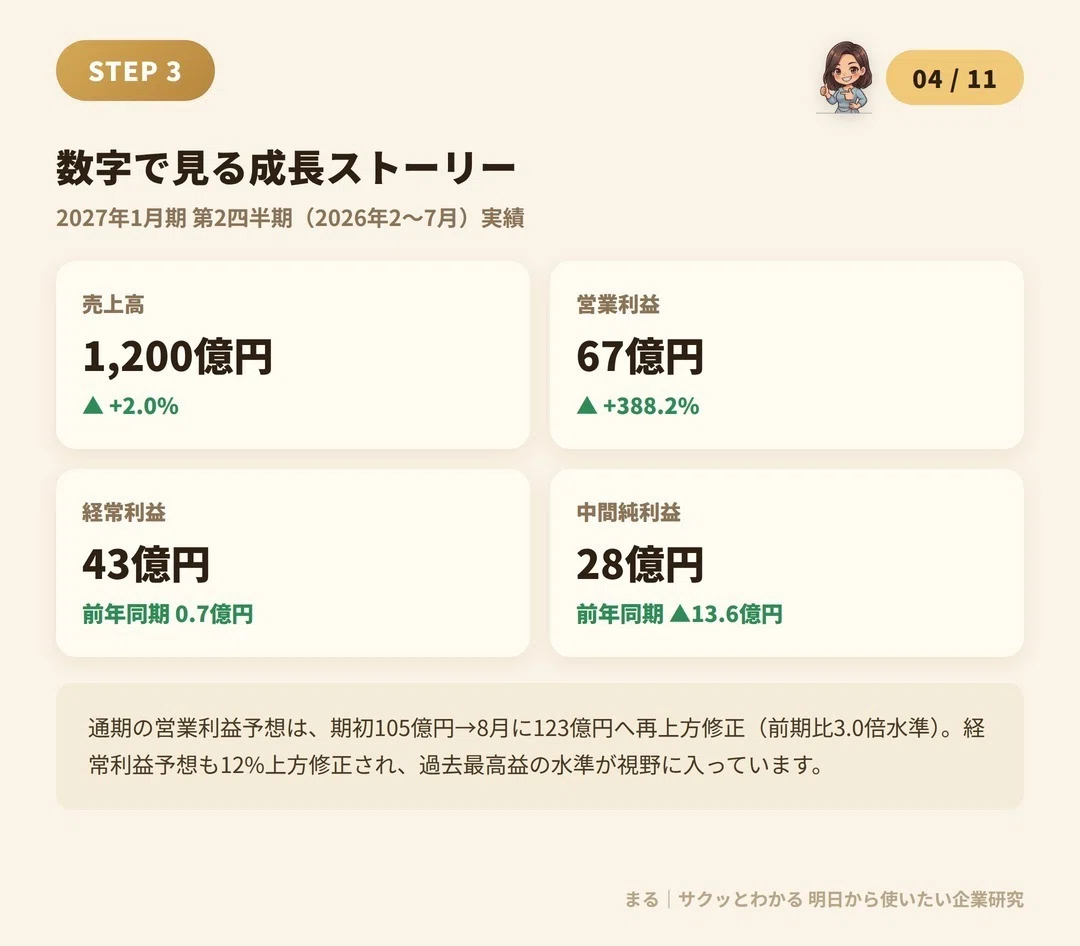
今回の決算のポイントを数字で見ていきます。
2027年1月期第2四半期(2026年2〜7月)の連結業績は、売上高1,200億円(前年同期比+2.0%)、営業利益67億円(同+388.2%)、経常利益43億円(前年同期は0.7億円)、中間純利益28億円(前年同期は13.6億円の赤字)でした。前年同期は赤字だったところから、しっかり黒字に転換しています。
さらに注目したいのが、通期の業績予想の推移です。期初(2026年3月)に営業利益105億円という計画を出していましたが、8月27日の決算発表にあわせて123億円へと再び上方修正しました。これは前期実績(41.6億円)の3.0倍にあたる水準です。経常利益の予想も12%上方修正され、過去最高益の水準が視野に入っています。
なぜここまで業績が上振れているのか。背景には2つの要因があります。
一つは海外、特にトルコ飲料事業の好調です。ハイパーインフレという厳しい環境の中でも、戦略的な価格設定と機動的な販促活動によって、3期連続で過去最高益を更新しています。
もう一つは、国内飲料事業の構造改革です。前期に不採算な自動販売機に対して約298億円の減損損失を計上しましたが、これにより今期は減価償却費が減少し、収益性が想定以上のペースで改善しています。この減損こそが、前期の最終赤字(300億円超)の主因でした。つまり、前期の赤字は「一時的な会計処理」の影響が大きく、今期はその反動と構造改革の効果が重なって、利益が大きく伸びている構図です。
4章:今やっていること
ダイドーグループが今力を入れている取り組みを2つ紹介します。
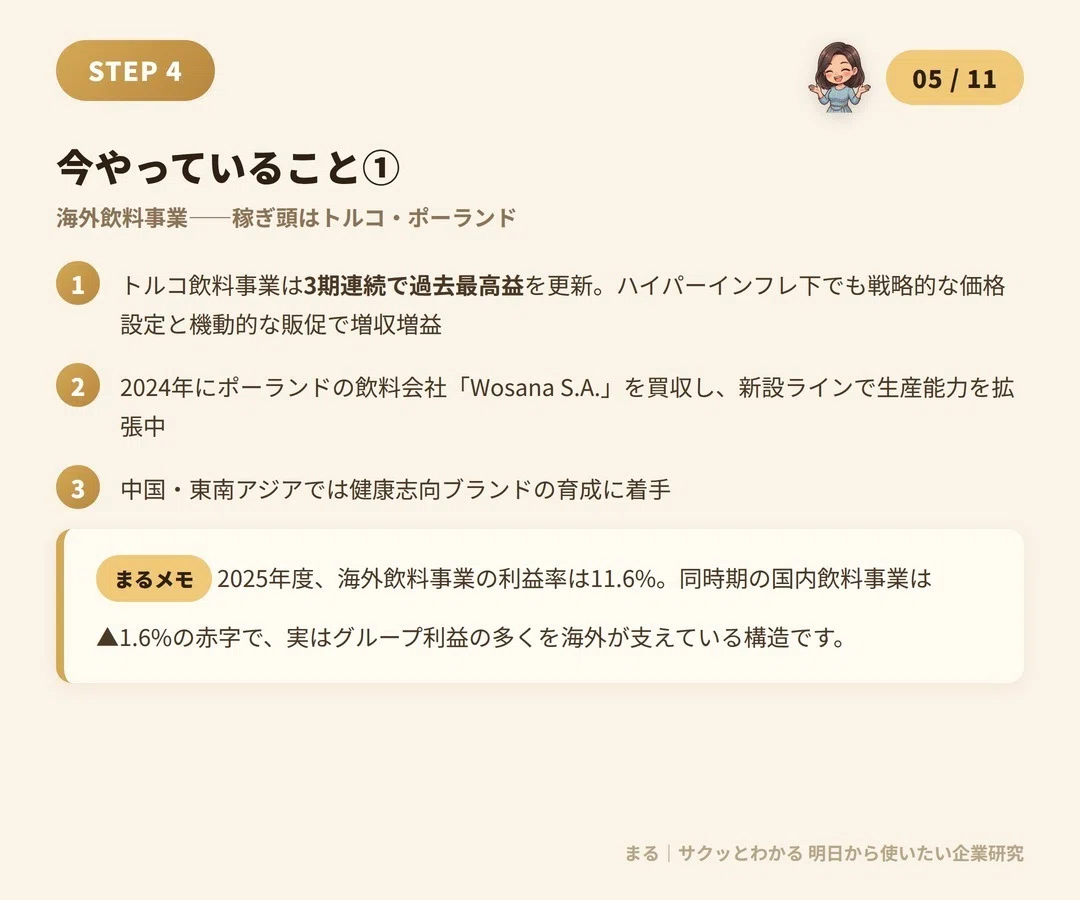
一つ目は、海外飲料事業のさらなる拡大です。稼ぎ頭であるトルコ飲料事業に加えて、2024年にはポーランドの飲料会社「Wosana S.A.」を買収し、新設した製造ラインで生産能力を拡張しています。さらに中国・東南アジア地域では、健康志向ブランドの育成にも着手しています。2025年度の実績を見ると、海外飲料事業の利益率は11.6%に達している一方、同じ時期の国内飲料事業は▲1.6%の赤字。実はグループ利益の多くを、海外事業が支えている構造になっています。
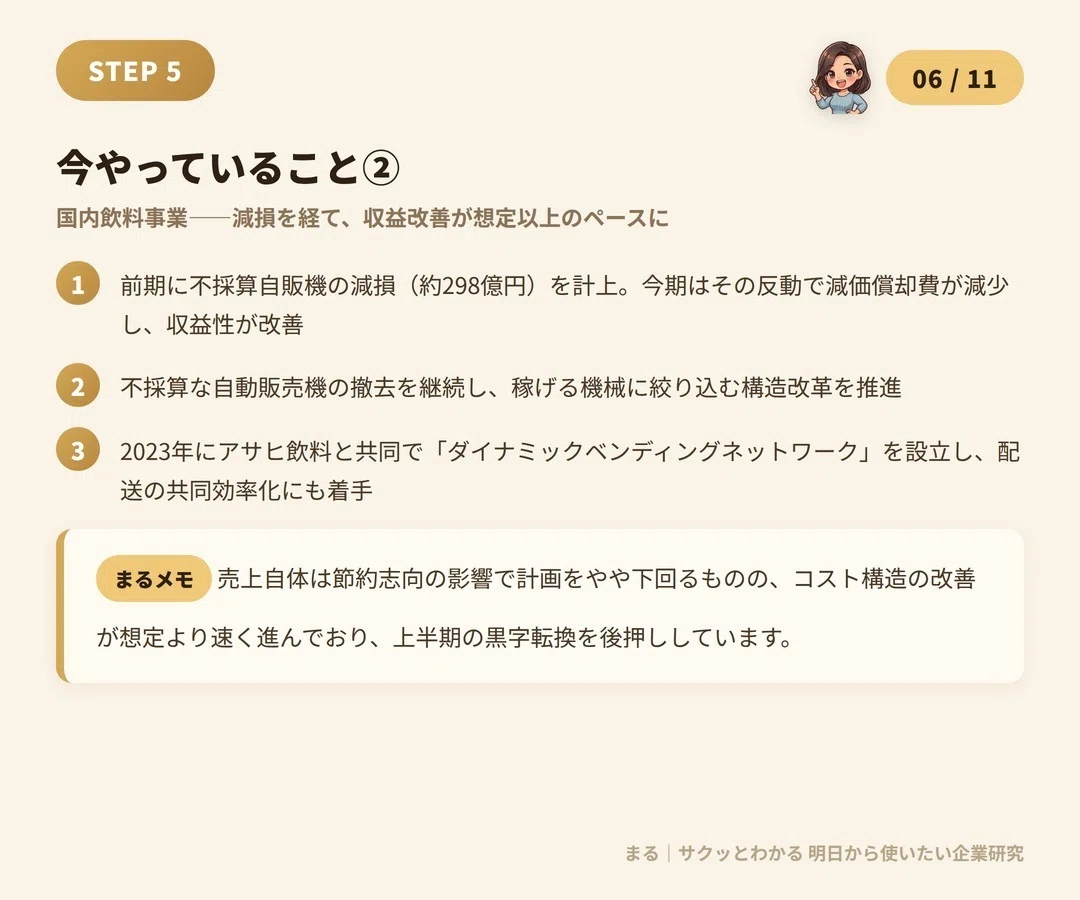
二つ目は、国内飲料事業の構造改革です。不採算な自動販売機の撤去を継続し、「稼げる機械」に絞り込む取り組みを進めています。また2023年には、アサヒ飲料と共同で「ダイナミックベンディングネットワーク」を設立し、配送の共同効率化にも着手しました。売上高そのものは消費者の節約志向の影響で計画をやや下回っていますが、コスト構造の改善が想定より速く進んでおり、今回の上半期の黒字転換を後押ししています。
5章:他社にはない強み
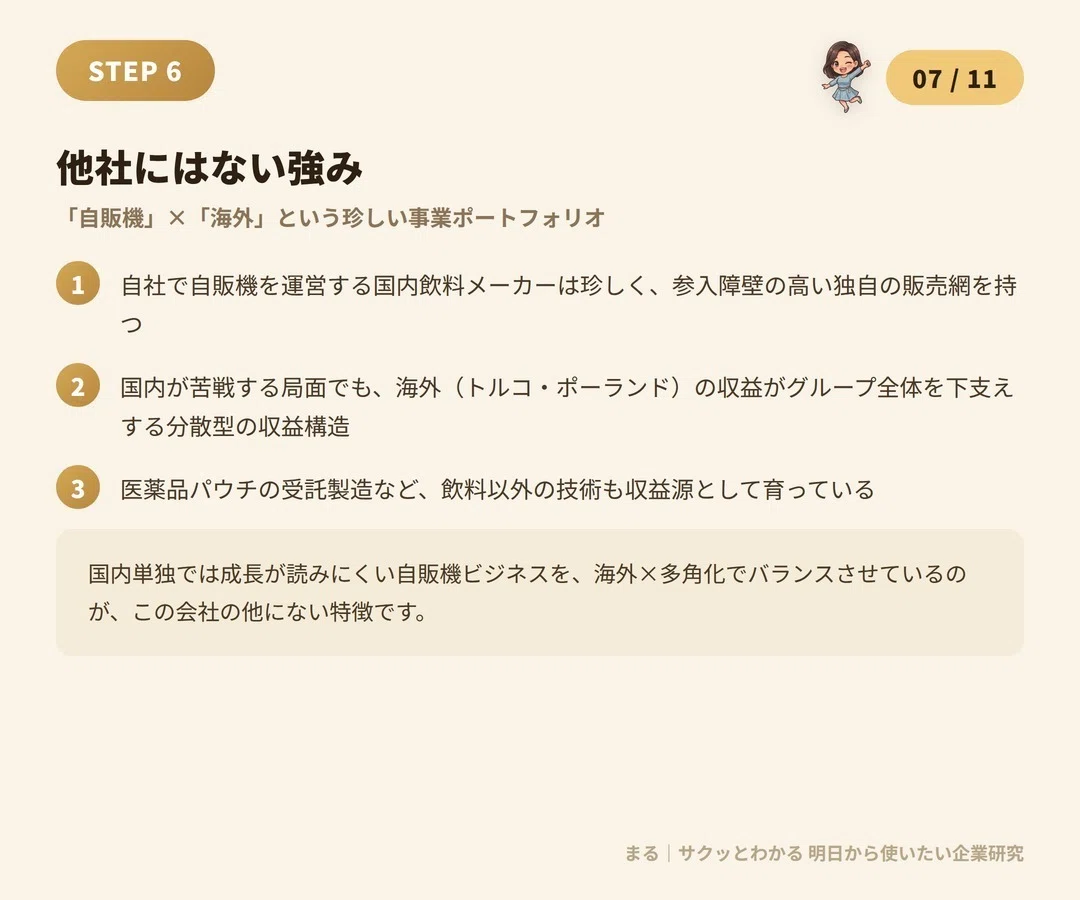
ダイドーグループの強みは、「自販機」と「海外」という、他の飲料メーカーにはあまり見られない組み合わせの事業ポートフォリオにあります。
自社で自動販売機を運営する国内飲料メーカーは珍しく、設置・補充・回収までを自前で行う体制は、簡単には真似できない参入障壁になっています。加えて、国内が苦戦する局面でも、トルコやポーランドといった海外事業の収益がグループ全体を下支えする、分散型の収益構造を持っています。
さらに、医薬品パウチの受託製造など、飲料以外の技術も収益源として育ってきています。国内単独では成長が読みにくい自販機ビジネスを、海外展開と事業の多角化でバランスさせているのが、この会社ならではの特徴と言えそうです。
6章:経営上の宿題/まるの視点
経営上の宿題
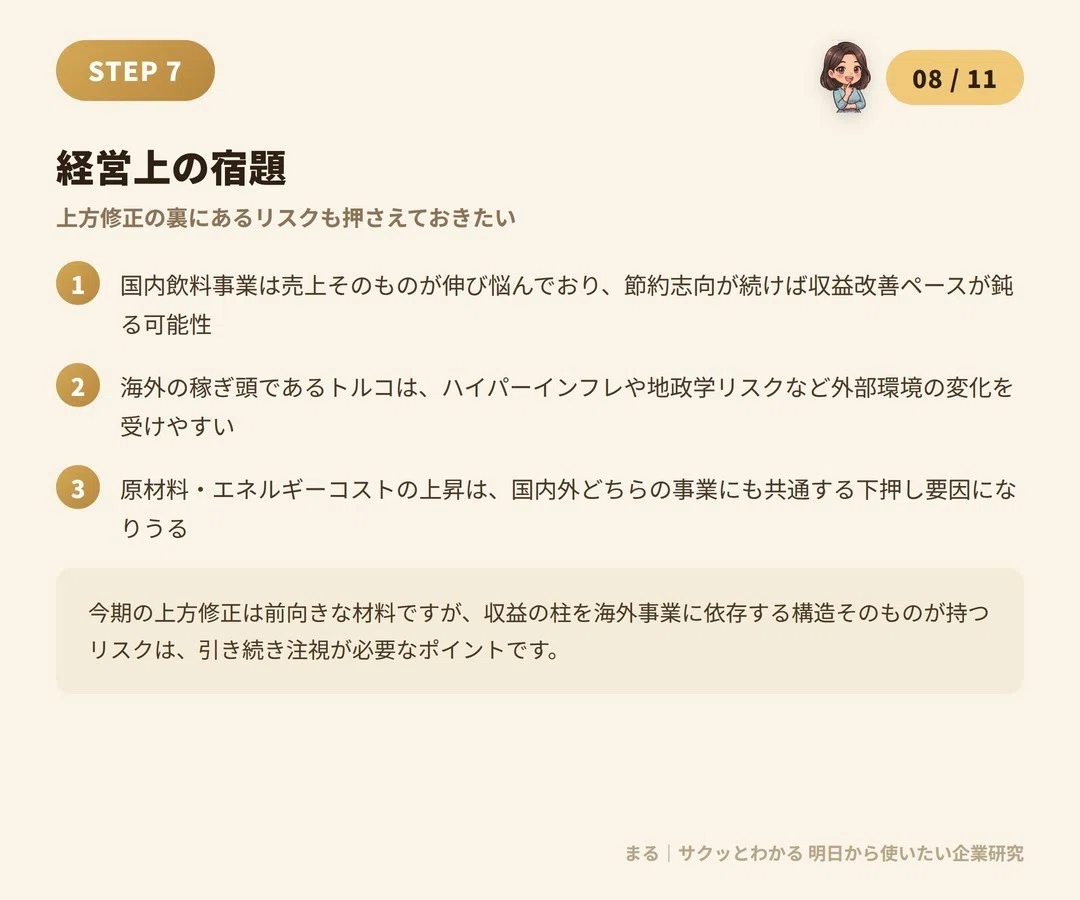
一方で、気になるポイントもいくつかあります。
まず、国内飲料事業の売上そのものが伸び悩んでいる点です。節約志向が続けば、収益改善のペースが鈍る可能性があります。
次に、海外の稼ぎ頭であるトルコ事業が抱えるリスクです。ハイパーインフレや地政学リスクなど、外部環境の変化を受けやすい地域であることには留意が必要です。
そして、原材料やエネルギーコストの上昇です。これは国内外どちらの事業にも共通する下押し要因になり得ます。
今期の上方修正は前向きな材料ですが、収益の柱を海外事業に依存する構造そのものが持つリスクは、引き続き注視が必要なポイントです。
まるの視点
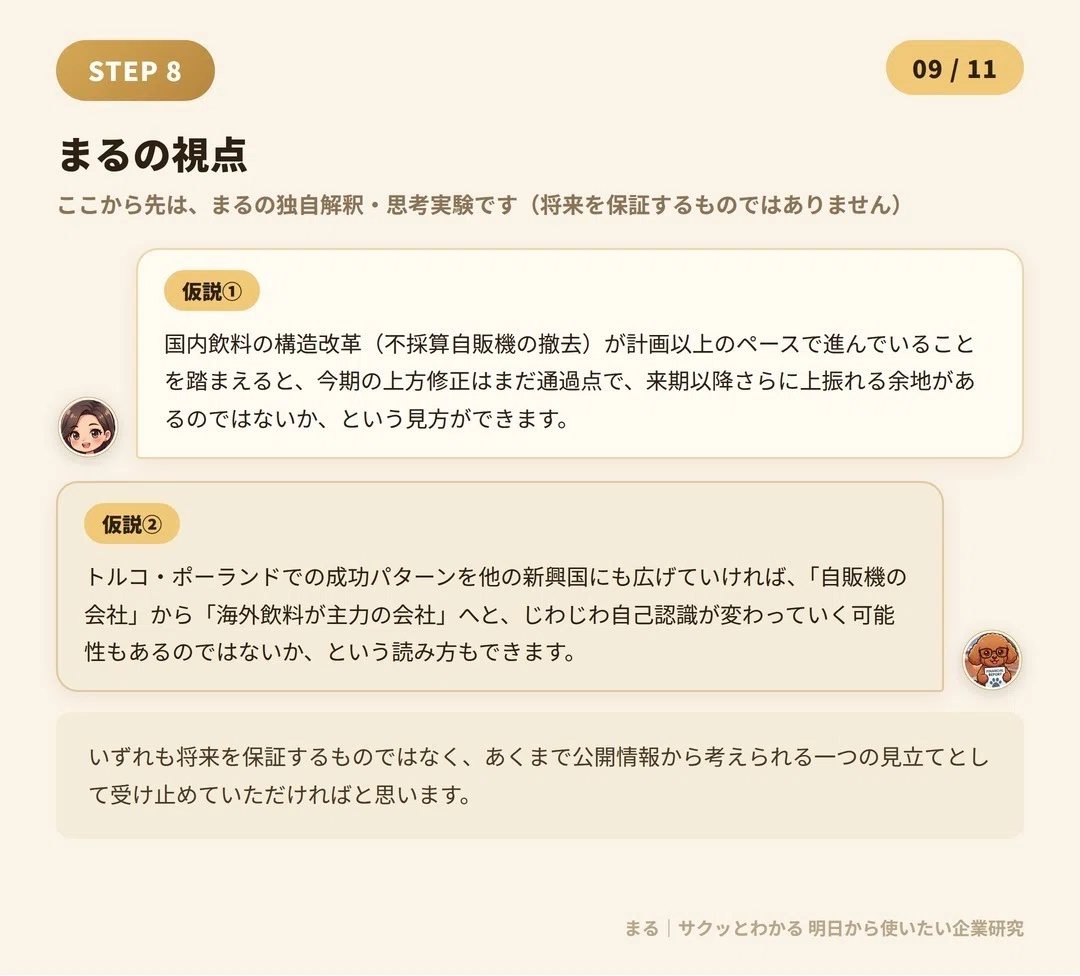
ここから先は、まるの独自解釈・思考実験です(将来を保証するものではありません)。
一つ目の仮説として、国内飲料の構造改革(不採算自販機の撤去)が計画以上のペースで進んでいることを踏まえると、今期の上方修正はまだ通過点で、来期以降さらに上振れる余地があるのではないか、という見方ができます。
二つ目の仮説として、トルコ・ポーランドでの成功パターンを他の新興国にも広げていければ、「自販機の会社」から「海外飲料が主力の会社」へと、じわじわ自己認識が変わっていく可能性もあるのではないか、という読み方もできそうです。
いずれも将来を保証するものではなく、あくまで公開情報から考えられる一つの見立てとして受け止めていただければと思います。
7章:この会社で働くとしたら/ESで使えそうな視点
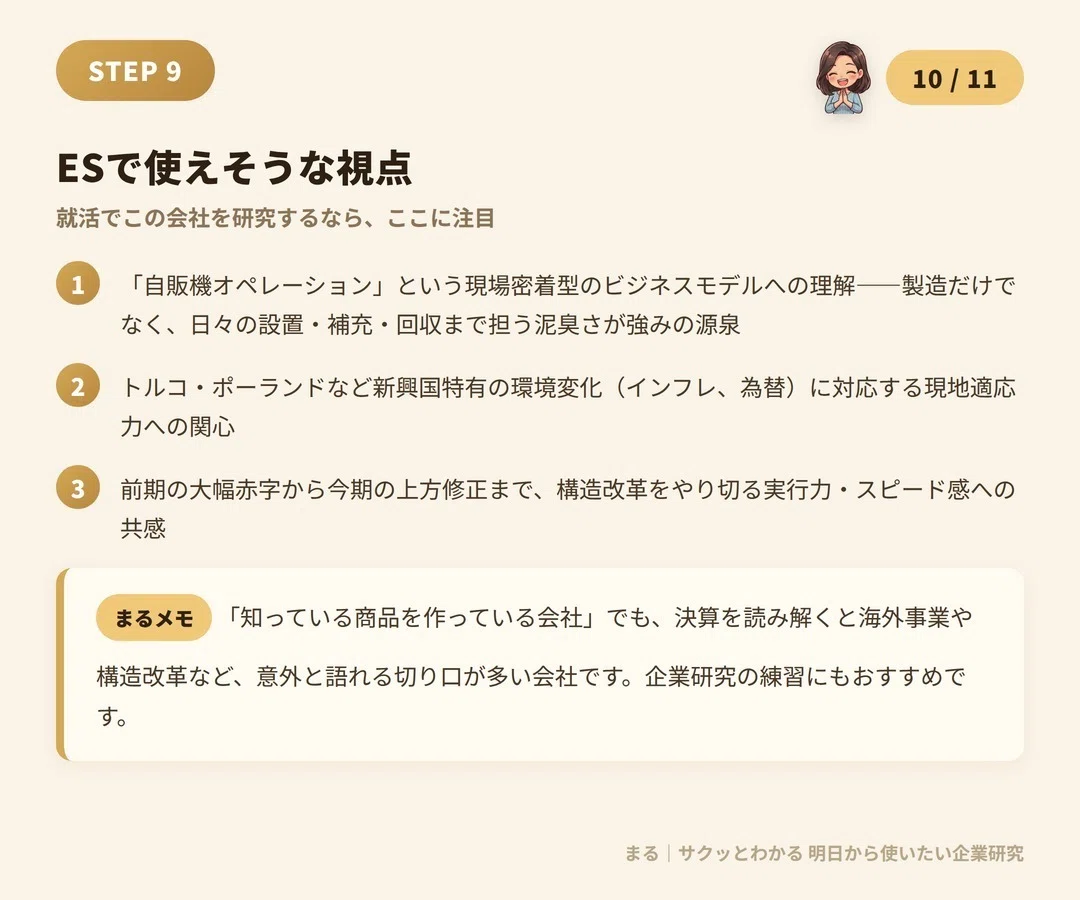
最後に、就活でこの会社を研究する方向けに、ES(エントリーシート)で使えそうな視点を3つ紹介します。
1つ目は、「自販機オペレーション」という現場密着型のビジネスモデルへの理解です。製造だけでなく、日々の設置・補充・回収まで自社で担う泥臭さこそが、この会社の強みの源泉になっています。
2つ目は、トルコ・ポーランドなど新興国特有の環境変化(インフレ、為替)に対応する現地適応力への関心です。海外事業の面白さを語るうえで、良いフックになりそうです。
3つ目は、前期の大幅赤字から今期の上方修正まで、構造改革をやり切る実行力・スピード感への共感です。「知っている商品を作っている会社」でも、決算を読み解くと海外事業や構造改革など、意外と語れる切り口が多い会社だとわかります。
もしよかったら、フォローして次回の企業研究もチェックしてもらえると嬉しいです。感想やリクエストがあれば、X(@maru_kessan)でも受け付けています。
8章:出典・免責事項
本記事は、ダイドーグループホールディングス株式会社が公表した決算関連資料(2027年1月期第2四半期決算短信、業績予想の修正に関するお知らせ、中期経営計画2026等)をもとに、まるが独自にまとめたものです。
本資料は投資助言ではありません。特定の金融商品の売買を推奨するものではなく、株式投資に関する助言、勧誘を目的としたものでもありません。株式投資には価格変動や元本割れなどのリスクが伴います。投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
本記事の内容は作成時点の公開情報に基づくものであり、その正確性・完全性を保証するものではありません。また、将来の業績や株価を保証するものでもありません。

