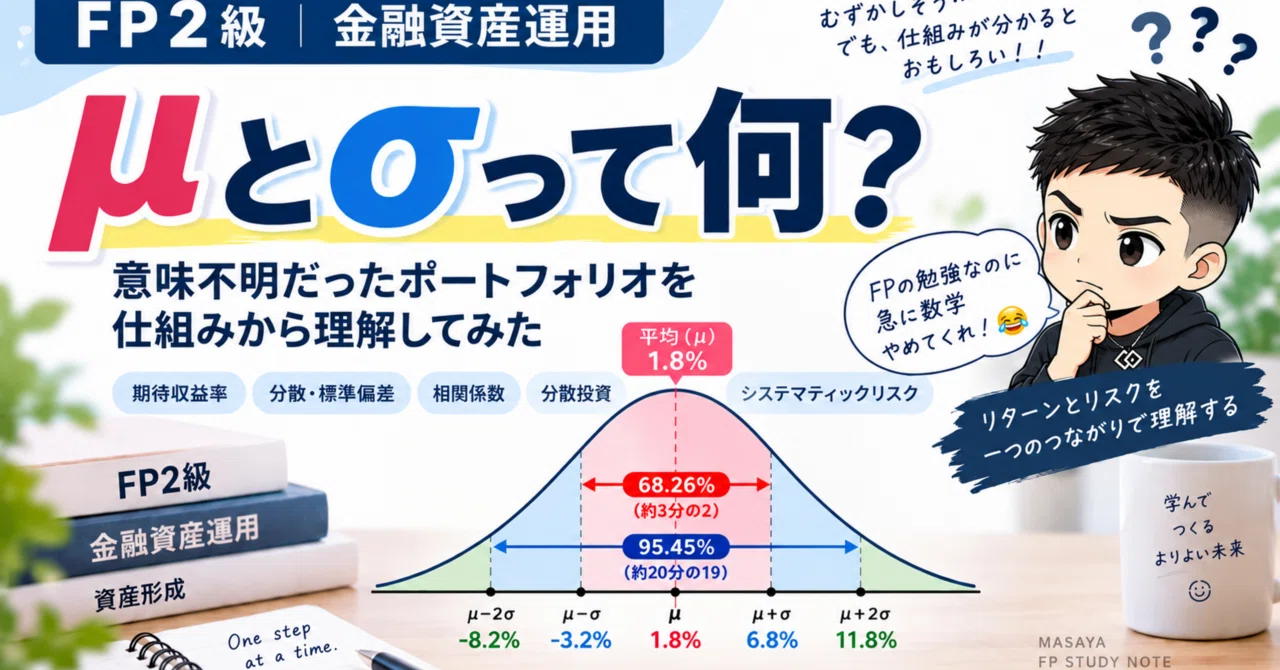
FP2級で突然出てきた「μとσ」意味不明だったポートフォリオを仕組みから理解してみた

はじめまして。FP2級を勉強しながら資産形成をしている、まさやです。
FP2級の金融資産運用を勉強していて、
ポートフォリオの問題に入りました。
「分散投資でリスクを減らす」
ここまでは知っていたんですが……
期待収益率、分散、標準偏差、相関係数。
さらに μ(ミュー)とσ(シグマ)
正直、最初に思ったのは、
「FPの勉強なのに急に数学やめてくれ!😂」
でした。
でも一つずつ調べてみると、
これらはバラバラの知識ではありませんでした。
結局すべて、
「どれくらいのリターンが期待できて、
そのリターンがどれくらいブレるのか?」
という一つの話につながっていました。
今回は、自分が理解できなかったところを
復習も兼ねて整理してみます。
━━━━━━━━━━━━━━
✅ ① 期待収益率とは?
━━━━━━━━━━━━━━
期待収益率とは、
「それぞれの未来が起こる確率まで考慮した平均的な収益率」
のこと。
例えば、
好況:収益率 9% 確率20%
普通:収益率 3% 確率50%
不況:収益率−5% 確率30%
なら、
9%×0.2
+3%×0.5
+(−5%)×0.3
=1.8%
したがって、
期待収益率 μ=1.8%
🧠 イメージ
期待収益率
=「いろんな未来を、起こりやすさ込みで平均した数字」
μ(ミュー)
=期待収益率
=リターンの中心
━━━━━━━━━━━━━━
❓ ② でも「平均」だけではリスクが分からない
━━━━━━━━━━━━━━
期待収益率が同じ1.8%でも、
毎年ほぼ1.8%になる商品と、
+20%になったり
−20%になったりする商品では、
リスクはまったく違う。
そこで知りたいのが、
「期待収益率からどれくらいブレるのか?」
ということ。
そのブレを測るために、
「分散」と「標準偏差」
を使う。
━━━━━━━━━━━━━━
💡 ③ 分散とは?
━━━━━━━━━━━━━━
まず、それぞれの収益率が
期待収益率1.8%からどれくらい離れているか調べる。
好況
9%−1.8%=+7.2%
普通
3%−1.8%=+1.2%
不況
−5%−1.8%=−6.8%
しかし、このまま平均すると、
プラスのズレと
マイナスのズレが
お互いに打ち消し合ってしまう。
そこで、
「平均との差を2乗する」
7.2²
1.2²
(−6.8)²
こうすれば全部プラスになる。
さらに、それぞれの未来は
起こる確率が違うため、
それぞれに発生確率を掛ける。
(9−1.8)²×0.2
+(3−1.8)²×0.5
+(−5−1.8)²×0.3
=24.96
これが「分散」
🧠 分散とは?
「期待収益率からのブレを2乗し、
その起こりやすさまで考慮して平均したもの」
━━━━━━━━━━━━━━
❓ ④ じゃあ分散24.96って何?
━━━━━━━━━━━━━━
「リスク24.96%ってこと?」
ではない😂
分散は、
「平均との差を2乗」
して作った数字。
そのため単位も2乗されていて、
そのままでは直感的に分かりにくい。
そこで、
平方根 √ を取って
元の尺度に戻す。
√24.96
≒4.995
≒5%
これが「標準偏差」
━━━━━━━━━━━━━━
✅ ⑤ 標準偏差=リスク(ブレ)
━━━━━━━━━━━━━━
標準偏差 σ ≒5%
ということは、
「期待収益率1.8%を中心として、
収益率がそれなりに上下へブレる性質がある」
ということ。
σ(シグマ)
=標準偏差
=収益率のブレ
=投資におけるリスクの尺度
したがって、
標準偏差が小さい
→ ブレが小さい
→ リスクが小さい
標準偏差が大きい
→ ブレが大きい
→ リスクが大きい
🧠 超重要
投資における「リスク」は、
「危険」という意味だけではなく、
「収益率がどれくらいブレるか」
という意味で使われる。
━━━━━━━━━━━━━━
📊 ⑥ 正規分布と「68%・95%」
━━━━━━━━━━━━━━
ここまでで、
期待収益率 μ=1.8%
標準偏差 σ≒5%
ということが分かりました。
でも、
「標準偏差5%って言われても、
結局どのくらいブレるの?😂」
という疑問が残ります。
そこで出てくるのが「正規分布」です。
収益率が正規分布に従うと仮定すると、
平均(μ)を中心にデータが山のように分布します。
そして正規分布には、
μ±σの範囲
→ 約68.26%
μ±2σの範囲
→ 約95.45%
が入るという性質があります。
図にするとこんな感じです👇
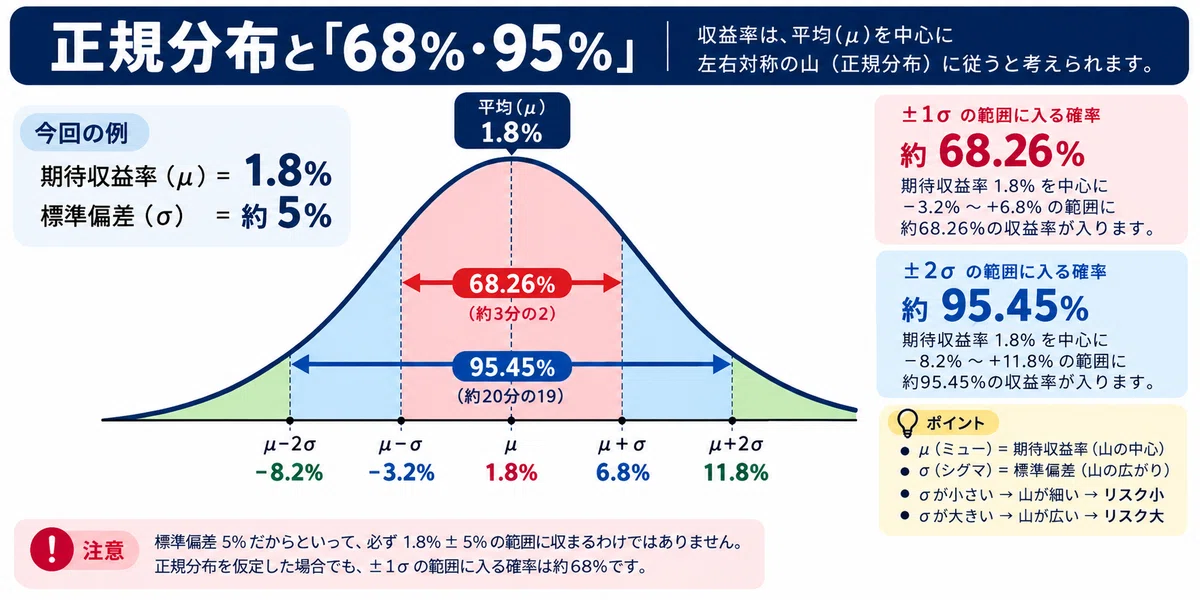
今回なら、
μ=1.8%
σ≒5%
【μ±σ】
1.8%±5%
→ −3.2%~+6.8%
この範囲に約68.26%
【μ±2σ】
1.8%±10%
→ −8.2%~+11.8%
この範囲に約95.45%
🧠 イメージ
μ=山の中心
σ=山の横への広がり
σが小さい
→ 山が細い
→ 平均付近に集まりやすい
→ リスク小
σが大きい
→ 山が広い
→ 収益率が散らばる
→ リスク大
⚠️ 注意
「標準偏差5%だから、
必ず期待収益率±5%に収まる」
という意味ではない。
正規分布を仮定した場合でも、
μ±σに収まる確率は約68%
━━━━━━━━━━━━━━
💡 ⑦ ここからポートフォリオにつながる
━━━━━━━━━━━━━━
1つの資産について、
「どれくらいブレる?」
を測るのが標準偏差
では、
「2つの資産を組み合わせたら、
全体のブレはどうなる?」
これを考えるときに重要になるのが、
「相関係数」
━━━━━━━━━━━━━━
🔗 ⑧ 相関係数とは?
━━━━━━━━━━━━━━
相関係数とは、
「2つの資産がどれくらい同じように動くか」
を表す数字。
範囲は、
−1 ~ +1
【+1】
完全に同じ方向に動く。
A↑ → B↑
A↓ → B↓
→ お互いのブレを打ち消せない
→ リスク低減効果は最小
【0】
値動きに明確な連動関係がない。
Aが上がっても、
Bが上がるか下がるかは関係しない。
→ リスク低減効果が期待できる
【−1】
完全に逆方向に動く。
A↑ → B↓
A↓ → B↑
→ お互いのブレを最も打ち消せる
→ リスク低減効果は最大
🎯 FP試験で超重要
相関係数が
「+1から−1に近づくほど」
リスク低減効果は大きくなる。
━━━━━━━━━━━━━━
💡 ⑨ なぜ分散投資でリスクが下がる?
━━━━━━━━━━━━━━
分散投資の本質は、
「とにかく銘柄数を増やすこと」
ではない。
値動きの異なる資産を組み合わせることで、
一方のマイナスを
もう一方のプラスなどで補い、
ポートフォリオ全体のブレを小さくすること。
つまり、
異なる値動きの資産を組み合わせる
↓
お互いのブレを打ち消す
↓
ポートフォリオ全体の標準偏差が小さくなる
↓
リスクが低減する
🧠 本質
「分散投資=数を増やす」
ではなく、
「異なる値動きを組み合わせ、
全体のブレを小さくする」
━━━━━━━━━━━━━━
⚠️ ⑩ それでも消せないリスクがある
━━━━━━━━━━━━━━
分散投資をしても、
すべてのリスクを消せるわけではない。
【非システマティックリスク】
個別企業・業種などに固有のリスク。
例:
・企業の不祥事
・業績悪化
・新商品の失敗
・工場事故 など
→ 多くの資産に分散することで低減できる。
【システマティックリスク】
市場・経済全体に共通して影響するリスク。
例:
・景気変動
・金利変動
・インフレ
・広範な為替変動
・パンデミック
・大規模な戦争や地政学ショック など
→ 多くの銘柄に分散しても除去できない。
🧠 覚え方
🏢 その会社特有の問題
→ 非システマティックリスク
→ 分散で減らせる
🌍 世の中・市場全体を巻き込む問題
→ システマティックリスク
→ 分散しても消せない
■ 今回いちばん理解できたこと
期待収益率
=どれくらいのリターンが期待できそう?
↓
標準偏差
=そのリターンはどれくらいブレる?
↓
相関係数
=2つの資産はどんな関係でブレる?
↓
ポートフォリオ
=違うブレ方を組み合わせて、
全体のブレを小さくする
最初は全部別々の用語だと思っていました。
でも、
「リターンと、そのブレをどう考えるか」
という視点で見ると、
一気につながりました。
FP2級の勉強、
覚えるだけじゃなく仕組みが分かると面白いですね😂
この記事はFP2級の学習中に自分が疑問に思った内容を、復習を兼ねて整理したものです。
