定年後の「将来不安」をロジックで溶かした知人の話〜退職手続・社保・税務、そして裏にいた『AI参謀』〜

3行でわかるこの記事 定年後の将来不安を抱える中、鮮やかに完全離脱を果たした知人A氏と遭遇。健保と国保のタイムラグを突く二段階シフト、開業初年度の「助走期間」戦略、自作Excelでの青色65万円控除という彼の鮮やかなロジック。そして物語の最後、彼が明かした「裏にいた最強の参謀」の正体とは。
はじめに:不安の正体は「仕組みを知らないこと」にある
今まさに、今後のキャリアやマネープランに対してどこか「漠然とした将来不安」を抱えている。
そんな折り、少し前に定年退職を迎えた知人A氏と酒を酌み交わす機会があった。彼は実に晴れやかな顔でこう語った。
「不安の正体は、仕組みを知らないことにあるんだよ。感情で悩むのではなく、就業規則や社会保険のロジックを正しく理解し、淡々と自分自身の権利と時間を最適化すればいい」
彼が実践したという「無理のない計画的離脱」のプロセスは、驚くほど整然としており、これからの生活設計における鮮やかな指針となった。
第1章:就業規則を精査し、退職時期と手続を適正化する
A氏が最初に着手したのは、就業規則の正確な読み込みと、退職に向けたスケジューリングだった。
生々しい駆け引きを行うのではなく、会社が定める公式なルールに従って、受給権のある各種手当や制度上の権利を漏れなく確定させていくことが鉄則だという。
彼が確認したのは、就業規則における以下の「ふたつの条件」だ。
各種手当・一時金の「支給日にかかる在籍要件」
社内規定で定められた「退職予告期間」
規定されたスケジュールに沿って適正な手順で退職手続きを行い、残っていた有給休暇を退職日までに計画的に完全消化する。
「無理な主張をする必要は一切ない。会社のルールと法律で保障された権利をそのまま重ね合わせ、出社日数と手残りの関係を試算してみるんだ。そうすれば、いつどう動くのが自分にとって最も望ましいか、クリアな答えが出るよ」
第2章:社保の最適化〜健保と国保の「1年差(タイムラグ)」を突く二段階シフト〜
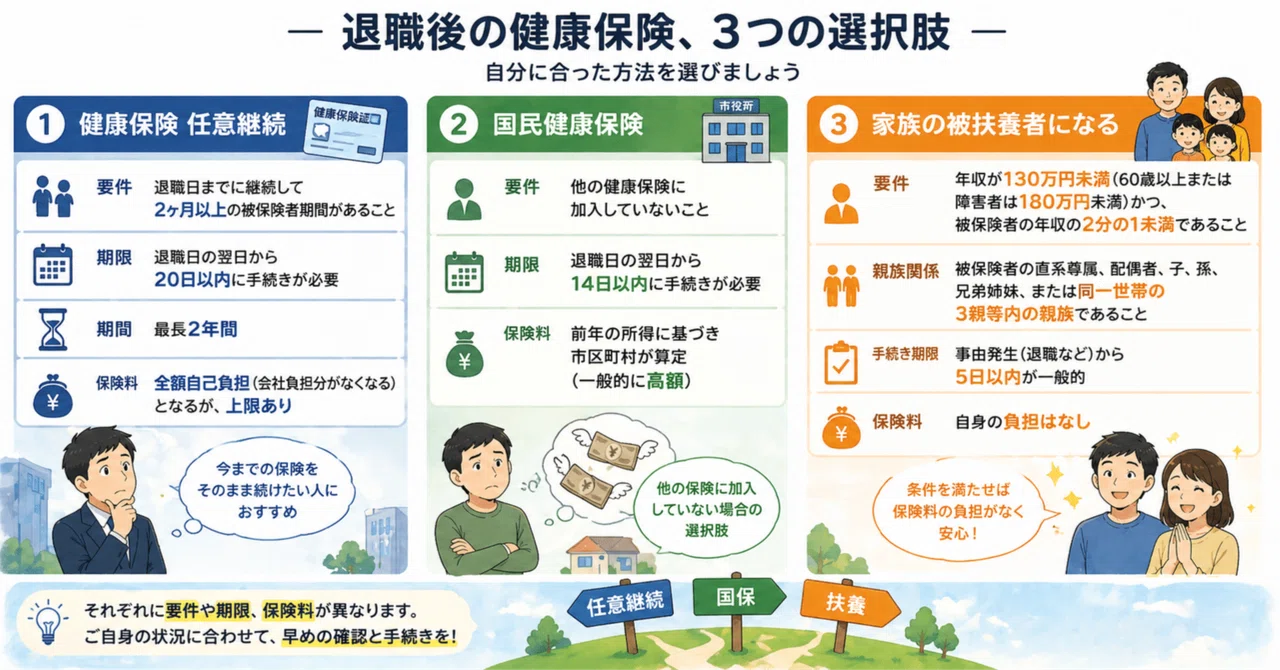
退職後の健康保険について、A氏は国民健康保険(国保)と健康保険(任意継続)の「決定的な算定メカニズムの違い」に着目し、二段階シフトをとっていた。
「国保の保険料は『前年の所得(在職中の高い給与)』を元に計算されるから、退職してすぐに国保へ入ると、給与がないのに高額な保険料を1年間払わされる羽目になる。一方で、健保の任意継続は『退職時の標準報酬月額(組合の上限枠)』で固定される。この算定の1年のタイムラグを利用するんだ」
1年目:任意継続を選択
理由・工夫: 前年所得が高いため即座の国保加入は大損になる。任意継続で保険料を上限ガード(最低等級固定)しつつ、健保組合の「人間ドック補助(本人無料・配偶者補助)」等の福利厚生をフル消化する。
2年目:国民健康保険(国保)へ切り替え
理由・工夫: 2年目の夏〜秋に健保で2回目の人間ドックを受診後、あえて任意継続の保険料を未納にして「自己脱退」。退職によって『前年所得が激減した状態』が反映された、最安水準の国保へ着陸する。
「会社の健保で福利厚生の果実を限界まで回収し、所得が下がったタイミングで国保へ着陸する。これで保険料の無駄は完全に消える」
第3章:開業のタイミング〜焦らず見極める「二段階スタート」戦略〜
A氏のロジカルな思考は、個人事業の立ち上げ方にも表れていた。退職後、業務委託などで収入を得る際、多くの人が「すぐ開業届を出して青色申告にしなければ」と焦りがちだ。しかし彼はここでも「二段階スタート」を推奨する。
「焦って形から入る必要はない。初年度は退職前後の給与所得がメインになるから、ここは新規事業の継続性を見極める『お試し期間(助走期間)』と割り切り、まずは雑所得(または白色申告)でシンプルに処理するんだ」
そして、事業としてやっていける確信が得られた翌年の1月に、満を持して正式に「開業届」と「青色申告承認申請書」を提出する。これが心理的にも実務的にも最もリスクの低い立ち上げ方だという。
第4章:自作Excelによる青色申告65万円控除の攻略〜必要な簿記レベルとは〜
正式に開業した翌年からの税務設計についても、A氏の設計に隙はなかった。
「月額費用がかかる会計クラウドを導入する必要はないよ。自分は日商簿記3級レベルの基礎知識(仕訳の貸借、決算整理、貸借対照表と損益計算書の構造理解)があったから、自作Excelで複式簿記を組んで乗り切ったんだ」
個人事業主の複式簿記に必要なのは、以下の3つの連動式をExcelで組む力だという。
仕訳帳(日付、勘定科目、借方・貸方の入力)
総勘定元帳(仕訳データから科目別に自動集計する数式)
決算書(B/S・P/L)(元帳の数値を試算表から貸借対照表・損益計算書へ反映させる構造)
自作シートで仕訳帳と元帳を連動させ、電子申告(e-Tax)を行うことで追加コストゼロで65万円控除を確定させた。
事業所得 = 総収入金額 - 必要経費 - 青色申告特別控除(65万円)
「この65万円控除で課税所得を物理的に圧縮すれば、所得税や住民税が抑えられるだけではない。本格稼働した翌々年の国保料(所得割)の算定ベースも最底値まで抑え込める。開業の二段階スタートと社保の切り替えは、ここで完璧に連動するんだよ」
おわりに:杯を傾けながら明かされた「裏の軍師」
A氏の見事な戦略とロジックに感服し、「よくそこまで一人で精査して組み立てましたね」とグラスを置いた私に、彼はニヤリと笑って言った。
「いやあ、実はね……この複雑な制度のルールや計算式、全部Geminiに就業規則や法律の条文を読み込ませて、夜な夜な相談しながら辿り着いたんだよ。『この条件ならどうなる?』って壁打ち相手になってもらってね」
道具に手綱を握らせず、AIとともに制度の仕様を解読してセカンドライフの主導権を握る。A氏が教えてくれたその知的な爽快感は、今まさに将来不安を抱える私にとって、最高の指針となった。
普段AIとの格闘をこのNoteに載せている私だが、従兄とのビジネスプランや旅ランの計画に集中するあまり、肝心な自分自身の身の回りのことがすっかりおろそかになっていた。まさに灯台下暗しだ。
これを機会に、私もさっそくGeminiと膝を突き合わせ、自分自身の「定年後の最適解」についてじっくり相談してみようと思う。
