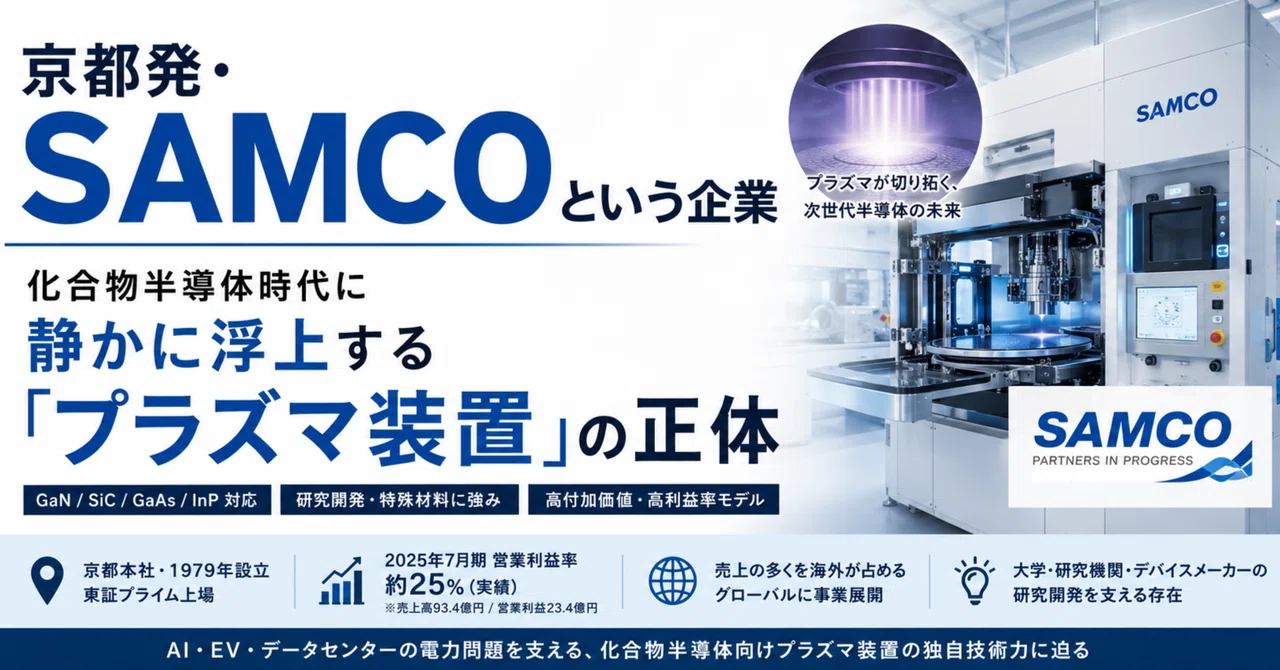
京都発・SAMCOという企業:化合物半導体時代に静かに浮上する「プラズマ装置」の正体

2020年代に入り、半導体産業は明らかに次の段階へ進み始めている。長く主役だったシリコンの時代は終わりが見え始め、AI、EV、通信インフラの裏側で化合物半導体の重要性が急速に高まっている。GaN、SiC、GaAs、InPといった特殊材料は、AI時代の電力問題と通信問題を解決するための鍵として位置づけられ始めた。
そして、この変化の裏側で静かに存在感を増している企業がある。京都市伏見区に本社を置く半導体製造装置メーカー、サムコ株式会社である。
本シリーズでは、SAMCOという企業を通じて、化合物半導体時代の半導体産業構造、京都企業の経営文化、そしてAI時代に「電力」と「通信」が主戦場になっていく過程を読み解いていく。
「半導体=シリコン」の時代が終わり始めた
これまで半導体産業の主役は、長くシリコンだった。Intel、TSMC、Samsung、AMD、NVIDIA。巨大企業たちは、より微細なシリコン半導体を大量に生産し、演算性能を向上させることで市場を拡大してきた。
しかし現在、半導体業界では別の変化が起きている。そのキーワードが「電力」である。
AIの急拡大によって、世界中のデータセンターは膨大な電力を消費するようになった。NVIDIAのGPUは驚異的な計算能力を持つ一方で、巨大な消費電力と発熱を伴う。生成AIの普及は、計算能力競争だけではなく、電力効率競争を加速させた。
さらにEV、再生可能エネルギー、5G/6G通信、衛星通信、高速光通信など、次世代インフラの多くは、より高い電圧、より高い周波数、より低い損失を必要としている。ここで従来のシリコン半導体だけでは限界が見え始めている。
そこで存在感を増しているのが、化合物半導体だ。GaN(窒化ガリウム)、SiC(炭化ケイ素)、GaAs(ガリウムヒ素)、InP(リン化インジウム)。これらは単なる次世代素材ではない。AI時代の電力問題や通信問題を解決するための重要技術として、世界中で投資が加速している。
特にSiCはEVや電力制御、GaNは高速通信や高効率電源で急速に採用が進んでいる。日経クロステックも、2026年はAIデータセンターのサーバー向け需要がパワー半導体市場をけん引し、省エネ性能で優位なGaNパワー半導体の利用が広がる、と指摘している。
そして、この化合物半導体時代の裏側で、静かに重要性を増している企業がある。京都に本社を置く半導体製造装置メーカー、SAMCO(サムコ)である。
一般消費者にはほとんど知られていない。しかし半導体業界では、GaNやSiCなどの化合物半導体向けプラズマプロセス装置メーカーとして、独自のポジションを築いている。
同社は、NVIDIAのようにAIチップを設計する会社ではない。TSMCのように巨大工場を運営する会社でもない。SAMCOが担うのは、「その半導体を加工するための技術」だ。
半導体産業では、回路設計だけで競争が決まるわけではない。材料をどう削るか、どう薄膜を形成するか、どう微細加工するか。つまりプロセス技術が、性能、歩留まり、量産性を左右する。
そして化合物半導体は、シリコン以上に加工が難しい。高耐圧、高周波、高発熱耐性というメリットを持つ一方、材料として硬く、加工条件も特殊で、従来型のシリコン量産プロセスをそのまま適用できないケースが多い。ここにSAMCOの存在意義がある。
同社は、ドライエッチング装置、CVD(化学気相成長)装置、ALD(原子層堆積)装置、ALE(原子層エッチング)装置などを通じて、GaNやSiCなどの特殊材料加工に強みを持つ。
しかも興味深いのは、SAMCOが巨大企業ではないことだ。売上規模は東京エレクトロンやApplied Materialsとは比較にならない。しかし、巨大装置メーカーが必ずしも得意としない研究開発、特殊材料、少量多品種、カスタム対応の領域で独自性を発揮してきた。
半導体産業ではしばしば、巨大化=競争力と考えられる。実際、先端ロジック半導体の世界では、数兆円規模の投資が必要になっている。しかしその一方で、AI、EV、通信の進化によって、半導体産業は特殊化、多様化も同時に進み始めている。すべてがTSMC型になるわけではない。むしろ、特殊材料、特殊工程、特殊用途に強い企業の価値が上がり始めている。
SAMCOは、その変化を象徴する企業の一つだ。京都という土地で育まれた技術者文化、ニッチ市場への集中、研究開発装置への強み、そして化合物半導体への対応力。同社の歴史を追うと、日本の半導体装置産業が持つ「もう一つの競争力」が見えてくる。
第1章 SAMCOとはどんな会社なのか
巨大装置メーカーとは違う「特殊プロセス企業」の正体
半導体産業を語るとき、多くの人が思い浮かべるのは、TSMC、Intel、Samsung、NVIDIAのような巨大企業だろう。製造装置の世界でも、Applied Materials、Lam Research、東京エレクトロン、ASMLといった超大型企業が圧倒的な存在感を持っている。
その中でSAMCOは、明らかに異質な存在だ。
売上規模だけを比較すれば、世界最大手とは大きな差がある。従業員数も200名前後の規模に過ぎない。しかし、半導体産業は単純な企業規模だけでは競争力を測れない。特に近年は、AI、EV、通信、光技術の進化によって、特殊材料、特殊工程、特殊用途の重要性が急速に高まっている。SAMCOは、その変化の中で存在感を増している企業の一つである。
京都に本社を置く半導体装置メーカー
サムコ株式会社は、1979年に設立された半導体製造装置メーカーである。創業者は辻理氏。本社は京都市伏見区にある。
社名の「SAMCO」は、Semiconductor and Materials Companyに由来している。半導体と材料開発の分野で躍進していくという意思が、社名そのものに刻まれている。
事業の中心は、プラズマを利用した半導体加工装置である。主力装置は、ドライエッチング装置、CVD装置、ALD装置、ALE装置、ドライ洗浄装置などだ。いずれも、半導体を「削る」「膜を作る」「表面を制御する」ための装置である。
半導体産業では、シリコンウェーハの上に何十層もの薄膜を形成し、それをナノメートル単位で加工する。その工程を支えているのが、エッチングや成膜技術だ。SAMCOは、この加工プロセスの領域に特化している。経営理念は「薄膜技術で、世界の産業科学に貢献する」である。
同社は2001年5月にJASDAQ上場、2014年1月に東証一部上場を果たし、2022年4月の市場区分見直しに伴い東証プライム市場に移行している。
SAMCOは「量産装置の巨人」ではない
東京エレクトロンやApplied Materialsは、巨大半導体工場向けに大量の装置を供給している。顧客はTSMCやSamsungのような世界最大級のファウンドリーだ。最先端工場では、一つの工場建設に数兆円規模の投資が行われる。
一方、SAMCOは少し違う。同社が強みを持つのは、化合物半導体、研究開発用途、大学・研究機関、特殊材料加工、少量多品種、カスタム対応の領域である。
半導体産業は巨大量産市場だけではない。研究開発、試作、小規模量産、特殊用途の市場が存在する。特にGaNやSiCのような化合物半導体は、まだ技術進化の途中にあり、顧客ごとに加工条件が異なるケースが多い。標準化された大量生産装置だけでは対応しにくい。SAMCOは、こうした領域で独自ポジションを築いてきた。
なぜ化合物半導体に強いのか
SAMCOを理解する上で最も重要なのが、化合物半導体というキーワードである。
従来のシリコン半導体は、大量生産とコスト低下に優れている。一方で、電力効率、高周波特性、高温耐性では限界がある。そこで注目されているのが、GaN、SiC、GaAs、InPなどの化合物半導体だ。これらは、EV、AIデータセンター、高速通信、衛星通信、光通信、パワー半導体で重要性が高まっている。
しかし、これらの材料は加工が難しい。シリコン向けプロセスをそのまま使えないケースが多く、特殊なエッチング条件や成膜技術が必要になる。ここでSAMCOの技術が生きる。
同社は早い段階から化合物半導体向けプロセスを強化してきた。GaNやSiC向けのICPエッチング装置、プラズマCVD装置などは、その代表例である。実際、現在のSAMCOの売上の約70%は、高輝度LEDや各種レーザー用途のオプトエレクトロニクス分野と、パワーデバイスやSAWフィルター用途の電子部品分野で構成されている。
「研究開発に近い装置メーカー」という特徴
SAMCOの顧客構造を見ると、一般的な量産装置メーカーとは少し違う。大学、研究機関、先端研究ラインとの関係が強い。
半導体産業では、研究段階で採用された装置やプロセスが、その後の量産ラインへ展開されることがある。研究開発市場は将来の量産市場につながる入口でもある。SAMCOはこの領域に長く入り込んできた。
装置を単純に売るだけではない。研究者や技術者と共同でプロセス条件を調整し、新材料向けの加工方法を開発するケースも多い。この「研究開発に近い立場」は、大手装置メーカーとは異なる強みになる。巨大企業は、どうしても大規模量産市場を優先しやすい。一方、SAMCOのような企業は、小規模市場や特殊用途にも柔軟に対応できる。
第2章 なぜ京都から半導体装置メーカーが生まれるのか
「京都企業」という特殊な経営文化
日本の半導体産業を見ていると、ある特徴に気づく。京都周辺に、異様なほど技術企業が集中していることだ。京セラ、ローム、SCREEN、堀場製作所、村田製作所、オムロン、ニデック。世界的企業が次々と生まれている。しかも共通しているのは、単なる家電メーカーではなく、技術特化型企業であることだ。
SAMCOも、この京都企業群の流れの中に存在している。本社は京都市伏見区。創業以来、京都を拠点に事業を続けてきた。単なる地理的偶然ではない。SAMCOの経営スタイルや技術戦略には、京都企業らしさが強く表れている。
京都企業は「目立たない」
東京企業と京都企業では、経営文化がかなり違う。
東京型企業は、規模拡大、市場シェア、知名度、資本市場を重視しやすい。メディア露出も多く、業界最大、世界一という言葉を前面に出す。
一方、京都企業は少し違う。表に出たがらない。むしろ、外から見えにくい場所で独自技術を磨き続ける企業が多い。
京セラはセラミック。村田製作所は電子部品。SCREENは洗浄装置。堀場製作所は分析機器。どれも一般消費者には見えにくい。しかし世界シェアでは極めて強い。
SAMCOも同じ構造を持っている。一般消費者向けブランドではない。BtoB中心。しかも化合物半導体や研究開発向け装置という、さらに専門性の高い市場に集中している。京都企業には、大衆市場で目立つより、特定分野で圧倒的技術を持つという文化がある。
京都企業は「ニッチ」を深掘りする
京都企業を分析すると、共通点が見えてくる。巨大市場を総取りしようとするよりも、特定技術を極端に深掘りする傾向が強い。これは半導体装置産業と相性が良い。
半導体製造は、極端な専門分化が進んだ産業だからだ。半導体工場では、成膜、エッチング、洗浄、検査、レジスト、ガス供給、真空制御、温度制御、搬送など、数百種類の専門技術が組み合わさっている。しかも、そのどれもがナノメートル単位の精度を要求される。総合力だけでは勝てない。ある領域で極端に強い企業が必要になる。
京都企業は、この専門特化型産業と相性が良かった。SAMCOもその典型である。同社は巨大総合装置メーカーを目指さなかった。代わりに、プラズマ技術、化合物半導体、研究開発用途という領域を深掘りした。結果として、GaNやSiC時代に再び存在感が高まっている。
なぜ京都では技術者文化が強いのか
京都企業には、技術者主導の会社が多い。営業主導でも、金融主導でもない。研究開発部門の影響力が強く、短期利益より技術蓄積を重視する傾向がある。
背景には、京都という土地の特殊性がある。京都は長く「ものづくり」の都市だった。西陣織、陶芸、染色、仏具、精密工芸。大量生産よりも、細部へのこだわり、高付加価値、職人技術が重視されてきた。
この文化は、現代の電子産業にもつながっている。半導体製造装置は、まさに精密工芸に近い世界だからだ。ナノレベルの加工精度、真空制御、プラズマ制御、温度均一性。少しのズレが歩留まりに直結する。半導体装置産業は、精密職人的文化と非常に相性が良い。
SAMCOの装置にも、この京都的な技術文化が見える。大量生産向けの標準装置ではなく、顧客ごとに条件を詰める。特殊材料に対応する。研究開発段階から入り込む。こうした姿勢は、京都企業らしい。
「巨大企業にならない」という戦略
京都企業には、意図的に巨大化を避ける企業が少なくない。もちろん成長は目指す。しかし、無理な拡大を嫌う。
理由は明確だ。巨大化すると、標準化、大量化、短期収益重視に引っ張られやすい。すると、技術の独自性が失われる。京都企業は、このリスクを強く意識する。
SAMCOにも似た傾向がある。同社は、売上数兆円規模の総合装置メーカーを目指してきたわけではない。特殊プロセス、高付加価値、研究開発用途に集中してきた。結果として、利益率は比較的高い。
半導体産業では、巨大会社が強いと思われやすい。しかし実際には、特殊分野ではやや規模の小さい企業の方が強いケースがある。むしろ、ニッチ市場では巨大企業の方が動きにくい。市場規模が小さいと、巨大企業にとっては優先順位が下がる。そこでSAMCOのような企業が入り込める。
京都企業は「長期」で考える
京都企業には、短期利益よりも長期技術蓄積を優先する文化がある。半導体装置産業では、この姿勢が重要になる。なぜなら、技術が市場になるまで時間がかかるからだ。
GaNやSiCも、現在でこそ注目されているが、実際には何十年も研究が続いてきた分野である。市場が小さい時期に研究開発を続けられる企業しか、後から来る成長市場を取れない。
SAMCOは、かなり早い段階から化合物半導体向け技術に取り組んできた。当時は巨大市場ではなかった。しかし現在、AI、EV、通信インフラの進化によって、その技術が再評価され始めている。
ここにも京都企業らしさがある。流行に飛びつくのではない。長い時間をかけて技術を磨き、市場が成熟するまで待つ。半導体産業では、この時間軸が極めて重要なのである。
第3章 SAMCO創業ストーリー
なぜ「プラズマ技術」に賭けたのか
1970年代、日本の半導体産業は急速に拡大していた。NEC、東芝、日立、富士通、三菱電機。日本企業はDRAMを中心に世界市場で存在感を高め始め、1980年代には「日本が半導体を制する」とまで言われるようになる。
しかし、その裏側で重要だったのは、半導体そのものだけではない。半導体を作るための製造装置だった。シリコンウェーハの上に回路を形成するには、極めて高度な加工技術が必要になる。ナノレベルで膜を形成し、削り、洗浄し、積層する。その精度が半導体性能を左右する。半導体産業とは、本質的には加工産業でもある。SAMCOは、その加工技術の未来に賭けた会社だった。
SAMCO誕生の背景
サムコ株式会社は、1979年、京都市伏見区の雑居ビル1階のガレージで、株式会社サムコインターナショナル研究所として設立された。
創業者は辻理氏。社員はわずか2名。最初に手掛けたのは、太陽電池用のアモルファスシリコン薄膜形成用プラズマCVD装置だった。
当時、日本の半導体市場は急成長していたが、現在のように製造装置産業が巨大化していたわけではない。むしろ、多くの装置は海外技術への依存も大きく、日本企業は装置国産化を進めている段階だった。
この時代にSAMCOが注目したのが、プラズマである。当時、プラズマ技術はまだ特殊技術に近かった。しかし半導体の微細化が進むほど、従来型の加工方法では限界が見え始めていた。ここで重要になるのが、ドライプロセスだった。
なぜ「ドライ化」が必要だったのか
半導体製造の初期工程では、ウェットプロセスが多く使われていた。薬液を使って材料を削る。洗浄する。表面処理を行う。比較的単純な工程なら、それでも対応できた。
しかし、半導体が微細化すると問題が起きる。液体は、細かい構造になるほど制御が難しくなる。ナノレベルの加工では、横方向まで削れてしまう、微細構造が崩れる、均一性が悪化する、歩留まりが下がる、といった問題が発生する。
ここで重要性を増したのが、ドライエッチングである。気体やプラズマを使って加工することで、より高精度な微細加工が可能になる。現在の最先端半導体では、このドライプロセスが不可欠になっている。SAMCOは、かなり早い段階から、この方向性を見ていた。
プラズマ技術とは何か
プラズマは、「固体」「液体」「気体」に続く第4の状態と呼ばれる。簡単に言えば、高エネルギー状態になった気体である。
半導体製造では、このプラズマを利用して、材料を削る、表面を改質する、薄膜を形成する、不純物を除去するなどの処理を行う。現在では当たり前になっている技術だが、1970〜80年代には最先端領域だった。
特に重要だったのは、微細加工への適性である。半導体は、回路線幅が小さくなるほど性能が向上する。しかし微細化が進むほど、加工難易度は急激に上がる。半導体産業の進化は、加工技術の進化とほぼ同義だった。SAMCOは、この流れを早期に捉えた。
巨大企業ではなく「技術企業」を目指した
ここで興味深いのは、SAMCOが巨大総合メーカー路線を取らなかった点である。
当時、日本には大手電機メーカーが多数存在していた。NEC、東芝、日立、富士通。巨大資本を持つ企業が半導体市場を押さえていた。その中でSAMCOは、規模ではなく技術特化を選んだ。
これは京都企業らしい戦略でもある。特定技術を深掘りし、高付加価値市場へ集中する。量より専門性を重視する。SAMCOは初期段階から、この方向性を取っていた。実際、同社は量産汎用装置だけではなく、研究開発用途や特殊材料加工に強みを持つようになる。後にGaNやSiCへ展開できた背景にも、この技術特化型戦略がある。
日本半導体黄金期とSAMCO
1980年代、日本半導体産業は世界を席巻した。DRAMでは日本企業が世界シェアの大部分を占め、「Japan as Number One」という言葉まで生まれた。
しかし、この成功の裏側では、製造装置、素材、部材産業も同時に成長していた。半導体は、一社だけでは作れない。材料、ガス、薬液、真空、洗浄、検査、搬送、成膜、エッチング。数百社単位の専門企業がサプライチェーンを形成している。SAMCOも、その中で技術を蓄積していった。
特にプラズマ技術は、半導体の微細化が進むほど重要性が増す。SAMCOは、半導体が進化するほど必要になる領域に立っていた。
なぜ化合物半導体へ向かったのか
1990年代以降、日本半導体産業は競争力を失い始める。DRAM市場では韓国勢が台頭し、ロジック半導体ではIntelやTSMCが主導権を握った。ここで多くの日本企業が苦戦した。
しかし一方で、日本の装置、材料企業には生き残った企業が多い。理由は単純だ。半導体産業の本質は、加工技術にあるからである。
そしてSAMCOは、その中でもさらに特殊な方向へ進んでいく。化合物半導体である。GaN、SiC、GaAs、InP。これらは加工難易度が高く、特殊プロセス技術を必要とする。巨大量産市場ではない。しかし、技術障壁は高い。SAMCOにとって、この市場は相性が良かった。
大量生産で勝負するのではない。難しい材料、特殊用途、研究開発市場に集中する。結果として、AI、EV、通信時代に入り、SAMCOの技術領域が再び注目され始めている。1970年代に選んだプラズマ技術という道が、数十年後の化合物半導体時代につながっているのである。
第4章 プラズマ技術とは何か
半導体を「削る」「積む」「変質させる」核心技術
半導体産業を外から見ると、多くの人はCPUやGPUを思い浮かべる。しかし実際の半導体工場では、「計算」よりも「加工」が中心だ。シリコンウェーハの上に何十層もの材料を積み重ね、それをナノレベルで削り、絶縁し、接続する。半導体とは、極端に精密な加工物である。
その加工の中心にあるのが、プラズマ技術だ。SAMCOを理解するには、この技術を避けて通れない。同社の強みは単に装置を作ることではない。プラズマをどう制御するか、そのノウハウにある。
半導体は「削る産業」である
現在の先端半導体では、回路線幅は数ナノメートルに達している。これは人間の髪の毛の数万分の一以下の世界だ。
このレベルになると、単純に材料を切るだけでは済まない。少し削りすぎるだけで回路が壊れる。均一性が崩れると歩留まりが悪化する。微細構造が崩れると性能が出ない。半導体産業では、どれだけ精密に削れるかが競争力になる。ここで重要になるのがドライエッチングである。
ウェット加工の限界
半導体製造初期には、薬液を使ったウェット加工が多かった。液体薬品を使い、材料を溶かして削る方式だ。単純な加工なら問題ない。しかし微細化が進むと限界が出る。
ここから先は
¥ 500
「役に立った!」と思っていただけたら、ぜひチップで応援をお願いします。 あわせてシェアしていただけると、より多くの方に届けられます。
