【お金に強くなる物語】第3話|リボ払いの沼と月3万円が生んだ3700万円の差

第1章|2056年、58歳の家計簿
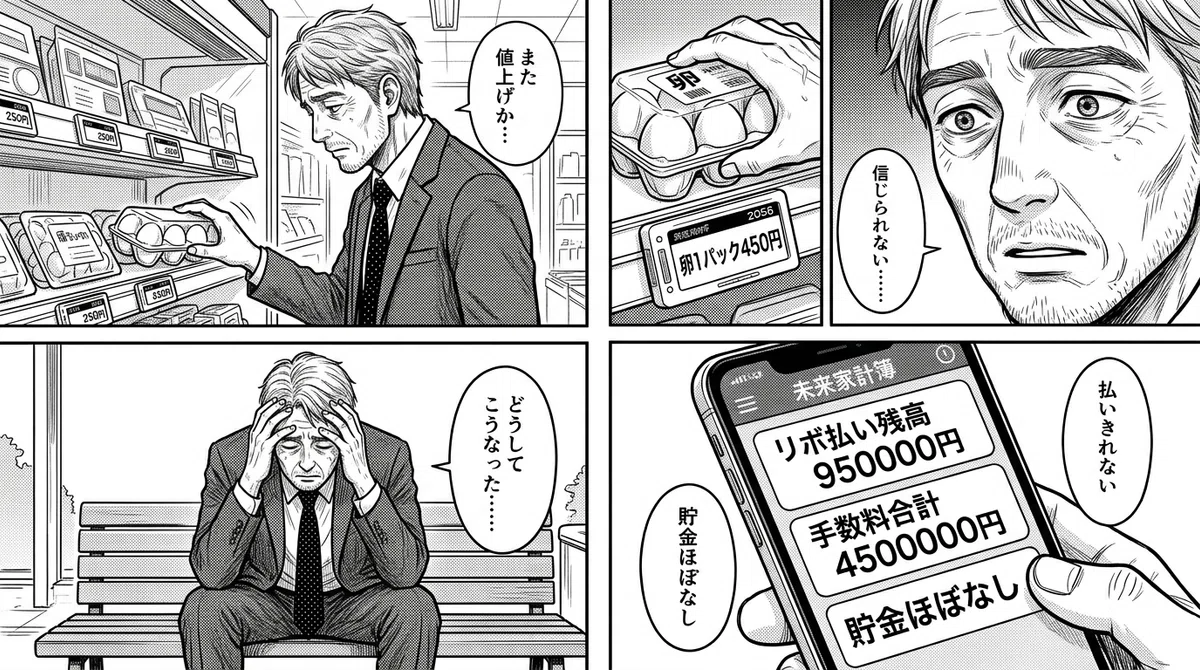
画面の中の俺は、58歳になっていた。
「2056年6月の家計簿」と題されたその画面には、見たくもない数字が並んでいた。
リボ払い残高:95万円。
これまでに支払ったリボ手数料の累計:約450万円。
貯蓄残高:ほぼゼロ。
450万円。新車が買える金額を、俺は「手数料」として払い続けた計算になる。しかも30年経っても、残高はほとんど減っていない。
家計簿には日々の支出も記録されていた。卵1パック450円。牛乳430円。会社近くのランチは1600円。58歳の俺はレジの前で卵を手に取り、値札を二度見して、そっと棚に戻していた。
「なんでこうなった……」
画面の中の俺がつぶやく。その横顔は、今の俺と同じ顔をしていた。ただ、30年分老けて、30年分疲れていた。
***
第2章|スマホに届いた「30年後の家計簿」
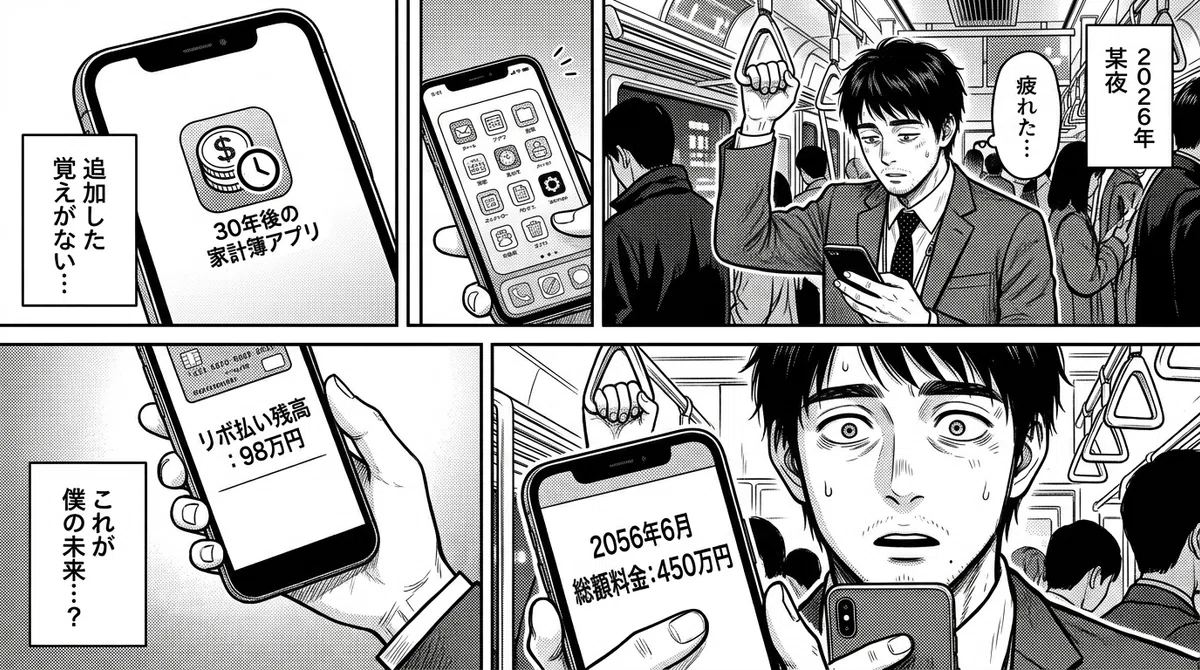
2026年6月。俺、佐藤翔太、28歳。都内のIT企業で営業をやっている。
その夜、残業帰りの電車の中で、スマホに見覚えのないアプリが入っていることに気づいた。
「30年後の家計簿」
ダウンロードした覚えはない。開発元の表示もない。気味が悪かったが、疲れていたせいか、俺は深く考えずにタップした。
表示されたのが、さっきの画面だ。2056年6月、58歳の俺の家計簿。
最初は悪質なジョークアプリだと思った。でも、品目が生々しすぎた。俺がいつも使っているカードの名前。毎月の返済額3万円。そして「リボ手数料累計450万円」の赤い文字。
俺は震える指で、今のカードアプリを開いた。
リボ払い残高:98万円。
アプリが見せた未来は、間違いなく今の俺の延長線上にあった。
***
第3章|リボ払いという沼の正体
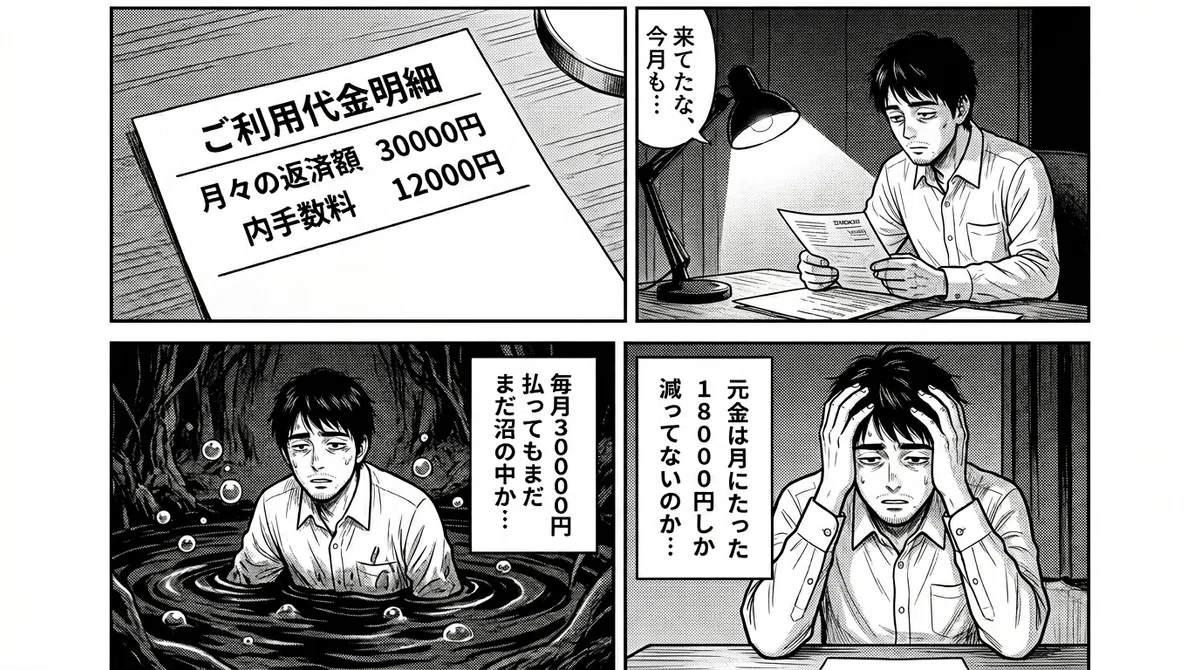
俺がリボ払いを始めたのは3年前だ。「毎月の支払いが3万円で固定。家計にやさしい」という言葉に、何の疑問も持たなかった。
その夜、俺は初めて明細をちゃんと読んだ。
毎月の返済3万円のうち、手数料が約1万2000円。残高98万円に対して実質年率15%。つまり元本は毎月1万8000円しか減っていない。
そして俺は、毎月だいたい2万円ぶん、新しい買い物をリボに足していた。
減るのが1万8000円、増えるのが2万円。残高が減るわけがなかった。
毎月3万円も払っているのに、沼の水位はずっと同じ。いや、少しずつ上がっていた。あの未来の家計簿は、この計算をただ30年分繰り返しただけだったんだ。
***
第4章|「こう」の投稿が教えてくれたこと
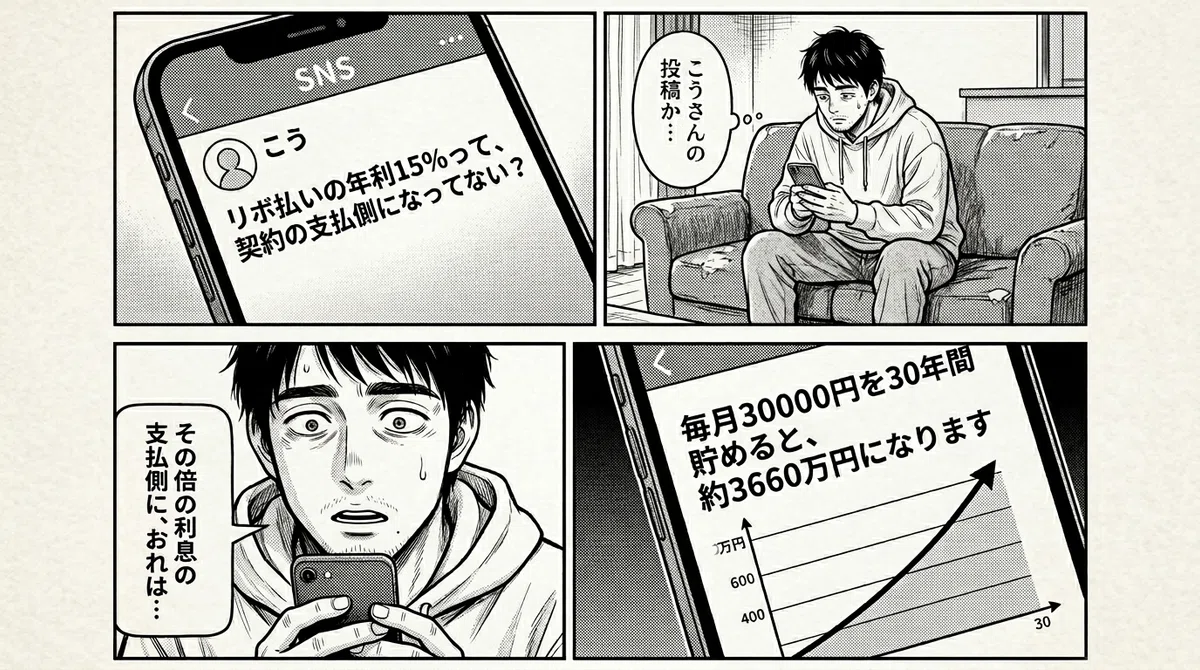
その週末、俺は「リボ払い 抜け出す」で検索し続けた。たどり着いたのが、Instagramでお金の知識を発信している「こう」というアカウントだった。
ある投稿が、目に刺さった。
「リボ払いの実質年率15%。これは、世界トップクラスの投資家でも毎年安定して出すのが難しいリターンです。あなたはそれを『受け取る側』ではなく『払う側』で契約しています」
別の投稿には、こうあった。
「月3万円を年利15%で『払い続ける』人生と、月3万円を年平均7%で『積み立てる』人生。30年後の差は、数千万円になります」
図解には、全世界株式のインデックスファンドに月3万円を30年積み立てた場合のシミュレーションが載っていた。元本1080万円、評価額約3660万円。
俺が払っている側の金利は、その倍以上だった。
***
第5章|優奈との約束、選択の変更
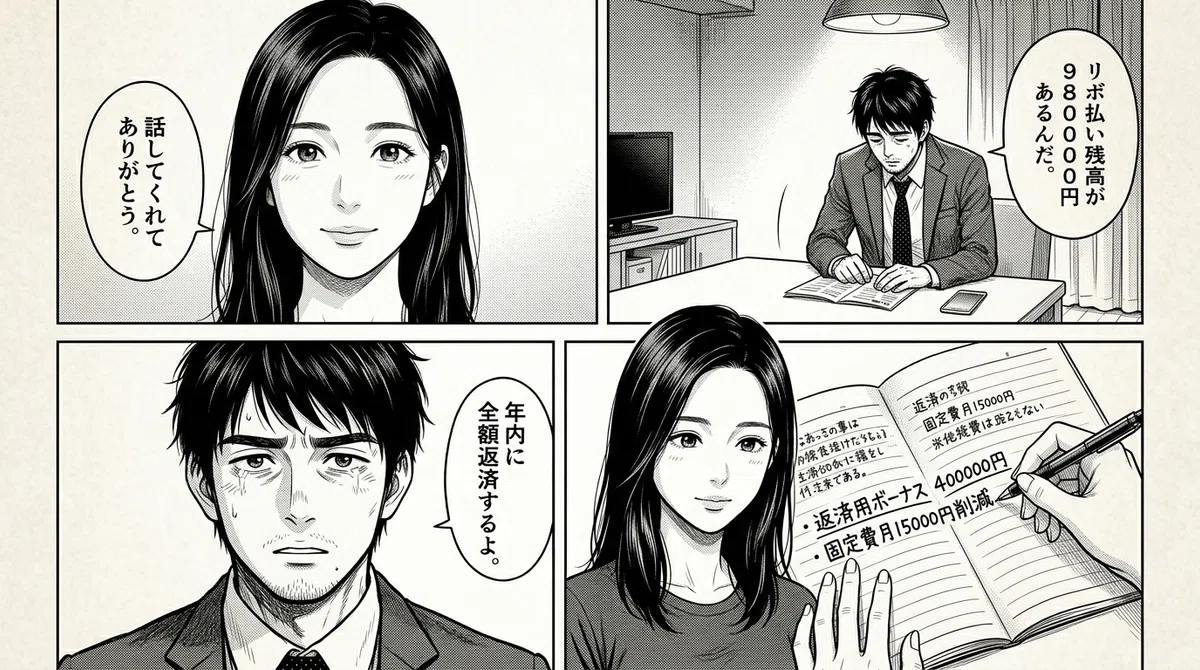
同棲している彼女の優奈に打ち明けるのは、勇気がいった。
「……リボの残高、98万円ある」
優奈はしばらく黙ってスマホの明細を見つめてから、顔を上げた。
「言ってくれてありがとう。で、どうやって返すか、一緒に考えよ」
責められると思っていた俺は、少し泣きそうになった。
その夜、二人で計画を立てた。夏のボーナス40万円は全額返済へ。サブスクを4本解約して、スマホを格安プランに変えて、月の固定費を1万5000円圧縮。新しい買い物は一括で払えるものだけ。
2026年のうちにリボを完済する。完済したら、毎月の返済に充てていた3万円を、そのまま新NISAの全世界株式インデックスファンドの積立に回す。金額は変えない。払う先を「カード会社」から「未来の自分」に変えるだけだ。
年末、最後の返済を終えた日、アプリの通知が鳴った。
「30年後の家計簿が更新されました」
***
第6章|10年後、20年後――書き換わる未来
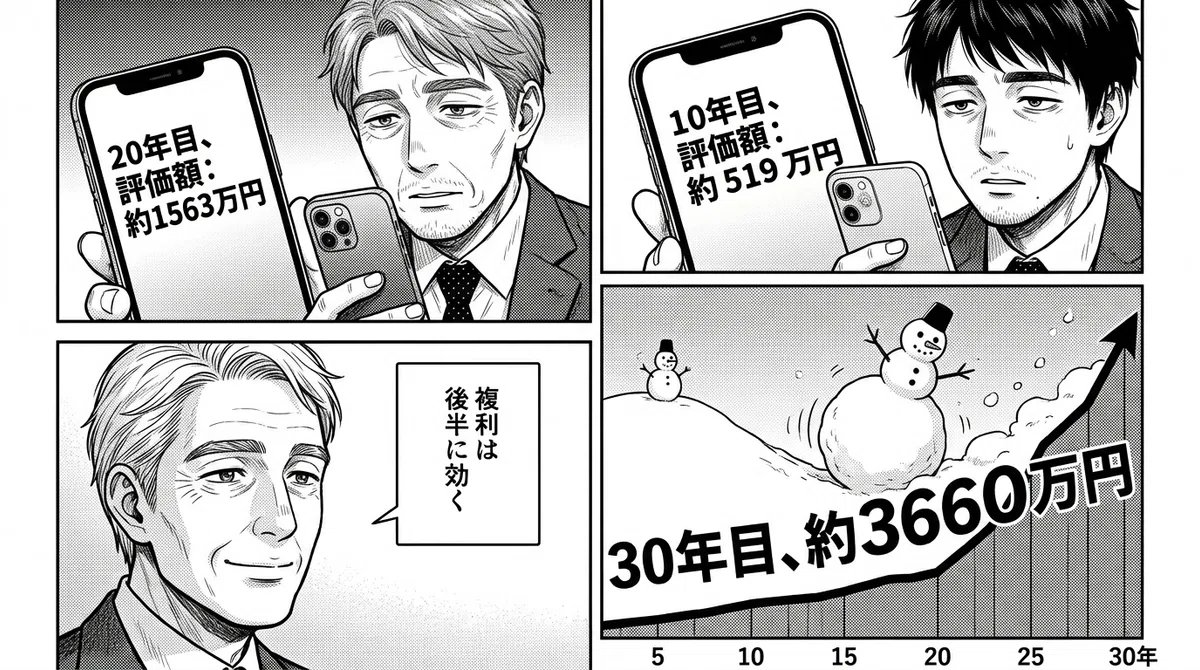
それから、あのアプリは選択を変えるたびに未来を書き換えた。
2036年、38歳。積立10年。元本360万円、評価額は約519万円になっていた。正直、最初の10年は「こんなものか」と思った。
2046年、48歳。積立20年。元本720万円、評価額は約1563万円。後半になるほど、雪だるまは加速度的に大きくなった。複利とは、利益がさらに利益を生む仕組みだ。時間が長いほど効いてくる。
途中、暴落で評価額が3割減った年もあった。それでも俺たちは積立をやめなかった。「こう」の投稿にあった言葉を思い出していた。
「下落の時に安く買い続けた人が、次の上昇で報われる」
***
第7章|2056年、もうひとつの家計簿
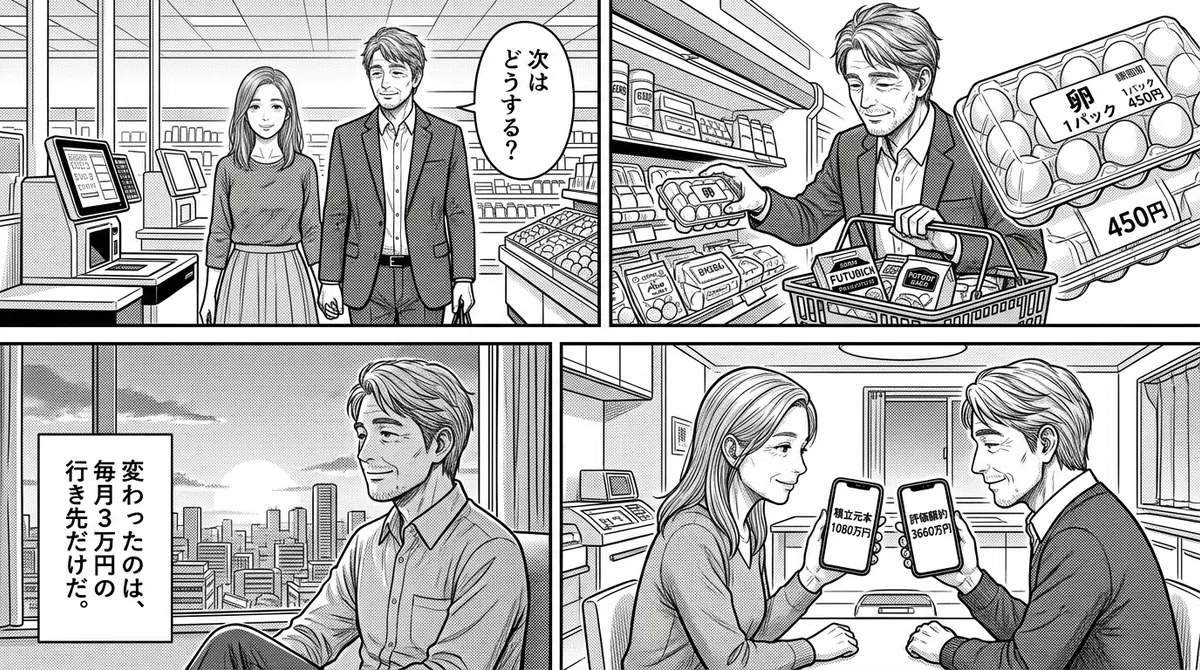
2056年6月。58歳になった俺は、優奈とスーパーにいた。
卵1パック450円。牛乳430円。30年前のほぼ1.8倍。それでも俺は、卵を棚に戻さなかった。
家に帰って、あの古いアプリを開く。
積立元本:1080万円。評価額:約3660万円。リボ払い残高:0円。
あの夜、電車の中で見た「もうひとつの家計簿」を、俺はまだ覚えている。卵を棚に戻す58歳の俺。手数料450万円の赤い文字。
あの未来と今の差を生んだのは、才能でも年収でもない。月3万円の「向き先」を変えただけだ。
「ねえ、これからどうする?」と優奈が笑う。
「少しずつ取り崩しながら、ゆっくり働いて、ゆっくり暮らそう」
老後の入口に立った俺の手元には、選択肢があった。それが何より、あの夜の俺へのいちばんの報告だと思う。
***
数字で見る比較|1周目 vs 2周目
【1周目:リボ払いを続けた58歳】
・リボ払い残高:95万円(30年経ってもほぼ減らず)
・支払った手数料の累計:約450万円
・貯蓄:ほぼゼロ
・純資産:マイナス約95万円
【2周目:完済して月3万円を積み立てた58歳】
・リボ払い残高:0円
・積立元本:1080万円(月3万円×30年)
・評価額:約3660万円(年平均7%で運用できた場合)
【二つの未来の差:約3755万円】
同じ「月3万円」を払い続けた30年。違ったのは、払う相手だけだった。
***
58歳の俺から、2026年のあなたへ
もしあなたのカードに「リボ残高」があるなら、今夜、明細を開いてほしい。毎月の支払額じゃなく、「手数料」と「実質年率」の欄を見てほしい。
俺は3年間、その欄を一度も見なかった。見なかった3年に払った手数料は、約40万円。知らないことは、こんなにも高くつく。
リボの返済に消えていた3万円は、向き先を変えれば30年で3660万円になり得る。差を生むのは、収入でも運でもなく、知識だ。
30年後のあなたの家計簿は、今夜のあなたの選択でもう書き換わり始める。
***
シミュレーション解説|物語の数字の根拠
・リボ手数料:残高98万円×実質年率15%≒月約1万2000円。残高が100万円前後で張り付いたまま30年続くと、手数料だけで約450万円(年15万円×30年)になります。
・積立:月3万円×12か月×30年=元本1080万円。年平均7%(株式インデックスファンドの長期的な期待リターンの目安)で月複利計算すると、30年後の評価額は約3660万円になります。
・中間時点:10年で約519万円(元本360万円)、20年で約1563万円(元本720万円)。複利は後半ほど加速します。
・インフレ:年2%(日銀の物価目標)で30年経つと物価は約1.81倍。卵250円→約450円、牛乳240円→約430円、ランチ900円→約1600円という物語内の描写はこの計算に基づきます。現金のまま置いておくと、同じ金額でも買えるものが半分近くに減っていく、ということでもあります。
・年平均7%はあくまで過去の長期データに基づく目安で、将来を保証するものではありません。途中で大きく下落する年も普通にあります。
***
リボ払い(分割の仕組み)にも使い所はある
リボ払いそのものが「悪」というわけではありません。例えば、冠婚葬祭や引っ越しなど避けられない大きな出費が重なり、一時的に支払いを平準化しないと生活が回らない場面では、合理的な選択になり得ます。また、あらかじめ返済期間と手数料総額を計算したうえで、短期間で完済する計画的な利用なら、家計の急場をしのぐ道具として機能します。
問題なのは、手数料率を知らないまま「毎月定額で楽」という感覚だけで残高を積み上げてしまうこと。商品の良し悪しではなく、「自分の目的に合った使い方かどうか」がすべてです。
***
免責事項
本記事は金融教育を目的とした創作物語であり、特定の金融商品の購入・解約を推奨するものではありません。登場する利率・リターン・物価上昇率はシミュレーション上の仮定値であり、将来の運用成果や物価を保証するものではありません。投資には元本割れのリスクがあります。実際の金融商品の契約・解約・投資判断は、ご自身の状況に合わせて、必要に応じて専門家にご相談のうえ行ってください。
#お金に強くなる物語 #NISA #iDeCo #インデックス投資 #老後資金 #金融リテラシー #お金の勉強 #投資初心者 #資産形成 #タイムリープ
