物流業のDXは“トラックとロボット”から始めてはいけない理由― 2026・2028年問題を越える経営の一手

1章:物流業界の課題 ― “安さで生き残る”が通用しなくなる2026・2028年問題
「うちは下請けの小さな会社だが、今のところ何とか回っている」
配車はベテランの担当者に任せ、伝票は紙とホワイトボードで管理する。
そんな体制のまま、日々の運行を回してきた物流・運送会社の経営者は多いのではないでしょうか。
しかしその足元で、業界のルールそのものを書き換える2つの規制が、すでに動き出しています。
2026年問題 ― 物流統括管理者(CLO)選任と中期計画の義務化
2026年4月、改正物流効率化法が施行されます。年間取扱貨物量9万トン以上の「特定荷主」など、国土交通省の試算で約3,200社が対象となり、以下が義務化されます(出典:siscloud、企業法務弁護士ナビ、全日本トラック協会)※4※11※12。
● 物流統括管理者(CLO)の選任:経営陣(役員クラス)から、物流改善の全社責任者を選ばなければなりません。未選任のまま是正命令にも従わない場合、最大100万円の罰金が科されます
● 中長期計画の作成・提出:荷待ち・荷役時間の短縮(2時間以内、1回あたり1時間以内)や積載効率向上について、具体的な計画の提出が求められます
● 定期報告の提出:毎年、物流効率化の進捗や実測データを国に報告する義務があります
2028年問題 ― “安さで生き残る”経営を禁じるトラック新法
そして、この中期計画は「作って終わり」では済みません。2025年に成立した改正貨物自動車運送事業法(通称:トラック新法)が、2028年までに完全施行されるからです。これは「運送会社の免許更新制」と「下請け構造の是正」によって業界を健全化させる大改革です(出典:全日本トラック協会、国土交通省、hacobu)※12※13※14。
● 業許可の「5年更新制」導入:これまで一度取得すれば実質的に永久だった運送業許可が、5年ごとの更新制になります。安全管理や社会保険の未加入、原価割れ取引を行う不適切業者は更新拒否 ── いわば“一発退場”です
● 「適正原価」を下回る運賃の禁止:燃料費や人件費(他産業並みの給与水準)を反映した「適正原価」の基準が国から告示され、これを下回るダンピング価格での発注・受注が禁止されます
● 多重下請けの制限:中間マージンだけを抜く不透明な構造を是正するため、再委託は原則2次請けまでに制限され、輸送経路を記録する「実運送体制管理簿」の作成が義務化されます(一部は2026年から先行施行)
“原価を安く抑える”ビジネスモデルは、この2つの規制で前提から崩れる
つまり、2026年問題で義務化される中期計画は、単なる書類作成ではありません。2028年に向けて、「安く受注し、原価を切り詰めて生き延びる」という前提そのものが法的に成立しなくなる現実に対応するための、実行計画でなければならないのです。
多重下請け構造の下位に位置し、荷主や元請けから提示される運賃を受け入れるほかなく、原価削減だけで利益を絞り出してきた会社ほど、この変化の影響は深刻です。安値受注も、際限のない再委託も、どちらも今後は“違法”になる ── これまでの生き残り方そのものが、事業破綻のリスクに直結する時代に入ったのです。
市場は伸びているのに、現場は薄利にあえいでいる
規制の話だけではありません。物流15業種の市場規模は2023年度で約24.2兆円(国内GDPの約4.5%)に達し、過去10年で約15%拡大した安定成長市場です(出典:矢野経済研究所)※1。しかしその裏で、道路貨物運送業の倒産件数は2024年度(11カ月累計)時点で328件に達し、前年度実績(317件)を上回りました。リーマン・ショック直後の2008年度(371件)に迫る、過去2番目の高水準です(出典:帝国データバンク)※2。人手不足を理由とする倒産も2024年度に過去最多の350件を記録し、建設業と並んで物流業がその主因を占めています(出典:帝国データバンク)※3。
背景にあるのは、業界を覆う「構造的三重苦」です。
● 法規制・政治:ここまで見てきた2026・2028年問題という、規制強化そのもの
● 人手不足・社会構造:若年層の物流離れと熟練スタッフの高齢化が進む一方、EC市場拡大による多頻度・小口配送ニーズは増え続けています
● コスト高騰・経済:円安・インフレによる燃料費・人件費の上昇が、事業者の資金繰りを圧迫しています
その結果が、貨物運送事業の平均営業利益率0.6%という数字です。全産業平均(約4.8%)のわずか8分の1にすぎません(出典:ロジポケ)※5。規制は厳しくなり、経営環境そのものも厳しい ── これが物流業界の今の姿です。
2章:物流業界の未来 ― 2030年30兆円市場と「協調型」への転換
一方で、2030年に向けた市場予測は決して暗いものではありません。EC化率の伸び・労働力供給・自動化技術の普及速度によって、市場規模は「保守的シナリオ(約24.8兆円)」から「積極的シナリオ(約33.2兆円)」まで、標準シナリオでも約30兆円規模へと拡大すると見込まれています(出典:stockcrew)※6。
なかでもEC物流セグメントは2023年の1.02兆円から2030年には1.75兆円規模へと、約72%の成長が見込まれています※6。
さらに注目すべきは、力関係の変化です。従来、荷主(買い手)は圧倒的に強い立場で、不当に低い運賃や長時間の荷待ちを物流事業者に強いてきました。しかし「運べないリスク」の顕在化と法整備により、荷主の交渉力は急速に弱まりつつあります。これは、長年の低収益構造から脱却する歴史上最大の好機でもあるのです。
すでに動き出している企業もあります。バース予約システムによる荷待ち削減、AI画像認識による検品自動化、自律搬送ロボットによる庫内作業の無人化など、デジタル技術によって「人の勘に頼らない現場」を実現する道は、すでに技術的に開かれています(詳細は7章で紹介します)。
3章:1と2の乖離 ― 経営層が見ている苦しみと、現場が抱えている苦しみは別物
では、なぜこの好機を活かせずにいる会社が多いのでしょうか。
多くの経営者が向き合っているのは、1章で見たような「構造的三重苦」 ── 法規制のスケジュール、業界全体の人手不足、燃料価格といった、いわばマクロな数字と外部環境です。経営会議で語られるのも、たいていこうした“業界全体の話”ではないでしょうか。
しかしその一方で、現場では全く別の苦しみが日々積み重なっています。荷主の細かい要求に応え続ける疲弊、紙とExcelとホワイトボードで回している非効率な管理、ベテラン頼みの属人化。これらは経営会議の議題に上ることなく、「現場が何とかしてくれている」ものとして見過ごされがちです。
経営層が構造的三重苦という“外の数字”にばかり気を取られ、自社の“内側”で起きているもうひとつの三重苦を顧みていない ── これこそが、多くの物流会社でDXが一向に進まない本質的な理由です。
次章では、この見過ごされがちな現場の苦しみを、あえて数字と現場の情景で見える化してみます。
4章:待ったなしの現実 ― 「現場三重苦」を見える化する
現場が抱えている苦しみを整理すると、次の「現場三重苦」に集約されます。
① 過剰サービス
多頻度小口配送、ジャストインタイム(即納)、指定時間配達 ── 荷主の要求にすべて応える“御用聞き”体質が定着しています。労働力が限られるなかでこの水準を維持し続けることは、すでに物理的に限界に近づいています。
② アナログ管理
現場スタッフに「最も非効率だと感じる業務」を尋ねたアンケートでは、第1位が39.6%の「書類の作成や転記作業など手作業での入力作業の多さ」でした。さらに36.7%が「作業の属人化が進んでおり、引き継ぎや教育に時間がかかる」と回答しています(出典:OKI Style Square)※7。紙の伝票の転記、Excelへの重複入力、ホワイトボードでのその場しのぎの配車指示 ── こうした光景に、心当たりのある経営者は少なくないはずです。
③ 人手不足と高齢化
若手を採用できず、高齢化したベテランの“職人芸”に依存する現場では、荷物紛失や誤出荷が日常化し、そのリカバリーがさらに現場の体力を奪うという悪循環が生まれています。
この現場三重苦を放置したまま、経営会議では「2026年問題」「2028年問題」といった構造的な数字ばかりが議論される ── これでは、現場で何が起きているのか、経営者自身が正確に把握できていないのも当然です。「なんとなく大変そうだ」という感覚はあっても、それが時間にしてどれだけの負荷なのか、金額にしていくらのロスなのかを、数字で答えられる経営者はごくわずかではないでしょうか。
5章:“儲からないから投資できない”という発想を捨てなければならない理由
現場三重苦の存在に薄々気づいていても、多くの経営者はこう考えてしまいます。
「ただでさえ薄利なのに、DXにお金をかける余裕などない」
この発想こそが、実は最大のリスクです。なぜなら、投資を先送りにすればするほど、投資対効果はどんどん薄まっていくからです。ドライバーの高齢化は待ってくれませんし、荷主からの要求水準が自然に下がることもありません。今日先送りした課題は、来年にはより大きなコストとなって返ってきます。
そして何より、1章で見た2026・2028年問題の本質は「DXをすれば業務が効率化される」という悠長な話ではありません。「対応できなければ、事業が続けられなくなる」という経営存続の問題です。
2026年問題で義務化される中長期計画は、荷待ち・荷役時間の短縮や積載効率向上を“書類の上で”約束するだけのものではありません。その先にある2028年の適正原価体質 ── ダンピング運賃にも多重下請けの中間マージンにも頼れない経営 ── へ、実際に転換していくための実行計画でなければならないのです。
そして、実効性のある計画を立てるには、大前提として自社の業務量・コスト構造を数値で把握していることが欠かせません。どの業務にどれだけの時間とコストがかかっているのかが分からないまま「中期計画」を作っても、それは国に提出するための体裁を整えただけの、実行力のない紙にしかなりません。
「儲からないから投資できない」という先送りの発想のままでは、DXはおろか、2026年に提出を求められる中期計画すら、実質を伴う形では作れないのです。「必要なコストは掛けてでも、今すぐ現状把握に着手しなければならない」。厳しいようですが、これが2026・2028年を迎える物流会社にとっての現実的な結論です。
6章:具体的なDXの進め方 ― まず「現状を見える化」する
「そうは言っても、何から手をつければいいのか分からない」という声が聞こえてきそうです。答えはシンプルです。まず現状を数字で見える化することから始めます。
重要なのは、大がかりなシステムや専門のIT部門がなくても、この最初の一歩は踏み出せるという点です。
📍Step1:現状業務を可視化する
配車担当・ドライバー・倉庫スタッフが「誰が・何を・どれだけの時間で」行っているかを、現場の負担を最小限にした方法で把握します。「調べられている」という不安を取り除くことが、現場の協力を得る鍵になります。
📍Step2:ボトルネックを特定する
可視化したデータから、「時間がかかっている業務」「特定の人しかできない業務(属人化)」「スキルと業務内容がミスマッチな業務」を洗い出します。4章で見た現場三重苦が、ここで初めて具体的な数字として姿を現します。
📍Step3:優先順位と費用対効果を数値で示す
業務を「定型/非定型」「コア/ノンコア」の2軸で整理すると、システム化・自動化すべき領域と、人が担い続けるべき領域が見えてきます。まずは定型のノンコア業務から着手するのが、リスクを抑えながら効果を出す王道です。
自社にデータがないことは、決して投資判断ができない理由にはなりません。むしろ「データがないなら、まず作る」ことこそが、DXの正しい出発点です。
7章:物流業界における具体的なDX/AI活用事例
※以下は国土交通省「物流DX導入事例集」等をもとに、業界の代表的な取り組みを構成したものです。
バース予約受付システムによる荷待ち削減
携帯電話と連動したバース(荷受・荷積場所)の事前予約システムを導入し、トラックの到着時間を平準化。長年の不満の温床であった「荷待ち時間」を大幅に短縮しました(出典:国土交通省)※8。
RFID技術による検品・仕分けの自動化
入出荷検品や仕分け作業にRFID技術を導入し、目視確認やスキャンの手作業を廃止。検品ミスをほぼゼロにしながら、仕分け業務の生産性を大きく高めました(出典:国土交通省)※8。
自律搬送ロボット(AGV/AMR)による庫内搬送の自動化
最大500kgの荷物を牽引するAGVや、複数台の自律移動台車を導入し、庫内搬送を完全自動化。月間の搬送を無人化し、省人化効果によって導入費用をわずか1年で回収した事例もあります(出典:国土交通省)※8。
荷主・他社をまたぐ「共同配送」
自社のサプライチェーンを超えて同業他社と輸送ネットワークをシェアリングし、積載率の向上とCO2排出量の削減に成功した事例(出典:AGC)※9や、配車・配送クラウドによるルート最適化で拠点集約の非効率を克服した事例(出典:DRIVEBOSS)※10もあります。
いずれの事例にも共通するのは、出発点が「現状の業務を可視化すること」だったという点です。
8章:ロードマップ ― 現状可視化からCLO主導の全社改革まで
DXは一夜で完成するものではなく、段階的に進めることが成功の鍵です。
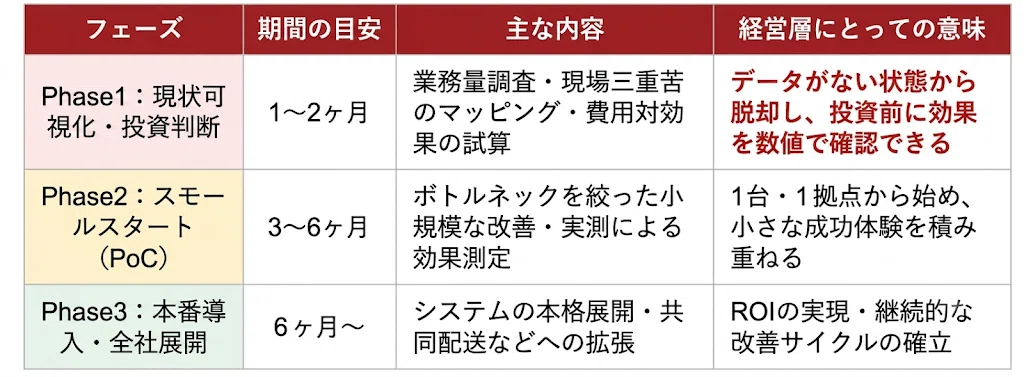
2026年4月の法改正で選任が義務化
されるCLO(物流統括管理者)も、単なる法令順守のための役職に留めるべきではありません。営業・調達・物流の間で生じがちな利益相反(多頻度小ロットを約束する営業、原価削減を優先する調達、そのツケを払わされる物流現場)を調整する権限を持たせることで、全社最適に向けた改革の推進役になり得ます。
物流はもはや「現場任せのコスト部門」ではなく、2030年に向けた30兆円市場を勝ち抜くための経営の中核テーマです。
9章:Mt.SQUAREでできること
Mt.SQUAREでは、物流業界の経営課題解決を支援するDXコンサルティングサービスBPECを提供しています。
BPECの最大の特徴は、専任のIT担当者や情報システム部門がなくても、
現状可視化の段階から着手できることです。
業務量調査は現場への負担が少ない短時間の方法で実施し、配車担当やドライバーを「調査される側」ではなく「改善の当事者」として巻き込みながら、「どの業務が・どれだけの時間を占め・どこを改善すれば何円のコスト削減になるか」を共通の指標で算出します。
「データがないから投資判断ができない」という悩みは、BPECにとってはむしろ出発点です。まず現状を数字にすること、そこから投資対効果を確認したうえで次の一手を判断すること ── この流れを、外部の伴走支援によって無理なく作ることができます。
調査後は、アジャイル型開発によって小さく素早く検証を繰り返し、実測データで効果を確認しながら本番展開へと進めます。
「まず現状を知りたい」という段階からご相談ください。
▼BPECの詳細・資料ダウンロードはこちら
▼Mt.SQUAREへのお問い合わせはこちら
📚出典
※1)出典元:物流15業種市場に関する調査を実施(2025年)|矢野経済研究所
※2)出典元:「道路貨物運送業」の倒産動向(2024年度)|帝国データバンク
※3)出典元:2024年度の人手不足倒産、過去最多の350件|株式会社帝国データバンクのプレスリリース - PR TIMES
※4)出典元:物流の2026年問題とは|2024年問題との関連性や荷主への影響を解説 - siscloud
※5)出典元:【2025年最新版】運送業の利益率を上げる!業界平均・利益構造・DX活用法を網羅 - ロジポケ
※6)出典元:物流業界の市場規模とセグメント別データ【2026年版】|成長率 - stockcrew
※7)出典元:人手不足、アナログ管理…物流業の中小倉庫の課題を解決するロケーション・在庫管理システムとは? - OKI Style Square
※8)出典元:物流DX導入事例集 - 国土交通省
※9)出典元:物流DXによる共同輸送の取り組みを本格開始|ニュース - AGC
※10)出典元:物流DXの切り札「共同配送」:コスト削減と効率化を実現する手段を徹底解説 - DRIVEBOSS
※11)出典元:改正物流効率化法・CLO選任義務化・100万円罰則|企業法務弁護士ナビ
※12)出典元:トラック適正化二法関係|全日本トラック協会
※13)出典元:改正貨物自動車運送事業法(令和7年4月1日施行)について|国土交通省
※14)出典元:【2025年6月成立】貨物自動車運送事業法の改正内容の要点を解説|hacobu
この記事は noteマネー にピックアップされました

