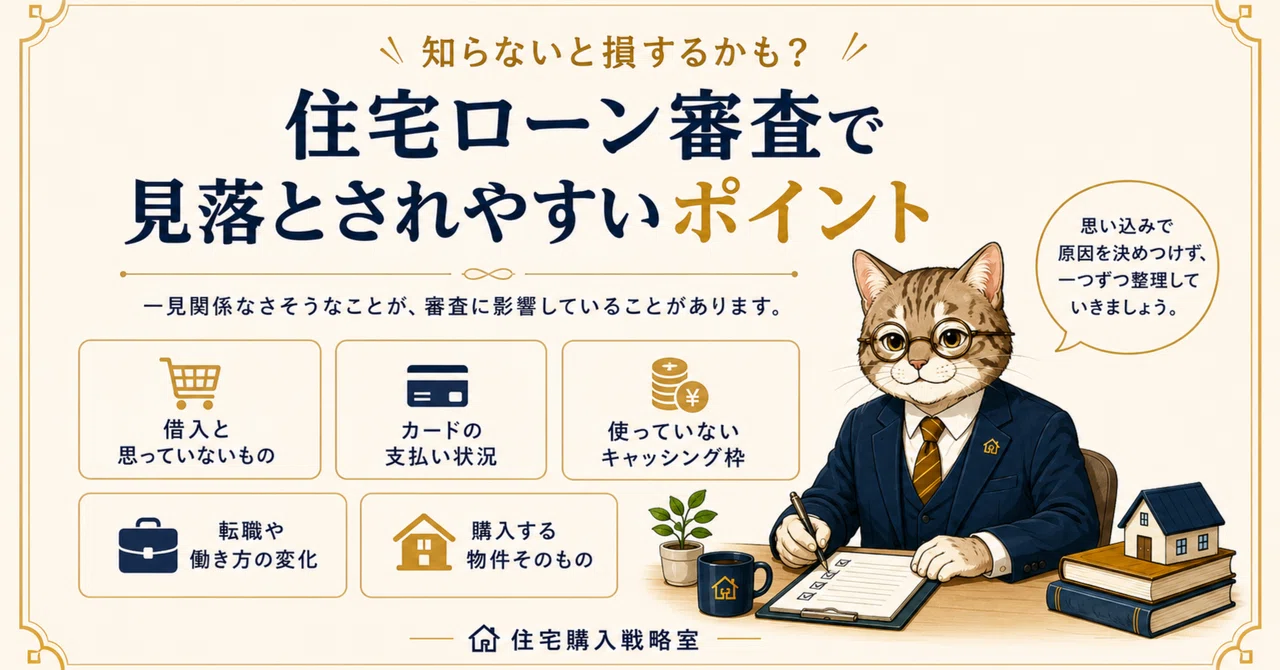
住宅ローン審査で見落とされやすいポイント

こんにちは、チャムです🐱
住宅ローンの審査というと、
「年収」
「勤続年数」
「車のローンなどの借入」
このあたりを気にする方が多いと思います。
もちろん、どれも大切です。
でも実際には、
一見すると住宅ローンとは関係なさそうなことが、審査に影響していることがあります。
今日は、住宅ローン審査で見落とされやすいポイントをいくつか紹介します。
1.自分では「借入」と思っていないもの
住宅ローンの相談をしていると、
「他に借入はありません」
とおっしゃる方でも、よく確認すると、
・スマートフォン端末の分割払い
・商品の分割払い(2回払い、10回払いなど)
・クレジットカードのリボ払い
・奨学金
などが残っていることがあります。
本人にとっては、
「借金をしているつもりはない」
という感覚でも、住宅ローンを考えるうえでは確認しておきたい支払いです。
まずは、
毎月どんな支払いをしているのか
を一度整理してみてください。
通帳やクレジットカードの明細を見て、毎月引き落とされているものを確認してみるのも良いと思います。
2.クレジットカードの支払い状況
本人は、
「遅れずにしっかり支払っている」
と思っていても、実際には支払いが遅れていたケースもあります。
たとえば、
引き落とし口座の残高不足で、翌月に2か月分まとめて引き落とされていた。
カードの利用代金を、支払期日までに払えなかったことがある。
こうしたことがあると、住宅ローンの審査で確認される情報に記録が残っている場合があります。
「昔のことだから大丈夫だろう」
と自己判断せず、
心当たりがある場合は、一度確認しておいた方が安心です。
3.使っていないカードローンやキャッシング枠
現在は使っていなくても、
クレジットカードにキャッシング枠が付いていたり、カードローンの契約自体が残っていたりすることがあります。
金融機関によって見方は異なりますが、
審査の際に確認されることがあります。
何年も使っていないカードやローン契約があるなら、
住宅ローンを申し込む前に、一度整理しておくのも一つです。
4.転職や働き方の変化
住宅ローンでは、
年収だけではなく、
どのような働き方をしているのか
も見られます。
たとえば、
・転職したばかり
・正社員から契約社員になった
・独立して間もない
・副業収入が大きい
・育休中である、または育休取得を予定している
といった場合です。
同じ年収でも、
収入の安定性や継続性をどう判断されるかによって、結果が変わることがあります。
「年収が十分あるから大丈夫」
とは限らないところです。
5.購入する物件そのもの
住宅ローンの審査では、
借りる人だけではなく、
購入する物件も審査の対象になります。
つまり、
「自分には問題がないはずなのに、なぜ通らないのだろう」
という場合、
物件側に理由があることもあります。
土地や建物の状態、権利関係などによっては、
融資を受けにくい場合があります。
住宅ローンは、
「人」と「物件」の両方を見て判断される
ということを知っておいてください。
住宅ローン審査がうまくいかなかったとき、
「年収が足りなかったのかな」
「勤続年数が短かったからかな」
と、一つの理由だけを考えてしまいがちです。
でも実際には、
複数の要素が重なっていることもあります。
だからこそ、
大切なのは、
思い込みで原因を決めつけないこと。
そして、
一つずつ状況を整理していくこと。
です。
「何が審査に影響している可能性があるのか」
を考えてから進めることが重要です。
もし今、
住宅ローンの審査がうまくいかず、
「何が原因なのか分からない」
という方は、気軽にメッセージを送ってください。
状況をお聞きしながら、どこから整理すればいいのか一緒に考えます。
住宅購入は、感覚ではなく、戦略で選ぶ。
次回は、
「住宅ローンを組む前に、自分で確認しておきたいこと」
についてお話ししたいと思います。
