軽貨物の売上・ガソリン按分・車両償却を1つの表で自動管理するExcel|確定申告の下ごしらえまで

「売上はスマホのメモ、ガソリンはレシートの山、按分は年度末にまとめて悩む」——軽貨物ドライバーの経理は、だいたいこうなります。
この記事では、毎月数字を入れるだけで、ガソリン代の按分・車両の減価償却・利益・日当たり利益まで自動で出るExcelを作ります。関数が分からなくても大丈夫です。考え方と最初の設定は無料部分で全部説明します。
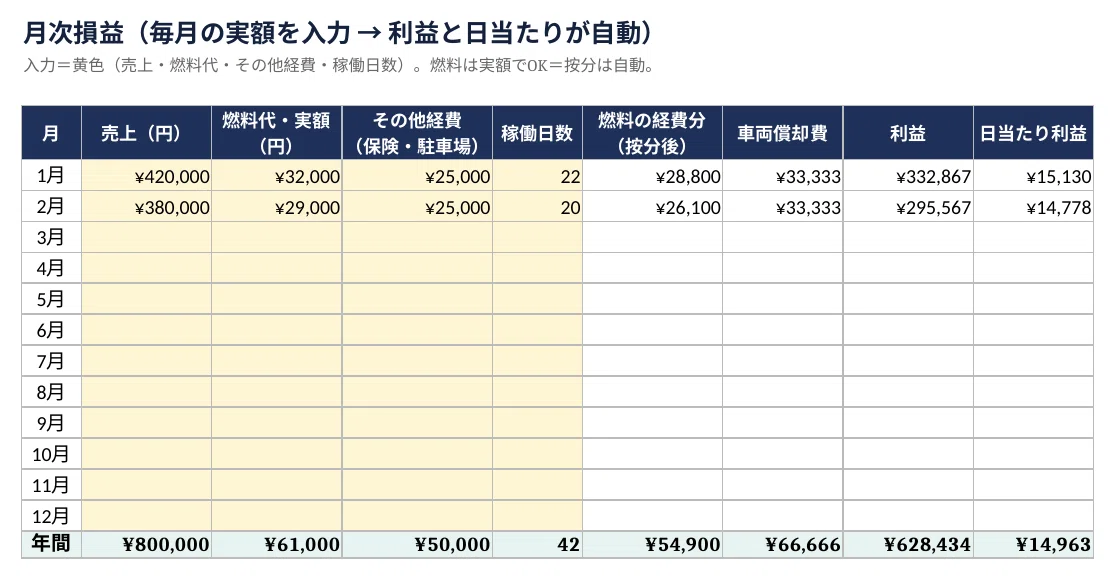
この表でできること
・ガソリン代は実額を入れるだけ。事業分への按分は自動
・軽バン・軽トラの減価償却費を月割で自動計上
・月ごとの利益と、稼働1日あたりの利益が出る
・年間行の数字が、そのまま確定申告の収支内訳書の材料になる
考え方①:按分率は「走行距離」で決める
ガソリン代・保険・車検など車の費用は、プライベートでも車を使うなら事業分だけが経費です。この割合(按分率)の根拠として、税務署に説明しやすいのが走行距離です。
事業按分率 = 事業用の走行距離 ÷ 総走行距離
たとえば月の走行が2,000km、うち配達が1,800kmなら、按分率は90%。ガソリン代32,000円なら、経費にできるのは28,800円です。
考え方②:車両は「一括経費」にできない
仕事用に買った軽バンは、買った年に全額経費にはできません。耐用年数で分割して毎年計上します(減価償却)。
ここで大事なのは、黒ナンバー(貨物軽自動車運送事業)の車は「運送事業用」の耐用年数が適用されることです。
・事業用(黒ナンバー)の軽の新車 … 3年
・自家用の軽 … 4年
・耐用年数を全部過ぎた中古 … 2年(簡便法)
たとえば120万円の新車(事業用)なら、年40万円・月33,333円ずつ経費になります。「4年」で計算すると経費を少なく申告することになるので、ここは間違えやすい注意点です。
ステップ1:設定シートを作る
最初に1回だけ、この4つを入れる欄を作ります。
・事業用の走行距離(月)
・総走行距離(月)
・車両の取得価額
・耐用年数
按分率は「=事業km ÷ 総km」、毎月の償却費は「=取得価額 ÷ 耐用年数 ÷ 12」。この2つの数式が、この表の心臓部です。
――ここまでが土台の考え方です。
この続き(月次損益表の作り方/燃料按分・償却費・日当たり利益の数式/空欄の月をエラーにしないコツ)と、入力するだけで使える完成Excelテンプレは、この下にまとめています。レシートの山と年度末の憂鬱から解放されます。コーヒー1杯(¥300)でどうぞ。返金もできます。
※本記事の数値は、考え方を示すための例です。按分の割合が妥当かどうかは走行記録などの実態によって判断され、車両の耐用年数も使用形態によって異なります。ご自身のケースについては、所轄の税務署または税理士にご確認ください。
■ 車両の耐用年数は、用途の区分で変わります
国税庁の「主な減価償却資産の耐用年数表」では、車両・運搬具がこう分かれています。
一般用のもの
小型車(総排気量0.66リットル以下)… 4年
貨物自動車(その他のもの)… 5年
運送事業用・貸自動車業用・自動車教習所用のもの
小型車(貨物自動車は積載量2トン以下)… 3年
軽貨物は積載量が2トン以下なので、運送事業用に区分される場合は3年です。
自家用の軽自動車として4年で計算していると、1年あたりの償却費が実態より小さく出ます。
ただし、どちらの区分に当たるかは事業の実態によって判断されます。貨物軽自動車運送事業の届出をしているかどうかも含めて、迷う場合は所轄の税務署にご確認ください。
■ 償却率は、自分で計算するものではありません
その年の償却費 = 取得価額 × 償却率 × その年に業務で使った月数 ÷ 12 × 事業割合
償却率は「1 ÷ 耐用年数」で出すものではなく、減価償却資産の耐用年数等に関する省令の別表第八で定められています。定額法なら3年が0.334、4年が0.250、5年が0.200です。
年の途中で使い始めた場合は月割りです(国税庁 タックスアンサー No.2106)。9月に使い始めたなら、その年は4か月分になります。
■ 中古で買った場合は、耐用年数が短くなることがあります
中古車は、法定耐用年数ではなく、使用可能期間として見積もった年数を使えます。見積もりが難しい場合の簡便法が、耐用年数省令3条に定められています。
法定耐用年数を全部経過している … 法定耐用年数 × 20%
一部経過している … (法定耐用年数 − 経過年数)+ 経過年数 × 20%
いずれも1年未満の端数は切り捨て、2年未満となるときは2年
年数が短いほど、1年あたりの償却費は大きくなります。ただし中古資産の耐用年数の見積もりは、事業の用に供した年に行う必要があるなどの条件があります。
■ ガソリン代の按分は、走行距離で説明します
プライベートと兼用している車は、業務に使った部分だけが必要経費になります。
その割合をどう決めるかは、法令に計算式が定められているわけではありません。所得税基本通達45-1は、業務の内容、経費の内容、資産の利用状況などを総合勘案して判定するとしています。
法令の定めではありませんが、車について実務でよく使われているのは走行距離です。
業務割合 = 業務で走った距離 ÷ 総走行距離
そして通達45-2は、業務に必要な部分が50%を超えるかどうかで判定するとしたうえで、50%以下であっても明らかに区分できる場合には、その部分を必要経費に算入して差し支えないとしています。
つまり、区分できることが条件です。走行距離は記録していなければ、あとから再現できません。
■ 走行距離と同じ割合で按分するもの
按分の対象はガソリン代だけではありません。次のものも、同じ考え方で説明できます。
・自動車保険料
・車検費用、点検整備費
・タイヤ、オイル、消耗品
・自動車税、重量税
・駐車場代
・車両本体の減価償却費
ばらばらの割合を使うと、なぜその数字なのかを説明しづらくなります。同じ根拠(走行距離)で揃えておくほうが通りやすくなります。
■ 高速代と駐車場代は、その場でメモします
レシートが出るものは残せますが、出ないもの・なくしやすいものがあります。
・コインパーキング
・現金で払った高速代
・自販機の飲み物
その日のうちに、日付・場所・金額・何のためかをメモしてください。
「業務のため」と説明できるかどうかは、あとから思い出せるかどうかで決まります。
■ 参考
・減価償却の金額区分と税込税抜の判定:国税庁 タックスアンサー No.2100 減価償却のあらまし
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
・定額法の計算と月割り:国税庁 タックスアンサー No.2106
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2106.htm
・耐用年数(運送事業用の小型車3年ほか):国税庁「主な減価償却資産の耐用年数表」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
・家事関連費の按分(総合勘案・50%基準):国税庁 所得税基本通達45-1、45-2
https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm
ここから先は
¥ 300
ここまで読んでいただきありがとうございます。記事やテンプレがお役に立ったら、応援(チップ)していただけると嬉しいです。いただいた応援は、より使いやすいテンプレづくりの活動費に使わせていただきます📊 凪
