あといくら売れば黒字か|人を1人雇うと、必要な売上はいくら増えるのか(Excelテンプレつき)

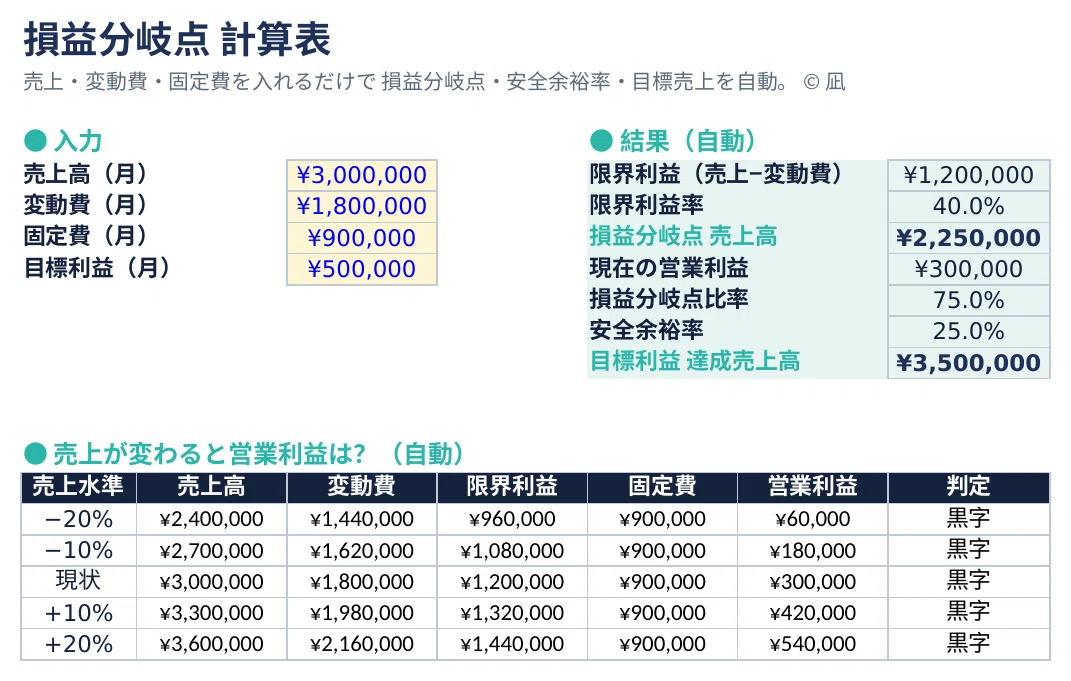
「毎月いくら売れば赤字にならないのか、はっきり分からない」「値上げや固定費が利益にどう効くのか感覚でしかない」——お店・小さな会社・フリーランスでよくある悩みです。この記事では、Excelの標準機能(関数)だけで、売上・変動費・固定費を入れるだけで、損益分岐点(黒字になる売上)・安全余裕率・目標利益に必要な売上まで自動で出す損益分岐点計算表を作ります。専用ソフトは要りません。
この記事でできるようになること
「いくら売れば黒字か(損益分岐点売上高)」を自動で出す
今の売上がどれだけ余裕があるか(安全余裕率)を自動で出す
目標の利益を出すには売上がいくら必要かを自動で出す
まず用語(変動費と固定費)
変動費:売上に比例して増える費用(仕入・材料・外注など)。
固定費:売上に関係なくかかる費用(家賃・人件費・リース料など)。
この2つに分けるのが出発点です。
ステップ1:限界利益と限界利益率を出す
限界利益は「売上から変動費を引いたもの」=固定費の回収と利益に使えるお金です。
限界利益   :=売上高-変動費
限界利益率 :=IF(売上高=0,"",限界利益/売上高)
限界利益率は「売上1円のうち、何割が手元に残って固定費・利益に回るか」を表します。ここが損益分岐点の計算の土台です。
――ここまでが基本の考え方です。
この続き(損益分岐点売上高=固定費÷限界利益率の出し方/0除算を防ぐ書き方/安全余裕率・目標利益に必要な売上高/さらに"売上が±10〜20%変わると営業利益がどうなるか"を自動で並べる表)と、入力するだけで完成する【Excelテンプレ】は、この下にまとめています。自分で組むと地味に面倒な経営の計算が、コーヒー1杯(¥300)で今日から。返金もできます。
■ 損益分岐点は「固定費 ÷ 限界利益率」で出ます
まず、費用を2つに分けます。
・変動費 … 売上に比例して増える費用(仕入、材料費、外注費、販売手数料、送料)
・固定費 … 売上が動いても、ほぼ変わらない費用(家賃、正社員の人件費、リース料、保険料、通信費)
分けると、次の2つが出せます。
限界利益 = 売上 − 変動費
限界利益率 = 限界利益 ÷ 売上
限界利益は「1つ売れたときに、固定費の穴埋めに回せる金額」です。
そして、固定費をちょうど埋め切る売上高が損益分岐点です。
損益分岐点売上高 = 固定費 ÷ 限界利益率
固定費が月100万円、限界利益率が40%なら、100万 ÷ 0.4 で月250万円。
ここを超えた分の40%が、そのまま利益になります。
■ 「粗利」と「限界利益」は違います
ここを混ぜると、答えが合わなくなります。
粗利(売上総利益)は、売上から売上原価を引いたものです。決算書に出てきます。
限界利益は、売上から変動費を引いたものです。決算書には出てきません。
たとえば販売手数料や配送料は、売上原価ではないので粗利には影響しませんが、売れるほど増えるので変動費です。
通販や飲食のように手数料・送料が重い商売ほど、粗利と限界利益の差が開きます。粗利で計算していると、損益分岐点を低く見積もることになります。
■ 個人事業主は「自分の生活費」を固定費に入れてください
会計上、事業主の生活費は経費ではありません。しかし生活は現実に成り立たせる必要があります。
固定費に自分の生活費(月30万円なら30万円)を足して計算すると、出てくるのは「利益がゼロになる売上」ではなく、「暮らしていける売上」です。判断に使うのはこちらです。
固定費100万円+生活費30万円=130万円。限界利益率40%なら、130万 ÷ 0.4 で月325万円。
先ほどの250万円とは、75万円の差があります。
■ 人を1人雇うと、いくら売上が必要になるか
これがこの表のいちばん実用的な使い方です。
追加で必要な売上 = 増える固定費 ÷ 限界利益率
社会保険の会社負担を含めて月30万円の人を1人入れるなら、30万 ÷ 0.4 で月75万円の売上が追加で必要になります。
「人手が足りないから雇う」の前に、この75万円をどこから作るのかを決めておく。
決められないなら、雇うのはまだ早い、という判断ができます。
■ 値引きは、思っているより効きます
売価100円・変動費60円の商品があるとします。限界利益は40円です。
ここで10%値引きすると、売価90円・変動費60円で、限界利益は30円になります。
売価は10%しか下げていないのに、限界利益は25%減っています。
同じ利益を確保するには、40 ÷ 30 で約1.33倍、つまり33%多く売らなければなりません。
「10%引きで1.3倍売れるか」を考えると、たいていの値引きは割に合いません。
逆に、10%値上げできれば限界利益は50円になり、2割売れなくなっても利益は変わりません(40×100個 = 50×80個)。
■ 「安全余裕率」で、どれだけ余裕があるかを見ます
安全余裕率 =(実際の売上 − 損益分岐点売上)÷ 実際の売上
損益分岐点が250万円で、実際の売上が300万円なら、50万 ÷ 300万 で約16.7%。
売上が16.7%落ちたら赤字になるという意味です。
この数字が10%を切っていたら、風邪で数日休むだけで赤字になります。
売上を追う前に、固定費を下げるほうが早い、という判断がここで出せます。
■ 固定費と変動費に分けにくい費用は、こう扱います
水道光熱費、広告費、アルバイトの人件費などは、両方の性質を持ちます。
・厳密に分けようとすると、手が止まります
・「売上ゼロでも出ていくか」で切ってください。出ていくなら固定費です
アルバイトの人件費は、シフトを売上に合わせて動かしているなら変動費、最低人数を固定で入れているならその分は固定費です。
精度より、毎月同じ基準で出し続けることのほうが効きます。
※本記事は経営計算の一般的な整理です。税務上の取り扱い(何が必要経費に当たるかなど)は、所轄の税務署または税理士にご確認ください。
ここから先は
¥ 300
ここまで読んでいただきありがとうございます。記事やテンプレがお役に立ったら、応援(チップ)していただけると嬉しいです。いただいた応援は、より使いやすいテンプレづくりの活動費に使わせていただきます📊 凪
