セミコン日和-#21 Etchedとは?26日で企業価値が2倍・210億ドルになったAI推論チップ企業を、半導体40年の実装屋が読み解く【2026年8月最新】

Etched(エッチド)とは、トランスフォーマーの推論処理に特化したAIハードウェアを開発する、2022年創業の米国スタートアップです。 ハーバード大学を中退した3人が立ち上げ、現在はチップ単体ではなく「フロンティア推論クラスタ」と呼ぶラック一式のシステムを販売しています。
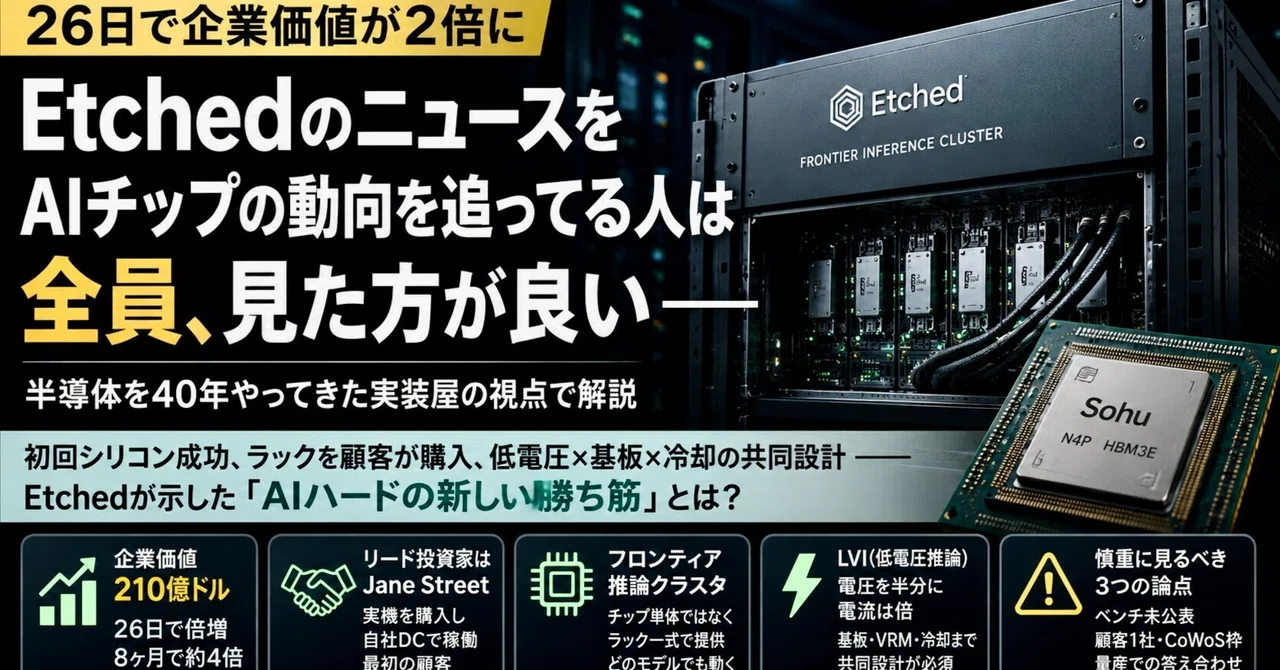
2026年8月18日、Etchedは7億ドルを調達し、企業価値210億ドル(約3兆円)になりました。7月23日の103億ドルから、わずか26日で倍です。しかもラウンドを主導したのはVCではなく、最初の顧客であるJane Street。実機を買い、自社データセンターで動かしたうえで小切手を切った側がリードしています。
こんにちは、ないとっちです。半導体とAIハードウェアの動向を追う連載「セミコン日和」を書いています。専門はパッケージング・実装で、ABFビルドアップ基板を20年以上触ってきました。このニュースの面白さは「トランスフォーマー専用チップ」という一行の紹介文にはなく、その裏側にある電源と熱の設計思想にあります。今日はそこを実装屋の目線で書きたいと思います。
この記事でわかること
Etchedの事業内容と、「トランスフォーマー専用ASIC」という説明がもう半分古い理由
26日で企業価値が2倍になった理由と、資金調達の全履歴(2025年12月〜2026年8月)
半導体設計者がこのニュースで最も驚くべき点(A0シリコン一発成功と44日)
技術の本丸LVI(低電圧推論)が、なぜ基板・電源・冷却の話になるのか
Etchedに残る4つのリスク(第三者ベンチマーク・顧客1社・CoWoS枠・専用化の後退)
Etchedとは何をやっている会社か? — 「トランスフォーマー専用ASIC」はもう半分古い
要点: Etchedは2022年創業、ハーバード中退の3人が立ち上げたAI推論ハードウェア企業。製品はTSMC N4Pで製造するチップ「Sohu」と、それを載せたラック一式「フロンティア推論クラスタ」。144GBのHBM3Eを搭載し、8チップ構成のサーバーでLlama 70Bを毎秒50万トークン処理すると主張する(⚠️自社値)。社員は400人超で、NVIDIA・Google TPU・Broadcom・SK hynix・TSMC出身のエンジニアが集まる。
日本語の記事でよく見る「トランスフォーマー専用ASIC『Sohu』のベンチャー」という説明は、もう半分古い。
いま彼らが自分たちの製品を呼ぶ言葉は「フロンティア推論クラスタ(frontier inference cluster)」で、売っているのはチップ単体ではなくラックまるごと一式だ。特定のモデルに合わせてチップを設計するという当初の計画からははっきり方向転換していて、いまは「どのフロンティアモデルでも動く」と言っている。ここを押さえないまま「専用ASICの純度」で語ると、議論が全部ズレる。
チップ本体はTSMCのN4Pプロセス。演算ダイにHBM3Eを合計144GB搭載する(⚠️「レチクル限界サイズのダイ+6スタック構成」という記述は技術系解説記事ベースで、Etchedの公式スペックシートでは未確認)。アテンション演算を固定機能回路としてシリコンに焼き込むことで、GPUでは30〜40%しか使えていない演算器の稼働率を90%まで引き上げる、というのが彼らの主張だ(⚠️自社主張)。
性能は、8チップのサーバーでLlama 70Bを毎秒50万トークン以上。同じ8基構成のH100サーバーが約2.3万、B200でも約4.5万というから桁がひとつ違う(⚠️この比較値はEtchedの自社ベンチマーク。公開報道では「H100・B200相当構成に対して10〜20倍」という表現に留まる)。第三者による独立した実測値は、2026年8月19日時点で一件も公表されていない。 ここは冷静に受け取っておきたい。
なぜEtchedの企業価値は26日で2倍になったのか?
要点: 2026年8月18日、Jane Street主導のシリーズDで7億ドルを調達、企業価値210億ドル。2025年12月に50億ドル、2026年7月23日にSequoia主導のシリーズC(3億ドル)で103億ドルだったので、8ヶ月で約4倍・直近26日で2倍。NVIDIAがGroqの技術ライセンスと経営陣獲得に払った200億ドルを、非上場のまま超えた。
理由は「動いているものを、客が金を出して買って、自分のデータセンターで回した」からだ。
数字を並べるとこうなる。
時期 調達額 企業価値 主導・特記事項 2025年12月 5億ドル 50億ドル TSMC系VentureTech Allianceが戦略出資 2026年6月末 (累計8億ドル) — ステルス脱却。受注残10億ドル超を公表 2026年7月23日 3億ドル(シリーズC) 103億ドル Sequoia主導。a16z・Jane Street・SK hynix等が参加 2026年8月18日 7億ドル(シリーズD) 210億ドル ⚠️ Jane Street主導。Kleiner Perkins・Sequoia・a16z・Tiger Global・Blackstone等が参加
⚠️ 企業価値は多くの媒体が210億ドルと報じているが、203億ドルとする報道もある(プレ/ポストマネーの差と見られる)。
8ヶ月で約4倍。NVIDIAがGroqの技術ライセンスと経営陣獲得に払った200億ドルを、もう超えてしまった。
普通、この手のAIチップスタートアップの評価額は「期待」で上がる。今回が違うのは、リードしたJane Streetがまず実機をテストし、ラックを購入し、自社データセンターに設置して本番ワークロードに投入した上で金を出しているところだ。順番が逆なのだ。 ベンチャー投資というより、部品メーカーの認定試験に近い。半導体の世界で「客が買った」ほど強いエビデンスはない。
Etchedのニュースで半導体屋が最も驚くべき点はどこか? — A0シリコン一発成功
要点: Etchedの初回シリコン(A0)はTSMC N4Pから戻ってきてそのまま成功し、テストチップ受領から推論ワークロード実行まで44日。通常は半年以上かかる工程である。背景には、Cypress元CTOをはじめNVIDIA・Google TPU・Broadcom出身の幹部を揃えた400人超の体制がある(⚠️幹部経歴はEtched社発表ベース)。
僕が今回のニュースで唸ったのは、評価額よりも「初回シリコンで動いた」という一点だった。
設計をやったことがある人ならわかると思うけど、最先端ノードの大型ダイをHBMと一緒に載せて、初回で機能もタイミングも電源も熱も全部通す確率は決して高くない。普通はA0で問題を洗い出してA1、A2と回す。その1周は数ヶ月と数億円だ。それを一発で通したうえ、TSMCからテストチップを受け取ってから推論ワークロードを走らせるまで44日。通常は半年以上かかる。
種を明かせば、これは「ドロップアウトの若者が奇跡を起こした」話ではない。⚠️以下の幹部経歴はEtched社の自社発表に基づく(第三者による裏取りは未実施)。
CTO:Cypress Semiconductorの元CTO。手がけた5製品をすべてA0シリコンで出荷
プラットフォーム担当VP:NVIDIAに22年在籍し、HGXとDGXを立ち上げ
ソフトウェア担当VP:Google TPU v1〜v5のソフトチームを組成
ASIC担当VP:H100/A100/V100のアーキテクチャチーム出身
400人超のエンジニアが、NVIDIA、Google TPU、Broadcom、SK hynix、TSMCから集まっている。つまり中身はベテラン集団だ。若い創業者の物語の裏にあるこの人材の厚みを見落とすと、この会社を読み違える。
EtchedのLVI(低電圧推論)とは何か? なぜ基板と冷却の話になるのか?
要点: LVI(Low Voltage Inference)は演算ブロックを他のAIチップの半分以下の電圧で動かす技術で、サーマルスロットリングを回避し1兆パラメータ級スパースMoEでもピーク性能の80%以上を維持すると主張する(⚠️自社主張)。ただし同じ電力で電圧を半分にすれば電流は倍になり、IRドロップは電流に比例、配電網の発熱は電流の二乗で効く。低電圧化はチップ内の話では終わらず、パッケージ基板・VRM・電源供給網・コールドプレートまでの再設計になる。
僕が「この会社は本気だ」と思ったのは、LVI(Low Voltage Inference)という技術の説明を読んだときだった。
主張はシンプルで、演算ブロックを他のAIチップの半分以下の電圧で動かす、というもの。いまのAIチップは演算器の稼働率を上げると消費電力が跳ね上がってクロックを落とす、いわゆるサーマルスロットリングで、持続throughputがピーク性能の半分以下に落ちてしまう。それを電圧を下げることで回避し、1兆パラメータ級のスパースMoEでもピーク性能の80%以上を維持する、と言っている(⚠️自社主張、第三者検証なし)。
ただ、これを物理で考えると話は簡単ではない。
同じ電力なら、電圧を半分にすると電流は倍になる
IRドロップ(電圧降下)は電流に比例する
配電網の発熱は電流の二乗で効いてくる
つまり低電圧化というのは、チップの中の話であると同時に、パッケージ基板・VRM・電源供給網・コールドプレートまでを丸ごと作り直す話になる。実際、Etched自身も「トランジスタからトークンまで」の共同設計が必要だったと書いていて、その項目に先端パッケージングとコールドプレート設計をはっきり並べている。
ABFビルドアップ基板を20年以上日常的に触ってきた人間の実感として、低電圧・大電流ほど基板設計の余裕を食い潰すものはない。層構成、ビア配置、デカップリングコンデンサの配置、パッド周りの電流密度——どれも一気に苦しくなる。ここを「チップの新アーキテクチャ」ではなく「システム全体の共同設計」として最初から抱え込んだ判断は、実装をやってきた人間から見ると相当に正しい。チップ屋がやりがちな失敗は、だいたい基板と冷却を後回しにすることだから。
EtchedのCSM(Cluster Scale Memory)は何を解決するのか?
要点: CSM(Cluster Scale Memory)は、デコード段の速度を稼ぐためにチップ間へ共有メモリプールを作るEtchedの技術。HBMだけではSRAM並みのデコード速度が出ず、SRAMだけでは容量と演算密度を犠牲にするというトレードオフに対し、独自の低レイテンシ・高帯域インターコネクトでHBMとSRAMのハイブリッドを狙う(⚠️自社説明)。
もうひとつのCSM(Cluster Scale Memory)も筋がいい。
HBMだけではSRAM並みのデコード速度が出ず、かといってSRAMだけのチップは容量と演算密度を犠牲にする。そこで独自の低レイテンシ・高帯域インターコネクトでチップ間に共有メモリプールを作り、HBMとSRAMのハイブリッドで両取りを狙う。SRAMオンリーやDRAMの3D積層、光を使うアプローチが抱える歩留まり・熱・コストのトレードオフを避けた、という説明だ(⚠️Etched社の説明。具体的な帯域・レイテンシ値は未公表)。
奇をてらっていないところに、逆に凄みを感じる。
Etchedのリスクはどこにあるか? — 慎重に見ている4点
要点: リスクは4つ。①第三者ベンチマークが2026年8月時点で存在しない、②顧客が事実上Jane Street 1社で、金融クオンツの低レイテンシ要求とLLMの大規模サービングは負荷特性が違う、③HBM3E大量搭載はTSMCのCoWoS枠を大きく食い、その枠はNVIDIA・Google・AMDが奪い合っている、④「トランスフォーマー専用」の旗を実質的に下ろしつつあり、汎用性を足すほど専用化の利得が薄まる。
期待は大きいけれど、僕が引っかかっているのは4点ある。
ひとつめは、第三者ベンチマークが存在しないこと。 自社ベンチは条件設定でいくらでも綺麗になる。10〜20倍という数字がどの精度・どのバッチサイズ・どの文脈長で出たのかが検証できない限り、性能は「主張」のままだ。
ふたつめは、顧客が事実上まだ1社であること。 Jane Streetは金融のクオンツ取引で低レイテンシを極限まで求める会社で、そこで「精度とレイテンシが良かった」という評価は本物だと思うが、フロンティアLLMを何万人に同時サービングする負荷特性とはまた別物だ。10億ドル超の受注残があるとはいえ、本当の答え合わせはこの先の量産出荷で出る。
みっつめが、供給の壁。 HBM3Eを大量に載せるということは、TSMCのCoWoS——インターポーザの面積枠を大量に食うということだ。あの枠はいまNVIDIAとGoogleとAMDが奪い合っている。TSMC系のVentureTech Allianceからの出資と台湾工場の設置はその布石だろうけれど、「ギガワット規模へ」と言うなら必要な枠は桁が変わる(⚠️EtchedのCoWoS枠確保状況は非公表。ここは僕の推論)。僕の経験上、この手の会社が最後に詰まるのは設計ではなく、いつも後工程のキャパシティだ。
よっつめは構造的な論点。 彼らは「トランスフォーマー専用」という旗を、実質的に下ろしつつある。汎用性を足せば足すほどGPUとの差は縮まり、専用化の利得は薄まる。専用ICか汎用かという振り子は、僕が見てきた40年のあいだ、何度も振れて何度も戻ってきた。今回それがどこで止まるのかは、正直まだ誰にもわからないと思う。
それでも、初回シリコンを一発で通し、客のデータセンターにラックを入れ、電圧と基板と冷却をまとめて設計し直した会社が出てきたという事実は、大きい。NVIDIAの牙城が崩れるかどうかより、僕はそっちに興奮している。
この記事のまとめ
Etchedは2026年8月18日に7億ドルを調達し企業価値210億ドル。26日で倍、8ヶ月で約4倍で、NVIDIAがGroqに払った200億ドルを超えた
ラウンドをリードしたJane Streetは実機を購入し自社データセンターで稼働させた最初の顧客。「期待」ではなく「動いた実績」で評価額がついた点が新しい
「トランスフォーマー専用ASIC」という説明はもう半分古く、現在の製品はラック一式の「フロンティア推論クラスタ」で、どのフロンティアモデルでも動くと謳っている
半導体設計の観点で最も重いニュースはA0シリコン一発成功と、テストチップ受領から44日での推論実行
技術的な本丸はLVI(低電圧推論)。電圧を半分にすれば電流は倍になるため、パッケージ基板・VRM・電源供給網・コールドプレートまでの共同設計が必須になる
一方で第三者ベンチマークは未公表、顧客は事実上1社、TSMCのCoWoS枠という供給の壁が残る。答え合わせは量産出荷から
よくある質問(FAQ)
Q1. Etchedとはどんな会社ですか?
Etched(エッチド)は、トランスフォーマーの推論処理に特化したAIハードウェアを開発する米国のスタートアップです。ハーバード大学を中退した3人が2022年に創業し、2026年8月時点で400人超のエンジニアを擁します。製品はTSMCのN4Pプロセスで製造するチップ「Sohu」と、それを搭載したラック一式のシステム「フロンティア推論クラスタ」です。
Q2. Etchedはいくら調達し、企業価値はいくらですか?
Etchedは2026年8月18日にシリーズDで7億ドルを調達し、企業価値は210億ドルになりました(一部報道では203億ドル)。直前の企業価値は2026年7月23日のシリーズC時点で103億ドル、2025年12月時点で50億ドルだったため、8ヶ月で約4倍、直近26日で2倍のペースです。
Q3. Etchedのラウンドを主導したJane Streetとは何者で、なぜ特別なのですか?
Jane Streetは米国の大手クオンツ取引会社で、Etchedにとって最初の顧客でもあります。特別なのは順番で、Jane StreetはEtchedの実機をテストし、ラックを購入して自社データセンターに設置し、本番ワークロードで稼働させたうえで7億ドルのラウンドをリードしました。AIチップ企業の評価額が「期待」ではなく「顧客としての実測」で付いた事例です。
Q4. EtchedのSohuはNVIDIAのH100やB200と比べてどれくらい速いのですか?
Etchedは、8チップ構成のSohuサーバーがLlama 70Bで毎秒50万トークン以上を処理し、同じ8基構成のH100サーバー(約2.3万トークン/秒)やB200サーバー(約4.5万トークン/秒)に対して10〜20倍にあたると主張しています。⚠️ ただしこれはEtchedの自社ベンチマークであり、2026年8月19日時点で第三者による独立した実測値は公表されていません。
Q5. 「A0シリコン一発成功」はなぜ半導体業界で驚かれるのですか?
A0シリコンとは初回試作のチップのことで、最先端プロセスの大型ダイで機能・タイミング・電源・熱のすべてを初回で通せる確率は高くありません。通常はA1、A2と改版を重ね、1周あたり数ヶ月と数億円がかかります。EtchedはTSMC N4PのA0で成功し、さらにテストチップ受領から推論ワークロード実行まで44日(通常は半年以上)で到達したと発表しています。
Q6. EtchedのLVI(低電圧推論)とは何ですか?
LVI(Low Voltage Inference)は、演算ブロックを他のAIチップの半分以下の電圧で動作させるEtchedの技術です。AIチップは演算器の稼働率を上げると発熱でクロックを落とす(サーマルスロットリング)ため持続性能がピークの半分以下に落ちますが、LVIはこれを回避し、1兆パラメータ級のスパースMoEでもピーク性能の80%以上を維持するとEtchedは主張しています(⚠️自社主張)。
Q7. 低電圧化はチップ設計だけの話で済まないのはなぜですか?
同じ電力を保ったまま電圧を半分にすると電流が倍になり、IRドロップ(電圧降下)は電流に比例、配電網の発熱は電流の二乗で増えるためです。その結果、低電圧化はチップ内部にとどまらず、パッケージ基板の層構成・ビア配置・デカップリングコンデンサ配置、VRM、電源供給網、コールドプレートまでの再設計を伴います。Etched自身も「トランジスタからトークンまで」の共同設計が必要だったと説明しています。
Q8. EtchedのCSM(Cluster Scale Memory)とは何ですか?
CSM(Cluster Scale Memory)は、Etchedがデコード段の速度を確保するために設けた、チップ間の共有メモリプールです。HBMだけでは推論のデコード段でSRAM並みの速度が出ず、SRAMだけでは容量と演算密度を犠牲にするため、独自の低レイテンシ・高帯域インターコネクトでHBMとSRAMのハイブリッド構成を取るという設計です(⚠️具体的な帯域・レイテンシ値は未公表)。
Q9. Etchedはいまも「トランスフォーマー専用ASIC」の会社なのですか?
Etchedはもともと特定のトランスフォーマーモデルに合わせたASIC「Sohu」で知られましたが、2026年時点では「どのフロンティアモデルでも動く」ラック一式の推論システムを主力に据えており、専用性の旗は実質的に下がっています。汎用性を足すほどGPUとの性能差は縮まるため、専用化の利得がどこで止まるかはまだ判断できません。
Q10. Etchedの最大のリスクは何ですか?
Etchedのリスクは主に4つです。①性能値が自社ベンチマークのみで第三者検証がない、②顧客が事実上Jane Street 1社で、金融の低レイテンシ要求と大規模LLMサービングは負荷特性が異なる、③HBM3Eを大量搭載するためTSMCのCoWoS(先端パッケージング)枠を大きく消費し、その枠はNVIDIA・Google・AMDが奪い合っている、④「専用チップ」から汎用寄りへの方向転換で差別化が薄まる可能性がある、という4点です。
Q11. EtchedとNVIDIA・Groqの関係はどうなっていますか?
EtchedはNVIDIAの推論市場に挑戦する独立企業で、資本関係はありません。一方NVIDIAは2025年末、推論チップ企業Groqの技術を200億ドルで非独占ライセンスし、Jonathan Ross氏を含む経営陣を受け入れています(この取引は2026年3月に米上院議員2名から反トラストの観点で照会を受けました)。Etchedの企業価値210億ドルは、そのGroq案件の金額を上回った水準です。
2026/8/19

