グラフで見える〇〇世界 FOXがRoku買収する理由。~市場の冷ややかな反応とは裏腹にある戦略とは~

2026年6月15日、世界のメディア業界に激震が走りました。米メディア大手のFOXが、ストリーミングデバイス全米トップのRoku(ロク)を約220億ドルで買収することに合意した、というニュースです。
「あのFOXが、テレビのストリーミング端末の会社を買う?」
私からしたら強力なタッグに見えるこの買収劇ですが、発表直後のマーケット(株式市場)の反応は冷ややかなものでした。今回は、発表前後の株価推移やスマートTVのシェアデータをグラフで可視化しながら、アメリカの大手メディアが仕掛けた戦略の裏側を、グラフとともに探っていきたいと思います。
1. グラフで見る、市場の「冷やかさ」
まずは、このニュースが発表されたときの市場の驚きと懐疑的な視線を、株価チャートで見てみましょう。
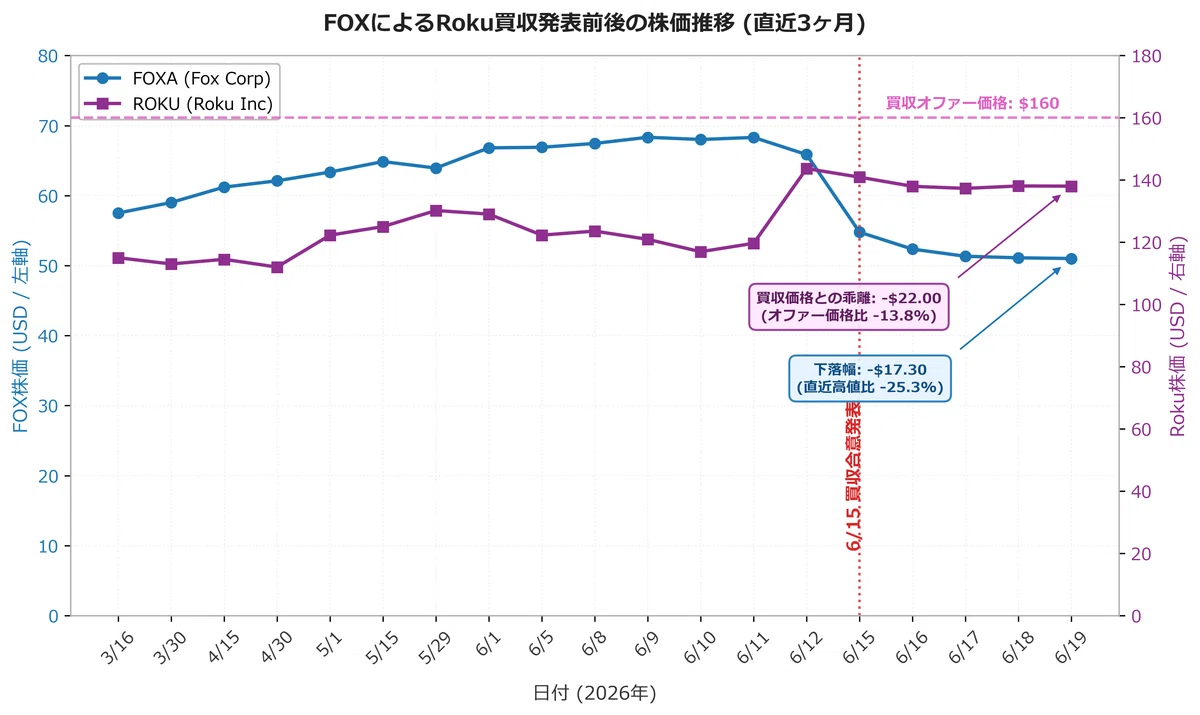
グラフの左軸(青いライン)が買収側のFOX、右軸(紫のライン)が買収される側のRokuの株価推移です。6月15日の発表を境に、株価が大きく動いているのが分かります。
ここで注目したいポイントは2つ。
① FOXの株価が急落(直近高値から約25%ダウン)
これまで財務が非常に健全でキャッシュリッチだったFOXですが、買収のために120億ドルのつなぎ融資(借金)を確保したことが嫌気されたようです。「そこまでして借金を抱え、テクノロジー企業を買う意味があるのか?」という感じでしょう。
② Rokuの株価が「買収提示価格」に届かない
FOXはRokuを「1株あたり160ドル」で買い取ると提示しました。普通なら株価は160ドル付近まで急騰するはずですが、グラフの点線($160)に対して、実際の株価は138ドル付近(約14%のマイナス乖離)で低迷しています。市場が「本当にこの買収はスムーズに完了するのか?」と疑っている証拠。
2. なぜ買ったのか? スマートTV OSの「ビジネス的分離」
市場からこれほどまでに疑問視されているにもかかわらず、FOXがRokuを欲しがった理由。それを理解するには、私たちが普段何気なく見ている「スマートTVのOS」の構造を少し整理する必要があります。
業界的には「TV OS」と一括りにされますが、ビジネスモデルの観点からは、以下のように明確な役割分担がなされています。
バックエンド(基本OS / カーネル・ドライバ層)
ハードウェアを安定して動かし、セキュリティ更新を担保するシステム基盤。RokuであればLinux、GoogleやAmazonであればAndroid(AOSP)がこれに当たります。チップセットとの連携を含め、膨大なエンジニアリングコストが必要な「技術の黒衣」です。フロントエンド(ランチャー / アプリストア・広告インベントリ層)
ユーザーがリモコンを操作して直接目にするホーム画面、検索インターフェース、アプリストア(Roku Channel Storeなど)。広告枠やユーザーデータの回収ポイントであり、課金手数料(15〜30%)を回収する「ビジネスの門番(ゲートキーパー)」です。
FOXが220億ドルを投じてでも欲しかったのは、言うまでもなく後者の**「フロントエンド(ホーム画面のゲートキーパー)」**です。テクノロジー企業としての重いシステム維持費(バックエンド)を抱え込むリスクを冒してでも、FOXは「最初の画面」を支配する権利を獲得しにいったのです。
モニター(リビング)へ回帰する覇権争いの歴史
実はこの戦い、歴史の変遷を感じさせます。
20年前の2000年代前半、テック企業やテレビ局は「リビングのテレビ画面を押さえろ!」と、セットトップボックスや「リビング用エンタメPC(当時はマイクロソフトなどが『メディアセンター』構想として提唱したホームPCなど)」の覇権争いにしのぎを削っていました。しかし、2007年のiPhone登場以降、人々の視線は一気に「ポケットの中の小さな画面(スマホ)」へと奪われます。
それから約20年。モバイル市場の普及が飽和し、テレビが単なる放送受像機から「ネットに繋がる大きなスマホ」へと進化した今、コンテンツと広告の主戦場は、再びリビングの「モニター」へと戻ってきたのです。
3. スマートTVの実態
では、FOXが手に入れたRokuの「門番としての実力」はどれほどなのでしょうか。これもグラフにしてみると、意外な事実が見えてきます。
米国市場:スマートTV単体と「接続デバイス全体」のねじれ
まず、主戦場であるアメリカのデータです。
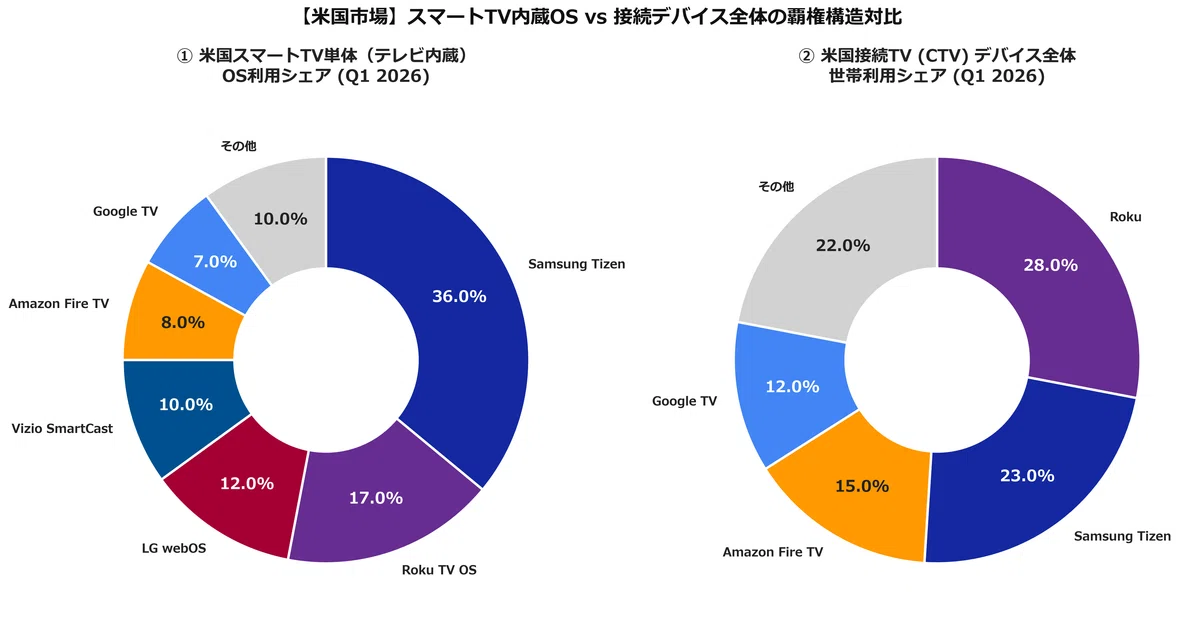
左グラフ(テレビ単体 OS): Samsung(青)が 36.0% で圧倒的首位。Roku(紫)は 17.0% の2位です。
右グラフ(外付けドングル等を含む全体): Roku(紫)が 28.0% で首位に立ちます。
アメリカでは、テレビに直接内蔵されているOSはSamsungが強いのですが、テレビの裏に挿す「外付けドングル(Rokuスティックなど)」を含めるとRokuが逆転して首位になります。
グローバル市場:一転してGoogleが独走する世界と、FOXの「SPA戦略」
しかし、視点を「世界」に広げると、全く違う絵の具で描かれたグラフが現れます。
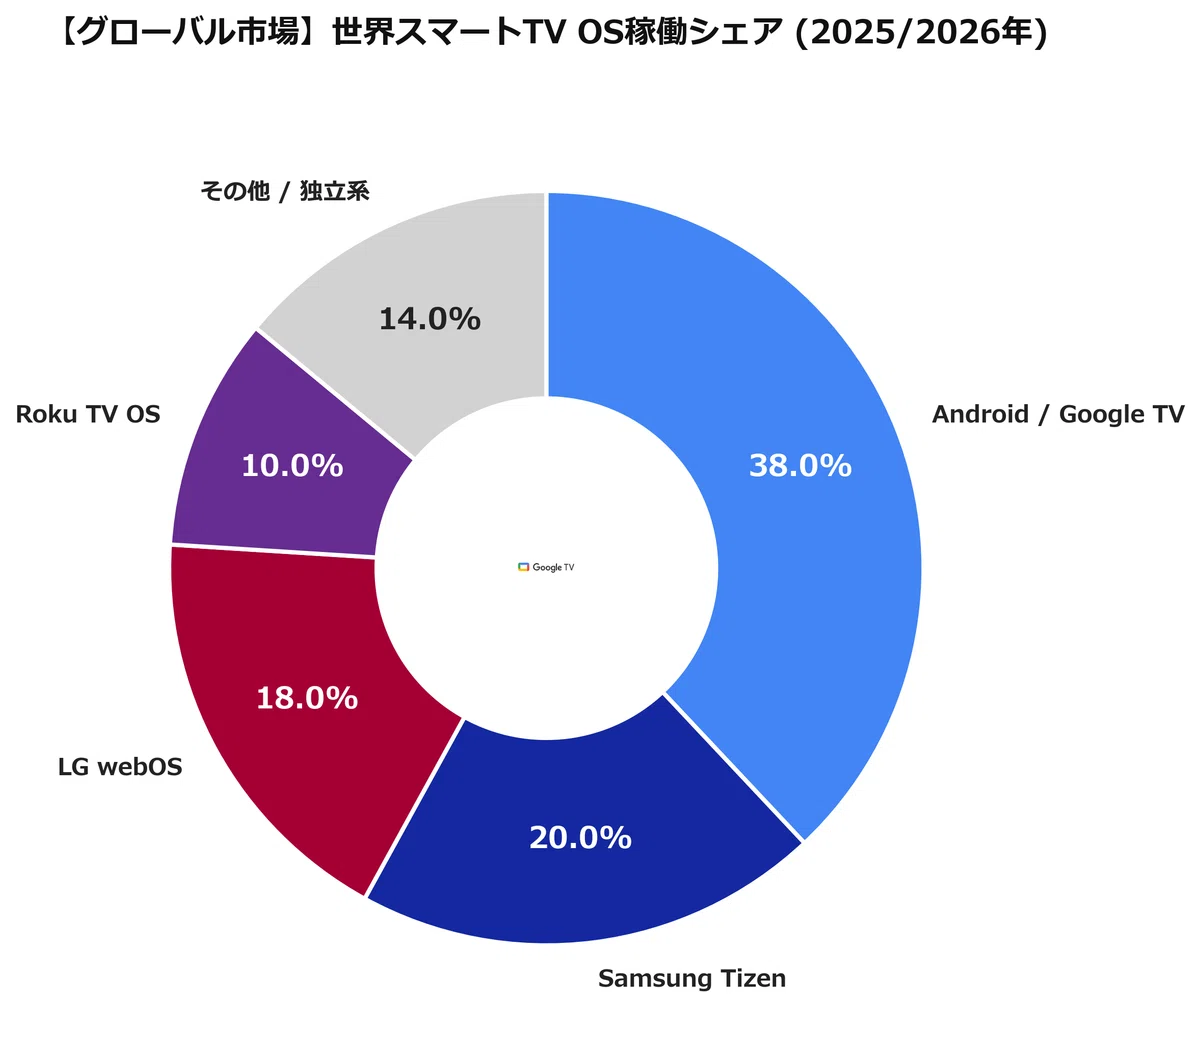
世界全体で見ると、Roku(紫)のシェアはわずか 10.0% に沈みます。代わりに主役に躍り出るのは、多くの格安テレビメーカーにOSをライセンス供与しているGoogle TV(水色:38.0%)です。
このデータを見ると、「やはり買収はアメリカ国内のドメスティックな防衛戦に過ぎないのではないか?」とも思えます。
しかし、もう一つの見方があります。それはアパレル製造業などでは当たり前となった「SPA戦略」のTVプラットフォーム版です。
Rokuはこれまで優れたホーム画面を持ちながらも、グローバル市場でのブランド力や交渉力不足から、米国外のスマートTVメーカーへのOS採用拡大に苦戦してきました。そこにFOXの巨大な資本と、スポーツ・ニュースといった独占的なコンテンツアセットが融合すればどうなるか。
コンテンツ(企画・製造)からホーム画面(小売・配信)までを一気通貫で垂直統合し、FOXという強固な後ろ盾をもって「世界各国のテレビメーカーにRoku OSを採用させる」グローバル拡充戦略へ打って出る――そんな野心的なシナリオも透けて見えてきます。
4. 「良いコンテンツを作るだけ」では生き残れない時代の、流通の重要性
多くのメディア企業にとって、「良質なコンテンツ」がビジネスの核心であることは今も昔も変わりません。
しかし現在、制作コストの低減、ソーシャルメディアやインディーズを含むメディアの多様化、さらにはローカルな作品が世界中に一瞬で広がるグローバル流通化が同時に進んでいます。コンテンツが供給過剰となった現代において、単に「良いものを作る」だけでは、ビジネスとして成立させることが極めて困難になっています。
せっかく何百億円もかけて作った素晴らしいドラマも、ユーザーがテレビをつけた「ホーム画面」の目立つ場所に置いてもらえなければ、視聴者にとっては存在しないのと同じだからです。
つまり、良質なコンテンツを展開し、マネタイズを最大化するためには、「強力な流通(ディストリビューション)のコントロール」が必要不可欠です。
良い流通が、良いコンテンツビジネスをつくる。
FOXはRokuを傘下に収めることで、他社のコンテンツが通り抜ける「ホーム画面」を抑え、そこを通過する競合アプリの売り上げや広告枠からピンハネするポジションを得ました。コンテンツ制作インフレの消耗戦から抜け出し、「良いコンテンツを届けるための流通インフラ」を自前で握る。これこそが、FOX社の深淵なる狙い。
おわりに
テレビをつけたら最初に見る「ホーム画面」。
私たちは何気なくNetflixやYouTubeのボタンを押していますが、その裏側では、画面上のわずか数センチメートルの「推奨枠」を巡って、国境や業界の垣根を超えた覇権争いが繰り広げられています。
これまでテレビ放送波や国ごとのローカルな権利に守られていたメディアビジネスは、インターネットとグローバルOSによって、文字通り「ボーダレス」な戦いへと変貌しました。
これは海を越えたアメリカのニュースではありません。日本における放送・エンタメ業界の構造変化とも地続きの動きであり、「ドメスティックな市場だから関係ない」と油断していられる時間は、すでに残されていないのかもしれません。
それでは、また次回のトピックスでお会いしましょう!
出典:
スマートTVおよび接続デバイス市場シェア(米国市場)
Parks Associates: The Living Room Is Now a Platform Battle
スマートTV OS市場シェア(グローバル・北米市場予測)
Omdia: Retailers to control 47% of North American TV OS share by 2029
Broadband TV News (Omdiaレポート解説)
スマートTV OSおよびベンダー出荷シェア(グローバル市場実績)
TechInsights: Connected TV Devices
FOXによるRoku買収(公式プレスリリース)
Fox Corporation: Fox Corporation to Acquire Roku, Inc.
本記事、お読みいただきありがとうございます。
無料記事にしては、情報量や質が”あったな”と思ってくれた方は、
以下にて「応援課金」よろしくお願いします。以後の執筆の励みにさせていただきます。また、ご質問お問い合わせは以下まで。
連絡先はこちら: naohisasbiz@gmail.com
ここから先は
¥ 100

是非、サポートお願いします。データやメディア、そして、普段のビジネスで気になること、活用できることを発信して、少しでもみなさんの役に立つコンテンツになりたいと思います。
