【第3回:家計の赤字は“夫婦バルク分裂”の前兆!?】 こづかい6万円 VS 家計の筋肉──起業夫婦が挑む“チーム改革”家計道場!

※前回の記事はこちら!👇️
💸今回の家計相談はこちらッ!
「毎月、赤字が続いてます……でも、何を削ればいいかわからないんです」
「家計簿はつけてるけど、こづかいに触れたら夫がブチギレました」
「教育費も心配。でも現金が全然ない。……投資、止めるべき?」
──そんな悲鳴混じりのメッセージが、筋肉道場に届いた。
よっしゃ、ワシが“バルク的分析”でぶった斬るッ!
💬相談者プロフィール
夫39歳/妻38歳/子ども1人(6歳)
自営業(夫婦経営)で月収40万円(手取り)+賞与15.6万円
住居:賃貸(家賃12.5万円/駐車場・管理費込み)
起業に伴い貯金を使い果たし、現在の資産は以下の通り:
現金預金:180万円(うち150万円は児童手当由来)
投資信託:426万円(旧NISA+特定)
iDeCo:40万円
暗号資産:170万円(BTC)
借金なし
🧾支出の全体像(月平均44〜45万円)
【固定費系】
家賃:12.5万円
電気・ガス:1.5万円
通信費:1万円(スマホ2台+Wi-Fi)
教育費:1万円(学童・給食)
ジム代:1.2万円(夫婦で必須の筋トレ費)
掛け捨て保険:
生命保険:夫5,000円/妻4,000円
医療保険:夫3,700円/妻2,500円
子ども共済:1,260円
寄付:1.5万円
サブスク:1,000円(アマプラ・iCloud)
【変動費系】
食費:4万円/外食:2万円/夫昼食代:1万円
夫婦こづかい:合計6万円(3万円×2人)
消耗品:3万円
衣服・美容:1万円
書籍:1万円
医療費:1万円
→ 毎月4〜5万円の赤字が継続!
💣家計の悩み(要約)
起業により独身時代の貯金は枯渇。現状も役員報酬は最低限
家計簿はつけ始めたが、改革まで踏み込めない(夫のこづかい提案でブチギレ案件発生)
投資 vs 現金のバランスが不安。給料6ヶ月分現金を貯める基準にモヤモヤ
教育費の見通しが立たず不安(大学進学時の対応が不明)
🧠分析:家計のバルク分布図
毎月4〜5万円の赤字──これは“構造の欠陥”ではなく、“習慣の継続”が原因。見える化はできている。次は「家族でバルクアップ」だ!
改善できる支出は以下の4点:
①こづかい6万円 → 4万円(▲2万円)
内訳のヒアリングが第一歩。「何に使ってるか」を共有すれば、話し合いも建設的に。
たとえば、夫:飲み代・ガジェット系、妻:カフェ・美容といった傾向があるなら、 「じゃあ美容費を家計から一部出す代わりに、全体額を抑えよう」 という落としどころも可能!
"ブチギレ事件"で諦めるのではなく、戦う相手はお互いじゃない。“赤字”だ!
②寄付:1.5万円 → 0円(▲1.5万円)
心意気は筋肉より尊い。でも、まずは家庭の土台作りが先。
未来の寄付は、今の黒字からしか生まれない。
③保険:月15,460円 → 月7,000円目標(▲8,460円)
生命保険(収入保障型)+就業不能保険に絞る。
現在の保険料詳細:
夫:生命5,000円/医療3,700円
妻:生命4,000円/医療2,500円
子ども:共済1,260円
子どもの医療は自治体補助があるため、共済保険は削除でOK。
医療保険も「限度額適用認定」で実質的な支払いは限定的。
自営業者には収入保障 or 就業不能保険が最優先。相場は1,500円〜3,000円程度で十分!
④食費:月4万円 → 月3万円(▲1万円)
外食(2万円)は楽しみ枠とし、まずは自炊費1万円カット。
米を炊く、まとめ買いをする、冷凍ブロッコリーと鶏むねを常備する…筋肉がよろこぶ生活へ。
→ 合計削減額:月5.5万円(年間66万円)! → 赤字脱出どころか、黒字化+将来投資の筋力強化へ!
こうして月5.5万円の赤字構造にバーベルをぶち込み、月5,000円の黒字へと筋肉的に転換したことで──
家計の未来はどう変わるのか?
グラフで“バルクの差”を見せつけよう。
📊 年間キャッシュフローの違いを可視化すると、こうなるッ!
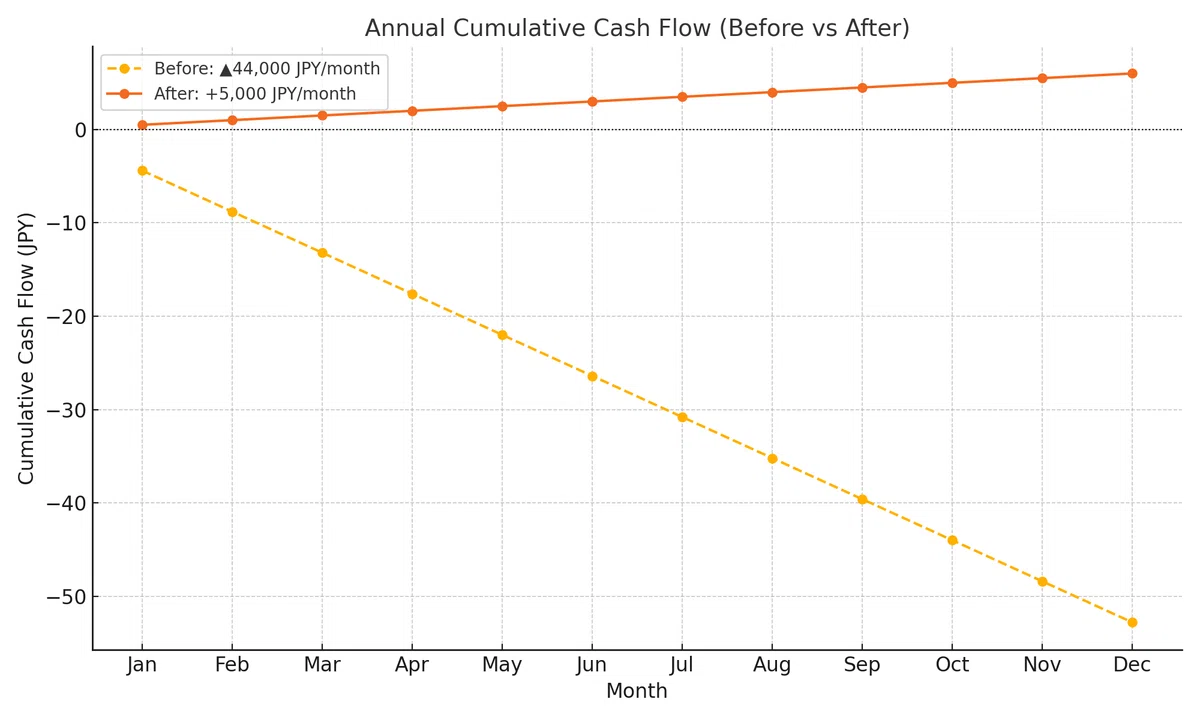
この“たったひと月5.5万円の改善”が、1年間で約66万円の資金差を生み出す。
積立NISAや教育費、いまのあなたを悩ませるすべての壁──
まずはこの「66万円の筋肉」をつけるところから始まるんや。
💸資産の筋肉バランスを再構築せよ!
現金預金180万円(うち児童手当由来150万円)に対し、リスク資産636万円(投信+BTC+iDeCo) → 現金比率22%は筋肉で言えば“体脂肪率6%”状態!
これは美しく見えても、風邪ひいたらアウト。 生活防衛資金300万円(児童手当含まず)を最低ラインに設定し、それまで投資のスローダウンを。
現金があるからこそ、リスク資産の下落に狼狽えず耐えられる!
積立は止めない。だが、"筋肥大期"から"カット期"へ──。
※資産バランスについては以下の記事を参照やッ!👇️
🎓教育費──"1000万円の幻"に惑わされるな!
「大学卒業までに1000万円」は現実離れしてる。
リアルな目安:
大学入学時に必要なのは200万円ほど(入学金+前期学費+家電等)
仮に12年で200万円を貯めるなら… → 月14,000〜15,000円の積立で十分間に合う!
👉特定口座の一部に“教育費ラベル”をつけ、目的別に管理! 👉ジュニアNISAはもうない。ならば、"目隠し投資"より"意識付き運用"を!
※教育費についてはこのスキームを思いついた!参考にしてみてくれ!
🦍パワゴリ喝ッ!!!
こづかいを削ることは"自己否定"ではない。
"家族はチーム"──そのチームの未来をつくる時間や選択肢を、毎月6万円の自由支出が“潰してる”なら、見直すのは当然や。
開示しよう。 相談しよう。 ぶつかって、譲り合って、落としどころを作る筋肉を育てよう。
パワゴリは、そんな努力に全力で拍手したい。 だって、すでに見える化も、行動も始まってる。 あなたは、もう“変わり始めてる”んやから。
🗣️診断者の声(読者メッセージ)
いつもnote楽しく拝読しています。更新されるのを見るたび、「お仕事も家庭も大変なのに毎日…すごい!私もがんばらなきゃ」と奮い立たされる気持ちになります。
今回、悩みを全部書き出してみたら、「あ、ここが悩みだったのか」と気づけました。すでにこの筋肉フォームの効果を感じています!
→ こちらこそ、筋肉ありがとうございマッスル!💪
※次回の家計診断はこちら!👇️
筋肉家計診断はじめました!
📊金が貯まらん…そんな家計は、筋肉で変える!
「うちの家計、こんなんで大丈夫やろか…?」
そんな不安ごと、ワシが全部受け止める。
大丈夫や。一緒に、家計を鍛え直そうや。
一歩を踏み出すだけで、未来は変わる。
👉 次は、あんたの番やで。
パワゴリ式・筋肉家計診断受付中👇
💪この記事が「おもろい!役立った!」と思った君へ!
🔥“スキ”を押してくれッ!!それがこの道場の栄養や。
筋肉で言えば、プロテイン1杯分の力や!!
💬コメントも大歓迎や!
「笑った」「気づきがあった」「筋肉痛きた」──
どんな言葉でも、全力で受け止める。
いただいたコメントには、ワシが全身全霊で返信。
※ただし、返信にプロテイン臭が混じる可能性があります。ご了承ください🦍
📢フォローしてくれたら…次の筋肉noteで自動パンプアップや!
🦍応援してくれるあなたへ
「また読みたい」「応援したい」と思ってくれた君へ──
プロテイン1杯分(100円)のチップで、筋肉が泣いて喜びます。
💰応援記事はこちら👇️
※応援いただいた方には、ワシの広背筋が震えるほどの感謝をお届けします。
📚このシリーズ、全部まとめて読みたい筋肉戦士たちへ!
この連載は【“貯まらない家計”を鍛え直す!FP流・金トレ設計マガジン】としてマガジン化済みや!👇
いいなと思ったら応援しよう!
 ここまで読んでくれて、ほんまにありがとう!
チップはプロテイン代やnote燃料に使わせてもらいます💪🔥
もちろん読んでもらえるだけで大感謝やけど、
「ちょっと応援したろか!」と思ってもらえたら、めちゃくちゃうれしいです!
パワゴリ賢人より!
