老後資金、どれほど予測不可能に見えても...'e

有限個な要素の組み合わせに過ぎない
タイトルは赤い彗星と緑の木星でお馴染み「機動戦士Gundam GQuuuuuuX」のシャリア・ブルのオマージュだが、この組み合わせ数学を厨二病臭い言い回しに変えただけの発想は、我々が生きていくうえで重要な示唆を与えている。
組み合わせ数学と聞くと、素行不良生徒の巣窟でもある工業高校出身者からすれば、数学Aの悪夢$${nCr=\frac{n!}{r!(n-r)!}}$$にうなされる同級生のイメージが強いが、理数寄りの私自身、中学生の復習に毛が生えたレベルの高校数学に苦戦した記憶がない。
微分積分イイ気分を習わなかったが故に、数学アレルギーを発症しないまま社会に放り出されて、何事も期待値や確率論で物事を判断する癖が、抵抗感なく身に付いたのは、ある意味幸運なことなのかも知れないと、いい大人になった今だからこそ思う節はある。
老後資金2,000万円不足問題の算出根拠と、平均値の罠
さて、人生において予測不可能に見える要素のひとつに、老後資金はいくらの金銭が必要なのか。より大局的に考えるなら、生涯にいくら必要なのか。という問いだ。
金融庁が試算した「老後資金2,000万円不足問題」が数年前に物議を醸したが、2,000万円不足の算出根拠を、自分の目で見て、頭で考えて確認した人は少数派だろう。
https://www.fsa.go.jp/singi/singi_kinyu/market_wg/siryou/20190412/02.pdf
金融庁が公表した「iDeCoを始めとした私的年金の現状と課題」↑のp.24によると夫65歳以上、妻60歳以上の高齢夫婦無職世帯が30年間、年金をメインに生活すると仮定した場合、実収入:209,198円/月、実支出:263,718円/月で、$${(209,198-263,718)×12×30=-19,627,200}$$と、およそ2,000万円不足する試算となった格好だ。
とはいえ、これは平均値を用いた試算であり、例えば2013年の花巻東高校卒業生の平均年収が、少なく見積もっても4,000万円超なのは、母数に100億円プレーヤーの大谷翔平選手が含まれているからであって、平均値は極端に大きい外れ値があることで釣り上がってしまう性質に留意する必要がある。
つまり総務省の統計データに、ごく少数の富裕層が含まれていることで、実支出が年金生活者の実態よりも上振れしている可能性は否定できない。
反対に社会保障給付(年金)は、保険料や受給額の計算に用いる等級(標準報酬月額)が8.8万円から始まり、65万円で頭打ちとなる仕様上、どれほど稼ぎの良い富裕層であっても、受給額の最大値は37万円/月程度となることから、支出ほど上振れしない。
更に、一見すると尤もらしく見えるデータも、実収入を算出するのが厚生労働省、実支出を算出するのが総務省と、省庁間の連携が取れていなければ、一貫性など保証されていないものと捉えた方が無難だろう。
以前にも記したが、仮に要素のひとつひとつは平均的だったとしても、それを掛け合わせれば掛け合わせるほど、実在しない平均像に仕上がるわけで、平均的な夫婦をモデルケースにした老後資金2,000万円不足問題が、どれほどの人に当てはまるかは推して知るべしだろう。
鯖読みしていけ、余命の彼方
結局のところ、個々人の「有限個な要素の組み合わせ」で試算しない限り、生涯にいくら必要なのかは見えて来ない。私なりに最もシンプルに考えるなら、「平均余命(年)×年間生活費」でおおよその検討が付きそうだ。
長寿化しているため、自分自身が何歳まで生きるか一概に言えないものの、生命保険会社が「標準生命表」に基づいて保険料を設定して、利益を出している構造上、この数理表に並べられている数値には、一定程度の妥当性があると考えて良いだろう。
https://www.actuaries.jp/lib/standard-life-table/pdf/seimeihyo2018.pdf
男性が65歳時点での平均余命は19.53年。女性が60歳時点での平均余命は28.72年。年間生活費が1人あたり120万円(10万円/月)と仮定した場合、予想される生活費の総額は$${(19.53+28.72)×120=5,790}$$万円だ。
これに年金がいくら受け取れるかを「公的年金シミュレーター」で試算すれば、マクロ経済スライド云々はあれど、おおよその差分(損益)が計算できるわけで、特に男性陣からすれば、金融庁の試算で用いた30年という数値は、10年鯖読みしている様にも映る。
ここではざっくり年間生活費が1人あたり120万円(10万円/月)と仮定したが、これもまた有限個な要素の組み合わせに過ぎないため、一生で食べられる食事の回数なら$${平均余命×365.2425×3}$$で算出でき、1食いくら掛ければ満足できるかの水準がおおよそ分かっていれば、これから死ぬまでに掛かるであろう、食費の総額を概算することも可能だ。
これを住居費、衣類…とひとつひとつ解いていけば、一生涯でいくら稼ぐ必要があるのか?という、どれほど予測不可能に見える数字も概算することができ、その数字が生涯賃金と言われている2〜3億円を上回るか、下回るかによって、定年まで働く必要があるのか、資産形成する必要があるのか、と言う問いにも、現時点での答えが出せる筈だ。
そう考えると、組み合わせ数学を厨二病臭い言い回しに変えただけのシャリア・ブルの台詞は、我々が生きていくうえで重要な示唆を与えているように捉えられるが、いかがだろうか。
[増補]かつて自分でつくっていたものを今はお金で購入する
「普通の人々は、かつて自分でつくっていたものを今はお金で購入する。かつて自分で直していたものを、今は新品と交換するか、専門家を雇って直させる……。たしかに製造業の仕事は私たちの国から不安になるほど消えてしまったが、手作業はそうではない。テラスをつくりたくても、あるいは車を修理したくても、中国人は助けてくれない。もう中国に帰ってしまったからだ。そして建築業でも自動車の修理でも、労働力は慢性的に不足している」マシュー・クロフォード
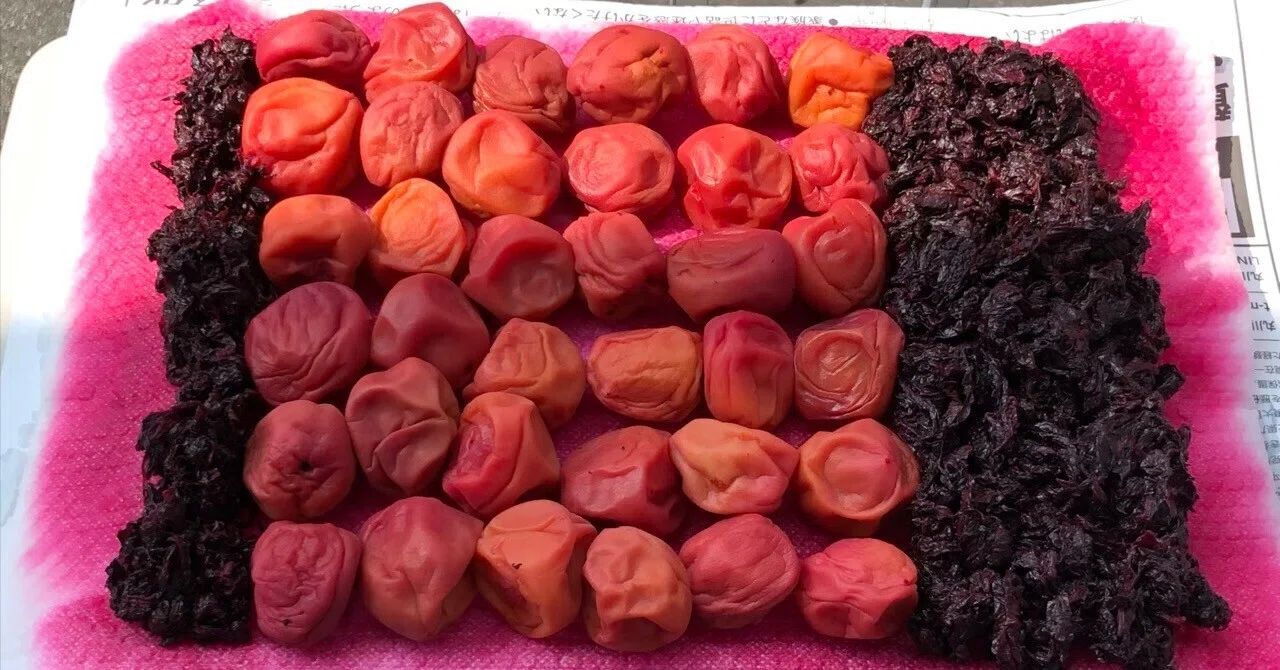
私は少年時代から受験偏差値に貢献しない分野の知的好奇心が高く、物事の仕組みを理解するために可能な範囲で自力での再現を試みる傾向がある。木材同士の摩擦熱で本当に火種が作れるのかを舞錐式でやって、その火で飯盒炊爨してみたり、海苔の瓶を再利用して唐突に梅干しを作ってみたりしている。
今年は土佐文旦の果実酒を作ってみた格好だ。「ぶんたんちゅーはい」は高知のローカルスーパー「サンシャイン池崎」の専売なので、手軽に手に入らないなら模造品を自分で作る他ない。
しかし分業と規模の経済が幅を利かせて、あらゆる付加価値を商品化してしまう資本主義社会において、欲しいものが売っていない。手軽に手に入らないことは稀だ。着火にしても炊飯にしても梅干し作りにしても、往々にして先進国の人件費水準を鑑みたら、手作業よりも大量生産された専用の道具や、完成品を買った方が全体で見たら安上がりな傾向にある。
効率とはそういうものだが、その成れの果てが老後資金2,000万円不足問題のような、大部分をお金で解決する人生設計であるが故に、平均的な人からしたら天文学的な額を60〜65歳で用意しなければ老後破産する…とマスメディアに思い込まされる体たらくを生み出している。
それこそリタイア後には有り余る時間があるのだから、わざわざ地価が高い都会の狭い住居で密集して効率的に暮らす必要はない。免疫機能は老化に伴い低下していく運命なのだから、敬老パスでわざわざ混雑した公共交通を利用するような、過疎地と比べて感染症リスクの高い生活様式に固執する理由もないことはコロナ禍が物語っている。
あの当時(サーズ)から、温暖化と人口増加によって、異常気象とともに感染症が地球規模で流行すると予測されていた。サーズやマーズに比べて今回の(コロナ)ウィルスは死亡率が低いが、今後常に同様の危機が世界を襲うことになる。「これさえ終息すれば、また元の生活に戻れる」と信じている人は、極めて楽観的だ。生活様式を早く修正し、順応する方が現実的だろう。
自分で自分の面倒が見れるうちくらいは、お金を介して誰かに面倒を見て貰うのではなく、自分でやるだけでも認知症予防をしながら、蓄えた老後資金の減りも緩やかに出来て一石二鳥だと思うが、いかがだろうか。
いいなと思ったら応援しよう!
 どなたもどうか(↑のリンクに)お入りください。決してご遠慮はありません。
↓は資本主義の免罪符として機能します。知らんけど。
