S&P500決算シーズン最新動向:2026年5月8日(FACTSET)

Factsetの引用記事となります。
今週のテーマ: 市場は「EPS未達」を平均以上に厳しく評価
2026年第1四半期決算シーズンは終盤に差し掛かっており、現時点でS&P500企業の89%が決算を発表しています。そのうち84%がEPSで市場予想を上回っており、5年平均の78%、10年平均の75%を上回る高水準となっています。このまま着地すれば、2021年第2四半期以来で最も高い「EPS予想上振れ企業比率」となります。さらに、全体のEPSサプライズ幅も+18.2%と非常に大きく、こちらも過去平均を大きく上回っています。
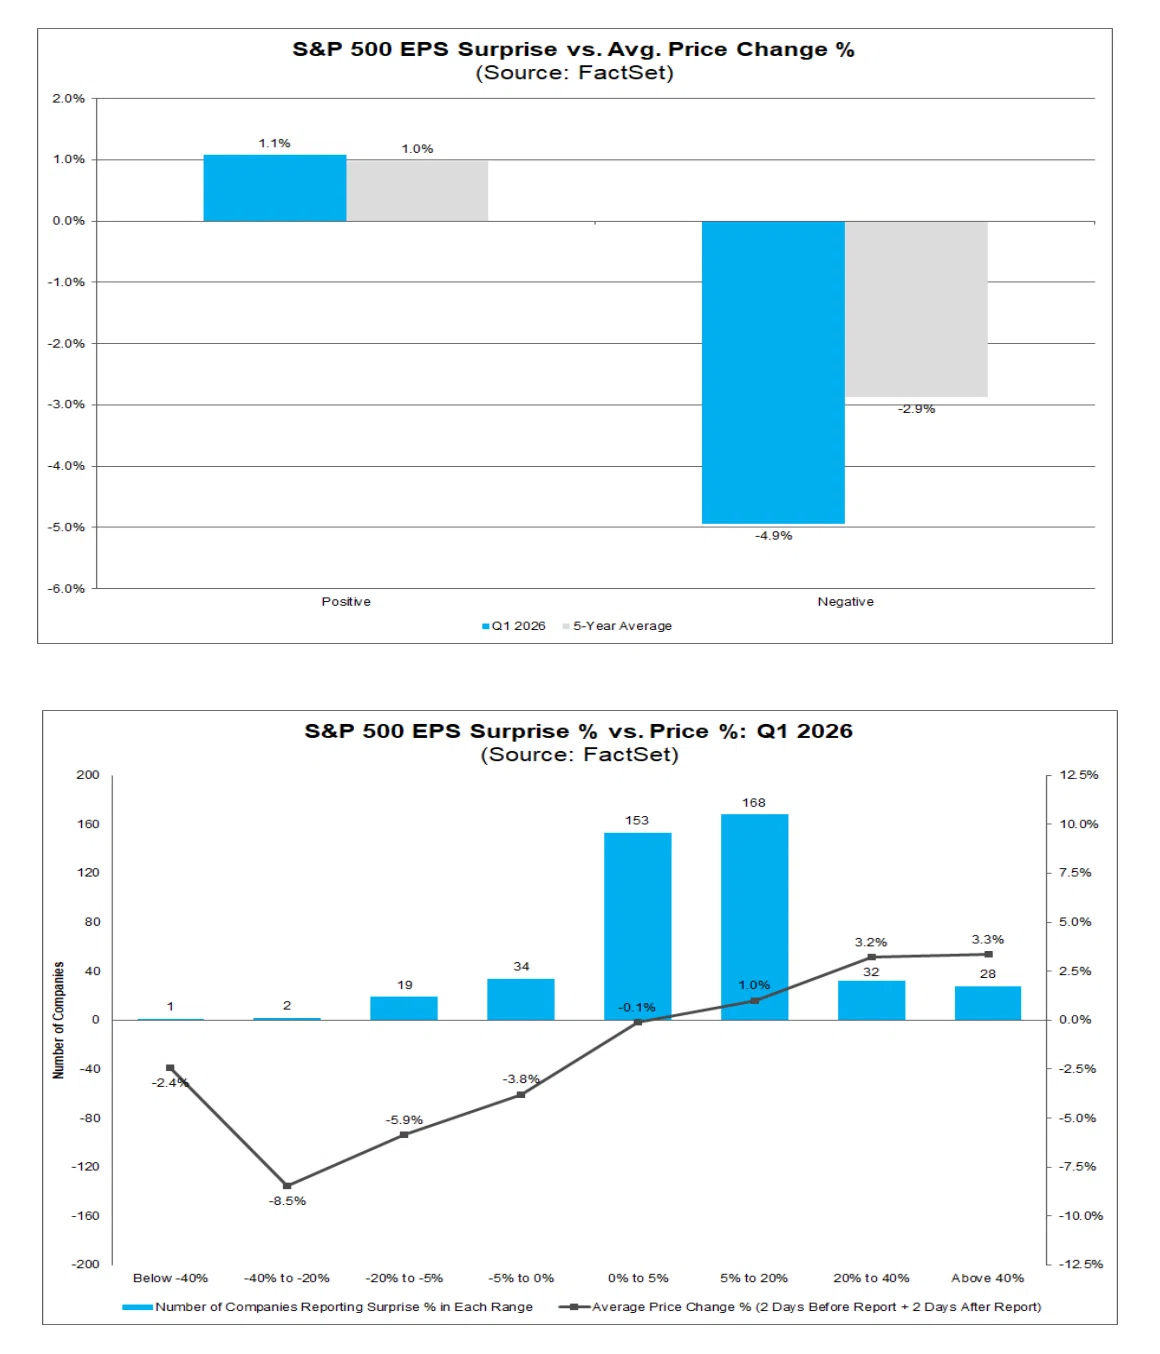
こうした好決算が相次ぐ中で、今回特に注目されているのが「市場の反応」です。FactSetによれば、市場はポジティブサプライズにはやや好意的な一方、ネガティブサプライズには例年以上に厳しく反応しています。EPS予想を上回った企業の株価は、決算発表前2日から発表後2日までで平均+1.1%上昇しており、5年平均の+1.0%をわずかに上回る程度でした。
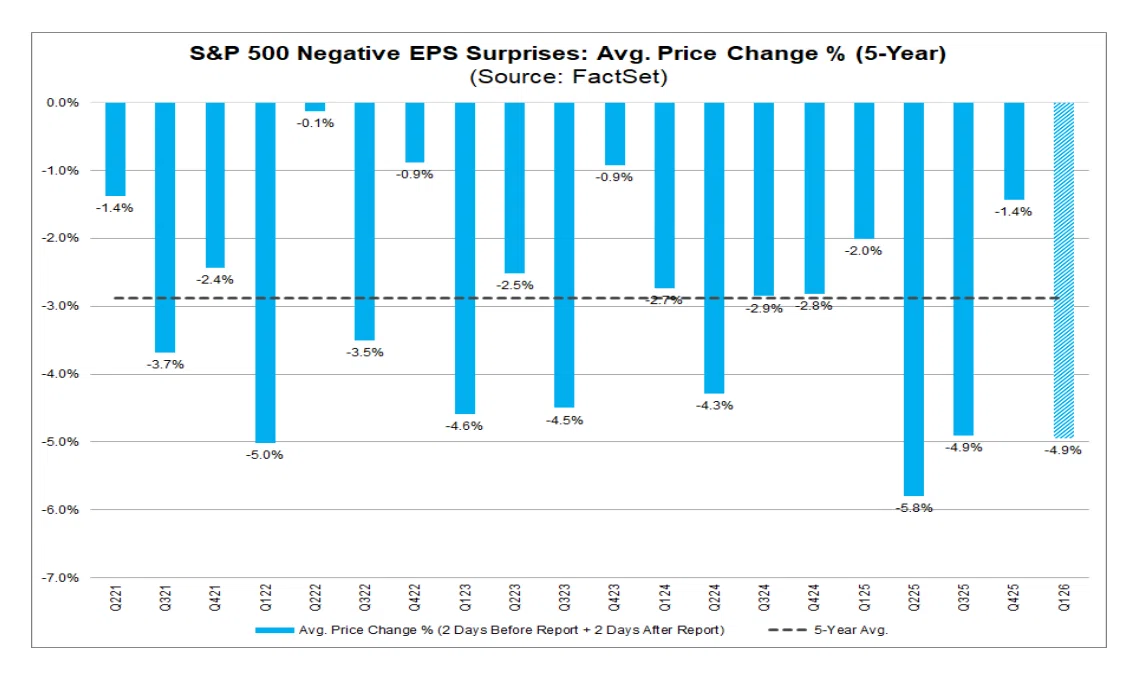
しかし一方で、EPS予想を下回った企業については、平均株価下落率が▲4.9%となっており、5年平均の▲2.9%を大きく上回っています。つまり現在の市場は、「良い決算はある程度織り込み済み」になっている一方で、少しでも期待未達となった企業には強い売りで反応している状況です。
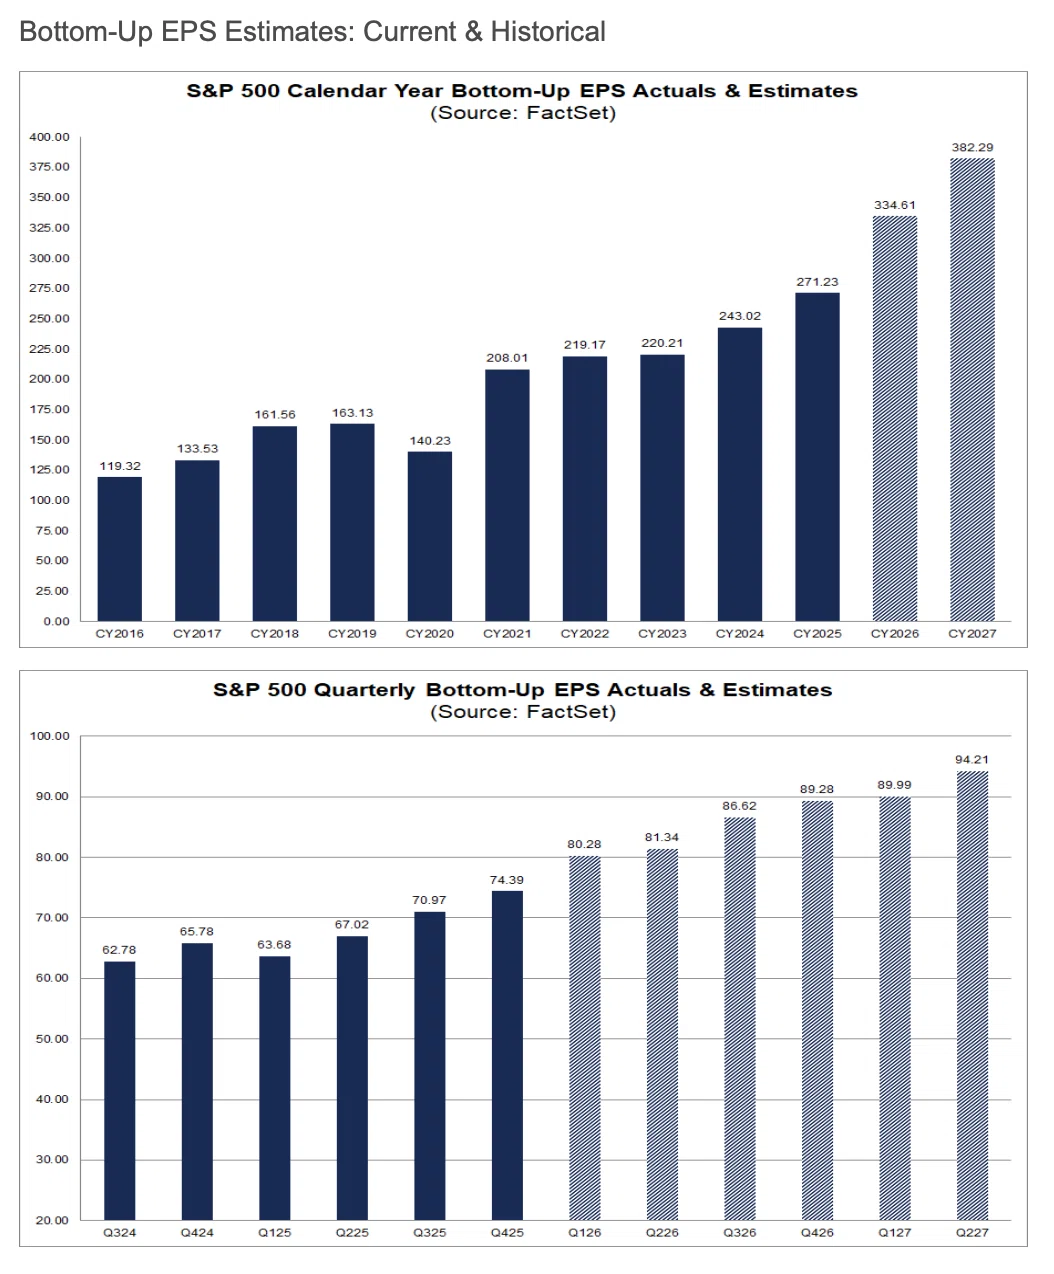
興味深いのは、この厳しい反応が必ずしも業績見通し悪化によるものではない点です。実際には、アナリストは第2四半期EPS予想を引き上げています。第2四半期のボトムアップEPS予想は、3月末の78.84ドルから81.34ドルへと+3.2%上昇しており、通常の「四半期序盤は下方修正されやすい」という傾向とは逆の動きとなっています。
さらに企業ガイダンスも比較的良好です。現時点で第2四半期ガイダンスを発表した77社のうち、ネガティブガイダンスは38社、ポジティブガイダンスは39社となっており、ネガティブ比率49%は5年平均58%、10年平均60%を下回っています。
今回の特徴は、「業績が悪いから売られている」というより、「期待値が非常に高い状態で市場が決算を見ている」点にあります。AI関連を中心とした大型テック主導で指数全体の利益成長率が急上昇する中で、投資家の要求水準も一段と高くなっています。そのため、少しの未達でも強い失望売りにつながりやすい地合いとなっています。
第1四半期決算シーズン: 概要
決算シーズンは終盤に入りつつありますが、S&P500全体の業績は依然として非常に力強い内容となっています。EPSサプライズの比率・規模ともに過去平均を上回っており、その結果として指数全体の利益成長率も大きく切り上がっています。現時点での利益成長率は2021年以来の高水準となっており、企業収益の強さが改めて確認される内容となっています。
決算進捗と利益動向、利益成長率(ブレンデッド)
現時点で、S&P500企業の89%が2026年第1四半期決算を発表しています。そのうち84%がEPSで市場予想を上回っており、これは5年平均の78%、10年平均の76%を上回ります。全体のEPSサプライズ幅は+18.2%となっており、5年平均の+7.3%、10年平均の+7.1%を大きく上回っています。この水準で着地すれば、2021年第1四半期以来で最大のサプライズ率となります。
その結果、第1四半期のブレンドベース利益成長率は現在+27.7%まで上昇しています。これは、先週時点の+27.1%、さらに四半期末時点の+13.1%から大きく切り上がった水準です。このままの水準で着地すれば、2021年第4四半期以来の最高成長率となり、同時にS&P500全体では6四半期連続の2桁増益となります。
今回の利益成長率上昇を牽引したのは、引き続き大型テック企業です。特にアルファベット、アマゾン、メタ・プラットフォームズの3社が指数全体の利益成長押し上げに大きく寄与しています。コミュニケーション・サービスと一般消費財セクターの利益成長率は、これら企業の決算によって大きく引き上げられました。
セクター別利益成長率
11セクターのうち10セクターが前年同期比で増益となっています。そのうち7セクターは2桁成長となっており、特に情報技術、コミュニケーション・サービス、素材、一般消費財が全体を強く牽引しています。
情報技術セクターの利益成長率は+50.7%と全セクター中で最大となっています。特にエヌビディアとマイクロン・テクノロジーの寄与が非常に大きく、この2社を除くと同セクターの利益成長率は+28.5%まで低下します。つまり、AI・半導体関連の影響が極めて大きい構図となっています。
コミュニケーション・サービスは+48.8%の利益成長となっていますが、アルファベットとメタの寄与が極めて大きく、両社を除くとセクター全体は減益となります。依然として大型テック依存の構造が強く残っています。
一般消費財セクターでは、アマゾンの寄与が突出しています。同社を除くとセクター成長率は+14.9%まで低下し、現在の+39.7%という数字がいかにアマゾン主導であるかが分かります。
一方で、ヘルスケアは唯一の減益セクターとなっています。
売上高動向、売上高成長率(ブレンデッド)
売上高面でも堅調な内容が続いています。80%の企業が市場予想を上回っており、これは5年平均の70%、10年平均の67%を上回ります。売上高サプライズ率は+1.7%となっており、5年平均の+2.0%はわずかに下回るものの、10年平均の+1.5%は上回っています。
その結果、第1四半期のブレンドベース売上高成長率は現在+11.3%となっています。これは先週時点の+11.1%、四半期末時点の+9.9%から上昇しており、このまま着地すれば2022年第2四半期以来で最も高い売上成長率となります。
セクター別売上高成長率
全11セクターが前年同期比で増収となっています。特に情報技術、コミュニケーション・サービス、公益が高い成長率を示しています。
情報技術セクターは+29.0%の増収となっており、半導体・半導体製造装置が+52%と突出しています。AI関連投資拡大の恩恵が売上面でも鮮明に表れています。
純利益率
S&P500のブレンドベース純利益率は14.7%まで上昇しています。これは前年同期の12.8%、前四半期の13.2%、5年平均の12.3%をいずれも上回っており、FactSetが2009年に追跡を開始して以来で最高水準となる見込みです。
特にコミュニケーション・サービスと情報技術の利益率改善が目立っています。一方で、不動産やヘルスケアでは利益率低下も見られます。
先行き見通しとバリュエーション
利益成長率予想
・2026年第2四半期: +19.9% (旧 +21.3%)
・2026年第3四半期: +23.2% (旧 +23.0%)
・2026年第4四半期: +20.7% (旧 +20.6%)
・2026年通年: +21.0% (旧 +20.6%)
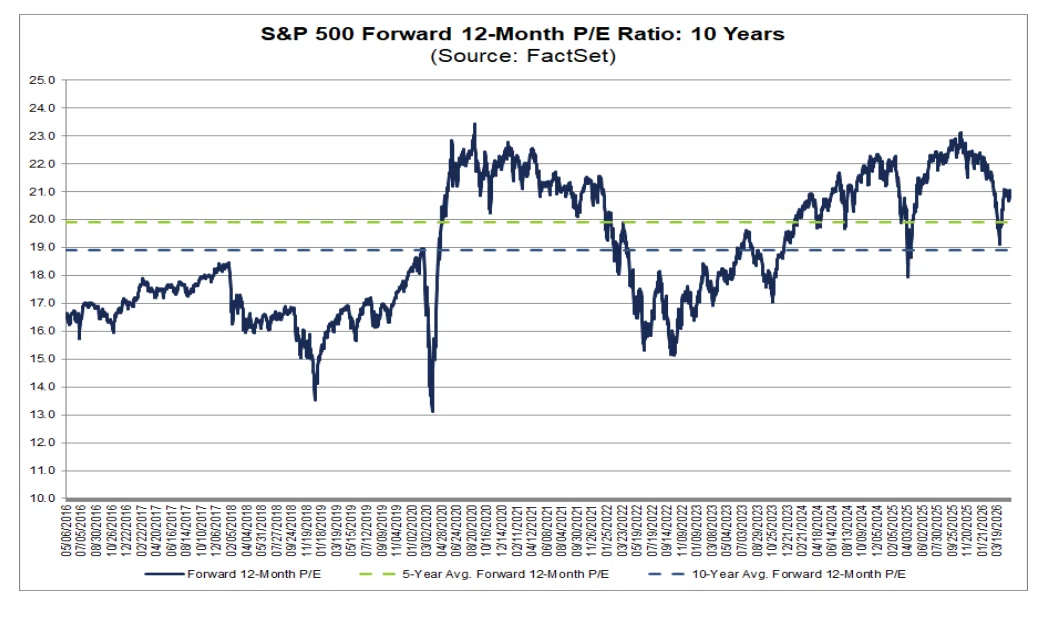
フォワード12か月PERは21.0倍で、5年平均の19.9倍、10年平均の18.9倍を上回っています。これは第1四半期末(3/31)の19.7倍も上回っています。
今後の予定
来週は、S&P500企業11社(ダウ採用企業1社を含む)が第1四半期決算を発表予定です。決算シーズン自体は終盤ですが、市場は依然として「期待未達」に厳しい反応を示しており、最後まで個別決算のインパクトが大きい地合いが続きそうです。
定期購読マガジンのご案内
米国主要企業を中心に、決算情報を分かりやすく整理しています。特に注目度の高い企業については、カンファレンスコールの内容も掘り下げてまとめています。
定期購読マガジンは、月額1,000円となりますが、1ヶ月あたり30〜100本程度の有料ノートが追加されるため、月に2~3本以上の記事を読む場合には、マガジン購読がお得ですのでご検討ください。

記事が少しでも参考になりましたら、チップで応援いただけると励みになります。 いただいたチップは、今後のリサーチや記事作成のために大切に使わせていただきます。
