S&P500決算シーズン最新動向:2026年5月29日(FACTSET)

Factsetの引用記事となります。
今週のテーマ①: アナリストは異例のEPS上方修正を継続
市場では原油価格上昇や中東情勢への警戒感が高まっていますが、アナリストの業績見通しはむしろ強気方向に修正されています。
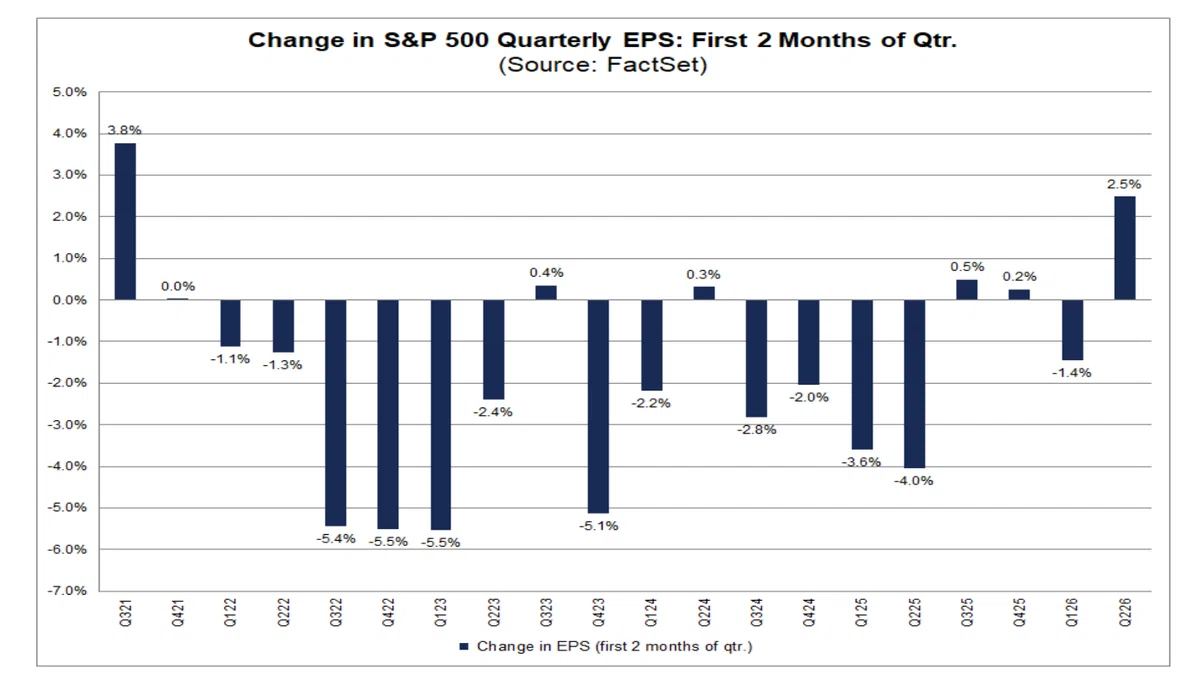
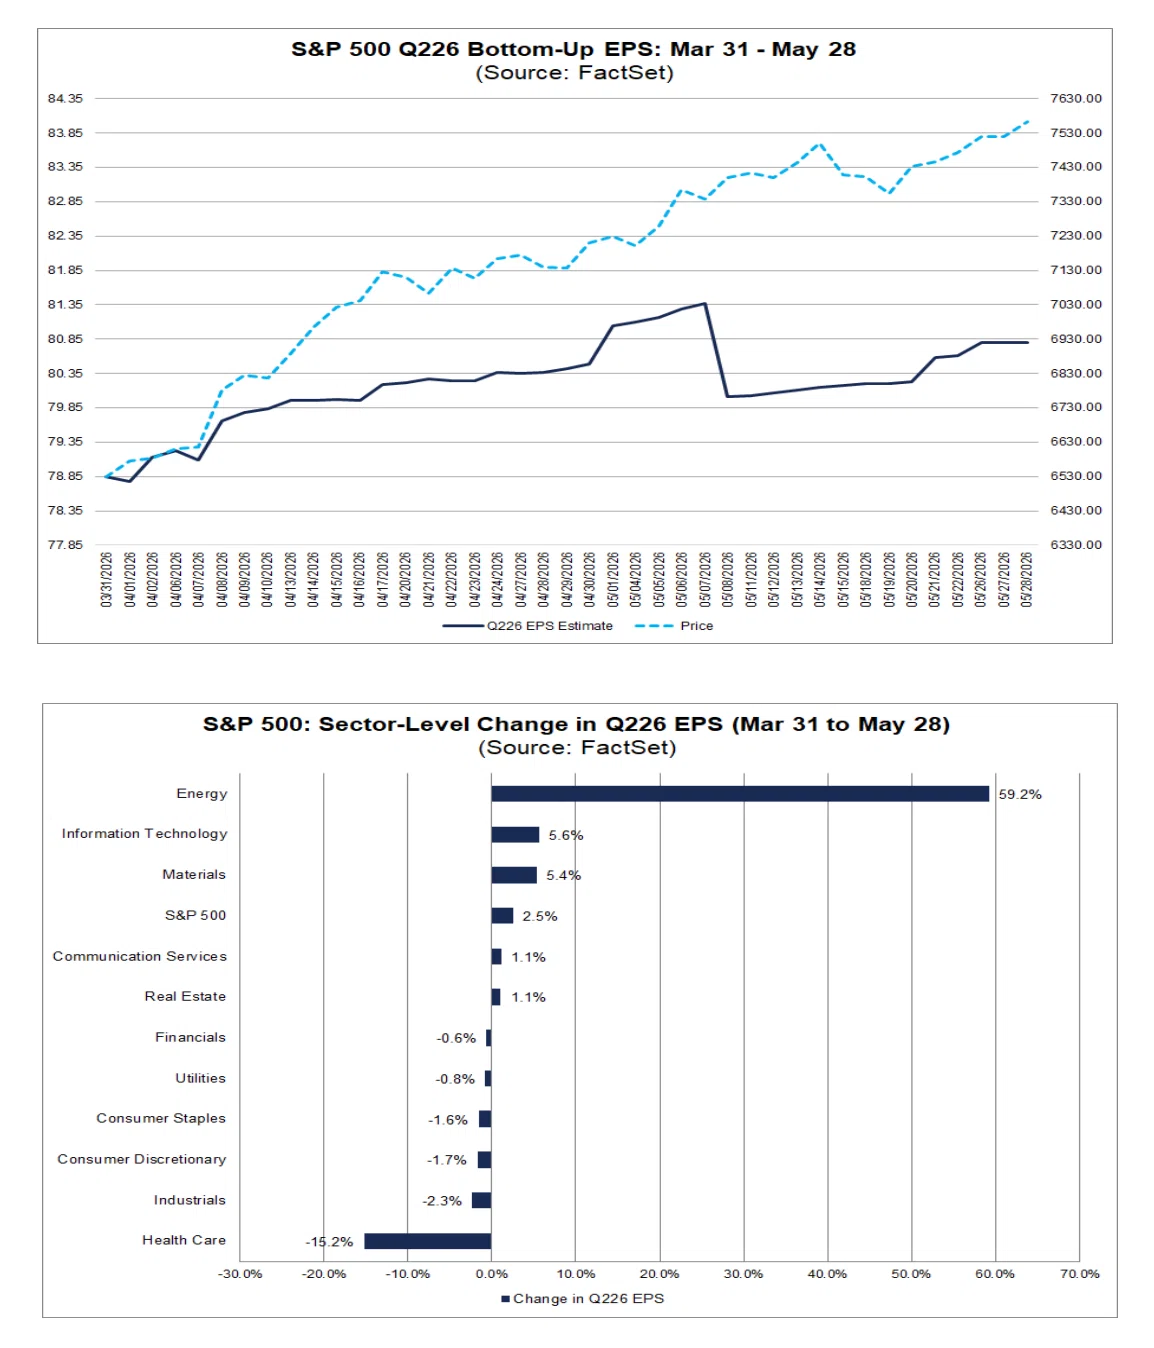
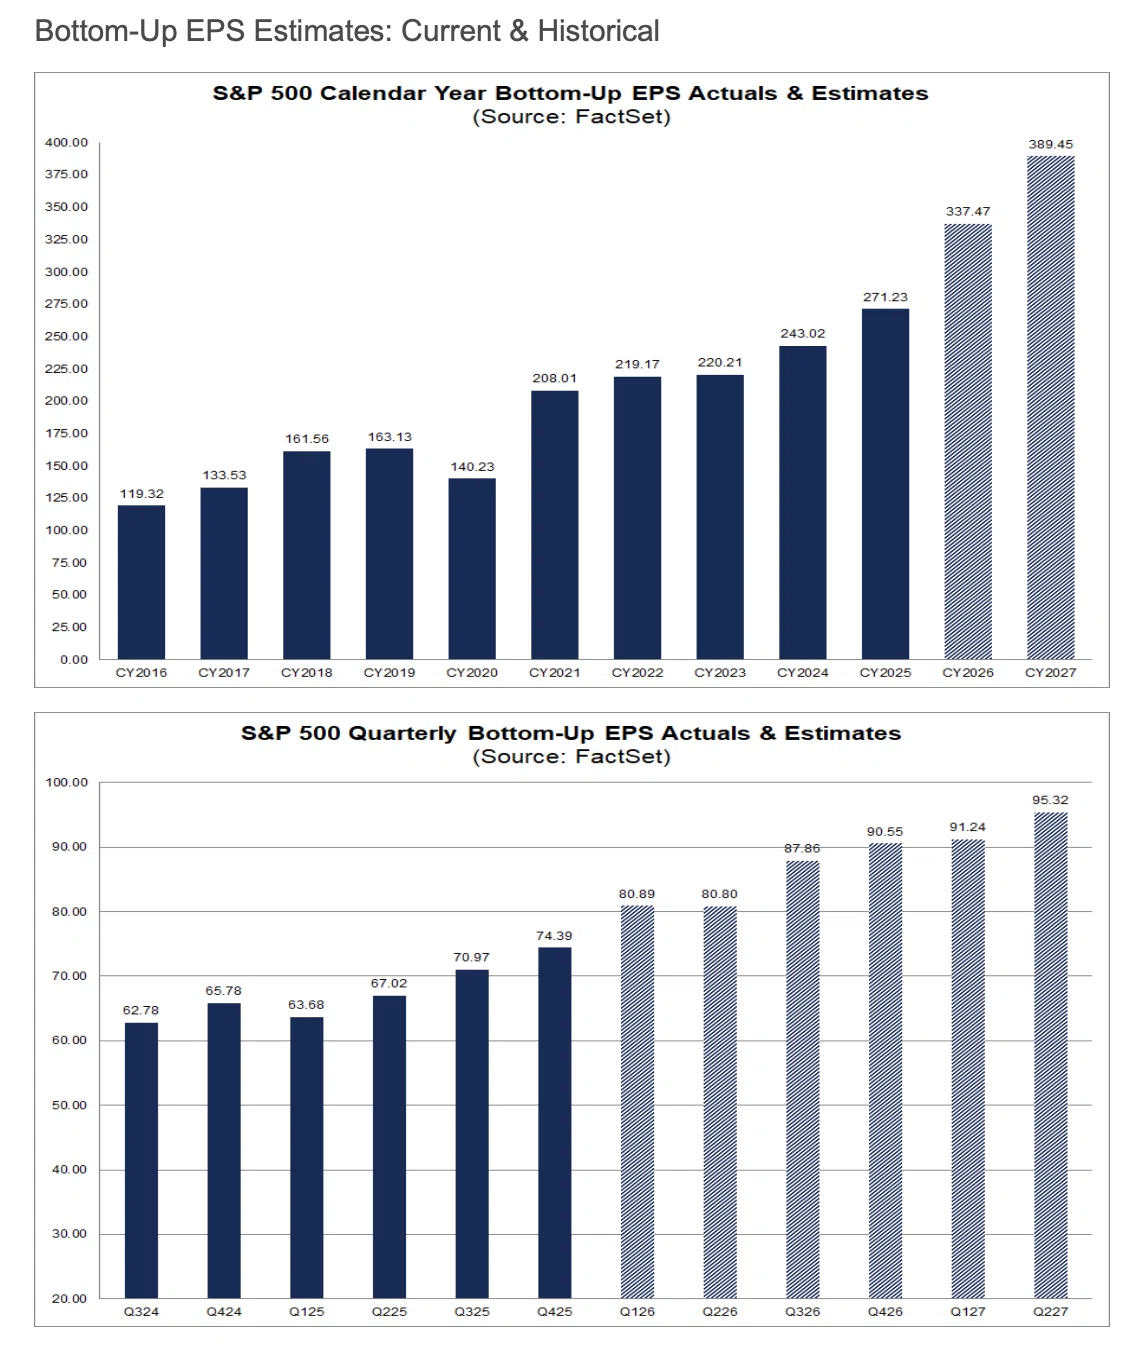
FactSetによると、2026年第2四半期のボトムアップEPS予想は3月31日時点の78.84ドルから5月28日時点では80.80ドルへと2.5%上昇しました。通常、四半期序盤の2か月間はEPS予想が引き下げられる傾向がありますが、今回は逆に大幅な上方修正となっています。
過去5年間では四半期開始後2か月間のEPS予想は平均で1.6%低下していました。今回はその流れに反し、2021年第3四半期以来で最大の上方修正幅となっています。
セクター別ではエネルギーが最も大きく上方修正されており、続いて情報技術、素材、コミュニケーション・サービスなどが続いています。一方でヘルスケアは大きな下方修正となりました。
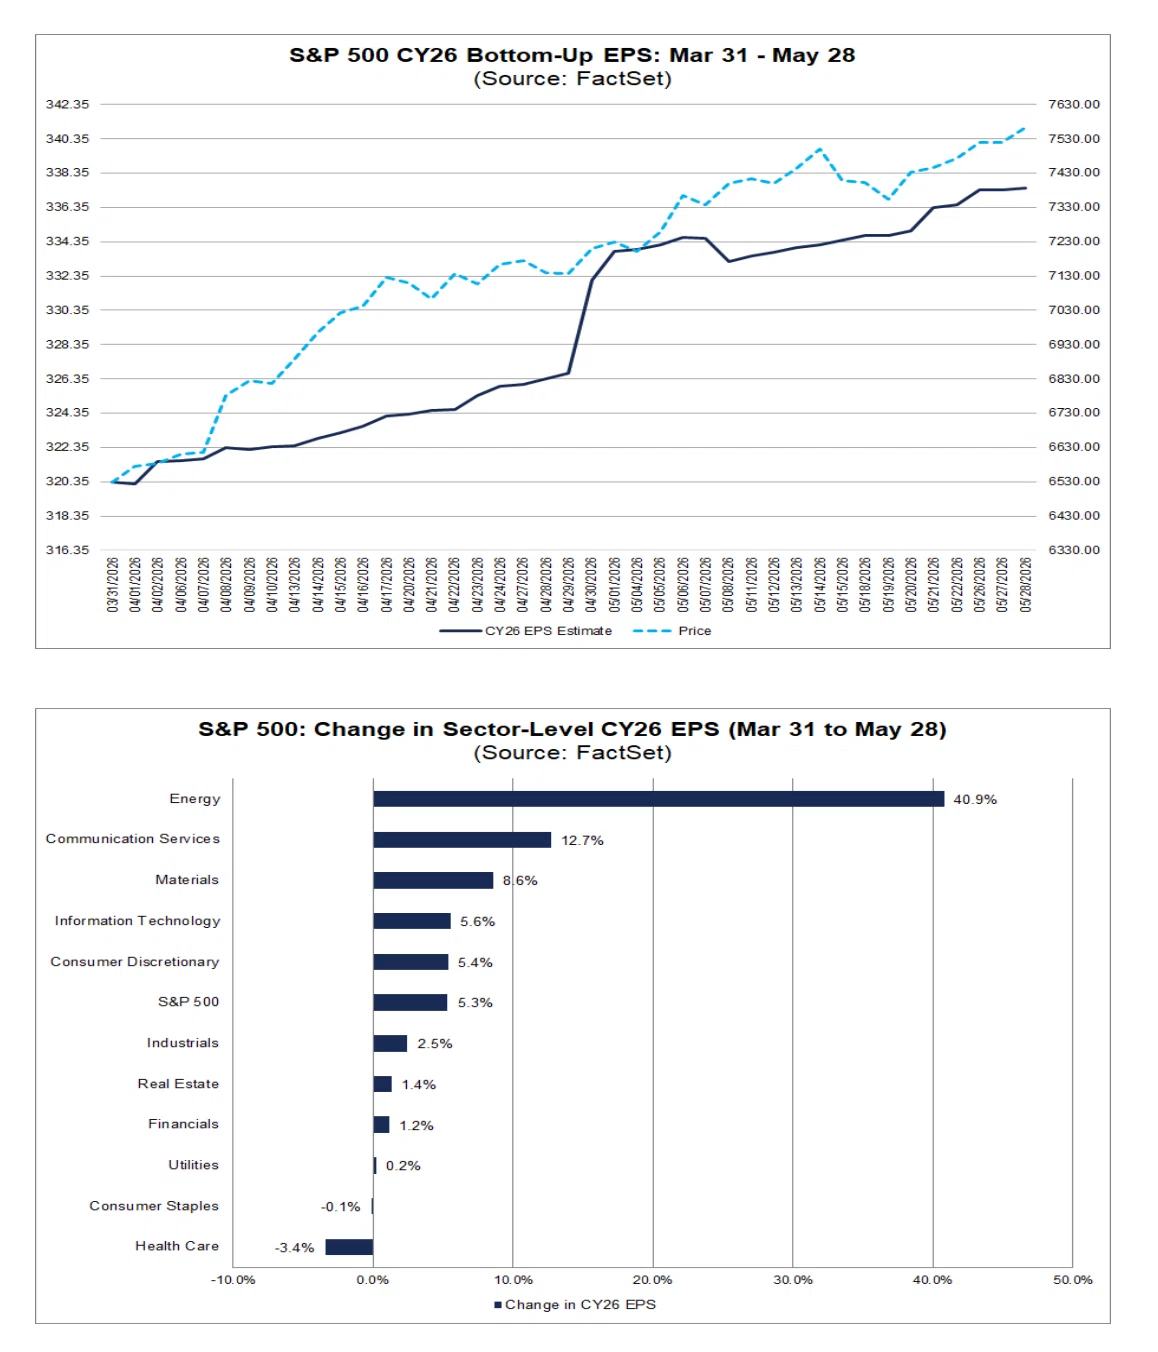
また、2026年通年EPS予想も3月末から5.3%引き上げられており、アナリスト全体としては企業業績に対して引き続き強気姿勢を維持しています。
第1四半期決算シーズン: 概要
2026年第1四半期決算シーズンは終盤に入っていますが、S&P500企業の業績は引き続き非常に力強い内容となっています。EPS予想を上回った企業の割合、ならびにEPSサプライズの規模はいずれも過去平均を上回っており、その結果としてS&P500全体の利益水準は先週時点および四半期末時点の見通しを上回る水準へと引き上げられています。さらに、指数全体の利益成長率は2021年第4四半期以来で最高水準に達しています。
決算進捗と利益動向、利益成長率(ブレンデッド)、セクター別
現時点で、S&P500企業の97%が2026年第1四半期決算を発表しています。そのうち85%がEPSで市場予想を上回っており、これは5年平均の78%、10年平均の76%を上回る水準です。この85%という水準で着地すれば、2021年第2四半期(87%)以来で最も高い「EPS予想上振れ企業比率」となります。
また、企業全体の利益は市場予想を16.7%上回っており、これも5年平均の7.3%、10年平均の7.1%を大きく上回っています。この16.7%という水準が維持されれば、2021年第1四半期(22.2%)以来で最大のEPSサプライズ率となります。
なお、ここで用いられている5年平均および10年平均は、現時点までに決算を発表した企業のみではなく、各四半期におけるS&P500構成企業500社すべての最終実績に基づいて算出されています。
その結果、第1四半期のブレンドベース利益成長率は+28.6%まで上昇しています。四半期末時点の+13.1%から大きく切り上がっており、このまま着地すれば2021年第4四半期以来で最高の利益成長率となります。
セクター別では11セクター中10セクターが増益となっています。
情報技術セクターは+54.3%と全セクターで最大の利益成長率を記録しています。半導体・半導体製造装置は+107%、電子機器・計測機器は+41%、テクノロジーハードウェアは+39%、ソフトウェアは+24%となっています。
特にエヌビディアとマイクロン・テクノロジーの寄与が大きく、この2社を除くとセクター利益成長率は+30.1%まで低下します。
コミュニケーション・サービスは+48.9%の利益成長となっています。アルファベットとメタ・プラットフォームズが利益成長の大部分を担っており、両社を除くとセクター全体は減益となります。
素材セクターは+42.5%の利益成長となっています。特に金属・鉱業が+136%と大きく伸びました。
一般消費財セクターは+40.8%の利益成長となっています。アマゾンが最大の寄与企業であり、同社を除くと利益成長率は+16.6%まで低下します。
一方でヘルスケアは唯一の減益セクターとなっています。
売上高動向、売上高成長率(ブレンデッド)、セクター別
売上高についても好調な結果となっています。現時点で、S&P500企業の81%が売上高で市場予想を上回っており、これは5年平均の70%、10年平均の67%を上回る水準です。この81%という水準で着地すれば、2021年第2四半期(87%)以来で最も高い「売上高予想上振れ企業比率」となります。
一方で、売上高サプライズ率は全体で+1.9%となっており、5年平均の+2.0%をわずかに下回るものの、10年平均の+1.5%は上回っています。
つまり、多くの企業が売上高予想を上回っている一方で、その上振れ幅自体は利益(EPS)ほど大きくはありません。今回の決算シーズンでは、売上高の堅調さに加え、利益率改善やコスト管理の効果によってEPSの上振れがより顕著になっていることがうかがえます。
なお、5年平均および10年平均は、現時点までに決算を発表した企業のみではなく、各四半期におけるS&P500構成企業500社すべての最終実績に基づいて算出されています。
その結果、第1四半期のブレンドベース売上成長率は+11.8%となっています。このまま着地すれば2022年第2四半期以来で最も高い売上成長率となります。
全11セクターが前年同期比で増収となっています。
情報技術セクターは+31.7%と全セクター中最大の増収率となっています。半導体・半導体製造装置は+54%、テクノロジーハードウェアは+34%、電子機器・計測機器は+24%、ソフトウェアは+19%となっています。
コミュニケーション・サービスは+15.1%の増収となっています。インタラクティブ・メディア&サービスは+24%と高い成長を維持しています。
公益セクターは+14.3%の増収となっています。独立系発電・再生可能エネルギーが+29%、電力会社が+15%と高い伸びを示しており、AIデータセンター向け電力需要増加の恩恵が見られます。
純利益率
S&P500全体のブレンドベース純利益率は14.8%となっており、前年同期の12.8%、前四半期の13.2%、5年平均の12.3%をいずれも上回っています。この水準で着地すれば、FactSetが2009年に追跡を開始して以来で最高水準となります。
セクター別では、情報技術とコミュニケーション・サービスが引き続き高い利益率を維持しています。特に情報技術セクターはAI関連需要の拡大を背景に利益率改善が進んでおり、半導体企業を中心に収益性向上が顕著となっています。
一方で、ヘルスケアや不動産では利益率が相対的に低下しており、セクター間で収益性の格差も見られます。
また、11セクターのうち8セクターで前年同期比の利益率改善が見られており、売上成長だけでなく利益率拡大も今回の好決算を支える重要な要因となっています。
先行き見通しとバリュエーション
先行きについても、アナリストは引き続き強気です。
利益成長率予想
・2026年第2四半期: +21.6% (旧 +21.0%)
・2026年第3四半期: +24.8% (旧 +24.2%)
・2026年第4四半期: +22.3% (旧 +21.7%)
・2026年通年: +22.6% (旧 +22.1%)
売上高成長率予想
・2026年第2四半期: +12.0%(旧 +11.5%)
・2026年第3四半期: +10.6%(旧 +10.2%)
・2026年第4四半期: +10.1%(旧 +9.8%)
・2026年通年: +10.7%(旧 +10.4%)
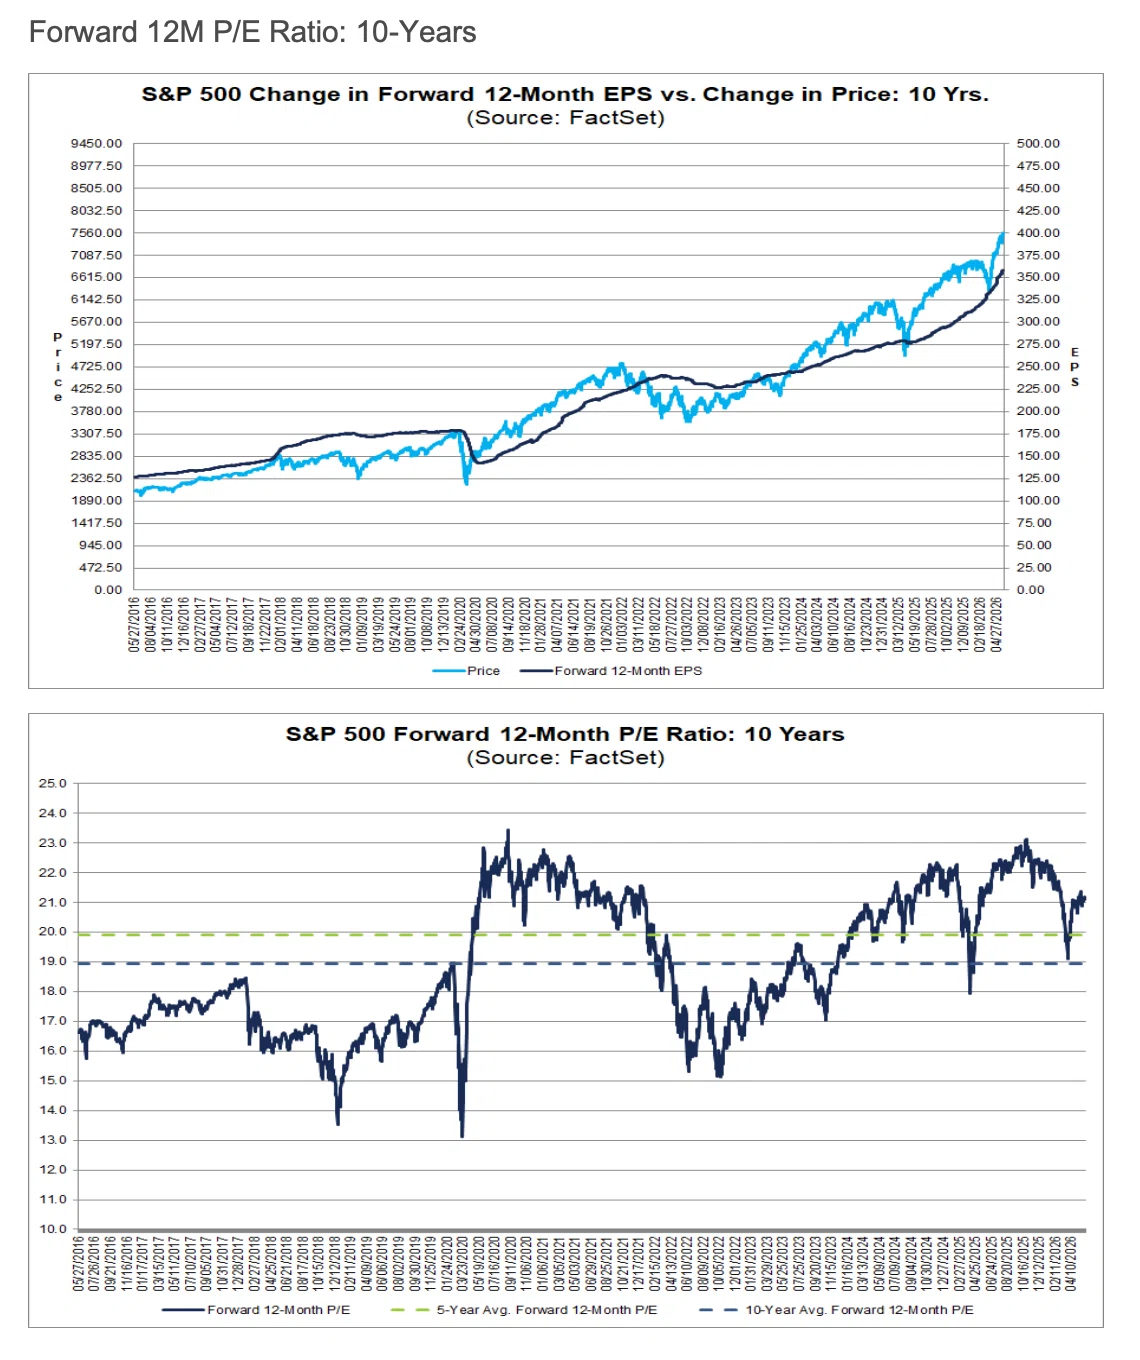
バリュエーション面では、フォワード12か月PERは21.2倍となっており、5年平均の19.9倍、10年平均の18.9倍を上回っています。第1四半期末の19.7倍からも上昇しており、市場が依然として高い成長期待を織り込んでいる状況です。
今後の予定
来週は、S&P500企業11社が第1四半期決算を発表予定です。決算シーズンはほぼ終了段階ですが、利益成長率は2021年以来の高水準まで切り上がっており、AI関連需要を背景とした大型テック主導の業績拡大が引き続き指数全体を支えている状況です。
定期購読マガジンのご案内
米国主要企業を中心に、決算情報を分かりやすく整理しています。特に注目度の高い企業については、カンファレンスコールの内容も掘り下げてまとめています。
定期購読マガジンは、月額1,000円となりますが、1ヶ月あたり30〜100本程度の有料ノートが追加されるため、月に2~3本以上の記事を読む場合には、マガジン購読がお得ですのでご検討ください。


記事が少しでも参考になりましたら、チップで応援いただけると励みになります。 いただいたチップは、今後のリサーチや記事作成のために大切に使わせていただきます。
