S&P500決算シーズン最新動向:2026年5月15日(FACTSET)

Factsetの引用記事となります。
今週のテーマ①: S&P500の売上成長率は2022年以来の高水準へ
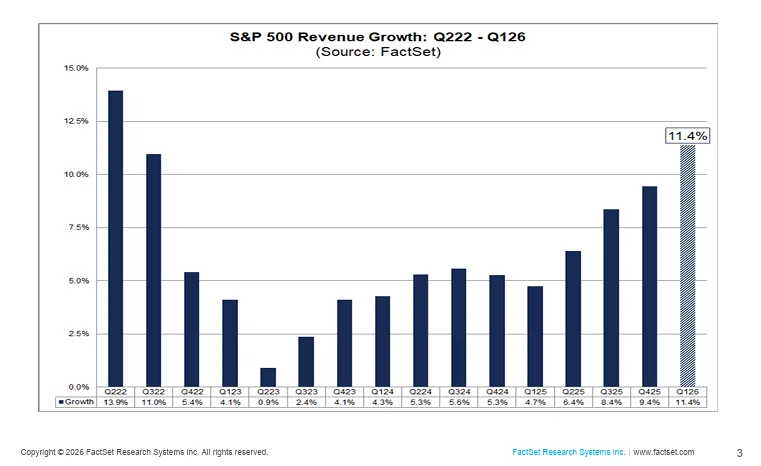
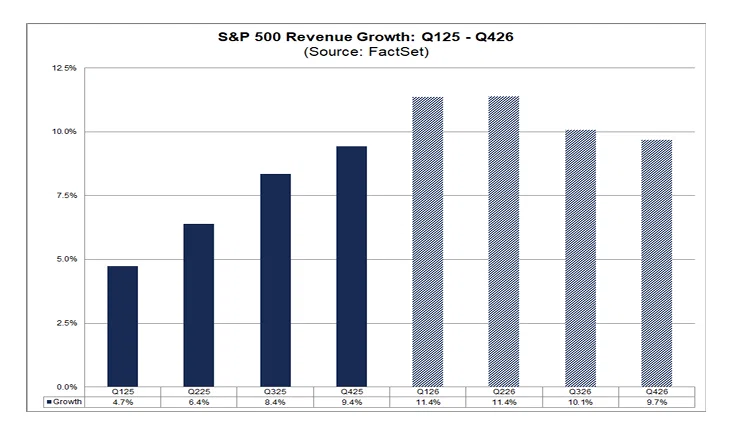
2026年第1四半期決算シーズンは終盤に入りつつありますが、S&P500企業の売上成長率は想定以上に強い内容となっています。現時点でのブレンドベース売上成長率は+11.4%となっており、この水準で着地すれば2022年第2四半期以来で最も高い売上成長率となります。
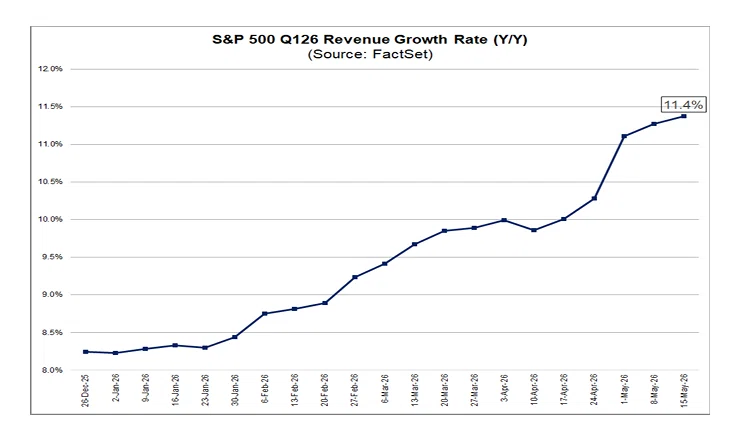
今回の特徴は、売上成長率が決算シーズンを通じて継続的に切り上がってきた点です。2025年12月末時点では、第1四半期の売上成長率予想は+8.2%でした。その後、2026年3月末には+9.9%へ上昇し、現在では+11.4%まで引き上げられています。企業の実績が市場予想を上回り続けたことで、指数全体の売上成長率も大きく上方修正される展開となっています。
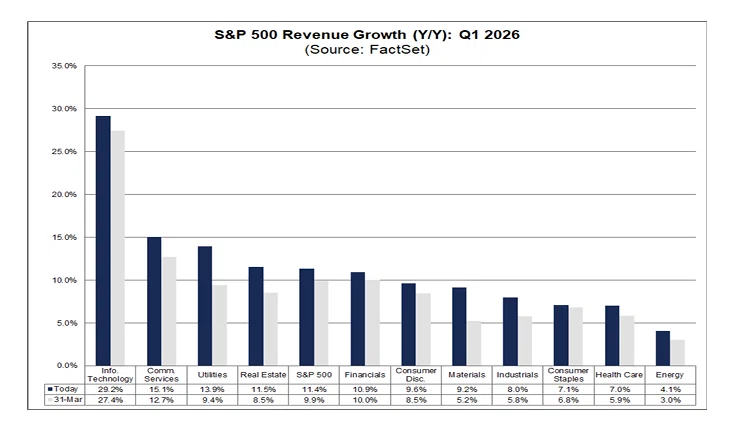
セクター別では、全11セクターが前年同期比で増収となっています。そのうち5セクターが2桁増収を記録しており、特に情報技術、コミュニケーション・サービス、公益、不動産、金融が全体を牽引しています。
中でも情報技術セクターの強さが際立っています。同セクターの売上成長率は+29.2%となっており、全セクターで最大の伸びとなっています。半導体・半導体製造装置は+52%、テクノロジーハードウェアは+28%、電子機器・計測機器は+24%、ソフトウェアは+19%と、AI関連需要の広がりがセクター全体に波及している状況です。
また、情報技術セクターはS&P500全体の売上成長率押し上げにも最も大きく寄与しています。FactSetによれば、このセクターを除外した場合、S&P500全体の売上成長率は+11.4%から+9.0%まで低下します。つまり、指数全体の売上拡大の相当部分をテクノロジー企業が担っている構図となっています。
もっとも、先行きについてはやや慎重な見方もあります。アナリスト予想では、2026年第2四半期から第4四半期にかけての売上成長率は、それぞれ+11.4%、+10.1%、+9.7%と徐々に鈍化する見込みです。依然として高水準ではあるものの、現在の勢いがピークに近づいている可能性も示唆されています。
総じて見ると、今回の決算シーズンでは「利益成長」だけでなく、「売上成長」も非常に力強い内容となっています。AI投資拡大を背景に、情報技術を中心とした大型テック企業が指数全体を押し上げる構図が続いており、トップラインの強さが市場全体の支えとなっています。
今週のテーマ2: 「中東」が決算説明会で過去10年で最多言及
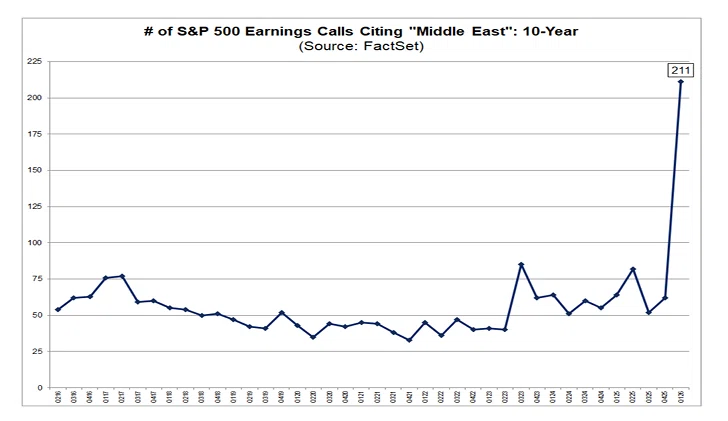
今回の決算シーズンでは、企業業績そのものだけでなく、地政学リスクへの言及も大きく増加しています。FactSetによれば、2026年第1四半期決算説明会において、「Middle East(中東)」という言葉が過去10年以上で最多となる頻度で言及されました。
FactSetは、3月15日から5月15日に実施されたS&P500企業の決算説明会トランスクリプトを調査しました。その結果、「Middle East」という単語は211件の決算説明会で使用されており、過去10年で最多となっています。これまでの最多は2023年第2四半期の85件であり、今回はその2倍以上に急増しています。さらに、この211件は期間中に開催された決算説明会全体の47%に相当しており、ほぼ半数の企業が中東情勢に言及した計算となります。
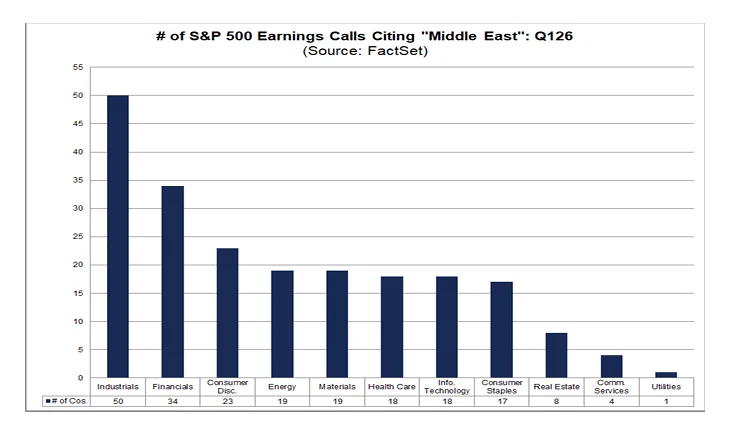
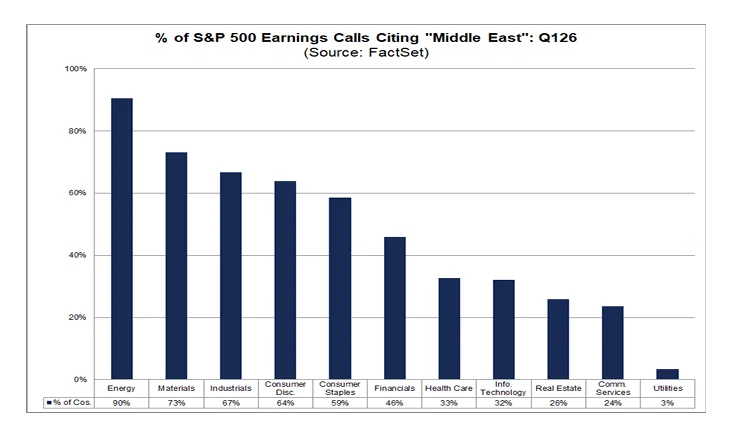
セクター別では、資本財セクターが件数ベースで最多となっており、50社が中東について言及しました。一方、割合ベースではエネルギーセクターが突出しており、決算説明会を行った企業の90%が中東情勢に触れています。
企業側は、中東情勢によるマクロ影響として、主に原油価格上昇や輸送コスト上昇などを挙げています。しかし興味深いのは、こうしたリスクが語られる一方で、実際に業績ガイダンスを引き下げた企業は限定的だった点です。
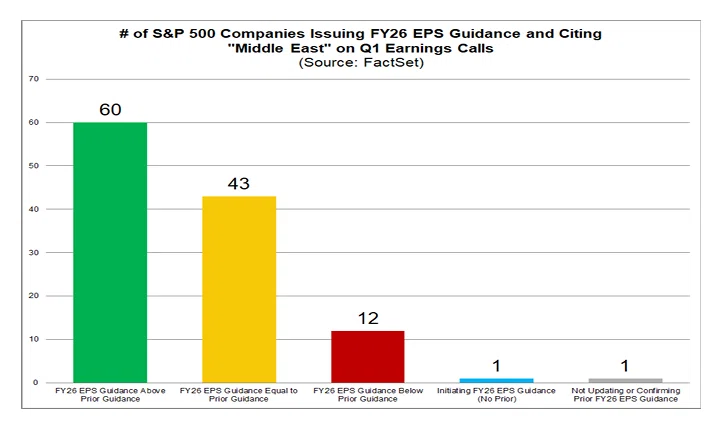
中東について言及した211社のうち、117社が2026年通期EPSガイダンスを発表しています。その中で、60社はガイダンスを引き上げ、43社は据え置きました。つまり、88%の企業が「引き上げ」または「維持」を選択しており、実際にガイダンスを引き下げた、あるいは更新を見送った企業はごく一部にとどまっています。
さらに、その中でも「中東情勢そのもの」を理由にガイダンスを引き下げた企業は7社のみでした。しかも、その大半はホテル・クルーズ・航空など旅行関連業界に集中しています。つまり、中東情勢は市場全体に広く意識されているものの、現時点ではS&P500全体の企業業績に対する直接的な悪影響は限定的という見方ができます。
今回の特徴は、「地政学リスクへの警戒感は非常に強いが、企業業績は依然として堅調」という点にあります。市場は中東情勢を強く意識している一方で、多くの企業は依然として強気姿勢を維持しており、マクロ不安とミクロ業績の強さが同時に存在する状況となっています。
第1四半期決算シーズン: 概要
2026年第1四半期決算シーズンは終盤に入っていますが、S&P500全体の業績は引き続き非常に力強い内容となっています。EPSサプライズの比率・規模ともに過去平均を大きく上回っており、その結果として指数全体の利益成長率も2021年以来の高水準まで切り上がっています。
決算進捗と利益動向、利益成長率(ブレンデッド)、セクター別
現時点で、S&P500企業の91%が第1四半期決算を発表しています。そのうち84%がEPSで市場予想を上回っており、5年平均の78%、10年平均の76%を上回っています。この水準で着地すれば、2021年第2四半期以来で最も高い「EPS予想上振れ企業比率」となります。
全体のEPSサプライズ幅は+17.9%となっており、5年平均の+7.3%、10年平均の+7.1%を大きく上回っています。この水準が維持されれば、2021年第1四半期以来で最大のサプライズ率となります。
その結果、第1四半期のブレンドベース利益成長率は現在+27.7%まで上昇しています。先週時点の+27.6%、四半期末時点の+13.0%から大幅に切り上がっており、このまま着地すれば2021年第4四半期以来の最高成長率となります。また、S&P500全体では6四半期連続の2桁増益となる見込みです。
利益成長を牽引しているのは引き続き大型テック企業です。アルファベット、アマゾン、メタ・プラットフォームズの3社が利益成長率押し上げの中心となっており、コミュニケーション・サービスと一般消費財セクターの利益成長率を大きく押し上げています。
セクター別では、11セクターのうち10セクターが前年同期比で増益となっており、そのうち7セクターが2桁の利益成長を記録しています。特に情報技術、コミュニケーション・サービス、素材、一般消費財が全体を強く牽引しています。一方で、ヘルスケアは唯一の減益セクターとなっています。
情報技術セクターの利益成長率は+50.7%と全セクター中で最大となっています。特にエヌビディアとマイクロン・テクノロジーの寄与が非常に大きく、この2社を除くと同セクターの利益成長率は+28.5%まで低下します。つまり、AI・半導体関連がセクター全体の利益成長を大きく押し上げている構図です。半導体・半導体製造装置だけでなく、ハードウェアやソフトウェアなど周辺領域にもAI投資拡大の恩恵が波及しています。
コミュニケーション・サービスセクターは+48.8%の利益成長となっています。アルファベットとメタ・プラットフォームズの寄与が極めて大きく、両社を除くとセクター全体は減益となります。広告市場回復やAI活用による収益性改善が利益成長を押し上げていますが、依然として一部大型テックへの依存度が高い構造となっています。
素材セクターは+31.5%の利益成長となっています。特に金属・鉱業や化学関連が改善しており、コモディティ価格上昇や需要回復が追い風となっています。前年の低い利益水準からの反動もあり、増益率が大きくなっています。
一般消費財セクターは+39.7%の利益成長となっていますが、このうちアマゾンの寄与が突出しています。アマゾンを除くと同セクターの利益成長率は+14.9%まで低下しており、セクター全体が同社主導で押し上げられている状況です。EC・広告・クラウド事業の利益改善が大きく寄与しています。
金融セクターも堅調で、銀行・資本市場関連企業を中心に増益となっています。市場ボラティリティ上昇や投資銀行業務回復、純金利収入の安定などが支援材料となっています。
一方で、ヘルスケアは唯一の減益セクターとなっています。医薬品企業の一部で前年の高利益水準の反動が出ているほか、バイオ医薬や医療機器分野でも利益率低下が見られています。
売上高動向、売上高成長率(ブレンデッド)、セクター別
売上高面でも堅調な内容が続いています。80%の企業が売上高で市場予想を上回っており、5年平均の70%、10年平均の67%を上回っています。売上高サプライズ率は+1.8%となっており、5年平均の+2.0%はわずかに下回るものの、10年平均の+1.5%は上回っています。
その結果、第1四半期のブレンドベース売上成長率は現在+11.4%となっています。先週時点の+11.3%、四半期末時点の+9.9%から上昇しており、このまま着地すれば2022年第2四半期以来で最も高い売上成長率となります。
セクター別では、全11セクターが前年同期比で増収となっています。特に情報技術、コミュニケーション・サービス、公益が高い売上成長率を記録しています。
情報技術セクターは+29.2%と全セクター中で最大の売上成長率となっています。業種別では、半導体・半導体製造装置が+52%、テクノロジーハードウェアが+28%、電子機器・計測機器が+24%、ソフトウェアが+19%、通信機器が+16%、ITサービスが+8%と、セクター全体で幅広い増収となっています。AI関連投資拡大の恩恵が、半導体だけでなく周辺領域にも広く波及している構図です。
コミュニケーション・サービスセクターは+15.1%の増収となっています。インタラクティブ・メディア&サービスが+24%と特に強く、広告市場回復やデジタルサービス需要拡大が寄与しています。そのほか、無線通信、エンターテインメント、メディアなども増収となっており、セクター全体で改善が広がっています。
公益セクターは+13.9%の増収となっています。独立系発電・再生可能エネルギーが+29%、電力会社が+15%と高い伸びを示しており、電力需要拡大や料金改定などが追い風となっています。AIデータセンター向け電力需要増加のテーマとも重なる動きとなっています。
純利益率
純利益率も大幅に改善しています。S&P500全体のブレンドベース純利益率は14.7%となっており、前年同期の12.8%、前四半期の13.2%、5年平均の12.3%をいずれも上回っています。この水準で着地すれば、FactSetが2009年に追跡を開始して以来で最高水準となります。
先行き見通しとバリュエーション
先行きについても、アナリストは引き続き強気です。
利益成長率予想
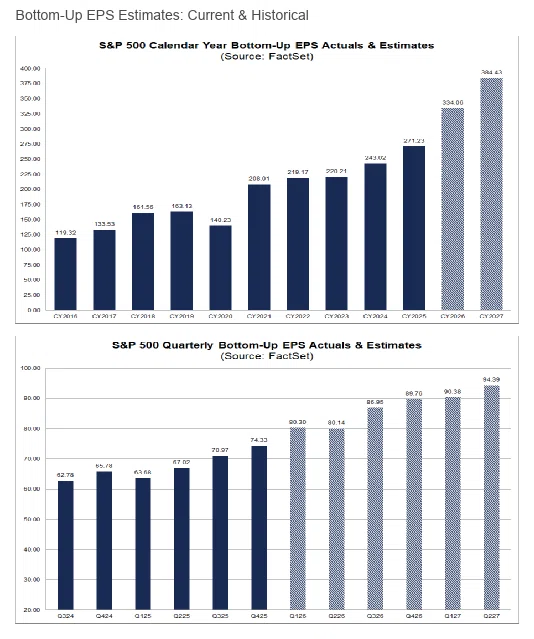
・2026年第2四半期: +20.5% (旧 +19.9%)
・2026年第3四半期: +23.6% (旧 +23.2%)
・2026年第4四半期: +21.1% (旧 +20.7%)
・2026年通年: +21.5% (旧 +21.0%)
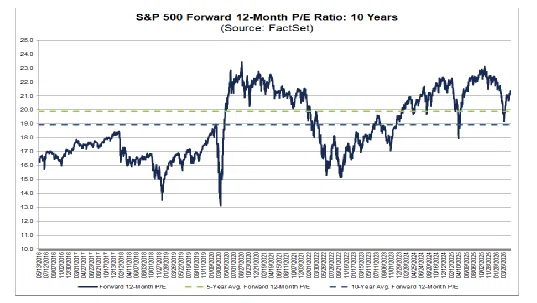
バリュエーション面では、フォワード12か月PERは21.4倍となっており、5年平均の19.9倍、10年平均の18.9倍を上回っています。また、第1四半期末(19.7倍)からも上昇しており、市場が引き続き高い成長期待を織り込んでいる状況です。
今後の予定
来週は、S&P500企業18社(ダウ採用企業3社を含む)が第1四半期決算を発表予定です。決算シーズンは終盤に入っていますが、大型テック主導の高成長と高バリュエーションが続く中で、引き続き個別決算のインパクトが大きい地合いとなっています。
定期購読マガジンのご案内
米国主要企業を中心に、決算情報を分かりやすく整理しています。特に注目度の高い企業については、カンファレンスコールの内容も掘り下げてまとめています。
定期購読マガジンは、月額1,000円となりますが、1ヶ月あたり30〜100本程度の有料ノートが追加されるため、月に2~3本以上の記事を読む場合には、マガジン購読がお得ですのでご検討ください。

この記事は noteマネー にピックアップされました

記事が少しでも参考になりましたら、チップで応援いただけると励みになります。 いただいたチップは、今後のリサーチや記事作成のために大切に使わせていただきます。
