S&P500決算シーズン最新動向:2026年7月31日(FACTSET)

Factsetの引用記事となります。
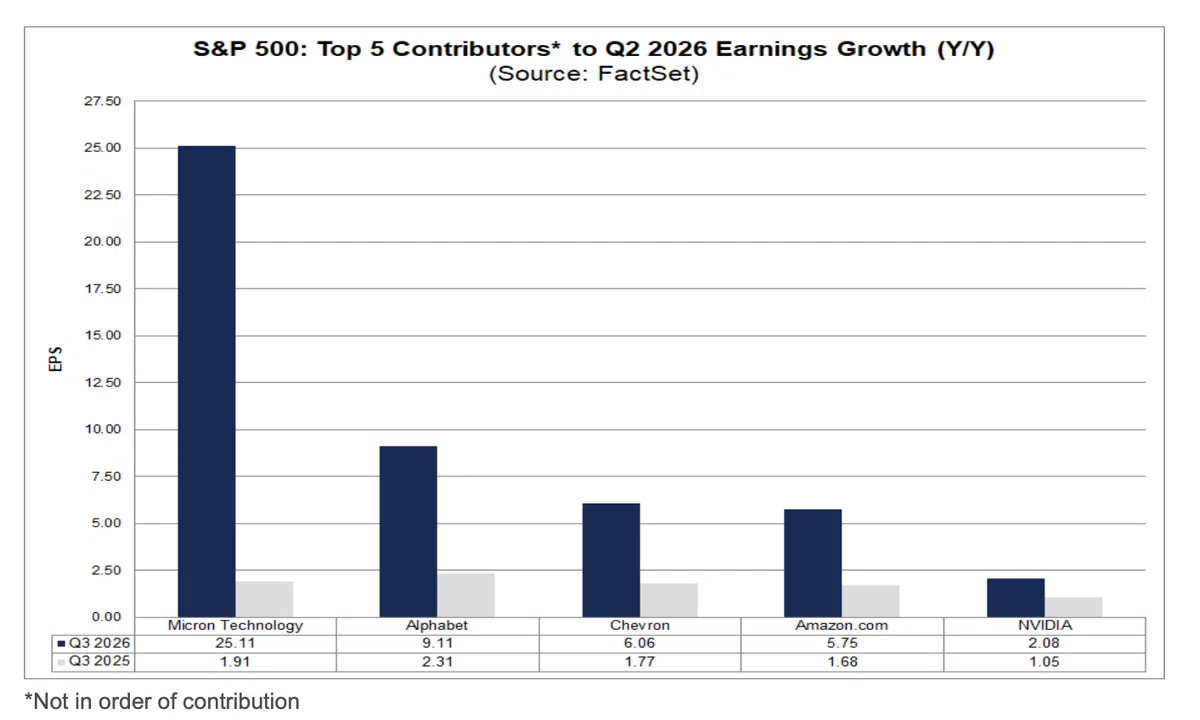
今週のテーマ①: アマゾンの評価益がS&P500の第2四半期利益成長率を45%超へ押し上げ
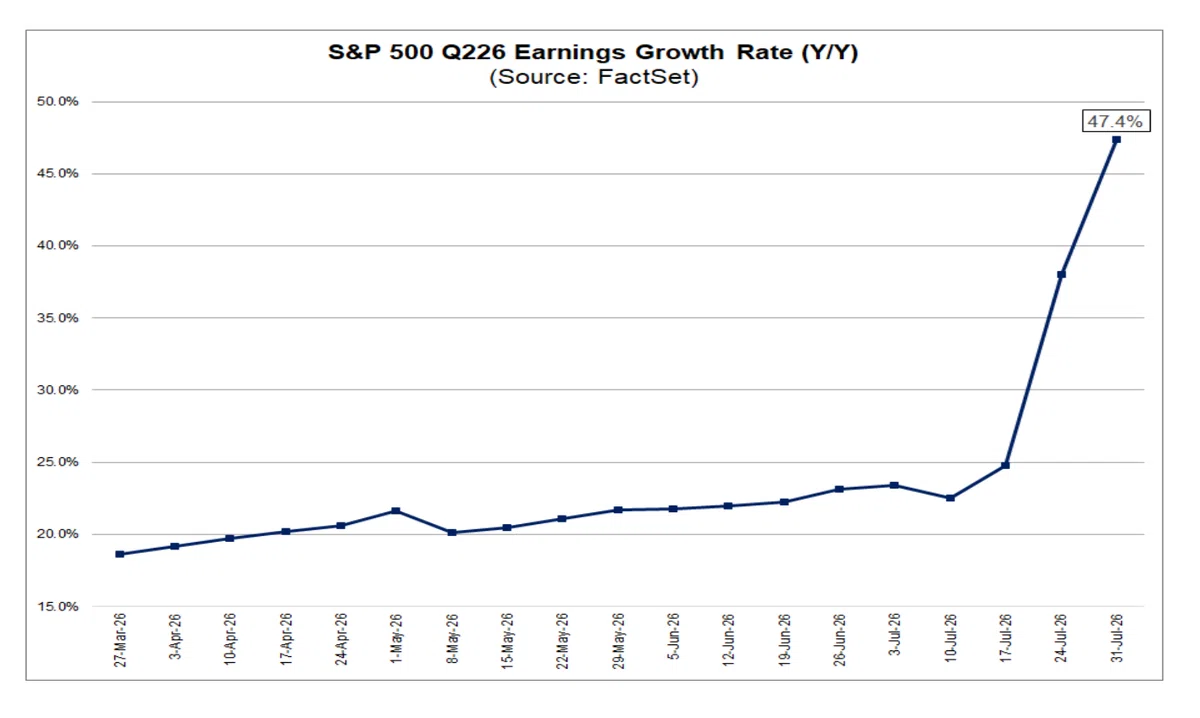
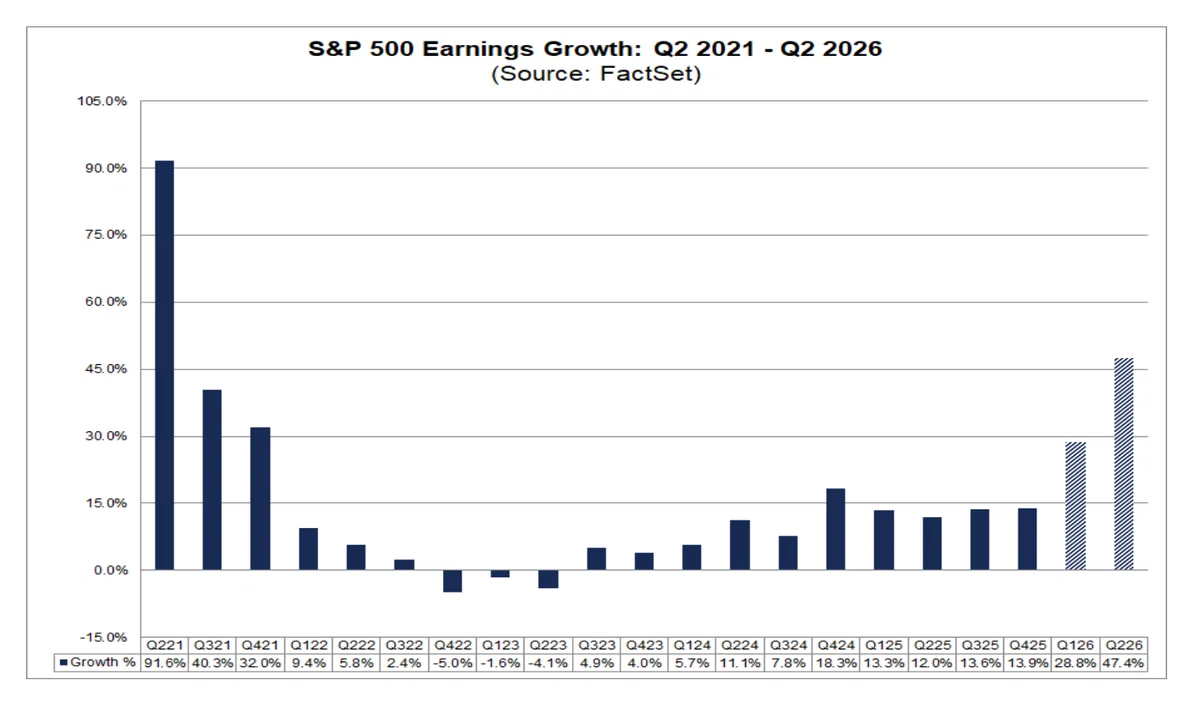
先週、S&P500の2026年第2四半期のブレンドベース(実績と予想を組み合わせた)利益成長率は、38.0%から47.4%へ大幅に上昇しました。この47.4%で着地すれば、2021年第2四半期(91.6%)以来、最も高い前年同期比利益成長率となります。
現在、11セクターのうち8セクターが2桁の利益成長を記録しており、特にエネルギー(+135.3%)、コミュニケーション・サービス(+109.8%)、一般消費財(+90.7%)、情報技術(+69.4%)が全体を牽引しています。
では、この利益成長率の大幅な上昇に最も貢献した企業はどこでしょうか。
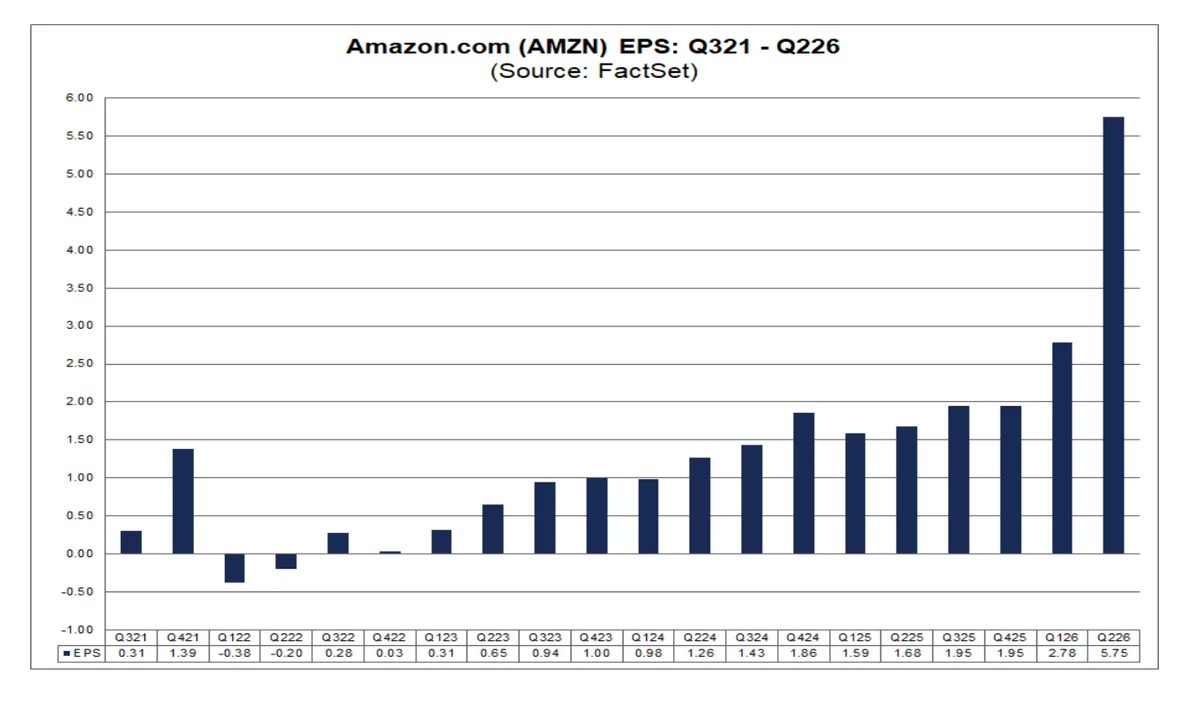
最大の押し上げ要因となったのはアマゾンです。同社は第2四半期にEPS5.75ドルを計上し、市場予想の1.82ドルを大きく上回りました。このEPSサプライズだけで、先週のS&P500全体の利益増加額の76%を占めています。
ただし、このEPSはGAAP(米国会計基準)ベースで算出された数値です。FactSetへ予想を提供する大半のアナリストがGAAPベースで予想を作成しているため、FactSetでもGAAPベースのEPSを用いてサプライズ率や利益成長率を計算しています。アマゾンも従来からGAAPベースのEPSのみを公表しています。
なお、米国上場企業はすべてGAAPベースでEPSを開示していますが、多くの企業はこれに加えてNon-GAAPベースのEPSも公表しています。Non-GAAP EPSについては、一時的・非経常的な項目を除外することで本業の収益力をより適切に示せるという見方がある一方、統一された基準が存在しないため、企業が都合の良い項目だけを除外して利益を押し上げることも可能であるとして、慎重な見方もあります。
今回特に重要なのは、アマゾンの2026年第2四半期のGAAPベースEPSには、主にAnthropicへの投資に伴う535億ドルの営業外収益(税引前)が含まれている点です。しかし、前述のとおり、FactSetに予想を提供する大半のアナリストは、この営業外収益を含めたGAAPベースEPS5.75ドルを市場予想との比較対象として採用しています。
この結果、アマゾンは現在、S&P500の第2四半期利益成長率への寄与度でアルファベットに次ぐ第2位となっています。なお、アルファベットも先週、保有株式の未実現評価益約980億ドルを計上したことで、非常に大きなGAAPベースEPSサプライズを記録しました。
仮にアルファベットとアマゾンの2社を除外すると、第2四半期のS&P500のブレンドベース利益成長率は47.4%から28.8%まで低下します。
それでもなお、S&P500全体では前年同期比20%超の利益成長が2四半期連続となり、2桁増益は7四半期連続となる見込みです。つまり、両社の大型評価益が指数全体を大きく押し上げている一方で、それを除いても企業業績全体は非常に力強い状況が続いていることが分かります。
今週のテーマ②: 海外売上比率の高いS&P500企業、第2四半期は国内中心企業を上回る利益成長
足元では米ドル高が進行していますが、海外売上比率の高い企業は、その影響で第2四半期の利益や売上の伸びが国内中心の企業より低くなっているのでしょうか。
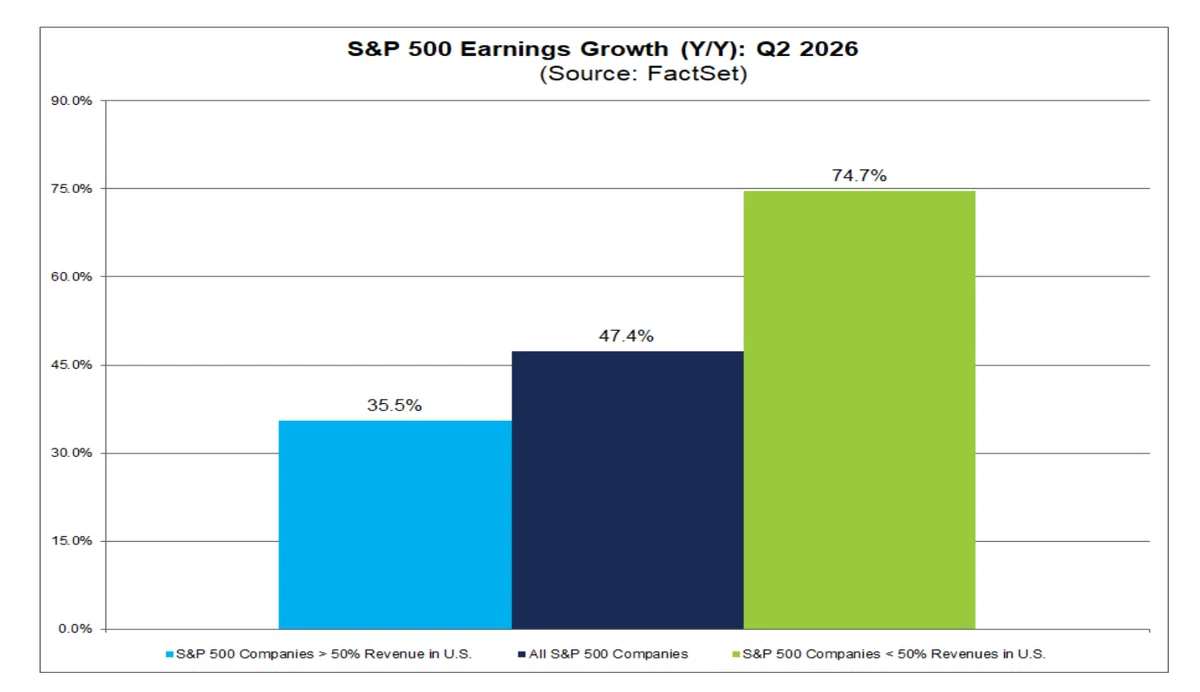
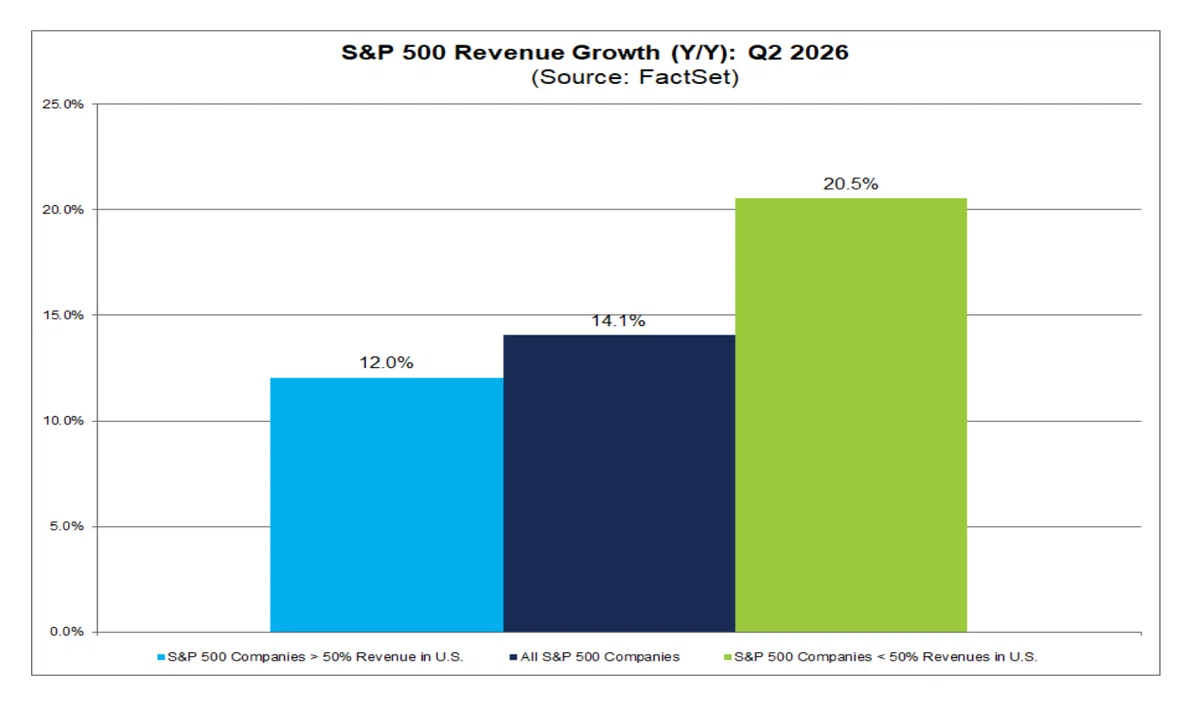
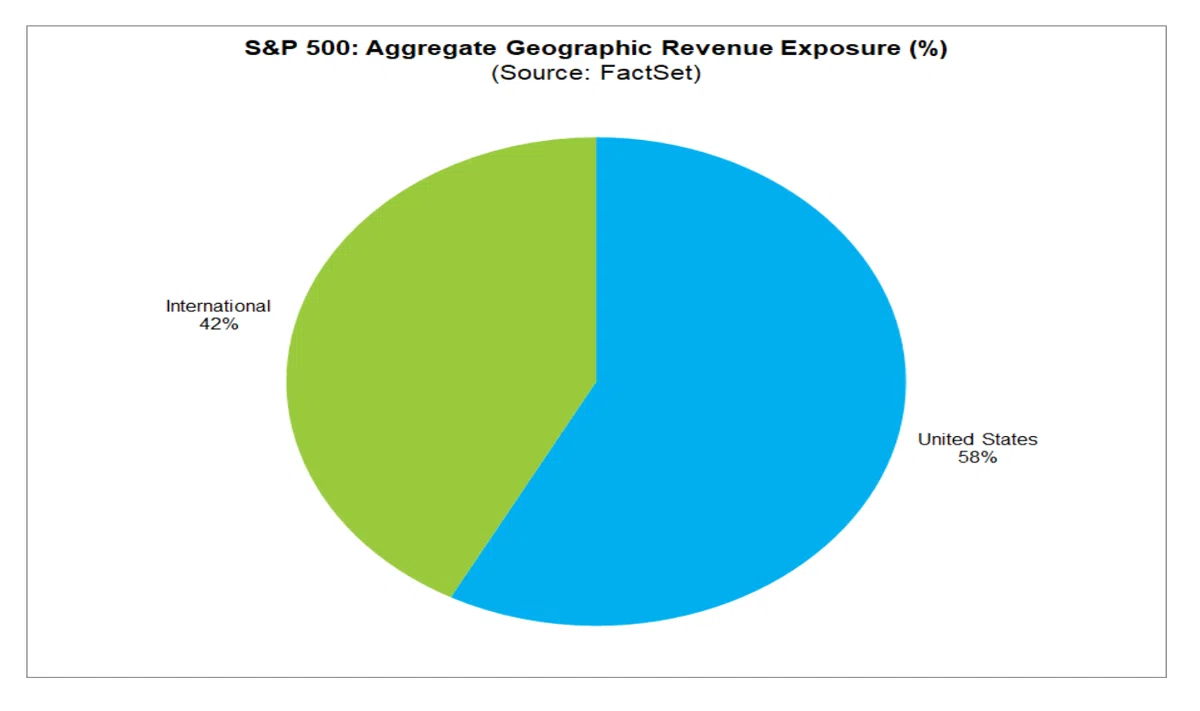
FactSetは、各企業の直近の会計年度データに基づく地域別売上構成を用いて検証しました。分析では、売上高の50%以上を米国内で稼ぐ企業を「国内中心」、売上高の50%以上を海外で稼ぐ企業を「海外中心」の2つのグループに分類し、それぞれの利益・売上成長率を比較しています。
その結果、海外売上比率の高い企業の方が、利益・売上ともに高い成長率を記録していることが分かりました。
2026年第2四半期のS&P500全体のブレンドベース利益成長率は47.4%となっています。このうち、売上高の50%以上を米国内で稼ぐ企業の利益成長率は35.5%だったのに対し、海外売上比率が50%以上の企業では74.7%と、大幅に高い伸びとなっています。
売上高についても同様の傾向が見られます。S&P500全体のブレンドベース売上成長率は14.1%ですが、国内中心企業は12.0%である一方、海外中心企業は20.5%と大きく上回っています。
では、海外売上比率の高い企業の好調な業績を支えているのは何でしょうか。
FactSetによると、海外売上比率の高い企業群の利益・売上成長への寄与度が最も大きい企業の上位5社のうち、アルファベット、エクソンモービル、シェブロンの3社が主要な牽引役となっています。
もっとも、この3社の影響は非常に大きく、仮にアルファベット、エクソンモービル、シェブロンを除外すると、海外売上比率の高い企業のブレンドベース利益成長率は74.7%から27.5%へ、売上成長率も20.5%から16.0%へ低下します。
つまり、海外売上比率の高い企業群全体が堅調であることは事実ですが、その好業績はアルファベットや大手エネルギー企業の寄与に大きく支えられていることも分かります。
今週のテーマ③: S&P500の第3四半期EPS予想、2四半期連続で上方修正
原油価格の上昇を受け、市場では企業業績への悪影響を懸念する声もありますが、アナリストは第3四半期のEPS予想を通常以上に引き下げているのでしょうか。
答えは「いいえ」です。
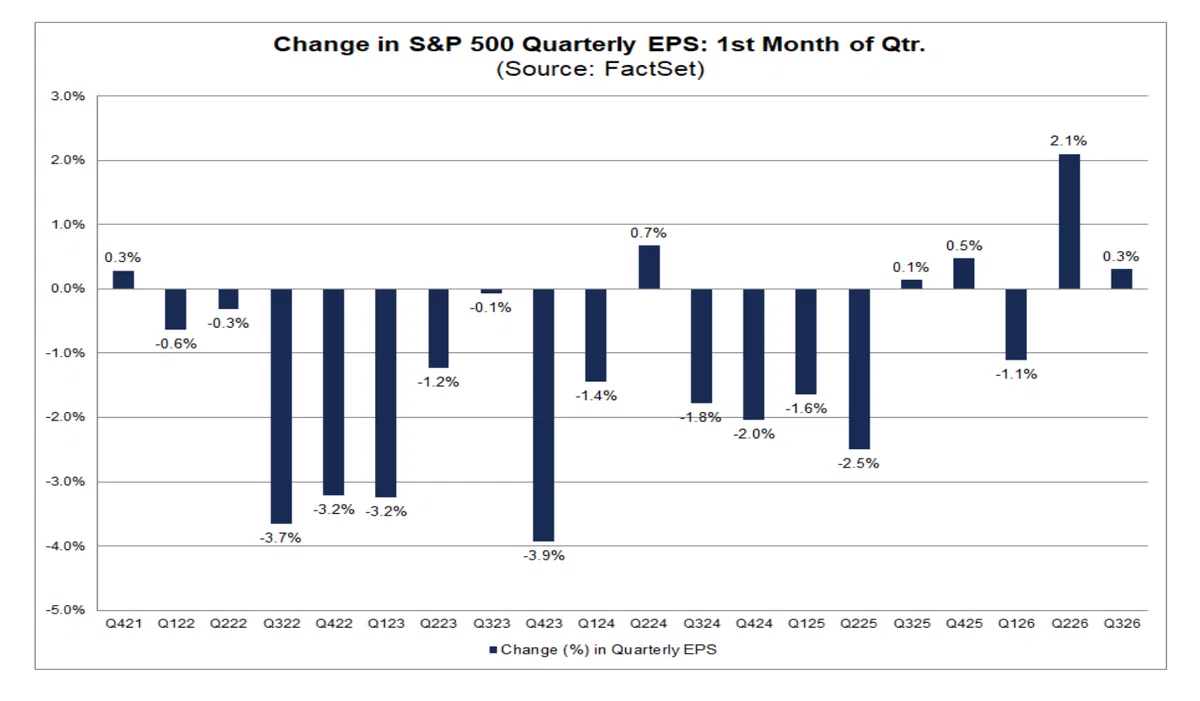
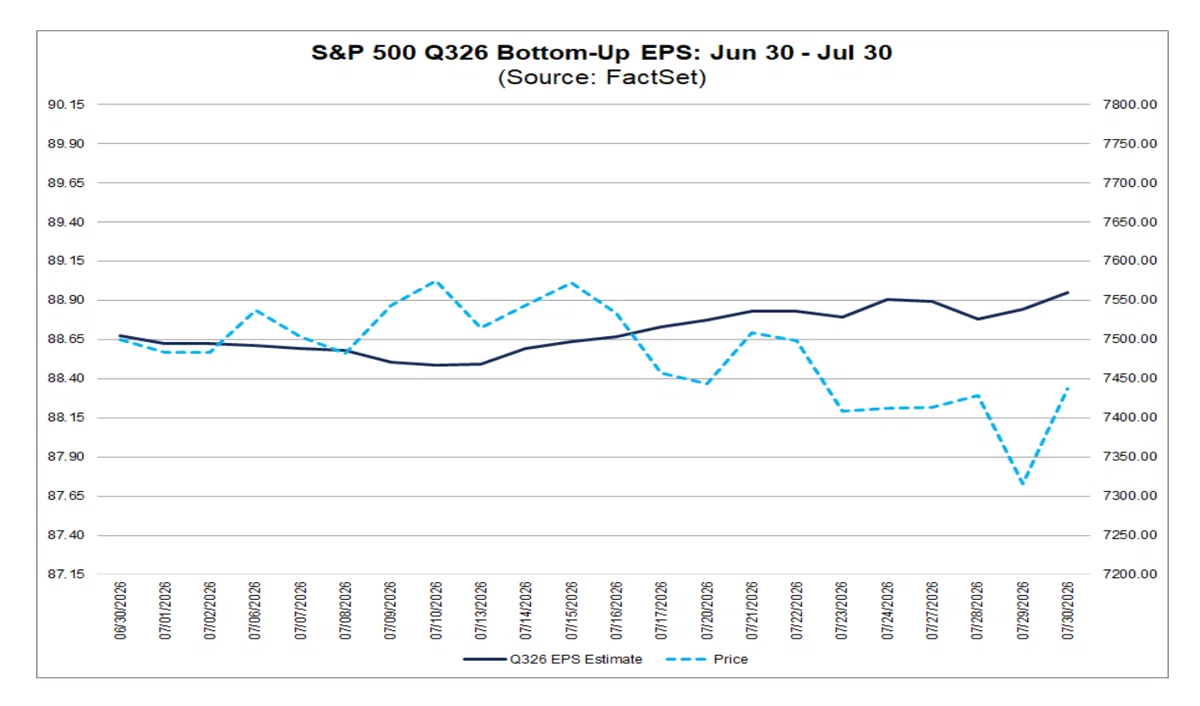
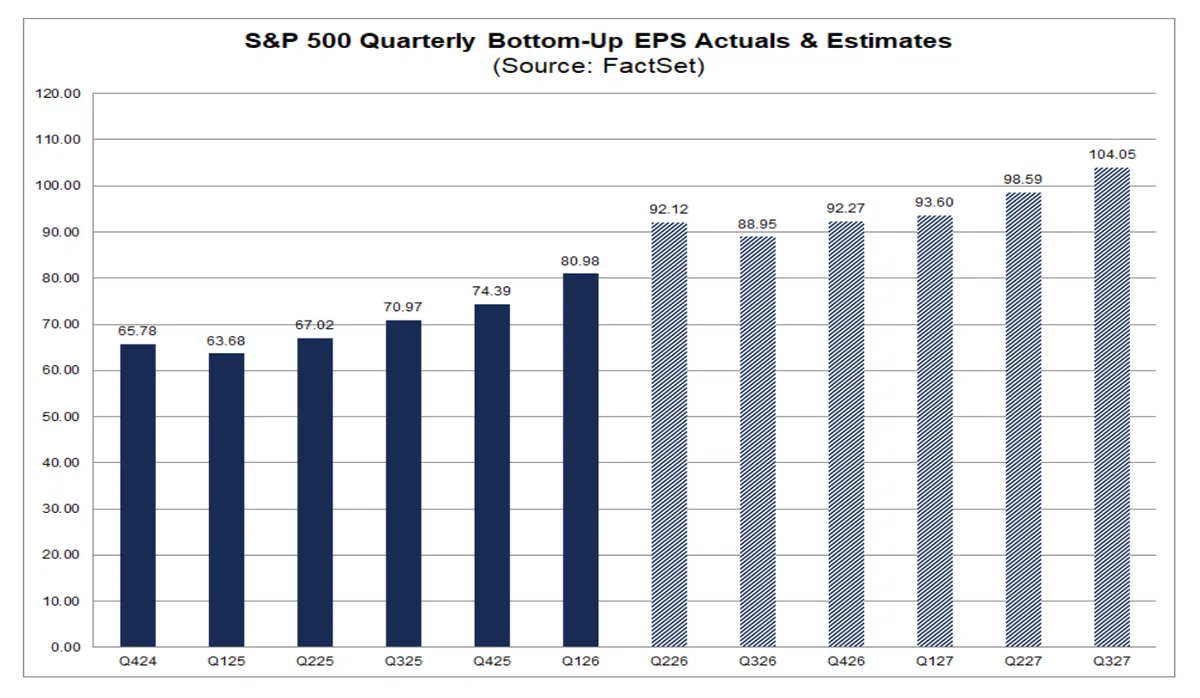
実際には、7月を通じてアナリストはS&P500企業の第3四半期EPS予想を引き上げました。S&P500全体のボトムアップEPS予想(構成企業のコンセンサスEPS予想中央値を積み上げた数値)は、6月30日時点の88.67ドルから7月30日時点では88.95ドルへと0.3%上昇しています。
通常、アナリストは四半期が始まる最初の1カ月間に利益予想を引き下げる傾向があります。過去5年間(20四半期)では、第1カ月のボトムアップEPS予想は平均で1.0%低下しています。過去10年間(40四半期)では平均1.3%、過去15年間(60四半期)では平均1.7%、過去20年間(80四半期)では平均1.9%低下しており、今回のように予想が引き上げられるのは異例の動きです。
今回で、四半期開始から1カ月間にEPS予想が上方修正されたのは2四半期連続となり、直近5四半期では4回目となります。
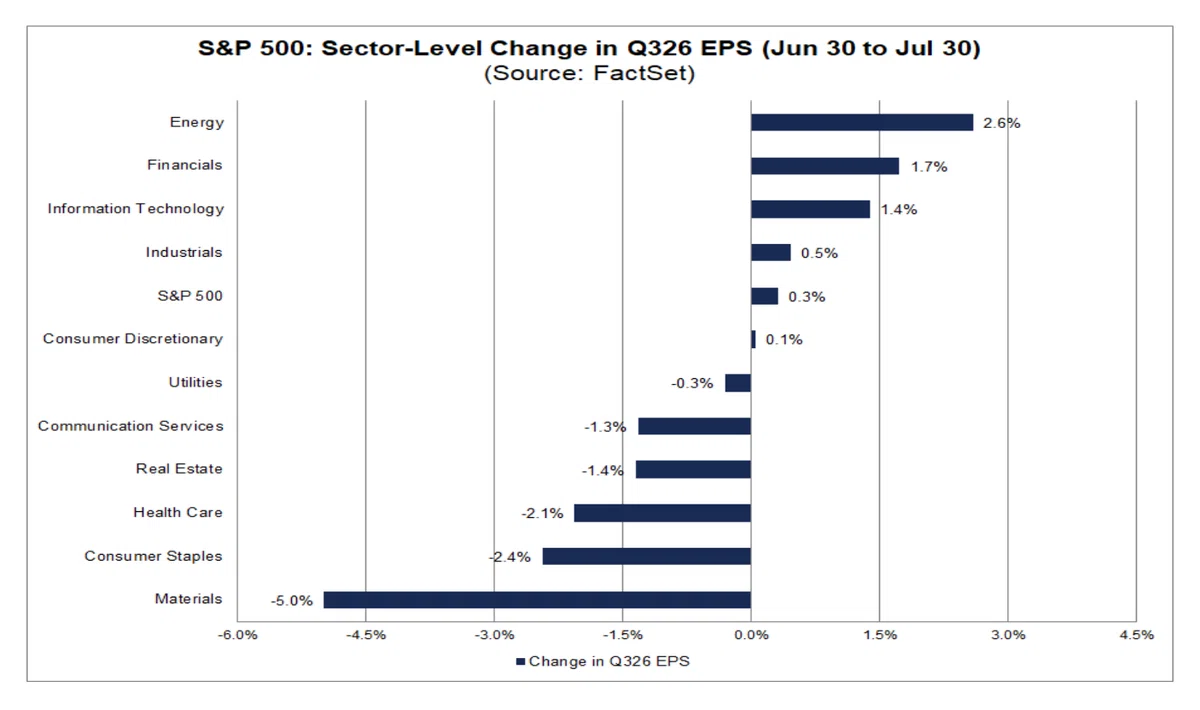
セクター別では、11セクターのうち5セクターで第3四半期EPS予想が上方修正されました。上昇率が最も大きかったのはエネルギー(+2.6%)で、金融(+1.7%)が続いています。
一方、残る6セクターではEPS予想が引き下げられました。中でも素材セクターは5.0%の下方修正となり、最も大きなマイナスとなっています。
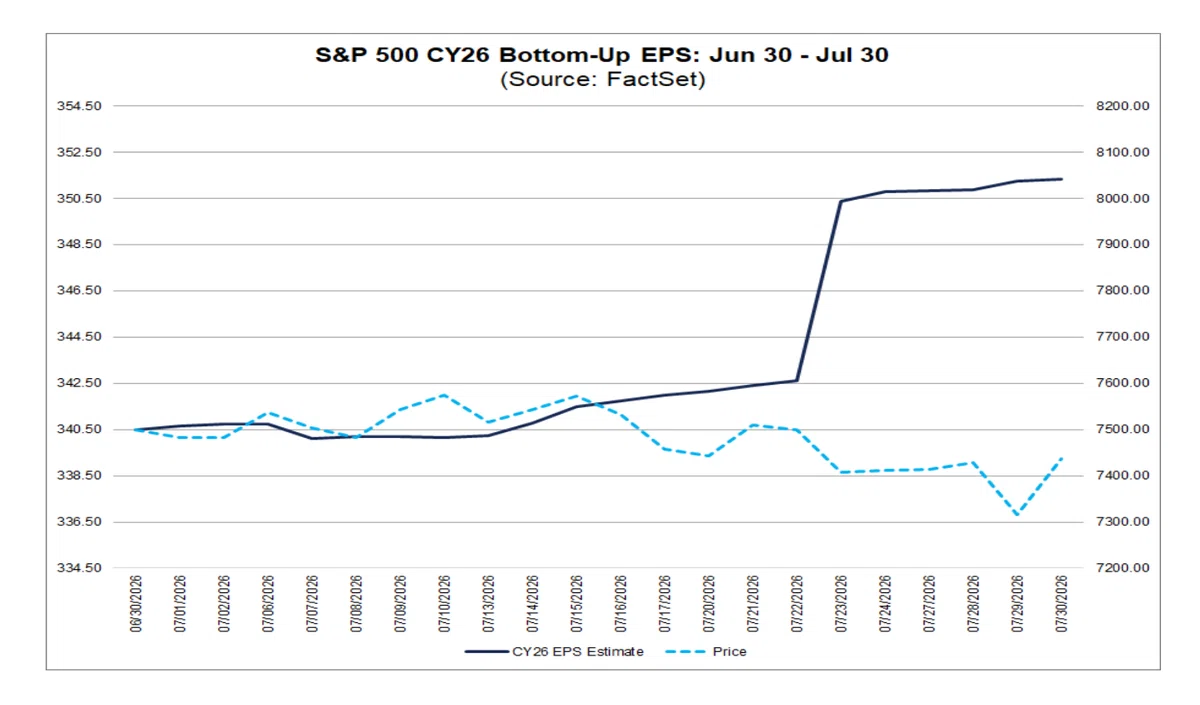
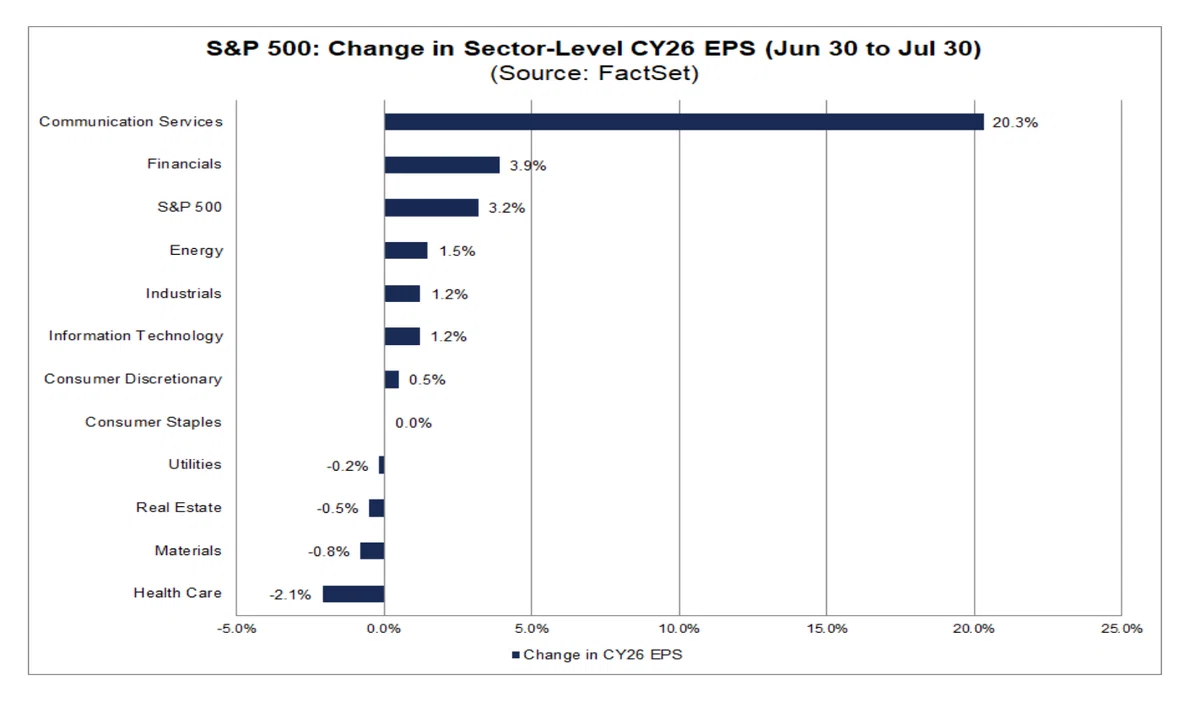
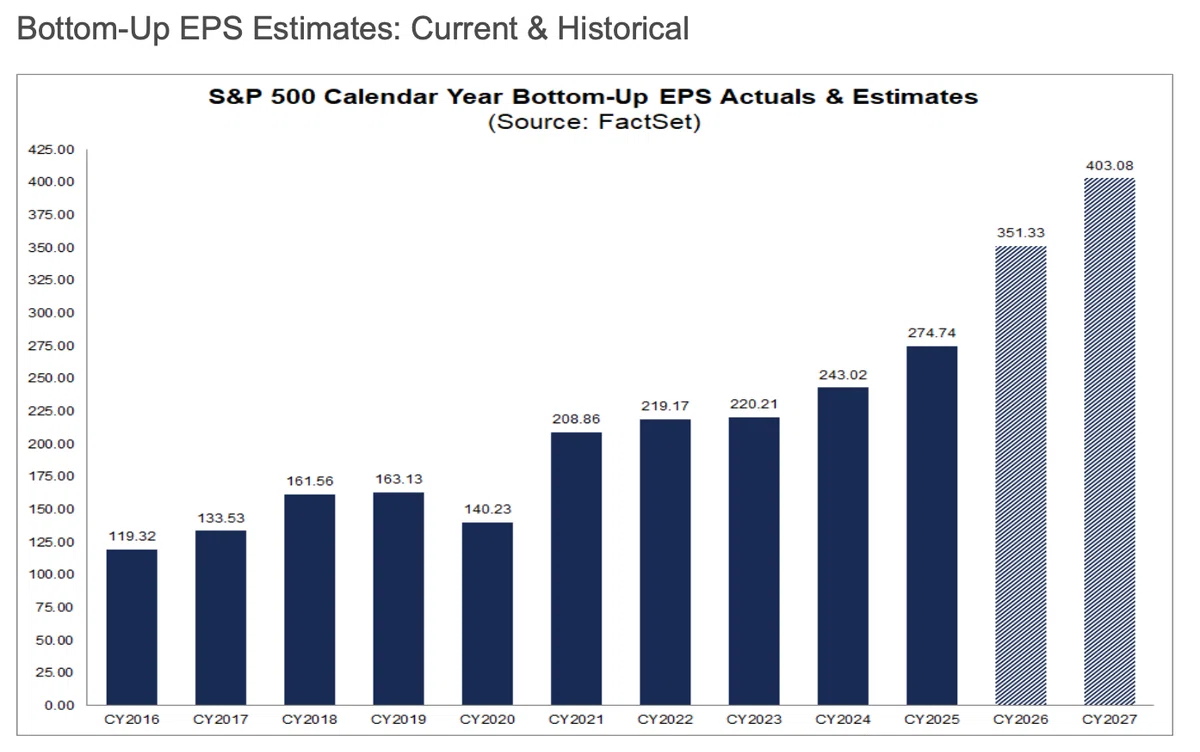
また、アナリストは通期業績見通しについても強気姿勢を維持しています。2026年通期のボトムアップEPS予想は、6月30日時点の340.49ドルから7月30日時点では351.33ドルへと3.2%上方修正されました。
総じて見ると、原油価格上昇などのマクロ環境への懸念がある中でも、アナリストは企業業績に対する見方を引き続き引き上げており、2026年後半の利益成長に対して依然として強気なスタンスを維持していることがうかがえます。
第2四半期決算シーズンサマリー
2026年第2四半期決算シーズンは折り返しを迎えましたが、アルファベットとアマゾンによる異例の大型EPSサプライズを除いても、S&P500企業全体の決算は非常に力強い内容となっています。EPSサプライズを達成した企業の割合、サプライズ幅ともに過去平均を大きく上回っており、その結果、第2四半期の利益成長率は先週時点や四半期末時点を大きく上回る水準まで上昇しています。また、このまま推移すれば、2021年第2四半期以来で最も高い利益成長率となる見込みです。
現時点で、S&P500構成企業の61%が第2四半期決算を発表しています。そのうち86%が市場予想を上回るEPSを報告しており、5年平均(78%)、10年平均(76%)を大きく上回っています。この86%という水準で着地すれば、2021年第2四半期(87%)以来、最も高いEPSサプライズ達成率となります。
EPSサプライズ幅も非常に大きく、企業全体では市場予想を31.4%上回る利益を計上しています。これは5年平均(7.0%)、10年平均(7.4%)を大きく上回るだけでなく、このまま着地すればFactSetが2008年に統計を開始して以来、過去最高のサプライズ率となります。これまでの最高記録は2020年第2四半期の23.2%でした。
ただし、この異例のサプライズ率にはアルファベットとアマゾンの影響が大きく含まれています。アルファベットはEPS9.11ドル(予想2.88ドル)、アマゾンはEPS5.75ドル(予想1.82ドル)を計上しました。アルファベットのGAAPベースEPSには980億ドルの評価益が、アマゾンのGAAPベースEPSには主にAnthropicへの投資による534億ドルの営業外収益(税引前)が含まれています。
この2社を除外すると、第2四半期のEPSサプライズ率は31.4%から9.2%まで低下します。ただし、それでも5年平均および10年平均を上回る水準となっており、企業全体の決算内容が依然として堅調であることに変わりはありません。
先週1週間では、アマゾンのEPSサプライズがS&P500全体の利益成長率押し上げに最も大きく寄与しました。また、6月30日以降では、アルファベットとアマゾンの2社が利益成長率上昇への最大の貢献企業となっています。
その結果、第2四半期のブレンドベース(決算発表済み企業の実績と未発表企業の予想を組み合わせた)利益成長率は47.4%となりました。これは先週時点の38.0%、第2四半期末(6月30日)の23.2%から大幅に上昇しています。
この47.4%で着地すれば、2021年第2四半期(91.6%)以来で最も高い利益成長率となります。また、前年同期比20%超の利益成長は2四半期連続、2桁増益は7四半期連続となる見込みです。
なお、アルファベットとアマゾンを除外した場合でも、第2四半期の利益成長率は28.8%となります。それでもなお、20%超の利益成長は2四半期連続、2桁増益は7四半期連続となり、市場全体として力強い利益成長が続いていることが分かります。
セクター別では、11セクター中10セクターが前年同期比で増益となっています。このうち8セクターが2桁の利益成長を記録しており、特にエネルギー、コミュニケーション・サービス、一般消費財、情報技術、素材が全体を牽引しています。一方、ヘルスケアは唯一の減益セクターとなっています。
売上高も引き続き力強い内容となっています。現時点で、S&P500企業の77%が市場予想を上回る売上高を報告しており、5年平均(70%)、10年平均(68%)をいずれも上回っています。
売上高サプライズ率は2.9%となり、5年平均(1.9%)、10年平均(1.6%)を上回っています。このまま2.9%で着地すれば、2022年第2四半期(3.2%)以来、最も高い売上高サプライズ率となる見込みです。なお、これらの過去平均は、S&P500全500社の実績に基づく数値であり、現時点までに決算を発表した企業のみを対象としたものではありません。
この結果、第2四半期のブレンドベース売上高成長率は14.1%となりました。これは、先週時点の13.2%、第2四半期末(6月30日)の12.2%からさらに上昇しています。
先週は、複数セクターで市場予想を上回る売上高が報告され、特にエネルギーとヘルスケアがS&P500全体の売上高成長率押し上げに大きく貢献しました。また、6月30日以降では、金融、ヘルスケア、エネルギー、一般消費財セクターの売上高サプライズが、指数全体の売上高成長率上昇を牽引しています。
このまま14.1%で着地すれば、2021年第4四半期(16.1%)以来、最も高い売上高成長率となる見込みです。また、S&P500全体では2四半期連続で2桁の売上高成長を達成することになります。
セクター別では、11セクターすべてが前年同期比で増収となっています。このうち5セクターが2桁の売上高成長を記録しており、情報技術、エネルギー、コミュニケーション・サービスが全体を牽引しています。
先行き見通しとバリュエーション
アナリストは引き続きS&P500企業の業績に対して強気な見方を維持しています。
利益成長率予想
・2026年第2四半期: +47.4% (旧 +37.9%)
・2026年第3四半期: +27.4% (旧 +27.3%)
・2026年第4四半期: +25.2% (旧 +24.9%)
・2026年通年: +29.1% (旧 +27.3%)
・2027年通年: +14.1% (旧 +15.3%)
売上高成長率予想
・2026年第2四半期: +14.1% (旧 +13.2%)
・2026年第3四半期: +10.9% (旧 +10.9%)
・2026年第4四半期: +10.6% (旧 +10.5%)
・2026年通年: +11.1% (旧 +11.0%)
・2027年通年: +8.5% (旧 +8.3%)
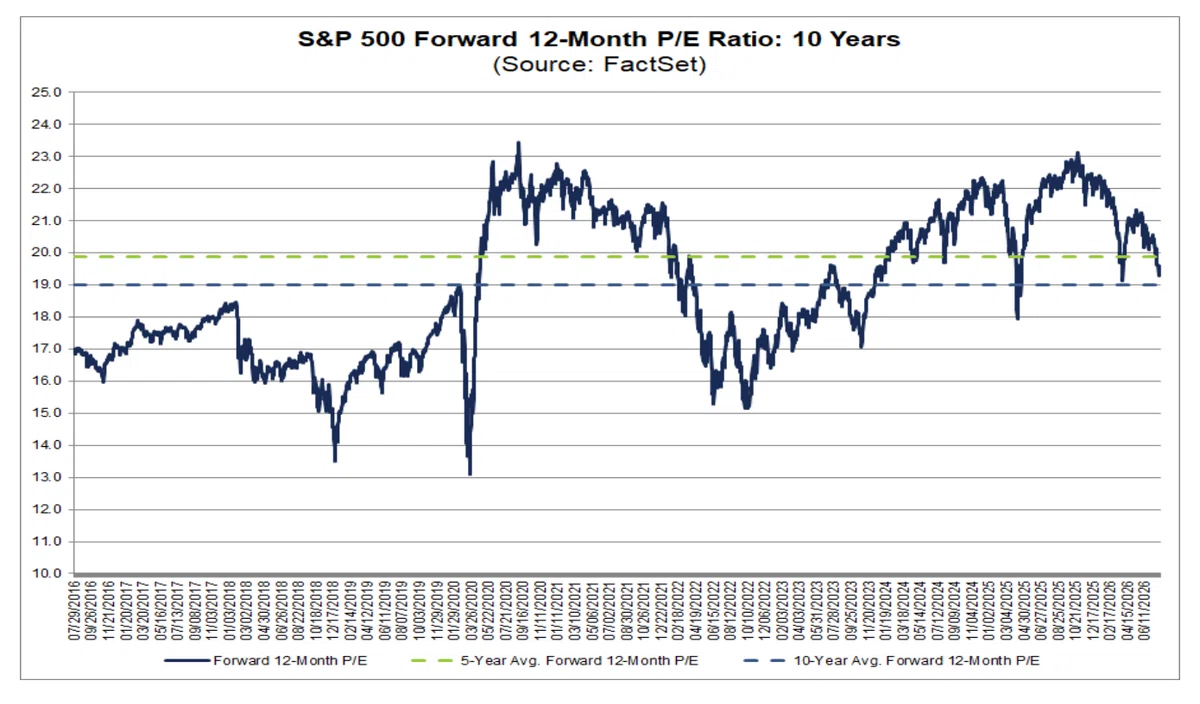
バリュエーション面では、S&P500の予想PER(フォワード12カ月PER)は19.6倍となっています。これは5年平均(19.9倍)をやや下回る一方、10年平均(19.0倍)は上回っています。また、第2四半期末(6月30日)の20.4倍からは低下しており、利益予想の上方修正が株価上昇を一定程度吸収している状況です。
来週の決算発表予定
来週は、S&P500採用企業136社(ダウ工業株30種平均採用銘柄5社を含む)が2026年第2四半期決算を発表する予定です。
定期購読マガジンのご案内
米国主要企業を中心に、決算情報を分かりやすく整理しています。特に注目度の高い企業については、カンファレンスコールの内容も掘り下げてまとめています。
定期購読マガジンは、月額1,000円となりますが、1ヶ月あたり30〜100本程度の有料ノートが追加されるため、月に2~3本以上の記事を読む場合には、マガジン購読がお得ですのでご検討ください。

この記事は noteマネー にピックアップされました

記事が少しでも参考になりましたら、チップで応援いただけると励みになります。 いただいたチップは、今後のリサーチや記事作成のために大切に使わせていただきます。
