
[note]投資家の皆さまから多く寄せられた質問と回答(2026年11月期第1四半期)

日頃より当社の事業活動にご関心をお寄せいただき、誠にありがとうございます。
2026年4月14日(火)に公表した2026年11月期第1四半期決算に関し、機関投資家の方々との面談や株主・投資家の皆さまからのお問い合わせ等でいただいた主なご質問と回答について、フェア・ディスクロージャーの観点から以下に取りまとめて公表いたします。
なお、皆さまのご理解を深めることを目的に、いただいたご質問の趣旨を損なわない範囲で加筆・修正を加えております。また、記載の回答は開示時点における当社の判断や見解であり、将来の事象などにより実際の結果と異なる可能性があることをご了承ください。
Q. 2026年11月期第1四半期決算について、会社としてどのように評価しているか。
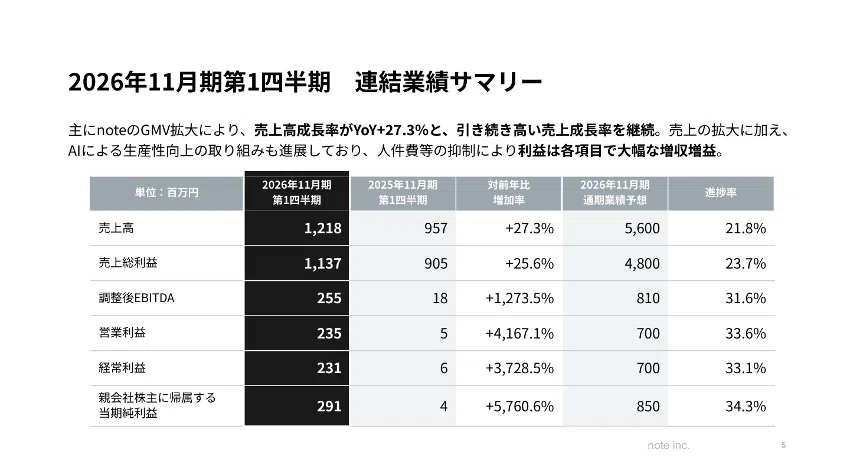
A. 下記の図のとおり、第1四半期の売上高は1,218百万円(前年同期比+27.3%)、調整後EBITDAは255百万円(前年同期比+1,273.5%)、営業利益は235百万円(前年同期比+4,167.1%)と高い成長を実現し、年間計画の達成に向けて順調なスタートが切れたと評価しています。これは、各事業の順調な成長による売上の拡大に加え、AIによる生産性向上の取り組みも進展しており、人件費をはじめとするコストの増加を抑えることができたことが大きな要因です。
Q. 2026年11月期第1四半期決算は、利益面は進捗率が通期予想に対して3割を超えているが、その背景は。上方修正しないのか?
A. 下記の図のとおり、第1四半期の通期業績予想に対する進捗率は売上高が21.8%である一方、調整後EBITDAは31.6%と、高い水準でのスタートとなりました。これは、売上が好調に推移したことに加え、人件費等のコストが抑えられたことが主な要因です。
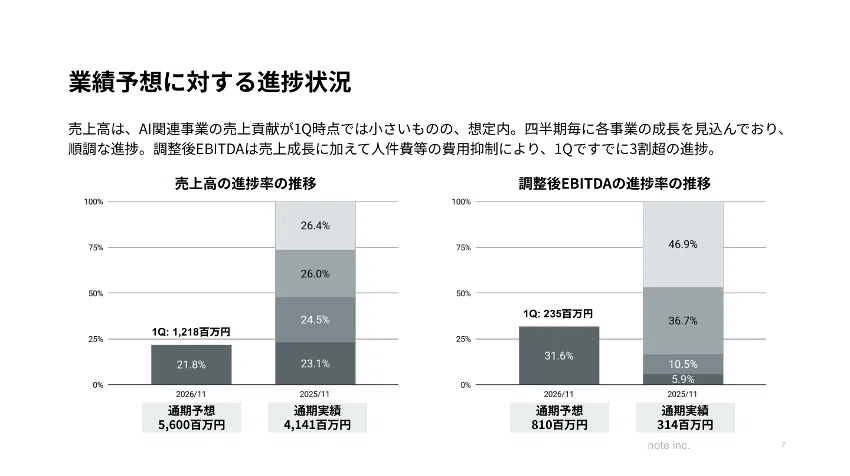
売上高については、四半期ごとに各事業の成長を見込んでいるほか、GENIACプロジェクトの売上を通期で5億円程度見込んでおり、その計上が第2四半期以降に集中するため、想定内の進捗となっています。
利益面についてはすでに3割超の進捗となっていますが、採用の進展に伴い第2四半期以降人件費が増加する見込みであることを踏まえ、現時点では通期業績予想は据え置きとしています。通信費や支払手数料等の事業拡大に伴う増加は見込まれますが、特殊な費用の計上を想定しているものはありません。通期業績予想に対して少しでも上乗せができるようさらなる事業成長にコミットし、今後の進捗を見極めたうえで、業績予想の見直しが必要な状況が生じた場合には適時適切に開示いたします。
Q. AIの活用により業務効率化が進んでいるとのことだが、今後の人員体制や人件費の推移はどのように想定しているか?
A. 当社では、新たな事業機会の創出、プラットフォームの価値向上、社員の生産性向上と組織運営の高度化の3つの領域で全社的にAI活用を推進しています。
こうした取り組みの結果、下記の図のとおり、売上が成長しているにもかかわらず人員数は減少傾向にあり、生産性向上を実現しています。なお、第1四半期末の人員数は145名と前四半期末から減少していますが、年末年始の退職等が重なったものです。欠員があった際に単純に人員補充するのではなく、AIを活用して業務をゼロベースで見直すことを積極的に進めており、人員数の抑制につながっています。
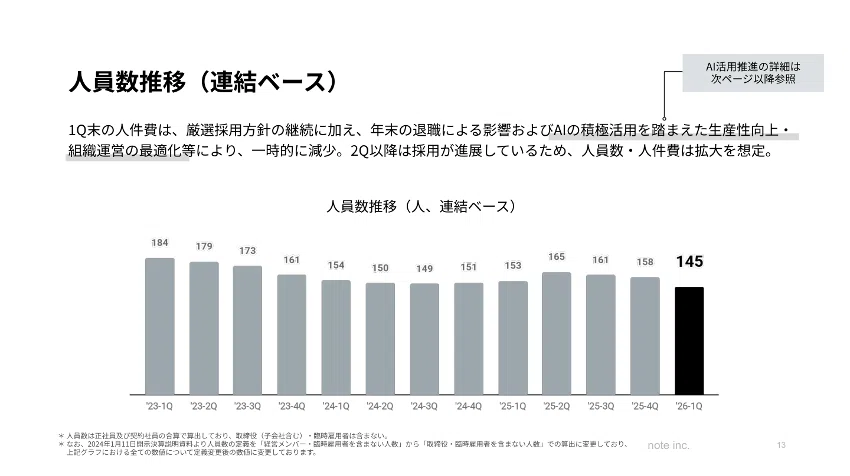
ただし、第2四半期以降は採用の進展により、人員数・人件費ともに拡大する想定です。事業開発やAI・IP関連事業など新規事業の領域を中心に人材への投資が必要と考えているためです。今期は第1四半期末時点の人員数から10〜20名程度の純増が想定されますが、無闇に人を増やす予定はなく、AI活用と適切な採用により、売上成長と利益伸長の両立を目指してまいります。
Q. noteのGMVは前年同四半期+25%の成長率とのことだが、今後も同水準の成長が続くと見て良いか。
A. 下記の図のとおり、第1四半期のnote事業の四半期GMVは62億300万円(前年同期比+25%)となりました。年末年始を挟むことから第1四半期にGMVが伸びやすい傾向がありますが、過去のトレンドと同様に大きく伸ばすことができています。成長を支えている主な要因としては、生成AIの普及やネットワーク効果によるクリエイター・コンテンツの増加などが挙げられます。
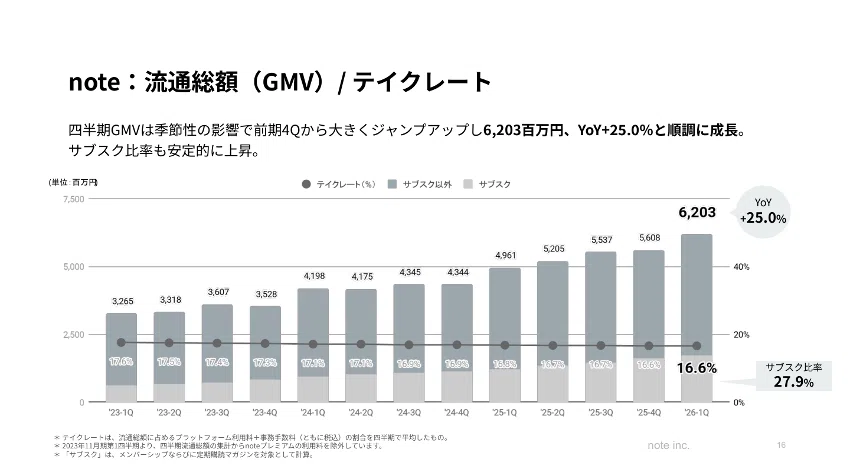
今後についても、生成AIの普及はこの先も継続するトレンドとみており、プラットフォームのネットワーク効果も規模が大きくなるほど強まる構造のため、当面20〜30%程度の高い成長率でのGMV拡大が可能と考えています。また、月間購読者数は約70万人と、会員登録者数約1,200万及びMAU約8,600万に対して引き続き小さな割合にとどまっているため、GMVの拡大余地は依然として大きいと考えています。AIレコメンドエンジンの精度向上やAI検索からの流入拡大などを通じて会員登録ユーザーの購読化を一層進め、さらなる成長を目指してまいります。
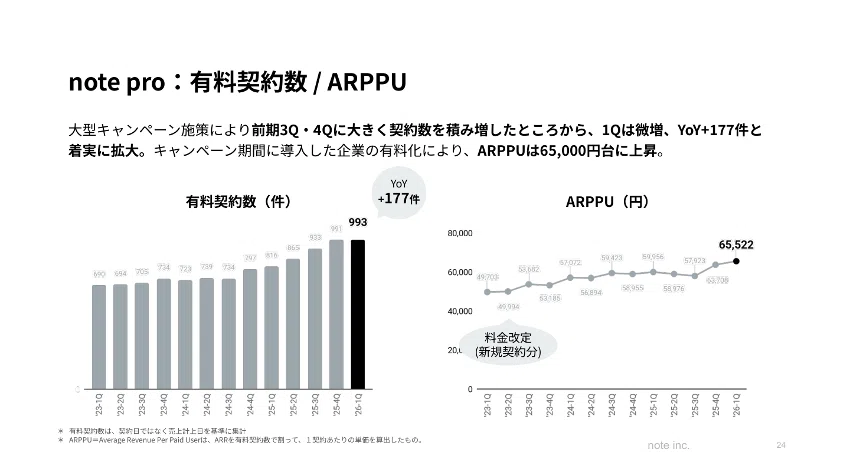
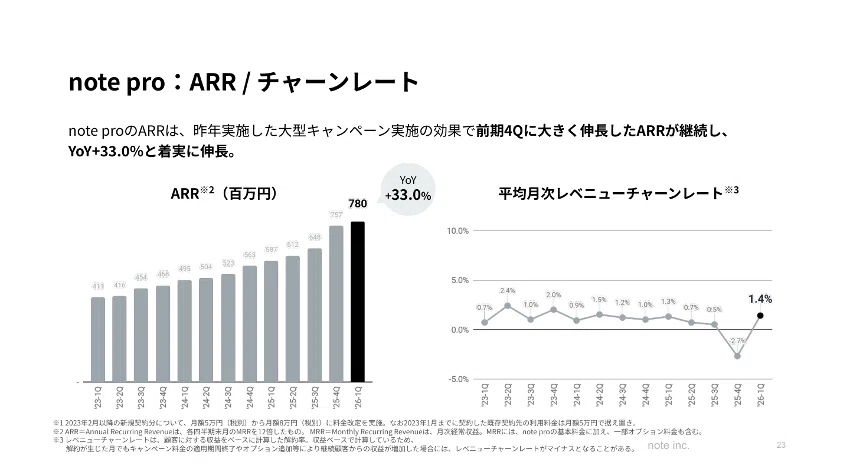
Q. note proの契約純増数が2件と少ないが、営業活動に問題はないか。今後の見通しは?
A. 下記の図のとおり、第1四半期のnote proの有料契約数は前四半期から純増2件となりましたが、これは前期第4四半期の大型キャンペーン効果による契約獲得の反動が主な要因であり、営業活動には問題ありません。キャンペーン期間に導入した企業の有料化が進んでおり、ARRは7億8,000万円に拡大、前年同期比+33%と引き続き高い成長率を維持しており、ARPPUも65,000円を突破し上昇傾向で推移しています。
第2四半期以降は今期もキャンペーンを実施しており、契約数についても再び純増ペースが加速することを見込んでいます。
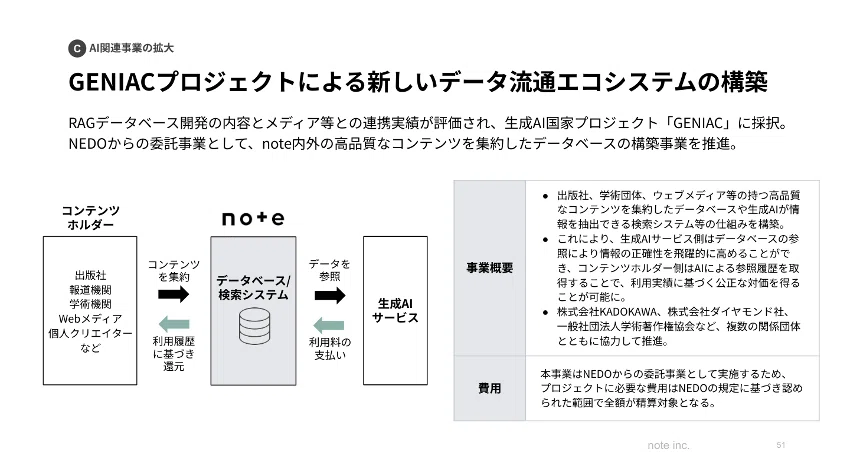
Q. GENIACプロジェクトの収益貢献の状況は。今後の収益貢献イメージは?
A. GENIACプロジェクトは、経済産業省・NEDOによる生成AI開発プロジェクトに採択された当社のAI関連事業で、2026年11月期は通期で5億円程度の売上計上を計画しています。ただし、NEDOからの委託事業として実際に発生した費用を、委託費の対価として売上計上する仕組みであることから、本プロジェクトによる利益貢献は見込んでおりません。
第1四半期よりAI関連事業セグメントを新設しており、その売上は約1,400万円となりました。このうちほとんどが本プロジェクトにかかる売上となっています。第2四半期以降、開発が本格化するにつれて売上・費用の計上が加速する見通しです。
本プロジェクトによるRAGデータベースの受託開発と並行して、開発したRAGデータベースを生成AI事業者等に提供することを目指した取り組みも推進しています。すでに複数社から導入に前向きな意向を伺っていますが、具体的な収益モデルについては検討を進めている段階です。引き続き、将来的な収益化を目指して取り組んでまいります。
Q. KADOKAWAとの資本業務提携のねらいは。調達した資金の使途は?
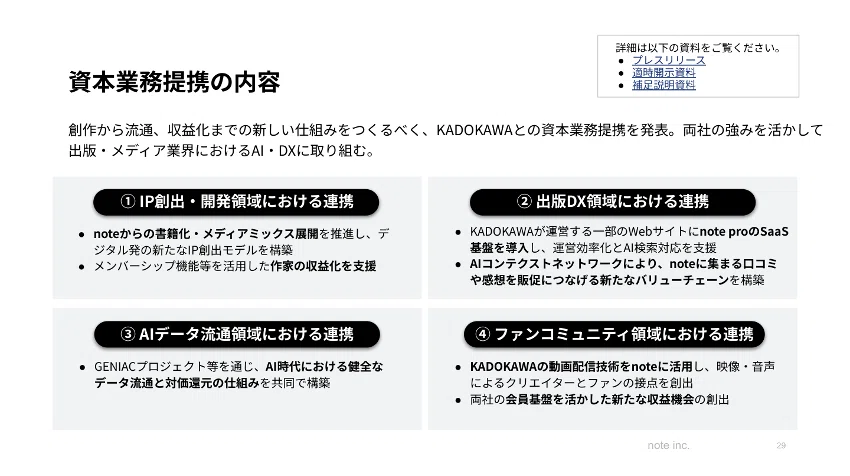
A. 当社は、コンテンツやクリエイター・メディアとのネットワークや資本業務提携先とのリレーションといった資産を活かしてnoteのエコシステムを拡張していく戦略を掲げており、KADOKAWAとの資本業務提携はこの取り組みを一層加速するためのパートナーシップです。具体的な提携内容としては、下記の図のとおり、IP創出・開発、出版DX、AIデータ流通、ファンコミュニティの4つの領域でさまざまな連携を進めています。
本提携に伴い、第三者割当増資により約22億円を調達しました。調達した資金は、将来的なM&A等の戦略投資をはじめ、提携内容の推進に伴う開発等に投資してまいります。
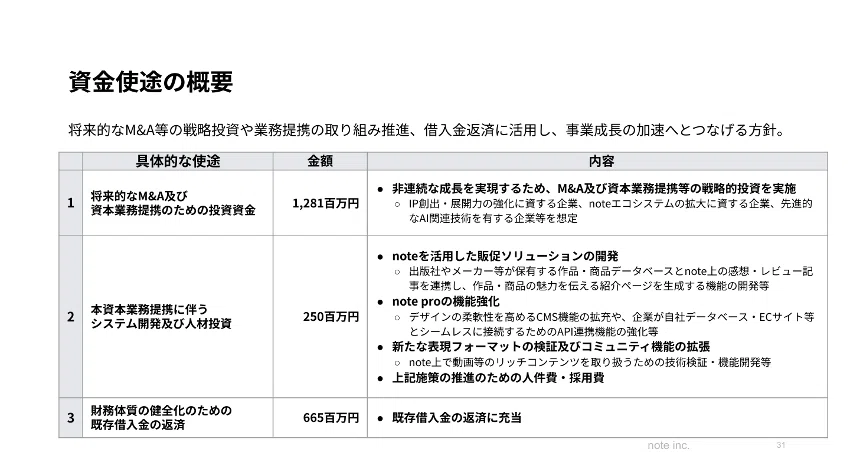
Q. AIコンテキストネットワークは、どのようなビジネスモデルを想定しているか。
A. AIコンテキストネットワークは、noteに集まる感想・レビュー記事をAIが集約して書籍などの作品ごとにランディングページを自動生成し、このページから企業の購買ページ等に送客し、購買につなげる新機能です。第1弾として、KADOKAWAの作品約7,000点を対象にスタートしました。
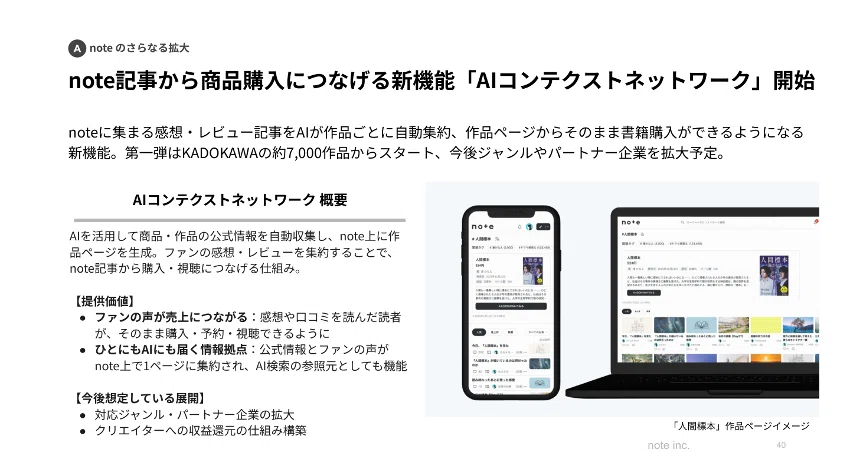
感想や口コミを読んだ読者の購買が期待できるほか、noteはAIに引用されやすい特長を持つため、自動生成されたページがAI検索の参照元として機能することも期待されることから、AI時代に対応した販促メニューのひとつとして企業へのサービス提供を想定しています。書籍に限らずさまざまなジャンルの商品・サービスに対象を広げていきたいと考えており、一部企業へのサービス提案などはすでに開始していますが、具体的な料金モデル等は企業のニーズや本機能による効果を見ながら検討してまいります。
Q. 代表の加藤氏が株式売却をされた背景について教えてほしい。
A. 当社は直近で複数の資本業務提携及び第三者割当増資を実施し、事業シナジーの創出に取り組んでまいりました。これに伴い特定株主の保有比率が上昇し、市場における流動性が相対的に低下しておりました。
こうした背景から、将来のプライム市場への移行を見据え、当社株式の市場における流動性を高め、流通株式比率を向上させることを企図し、本取引を実行したものと認識しております。なお、加藤は本取引の売買実行日から起算して2年間は当社普通株式の売却を行わない旨を表明しており、今後も当社の主要株主としての地位を保持し、経営の中核として当社の長期的な成長にコミットしてまいります。
株主・投資家の皆さまにご心配をおかけした点について真摯に受け止めております。広く投資家の皆さまにご評価いただけるよう、今後の事業活動ならびにIR活動に取り組んでまいります。
Q. プライム市場への移行はいつ頃を想定しているか?
A. プライム市場への移行は、中長期で実現を目指す重要な経営目標のひとつと位置づけております。
移行にあたっては、株主数、流通株式数・流通株式比率・流通株式時価総額、純資産、利益額・時価総額等の要件を満たす必要があります。これらの要件のうち、流通株式比率等については現時点において基準を達成していると認識しておりますが、利益基準については要件水準に達しておりません。
今後、中長期の財務目標としてお示ししている2028〜2030年頃の売上高100億円・EBITDAマージン30〜40%の達成に向けて着実に事業成長に取り組み、あわせてプライム市場への移行を目指してまいります。
Q. 今後もGoogle、NAVER、KADOKAWAのような大型の資本業務提携を実施する可能性はあるか。
A. 下記の図のとおり、当社はnoteエコシステムの拡大を成長戦略の柱としており、その中核を成すパートナーシップとして、直近ではGoogle・NAVER・KADOKAWAとの資本業務提携を実現してきました。
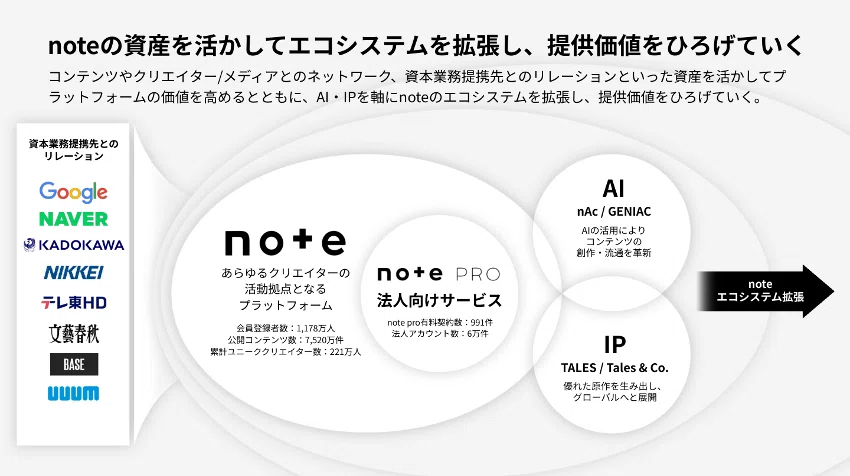
今後もエコシステム拡大に資する企業との連携機会は積極的に検討してまいりますが、必ずしも資本提携ありきではなく、シナジーの内容や当社の財務状況等を総合的に勘案し、最適な形態で進めてまいります。
IRに関するお問い合わせ
ご意見・ご感想等、IRに関するお問い合わせは、下記の問い合わせフォームよりお願いいたします!
* * *
上場企業がnoteで発信するIR情報をまとめて見ることができる「IR note マガジン」を運営しています。適時開示やIRサイトでは十分に説明しきれない各社の取り組みについて発信されていますので、ぜひこちらのマガジンも併せてご覧ください。
新規参加も随時受け付けています。参加を希望される上場企業さまは、弊社IR問い合わせ窓口よりご連絡ください!
