
おでん🍢のつぶやき。 漫画編

NISAとiDeCo、結局どっちがいいの?厨房で盛り上がった資産形成トーク
何事も、焦らず、丁寧に。🍢
おでん🍢のつぶやきです。
厨房の休憩中、つぶやきさんのふとした疑問から始まった今回は、NISAとiDeCoの使い分けについての話です。
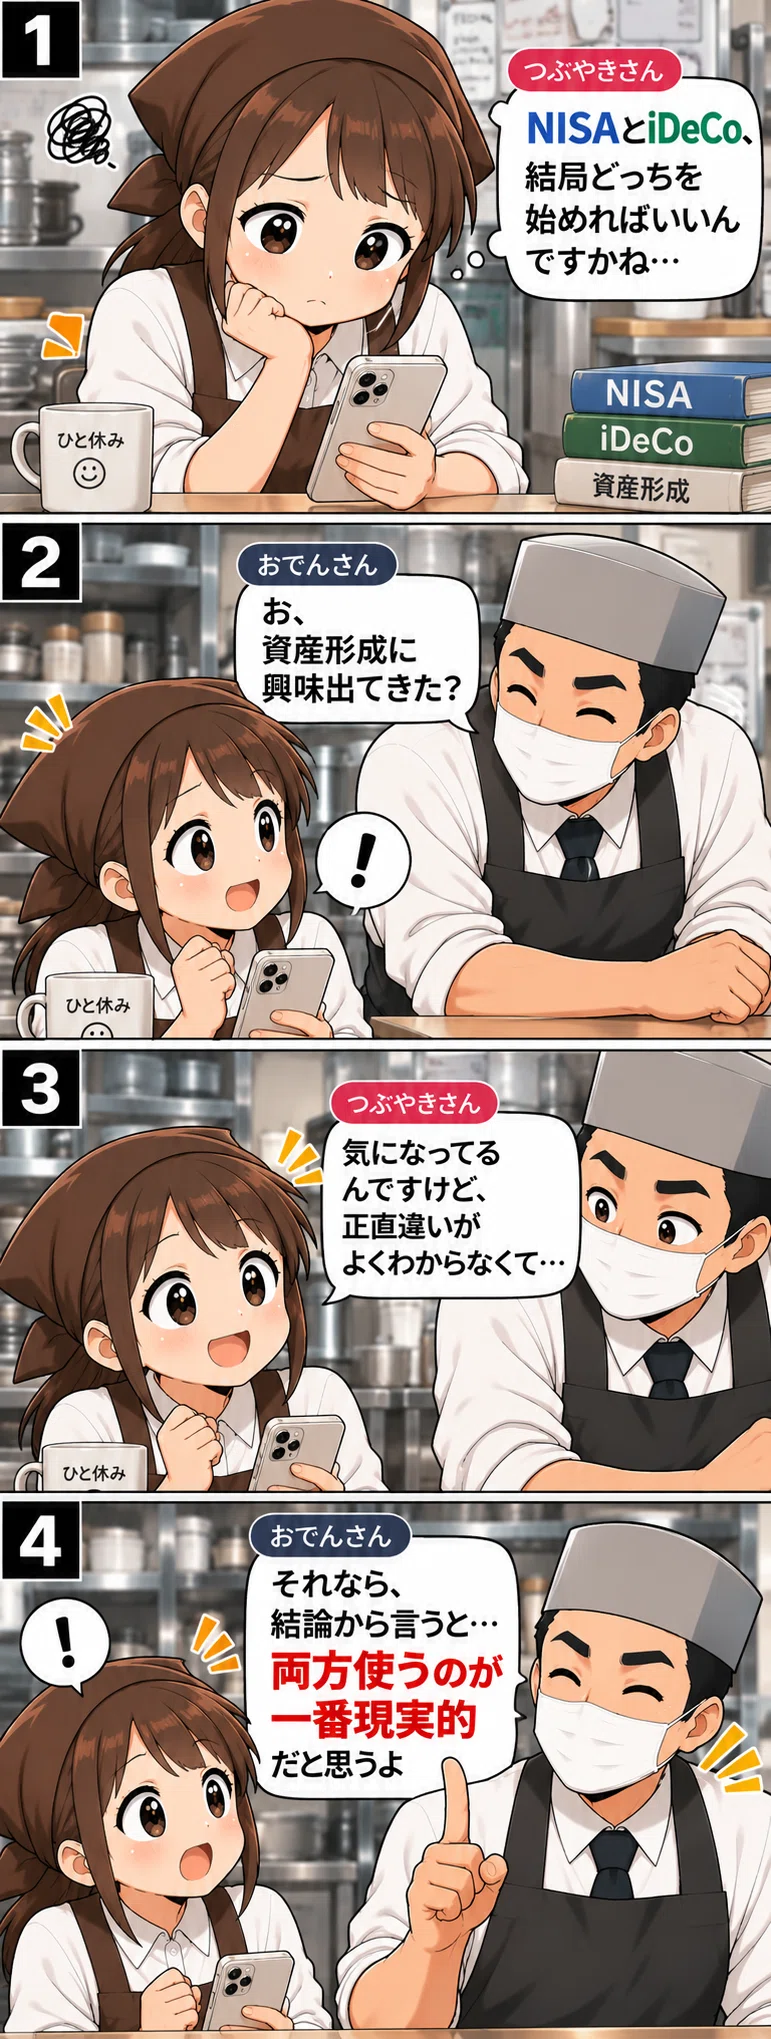
◆「結局、NISAとiDeCo、どっちがいいの?」
つぶやきさんの何気ない疑問から始まった今回の話。結論から言うと、私は「両方使うハイブリッドが一番現実的」だと思っています。理由はシンプルで、この2つはそもそも目的がまったく違う制度だからです。
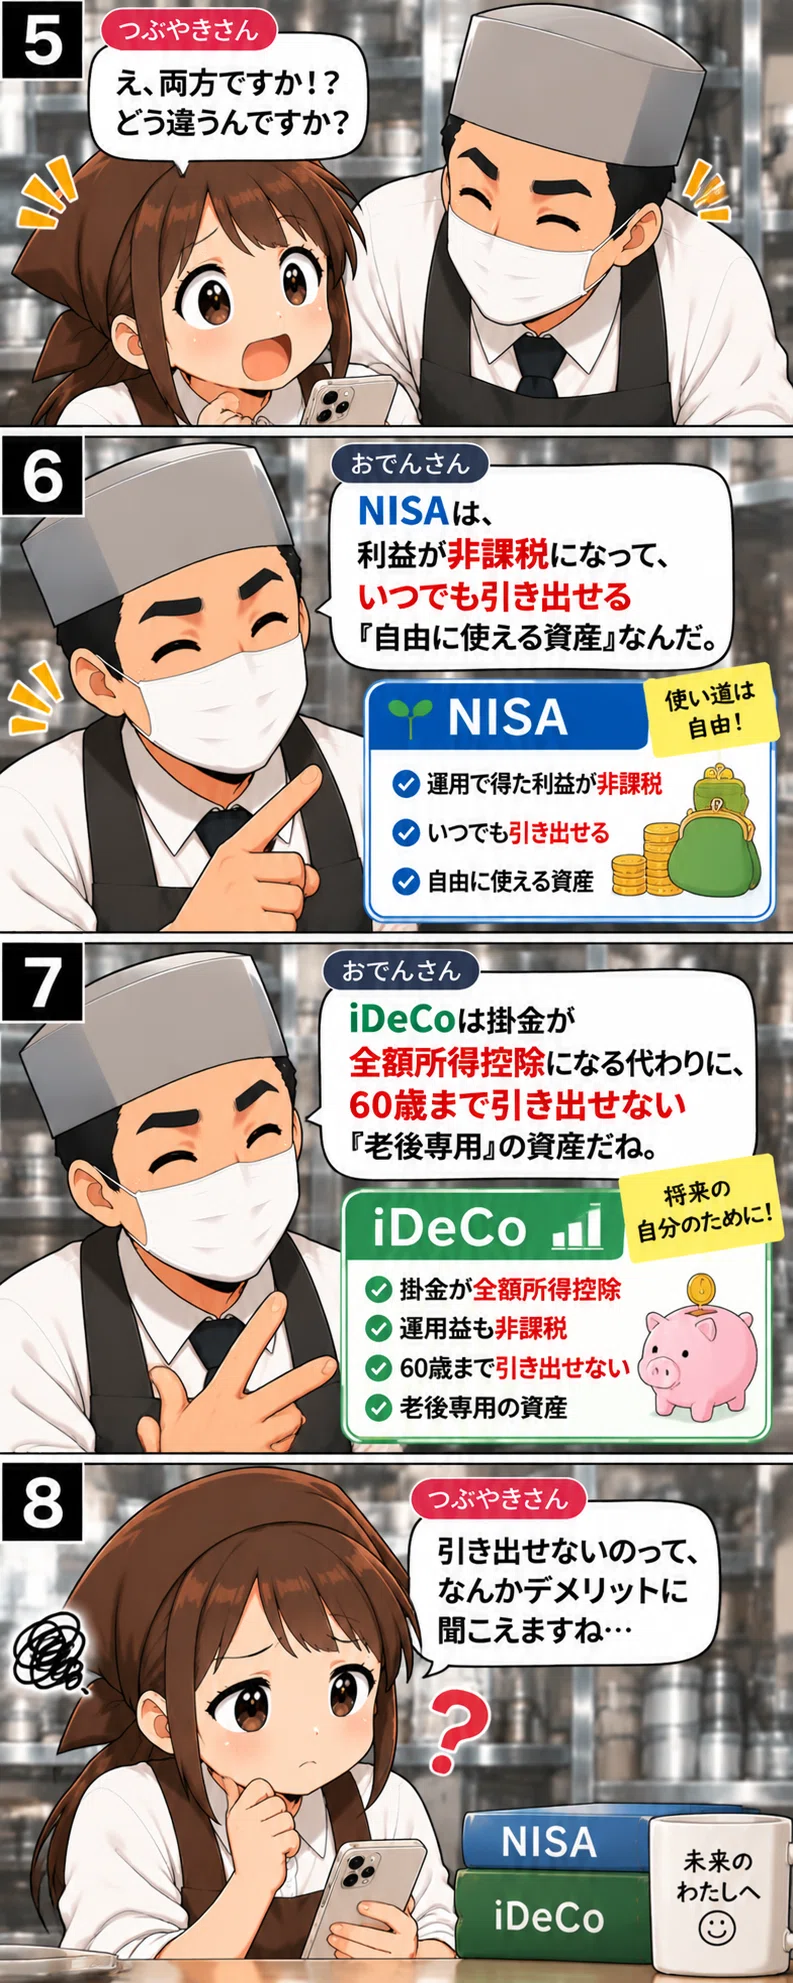
◆それぞれの得意分野がまったく違う
NISAは、利益が非課税になり、いつでも引き出せる「自由に使える資産」です。一方iDeCoは、掛金が全額所得控除になり節税しながら積み立てられる代わりに、60歳まで引き出せません。「引き出せない」という制約は、一見デメリットに見えます。
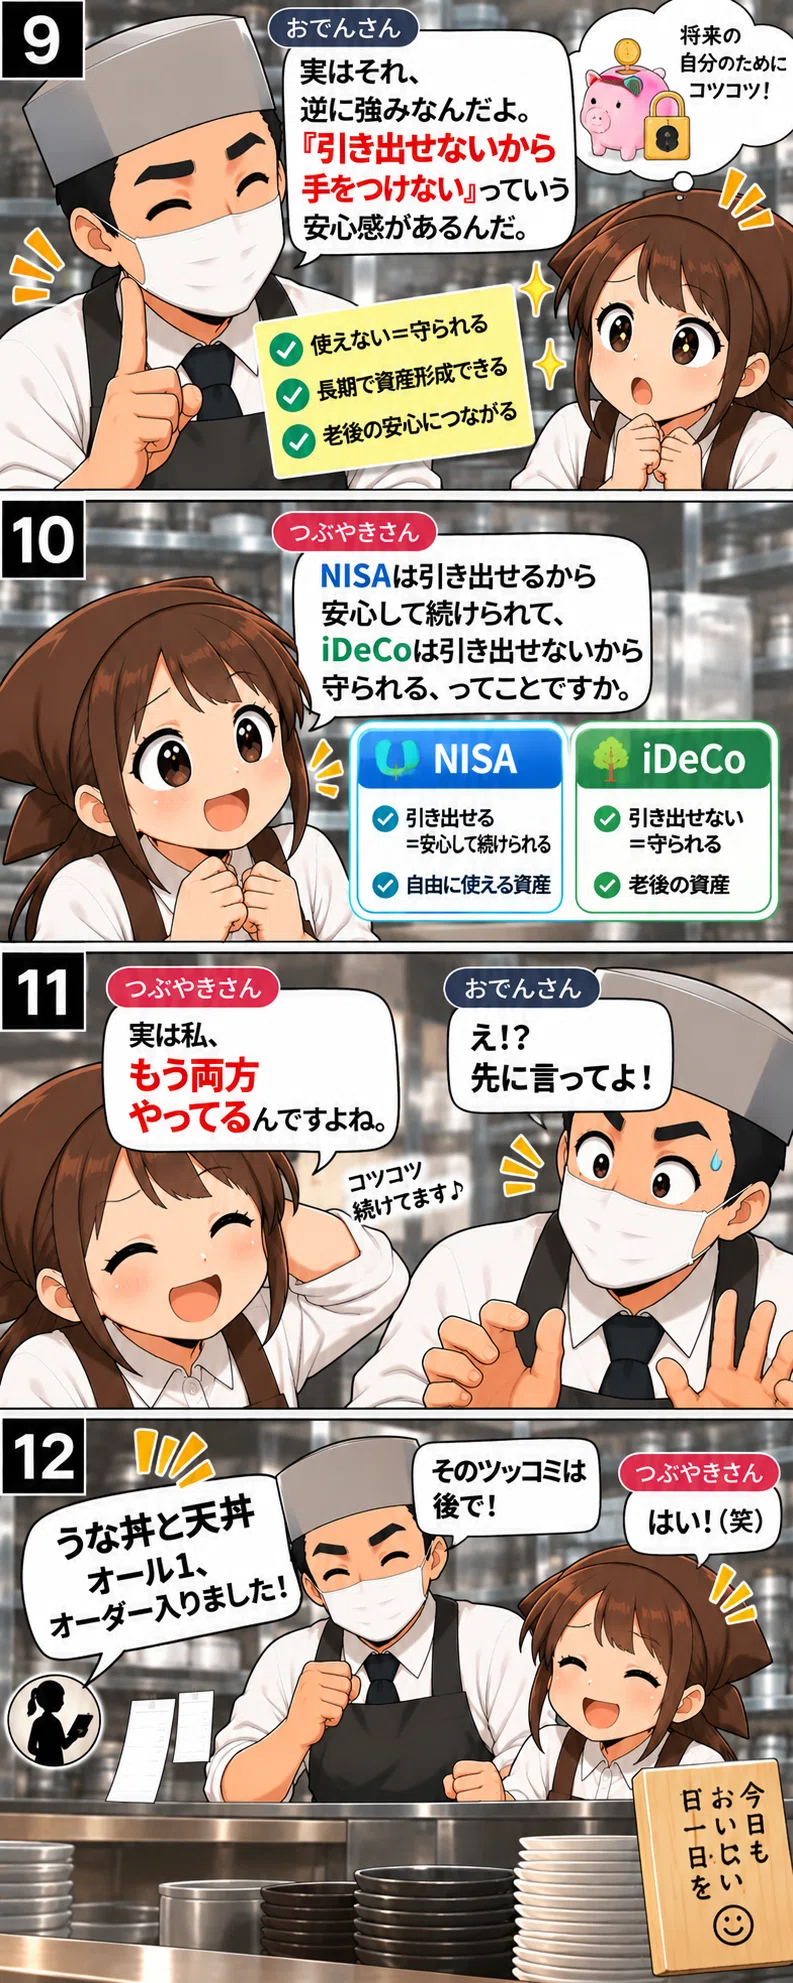
◆「引き出せない」が、実は強みになる
ですが、iDeCoの「引き出せないから手をつけない」という制約は、逆に資産を守る心理的なストッパーとして働きます。NISAは「引き出せるから安心して続けられる」、iDeCoは「引き出せないから守られる」。目的とタイミングが違う2つを組み合わせることで、生涯を通じた資産形成がしやすくなるはずです。
読んでいただきありがとうございました😊
投資あるある🍢
「iDeCoとNISA、どっちがいい?」と聞いてくる人ほど、実はもう両方やっている
※投資は自己判断・自己責任でお願いします。
いいなと思ったら応援しよう!
 いただいたチップは今後の投稿の活動費や自分の2人の娘に使わせてもらいます。
この記事は noteマネー にピックアップされました

