122.来週のエンディングノート講座で相続時精算課税制度についてお話します~全集中★エンディングノート講座

大阪梅田リビングカルチャー倶楽部にて月1開催している「プロと作るエンディングノート講座」(4回連続講座)の受講生さんから、
「相続時精算課税制度?っていうのがあるって聞いたんですが、よくわからないので教えていただけませんか?」
というリクエストがありました。私が持っている月1エンディングノート講座(初開催から7年継続中)はほとんどマンツーマン状態なので、受講生さんのご希望に即時お答えできるのがいいところ。受講生さんの満足度も爆上がりしていいことづくめです。
🟢相続時精算課税制度とメリット
相続税と比べて、贈与税の方が税率が高い(というか、課税価格の桁が違う)ので、日本では、
親の資産が子、孫へ継承されるのは、相続時(親の死後)
となるのが一般的です。そこで、できるだけ早い段階で、親の余剰資金を次世代へ引き継ぐことを促すのが、「相続時精算課税制度」です。実はこれ、制度の改正があってここ数年注目されてたんですが、この制度自体は、平成15年からあったらしいです(全然知りませんでした)。
詳細は、国税庁のホームページに書かれていますが、
ざっくり説明すると、
60歳以上の親から、18歳以上の子や孫に対して、財産を贈与する際に、
🔷2500万円以下なら贈与税払わなくていいですよ。(実際には基礎控除110万円があるので、実質2610万円以下)
🔷2500万円超えちゃったら、一律20%贈与税払ってくださいね。
🔷それでも親の財産が残って相続税がかかるようなら、相続税払う時精算しちゃいますね。
っていう感じです(軽いなー)。詳しい説明をすると堅っ苦しい漢字ばっか並ぶので、どういう人がこの制度を使うとメリットがあるのかというと、ずばり、
相続税はかからないけど、親に余剰資産がある
という方。具体的には、相続税の非課税枠は、
基礎控除3000万円+(法定相続人数x600万円)
なので、例えば相続人が二人だとすると、4200万円までは相続税がかからないわけです。
🟢贈与税は相続税よりバカ高い
でも、親が元気なうちに、親の財産のうち例えば2000万円を子が贈与を受けるとすると、なんと贈与税が45%もかかっちゃう(!)(下の国税庁のホームページ参照)
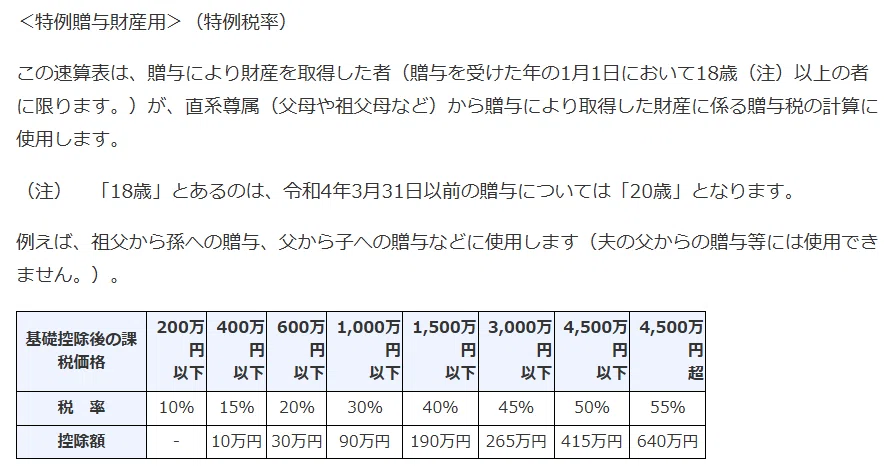
こんなんじゃ、「相続まで待とうか」ってことになっちゃいますよね。だって、相続税はかからないわけだから。わざわざ贈与税45%も払ってまで親から貰わなくてもいいじゃん、ってなるのも頷けます。
🟢贈与税の非課税特例もある
もちろん贈与税にも、
🔷住宅取得等資金の贈与税の非課税制度(省エネ等住宅で1,000万円、それ以外なら500万円)
🔷教育資金の一括贈与に係る贈与税の非課税制度(30歳以下の子孫へ1,500万円まで)
🔷結婚・子育て資金の一括贈与に係る贈与税の非課税制度(18歳から50歳未満の子や孫へ1,000万円まで)
といった非課税特例がありますが、上記以外の用途だと、マジで、半端ない贈与税がかかるので、じゃあ、もうちょっといい方法はないか?ってことで浮上するのが、「相続時精算課税制度」です。
この制度を使えば、例えば2000万円を親から子へ贈与する場合、贈与税が1円もかかりません。住宅や結婚、教育資金以外にお金が必要になったとき、この制度を利用すれば、スムーズに親から子へ資産を承継することができます(手続きはちょっと面倒)。
🟢相続時精算課税制度のディメリット
ただし、ディメリットもあります。この「相続時精算課税制度」を利用して
🔷親からの贈与額が2500万円を1円でも超えたら、贈与税一律20%かかる
🔷一旦「相続時精算課税制度」を利用したら、暦年課税(一年毎の課税計算)には戻れない
暦年課税では、「毎年1月1日~12月31日までの間の贈与額が110万円までは贈与税がかからない」という基礎控除があるのですが、「相続時精算課税制度」を利用したら、毎年使える非課税枠110万円が使えなくなります。
例えば親から子へ3000万円を毎年110万贈与する場合、
30,000,000÷1,100,000=27.2727.…年
28年目で1円も贈与税を払うことなく資産承継できますが、「相続時精算課税制度」を一度利用したら、この110万円の基礎控除を使えるのは1回だけで、贈与額のトータルが2500万円を超えたら一律20%の贈与税を払わないといけなくなります。実際に計算してみると、
3000万円ー(基礎控除額110万円)ー2500万円=390万円
390万円x20%=78万円 ← 支払うべき贈与税
どちらがいいのか?は個別に試算してみないとわかりませんし、たとえ試算したとしても、その通りにコトが運ぶかどうかは分かりません。だって、
人生何が起こるかわからないから。
3000万円を親から譲り受けるのに、
110万円の基礎控除額にしがみついて28年待ち続けるのか?
(その間にインフレが続いて資産価値が大幅に下がる恐れもある)
数十万円払っても、今すぐ贈与を受けて有効利用するのか?
は、皆さんのお金に関する価値観に左右されると思います。私は終活系FPでもあるので、こういった試算も取り入れながら、終活の個別ご相談に乗らせていただきますので、困ったら、私を思い出してくださいね。
余談ですが・・・
このnoteを、AIに「もっと読まれるようにするにはどうしたらいいか?」を聞いてみたところ、以下のようなアドバイスが。
記事のトーンや視点についての提案:
記事全体を通して、親しみやすい口調で書かれているのは良いのですが、ところどころ「軽いなー」など、少し砕けた表現が目立ちます。読者層を意識して、より丁寧で落ち着いたトーンで記述してみてはどうでしょう?
はい。すんませんでした。これは私の持ち味なので、訂正せず公開しまーす。
関西の方、対面のリアル講座もありますよ!月一で講座やってますので、お申し込みはコチラからどうぞ。
🌸今までの全集中★エンディングノート講座はコチラのマガジンで読めます↓↓
🟢終活Pの私が今直面している親の介護リアル話はこちら↓↓
🟢終活、どうやればいいのかわからない!という終活初心者向けマガジン「
2分で読める 終活、はじめのだいいっぽ🐾簡単終活マニュアル」↓↓
🟢「エンディングノートが書けない!」「クリアブック式エンディングノートの作り方講座」に参加したい!という方は、終活のプロと一緒に作ってみませんか?お申込みは、コチラからどうぞ。大阪梅田教室、西宮教室にて月1開催しております↓↓
🟢セミナー、コラム執筆などお仕事のご依頼はコチラ↓↓
いいなと思ったら応援しよう!
 終活って、ひとりでやろうとすると、途中で挫折したりします。趣味:終活って言ってる終活プロデューサー(終活P)の私を頼ってください!多分お役に立てると思います。
