アメリカの「QT」(量的引締)終焉 - 全ては「金利」にかかっている

スタンディング・レポ・ファシリティー(SRF):FRBが導入した常設の短期資金供給制度。10/15には米国債発行に伴う需給の引き締まりから利用が65億ドルまで急増、O/Nレポ金利(SOFR)が@4.36%まで跳ね上がった
10/14 この事態を受けてパウエル議長は金融システムにはなお十分な流動性があるとしながら「QTは数カ月中に終わる可能性」に言及
10/16 ウォラー理事「銀行の準備金残高に照らせば金融システムの流動性は適正水準に近づこうとしている」
”やっぱり株価を落とす事は出来ないのか...”
QTはコロナ禍対応で市場に供給した大規模な流動性を巻き戻す目的で開始。FRBが保有債券の満期償還金を再投資しない形で進められ、2022年夏時点で9兆ドルに膨らんだバランスシートは足元で6.6兆ドルまで減少。▼3兆ドル(≓450兆円)近く「お金」が引き揚げられてきた
「株本位制」のアメリカ経済では株価の+40兆ドルもの時価総額が「経済の要」。40%もの家計が貯蓄が無く、その多くが株や不動産のいわゆる「含み益」を担保に「借金」して生活している。株価の下落はまさにアメリカの "弁慶の泣き所" と言っていい
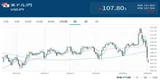
跳ね上がったSFRレートは市中の「お金」が足りなくなってきた証であり、株式市場には "黄信号" 。「経済の要」を守るためにQT終了を余儀なくされた。それでも尚株価と米国債金利の「イールドスプレッド」はS&Pで▼0.50%程度(標題グラフ ↑ )。一時の "異常なプラス圏" からは戻してはきたが歴史的標準偏差の▼2~3%からはまだ大分乖離している。それだけ投資銀行業界挙げて "何が何でも" 株価を死守してきたということ
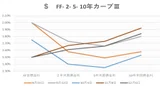
ここまで書いてくると勘のいい読者ならお気づきかと思うが全ては「金利」にかかっている。S&Pの「イールドスプレッド」が▼0.50%まで調整されたのは10年米国債金利低下の貢献度が高く、それは株価上昇に直結する。「ウォール街」出身の財務長官は当然このカラクリを熟知しており、だから春先のような「米国債ショック」が一番怖い。「損切丸」を含め投資銀行業界の関係者が「金利」を怖れる所以はその点にある


今は 捨て身の「リセッション戦略」 - 「ゴキブリ」は一体どこにいる?|損切丸 による「利下げ」前倒しで勝負をかけているが、これはまさに "Walking on the Tight Rope" (細い綱渡り)。「ゴキブリ」=クレジット(信用)市場のストレス拡大からクレジット・クランチ(信用収縮。平たく言えば貸し渋り)の懸念も出て来ており「金利」がどこまで低下基調を続けるのか不安もある。とにかく「株価を上げるなら何でもする」のがこの数十年、アメリカの財政・金融の基本戦略
その結果膨らんだのが▼40兆ドル(≓▼7,000兆円)近い「借金」。既に@4%もの利息は払い続けるのが難しく、だから「利下げ」を強要している。だが "無理は通っても無理" (筆者の座右の銘)。借り入れている側の思い通りにいかないのは個人も企業も一緒。誰だって危ない人・会社・国には安く貸したくはない(安くても貸さない)。この点「お金」は無慈悲。確かに「国」だけは「通貨発行権」があり、それ故にデフォルトしにくいが「お金」を刷り過ぎれば "貨幣価値の希薄化" =「インフレ」になる。この点は世界一の経済大国アメリカもトルコも一緒
同様に「QT」をしているのが日銀。保有JGBの年間償還額が▼70兆円余りで「国債買入」を年間+40兆円程度に絞る ↓ ことで年間▼30兆円ずつゆっくりと「QT」を進めている

それでも行き過ぎた「異次元緩和」の反動で超長期債主導で急落。30年JGBは予想外の早いペースで@3%を超えてきた。「利上げ」を遅らせれば遅らせるほど将来の「インフレ」期待が増すので長期金利は上がりイールドカーブの「スティープニング」(長期>短期金利の傾斜化)が進むメカニズムが働く。こんなことは日銀の現場は十分承知しており、だから「利上げ」前倒し発言が続く。「円安」への懸念も当然あるだろう
しかしこの程度の「金利」上昇では「インフレ」は止まらない。単純な算数で考えてもCPIが+3%近いのだから政策金利@0.5%ではどうしようもない。財務省にも政治家にも「利上げ」嫌いが多いが、これは「利上げ」ではなく「金利中立化」。それだけ日本の金利は非常識に低い


日経平均が@5万円に向かって突っ走るのはある意味当然でもあり、それだけ「インフレ」が強まっている証拠。このままマゴマゴしていると ”バイデンフレーション” の衝撃。|損切丸 同様の「失敗」もあり得る。日米の潜在成長率(自然利子率)の差が2%程度 ↓ である事を考えると@3%までの「利上げ」を強いられる可能性は十分にある。@3%越えの30年JGBはその事を示唆している

とはいえ、どんな相場でも相場は相場。突っ走るものについていくも良し、「株本位制」のアメリカを信じるも良し。あとは個々人がどんな戦略に基づいてどんなタイムスパンで相場を計るのかの差のみ。ただし全ては「金利」が許せば、ではある