"主要エンジン" 「円キャリートレード」を失った後 - 合理的「ポリシーミックス」とは?

「お金」の値段 ≓「金利」が安過ぎる!Ⅲ ー 日銀「利上げ」に "2匹目のドジョウ" はいるのか?|損切丸 と主張してきたが、JGB( Japanese Government Bonds、日本国債)金利がジワジワ上昇。こう言う相場が一番怖い。一気に売られれば強制ロスカットも出るが売り場を定めにくい
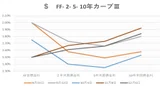
もう一つ心配なのが20年超の超長期ゾーンが@2.0~2.3%台で上げ渋っている点。日銀の「ターミナルレート」(利上げの到達点)が@2%を超えないと勝手に決めつけているようだが、「利上げ」局面で「損切り」出来ないと... - ジワジワくる「金利」の怖さ|損切丸 これでは米国債運用に失敗して潰れたシリコンバレー銀行の二の舞になる。同様に巨額損失を出した外債運用部門に話を聞きに行った方がいいのではないか?


これで困ったのが 続・マーケットは「円キャリートレード」中毒 ー きっかけさえあれば「金利差」に群がる "飢えた狼達" |損切丸 *頼みのドル円の「金利差」は▼1%以上も減少し "予算" ≓ 高額ボーナスの礎が成り立たなくなってきた。だから 続・「ドル建日経平均」リバース ー 各々の「投資」の ”軸” は何なのか|損切丸 等で足掻く、足掻く(苦笑)
*もっとも「円キャリートレード」で儲けてきたのはヘッジファンドだけではない。典型は財務省の「外貨準備」で長年に渡って財政に貢献してきた。もっと言えば2024年に+29兆円にも達した日本の「経常黒字」もそう( ↑ 標題添付)。この辺りも大きな方向転換を迫られる
筆者も株のアービトラージ(金利裁定)やデリバティブ等に巨額の「円」を供給する役目を担ってきたが「円キャリートレード」がマーケットの "主要エンジン" なのは疑いようがない。 やはり「過剰流動性」の総本山は日本 ー 「結果」を得るには一度「苦況」を乗り越えなければならない|損切丸 特に「異次元緩和」以降顕著であり「ほったらかし投資」「ガチホ」(何があっても最後まで持ち続ける戦略)を助長してしまった
一方「円キャリートレード」の最大の受益者でもあるアメリカ。100年に一度のパンデミックで、そうでなくても「お金」が有り余っている市場に自ら+200兆ドルもの「お金」をばらまくことに。その後の「インフレ」急加速を招いた。その後始末が+0.75% × 3回を含む「ゼロ金利」→@5.25%までの世紀の「利上げ」劇となった
そして再登板したトランプ大統領。「インフレ」を助長してしまうのでは、との市場の不安をよそに「お金」に関しては意外に合理的な政策運営をしている。その中でも注目なのが「関税」だが、「関税」は「増税」? - 「小さ過ぎる政府」からの転換を図るアメリカ|損切丸 の "見立て" 通り財政の立て直しのための「増税」の側面が見えてきている
“付加価値税や補助金も相互関税課す理由に”
"見立て" には若干疑念もあったがこれで確信した。**欧州の付加価値税(VAT)や日本の消費税を一種の「関税」と見なすという事は "Tariff Man" (関税男)の泣き所 - "Deal" の落とし所はどこにあるのか|損切丸 「関税」≓「消費税」≓「増税」ということ。滅茶苦茶に見える "Deal" の裏にはしっかり「お金」の計算が働いている
**結構痛い所を突いているのが欧州も日本も輸入品には「消費税」が掛かるのに輸出品は免除されている点。確かにこれだとアメリカ向け輸出品には消費税+10%が加算されないため、実質輸出企業への「補助金」と同じ効果をもたらす。ただVATも消費税も廃止するわけにはいかないから①輸出品に消費税をかける②アメリカからの「関税」を受け入れるの二択。各国が財政立て直しを図るなら①を選ぶしかない
「関税」≓「消費税」「VAT」と見做すなら「インフレ」への影響も変ってくる。商品の名目値は上がるが「増税」は消費を冷やす。マンハッタンで卵1ダース(12個)@2,000円なんていうのを見るとアメリカはそのぐらいが丁度いいのかもしれない。「インフレ」収束が見えれば「利下げ」はポリシーミックスとしては合理的。そういう意味で「金利のことはFRBより判っている」と言ったならFRBとも折り合う可能性がある。1期目もそうだったが無茶苦茶に見える言動も全て計算尽くの "リアリスト" (現実主義者)だ
日本は政治状況から①輸出品に消費税は掛けにくい(財務省は賛成?)。代わりに日銀「利上げ」→「円高」を "手札" にしている可能性がある。ドル円が消費税分▼10%動けばおおよそ@135円。筆者が ”適正値” と見ている水準に近づく。「円安」による「国富」の毀損という観点に立てば十分あり得る選択肢だ。夏に都議選・参院選を控え、今なら政治的にも歓迎されうる
筆者が密かに心配しているのは欧州。アメリカは「増税」+「利下げ」、日本は「減税」+「利上げ」でポリシーミックスとしては合理的だが、自動車産業が揺らいで苦境に喘ぐ欧州は「増税」は困難。にも関わらずECBは「利下げ」に向かおうとしている。そこにアメリカから軍事支出の増加を求められ長期金利は反転上昇の気配を見せており***こんな時に無理に「利下げ」に向かえば最悪「スタグフレーション」である


***かつての「インフレファイター」ブンデスバンク(独中央銀行)の面影も無く、フランス、イタリア、スペイン等ラテン国家主導のECBは "超ハト派” 。ラテン系はかつての「高金利国」ばかりでデフォルトの常連。もっともアメリカの制止も聞かずにドイツが「利上げ」に踏み切った事が「ブラックマンデー」の引き金となったが、勝手が過ぎるのが欧州の伝統。今回の「利下げ」路線にも危うさがつきまとう
"Tariff Man" (関税男)の言動もそうだが、見た目ばかり追っていると "FACT" (事実)を見誤る。そういう意味ではやたら叩いてばかりのメディアにも注意が必要だ。マーケットは "FACT" でしか動かない。銀行の都合だけで「ターミナルレート」を勝手に@2%を超えないと決めつけているJGB市場も危うい。「金利」は影響が株、FX、不動産等広範囲に渡る。もう「お金」がタダ同然で借りられた「ゼロ金利」とは違う事を肝に銘じた方がいい