「お金」は「貯める」より「使う」。 ー 「インフレ時代」に必要な "逆転の発想" 。

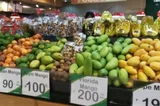
「卵10個(Mサイズ)が150円→200円」
今朝(6/13)ワイドショーを見ていたら、よく出てくるスーパーの店長を交えて「値上げ」を題材にしていた。 ”物価の優等生” 「卵」はこの30年間、物価が約3倍になっているのにも関わらず "価格据置” だったそうだ。いかにデフレ20年を挟んだとは言え、驚くべき日本の「安値信仰」。
ただ同じように安い食品の代表である「バナナ」は一種の国際問題に発展しつつある。何とフィリピン政府が日本の小売店に「値上げ」を要求してきた。 フィリピンバナナの消滅が日本の人件費を押し上げる? - もう安くないアジアの労働力。|損切丸|note を書いたのがほぼ2.5年前だが、これは「嫌なら中国とか他の国に売りますよ」という最後通告だろう。実際エクアドル産が増えたりしているので、近い将来フィリピンバナナは食べられなくなるかもしれない。
今回書こうとしているのは「インフレ時代」に必要な "逆転の発想" 。これだけ「値上げ」と言われると目先「お金」を貯めようとしがちだが、「インフレ」処方箋としては全く逆。今後はどう「使う」かが鍵になる。
「 "家計" に余裕がないのに無理!」
こういうご批判はごもっとも。だがここで敢えて言わせて貰えば、 "家計" によって事情は違うが "払わなければいけない「お金」" はいずれ払わなければいけない。ここで指摘したいのは「お金」を使う「順番」である。
「順番」は単純明快。「値段が高くて長く使う物」から。 ↓ に実例を示しながら整理してみよう。
1st. 自宅(不動産、家屋) ー 2,000~8,000万円、20~50年
やはり筆頭は「家」。自宅は買わなくても賃貸料を払うのだから、 "払わなければいけない「お金」" としてはかなり高額の部類だ。
東京では「タワマンバブル」とか「東京オリンピック後に暴落」とか散々騒いでいたが、「2016年からインフレは始まっている」説の「損切丸」は一貫して否定してきた。イギリスの会社にいてロンドンの実例を聞いていたからという事もあるが「インフレ」にオリンピック等のイベントは関係ない。「デフレ」同様、20年周期の長いトレンドである。
「あの時買っておけば良かった...」 ー 雑感 @2019年、酷暑のお盆に。|損切丸|note で書いた筆者の知人はこの3年間、未だにマンションの購入を決断できておらず値は上がる一方。結構高い家賃を払い続けていたので買う「お金」は十分あったはず。だが「値段が高い」に惑わされた。
「高い」かどうかを判断するには「リセール」(再販)を考慮する必要がある。見た目が高くても売る時に高く売れれば、実は "高くない" 。ブランドマンションが高いのは「リセール」がし易いからだ。
「賃貸派 vs 持家派」のように議論されるが、「デフレ」時は「賃貸」、「インフレ」時には「持家」が一般的。高度成長期に多くの "家計" が「住宅ローン+持家」のスキームで突っ走った。1つ注意点を挙げるとすると無理な「借金」はしない事。 お金を借りるということ - 会社、個人、マーケットと「借金」の関係。|損切丸|note には常に慎重を期すべき。
2nd.固形資産(車、家具、大型家電) ー 5~20年、20~1,000万円
次に来るのが*自動車、家具等の固形資産。値が張るので必要・不必要の判断は各々だが、買う予定のあるものは前倒しを検討するとよい。最近の例なら、2月に戦争で制裁が発動された時、多くの人がルーブルを車に換えたのが印象的。ここでも鍵は「リセール」。日本車が人気なのはその点が大きい。無理のない範囲なら「借金」も「インフレ」対策にはなる。
*私事になるが、昨年5月にPHEV(プラグイン・ハイブリッド車)を買ったのはタイミングが良かった。正直ガソリン代がここまで高くなるのは想定外。1年間でかれこれ5回ぐらいしかスタンドに行っておらず、お陰でガソリン代に悩まされずに済んでいる。太陽光発電などと同様、エネルギー代金の前払いと考えるべきなのだろう。
高額な買い物なので逡巡したが、8年落ちの車がこれまた想定外の高値で下取りになったのも大きかった。これも「モノ」を持っていないと「インフレ」が感じられない一例である。
3rd.身の回り品(小型家電、衣服) ー 2~5年、1~20万円
買換えが確実な衣服など身の回り品は前倒し購入の検討を。「デフレ」の時と違って時間が経てば経つほど「値段」は上がるので「お金」を余らしておくより「モノ」に換えた方が得。古着やアウトレットで「安さ」を追うのもいいが、「インフレ」という大事な視点を失わないように。
4th.日用品(食品、生活雑貨) ー 1日~1週間、100~1万円
今朝のワイドショー然り、どうしても食品など目先のモノに焦点が当たりがちだが、「貧すれば鈍す」に陥るリスクがある。「生活防衛で貯金」が一番損するパターンだからだ。逆説的だが、そこで10円、20円節約するより、 ↑ 1st~3rdで削減できる「お金」の方が遙かに大きい。もう少し "家計" の全体を把握し、例えば今後1~3年の「資金繰り」を組むといい。
それから意外に見逃せないのが「金融費用」。代表的なのが:
A.ローン、借金 ー 5~30年、100~5,000万円
「だってお金がないと不安で...」。これは住宅改築時にローンを借りた筆者の母の言葉。実は日本人全体にある傾向で、いわゆる「心配し過ぎ」。
1千万単位で「借金」しているのに、預金口座にも同額程度の「貯金」。銀行側から見れば、ゼロ金利で預かった「お金」を@3%で貸しているだけで、何もしないで年間+30万円儲かる完全な「カモ」。早速母にローンを返済させたら翌月から口座残高が増え出してビックリ。「金利」は遅効性の毒薬のようなもので、時間と共に段々効いてくる。知らないと恐ろしい。
B.保険、年金 ー 10~50年、総額100~5,000万円
筆者は2016年の退職以降、火災保険は10年、年金保険料は2年前払いしている。割引が適用される事もあるが、怖いのは「インフレ」や「災害」による「保険料改定リスク」。ここに来て遂に火災保険は10年前払いを止めて5年に短縮。「インフレ」で損が出ている証拠だ。年金料などは60歳まで "払わなければいけない「お金」" の代表だから、払える内に払っておくのが得策。筆者は退職金を使ったが、これは余裕がある場合に限る。
政府は「資産倍増計画」で「投資」≓株買いを促したいようだが、その前にまずは ↑ のような "家計防衛策" を考慮すべき。これで 今の「値上げ」は「インフレ税」。結局は「お金」の問題。|損切丸|note を回避すれば立派な「投資」になる。それでも「お金」が余れば株でもREITでも買えばいいが、くれぐれも**「借金」までしてのめり込まないように。
**「レバ・ナス」のようなレバレッジ型投信は「借金」して株を買っているのと同じ。余程自信があればよいが…。ちなみに筆者はマーケットに対して「確信」が70%を上回ったことがない。今までもそれを60~70%に上げる努力は重ねてきたが、「借金」までして「リスク投資」などとても怖くてできない。今回の戦争も含め、世の中は不条理だらけである。