「インフレ」と「中立金利」と「通貨安」- "嫌な流れ" になってきた

"Too Little, Too Late" (小さ過ぎるし遅過ぎる)
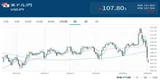
まさにこの言葉がピッタリくる「利上げ」だった。FRBが先週「利下げ」して援護射撃があったにも関わらずドル円は@157円台後半まで「円安」が進んだ。マーケットは常に冷徹で残酷なもの。「この程度の利上げではとても足りない」という催促相場になっている。JGB(日本国債)然り

植田総裁:「中立金利の下限にはまだ少し距離がある。特定は難しい」
この発言が円売り再開のきっかけと見られているが「植田総裁の記者会見後は円売り」という過去のデータを基にAIプログラムが走っている可能性もあり "特定は難しい" (苦笑)。いずれにしろ日銀による 「円、どんどん売ります!」の免罪符。ー 世界的な「真性インフレ」下、「金融緩和」しているのはトルコと日本だけ。|損切丸 が続いている
ただこの発言には一理ある:「中立金利」は固定でなく変動する

今回の+0.25%利上げが半年以上前に実施されていれば筆者も日本の「中立金利」=潜在成長率(自然利子率)+R(上乗せ金利)を@1.5%のまま据え置いたかもしれない。だが政策対応の遅れで@2.0%程度まで上がった可能性が高い。円安も金利上昇も「期待インフレ率」の上昇を示唆している
実際JGB市場ではターミナルレート(利上げの到達点)が@2%まで上昇


筆者が再三再四「利上げが遅れるとコストが上昇する」と指摘したのはこの事。利上げ直後の円安、国債安(金利上昇)はその点を如実に反映。 "嫌な流れ" になってきた
「インフレ」通貨は売られる
これが顕現したのは最近ではトルコリラだが、一旦「インフレ」→「通貨安」のスパイラルに入ると止めるのは容易ではない。日本には自動車等の工業製品以外にもアニメなどのエンタメコンテンツやインバウンド等「売る物」があるのでトルコと同じようにはなるまいが、それでも「国富」の減少など国としての "コスト増" は避けられまい
円安が続くと言うことは「円キャリートレード」も続き「新NISA」からの海外への「お金」の流出も続く。昨晩米株価が上げたのはそれを見越しての極めて合理的値動き。残念ながら "自家中毒" を起こしている日本人 - 「金利」は "呼び水" になれるか|損切丸 はまだ続きそう
ドル円が再度@160円目指しとなると「利上げは半年に1回+0.25%」なんて呑気に構えている訳にはいかなくなる。本気で円安を止めたければ利上げペースを上げ2026年内に@1.5%まで政策金利を引上げる必要がある
興味深かったのが欧米の国債市場

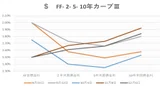
やはり「過剰流動性」の総本山は日本 ー 「結果」を得るには一度「苦況」を乗り越えなければならない|損切丸 という事なのだろう。特に「次のアクションは利上げ」と宣言しているユーロ国債の売りが激しく長期金利を中心に上昇している。連続利下げが見込まれている米国債でさえ長期金利は下げ渋り、結果イールドカーブはスティープニング(長期>短期金利)
標題添付のイールドカーブを見て貰えば判るが「期待インフレ率」はイールドカーブの形状に比例する。つまりスティープニングの "角度" が急な通貨が売られる傾向が強い。 "角度" なら圧倒的にJGBのイールドカーブが立っている、つまり円安になる
この状況を打開するには一種のショック療法になるが+0.5%など大幅利上げを実施する事。それで「期待インフレ率」が低下すれば長期金利は下がり円は買い戻される。FRBが3回連続+0.75%なんて離れ業をやってのけたのもそのため。だが悲しいかな、もう「失敗」できない日銀。|損切丸 はFRBに比べそこまでの信頼がない。総裁会見がいつも歯切れが悪いのはそのためで、利上げの度に政府に "お伺い" を立てなければいけない。+0.5%なんて言ったら大目玉を食らうこと間違いなし
もう1点アメリカとの大きな違いは「主要通貨ドル」の存在。FRBはそこまで通貨安に気を配る必要がないが、食品もエネルギーも輸入品頼りでほとんどがドル決済の日本はそうはいかない。常に円高・円安に振り回されてきた。だから日銀の政策も不安定になり、この点はポンドに振り回されている同じ島国のイギリスと似通っている。「トラスショック」がよく引き合いに出されるのはそのため(北海油田の存在は相違点)
今の流れだと年初明け一気に@160円台まで攻め込んできそうな雰囲気。同時にJGBにも売りが入るだろう=金利上昇。それでも現状のように通貨安が株高に転じているうちはまだいい。問題は金利の上昇で株価が落ち始めた時。日銀も長期金利の上昇が気になるようだが、これで安易に「国債買入」に動くと更に円安に吹っ飛ぶ可能性が高い。「インフレ容認」と捉えられればまさに "自家中毒" 。ヘッジファンドなどマーケットの赤鬼たちは虎視眈々と収益機会を狙っている。そうなると金利上昇+円安を止める選択肢としては思い切った利上げしかない
まさに "嫌な流れ" 。数年に渡って高騰してきた株価も不動産価格も 値段が高過ぎて買えない - 意外と生活に関係しているマーケット|損切丸 傾向が意識されており、投資価値は今後「金利」との兼ね合いになる。日本政府も円安は支持率低下に直結するため、意外や意外、日銀に大幅利上げを命じるなんて事もあり得る。同時に「円買介入」すれば効果てきめん(これも一種のポピュリズム。アメリカにも仁義を切った格好になる)。さて2026年はどういう相場展開になるか。鬼が笑わない程度に心の準備を。「インフレ」相場はファイナルステージに入る