スイスの「利下げ」が意味すること

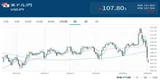
気が付けばドル円はもう@159円台。「損切丸」も個人レベルではある程度「インフレ」「円安」を見込んだ資産構成にしてきたが、円建資産を持つ日本人としては何ともやり切れない。やはりアメリカの「利下げ」期待で安易に「国債買入」減額あるいは「利上げ」を1ヶ月先延ばしにした事が響いている。こんな自主性のない消極姿勢ではFXトレーダーの恰好の ”儲け口”

そんな中ヨーロッパで動きがあった。スイス中銀による▼0.25%「利下げ」(@1.5%→@1.25%)。注目なのはその主目的:
”スイスフラン上昇に対し「行動」の用意”

1992~1993年邦銀でスイスフラン金利を担当した筆者には相応の知識がある。当時「インパクトローン」と呼ばれる外貨建貸付けで@2~3%と金利が低くて通貨が安定していたスイスフランが人気。筆者はその「資金繰り」に追われていた
ここで「欧州通貨危機」が勃発(筆者が担当するといつもマーケットが大荒れになる。苦笑)
当時はドイツの「インフレ」が大問題でブンデスバンク(ドイツ中銀)は「利上げ」に次ぐ「利上げ」、政策金利は@5%台からあっという間に@9%超え。FXでは強い「スーパーマルク」が問題となり「通貨危機」に発展(丁度今の「ドル」と状況が似通う)
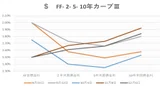
フラン金利は@3%台から@6%、@7%と上がる過程でずっと「逆イールド」を維持。最終的にはドイツと同じ@9%台まで上がった。ここで「損切丸」はスイスの金融政策について1つ "重要なFACT(事実)" に気付いた。「金利」が対マルクの為替相場に完全にリンクしていたことだ
この "FACT" に気付いてから筆者はオペレーションの基本方針を変更。O/N@6%~1年@5%とかO/N@7%~1年@6%とか常に「逆イールド」である事を利用して「1年調達O/N運用」で金利差+1%を狙った「キャリートレード」を開始。この時のキーが「マルク・フラン」のFX相場。*「フラン高」にチャートが反転するまでこの取引を続けた
*1年とか6ヶ月とかの長めの資金調達に出ると意外にも出し手は邦銀ばかり。「逆イールド」を見ればスイスがどこかで「利下げ」に転換すると信じて運用に回ったのだろう。だが後で上司に聞いた話では他行に「お宅にしてやられた」と言われたそうだ。筆者以外の邦銀は「マルク・フランー金利」の法則を知らず、政策金利が@9%台まで上がると想定できず撃沈。ドルの ”偽りの逆イールド” で大損したシリコンバレー銀行やN中金も似た事例
現状だと「ユーロ・フラン」が@0.9900から@0.9500まで「スイス高」に転じた動きを受けて「利下げ」している

低金利の「お金持ち」通貨として何かと類似性が指摘されてきた「円」と「スイスフラン」。何が明暗を分けたのか?
当時スイスは「変動ロンバード制」という仕組みを構築しており、過去3日間のO/N金利の平均金利を「政策金利」として採用していた。つまりマーケットに「金利」を委ねた恰好。「フラン安」になって「お金」が流出すればO/N金利が上がり自動的に金融政策が調整された。市場規模が小さい故に可能な政策だがマーケットを ”投機” と見下す「円」とは随分違う
現在も同様の考え方でECBが「利上げ」して対ユーロで「フラン安」になれば「利上げ」に動いている。ユーロ@4%に対し@スイス@1.75%でピークに達し、ECBの「利下げ」に合わせるように3月、6月と▼0.25%×2回=計▼0.50%「利下げ」。金融政策の目的がハッキリしており非常に "合理的"
「フラン」に対する「ユーロ」に該当するのが「円」に対する「ドル」。実際日銀はFRBの金融政策を後追いする形で「利上げ」「利下げ」を行ってきたが「XXバズーカ」「異次元緩和」でこのパターンが崩れた
スイスと同等の "合理性" を追うならFRBが@0% → @5.25%まで「利上げ」する過程で追随すべきだった。ところが今回は長引く「デフレ」に「XXノミクス」という政治的呪縛もあって動けなかった。そうやって何年もかけて溜まりに貯まったマグマが噴き出したのが今の「超円安」
7月会合ではやっと「国債買入」減額に動くようだが肝心の「利上げ」はかなり怪しい。日銀保有国債約600兆円の平均利回りが@0.20%そこそこで「当座預金」に@0.25%付利すれば**「キャリーロス」= "逆鞘" になるからだ。税金による穴埋めを財務省は嫌がるだろう
**「40%も円安になっているのに何で外債で▼2兆円も損するの?」。N中金の巨額損失について極めて真っ当な疑問だがこれには訳がある。邦銀の「外債投資」は「為替ヘッジ付き」が基本。5年とか10年とかの長期債を購入して3ヶ月のドルを為替直先(FX Foward)で調達する「ギャッピング」と呼ばれる長短の金利差を取りに行く手法。@2~3%(固定)の長期債を@0~1.0%のドル調達で回しているうちはよかったが@5%まで「利上げ」してしまっては完全な "逆鞘" 。償還まで保有しても「キャリーロス」が嵩むだけで「損切り」一沢になってしまう
FX(証拠金取引)でドル円を買えば判るが毎日の値洗いで「持ち値」が5%改善するメリットは大きい。@158円で買っても1年後には@151円になるので保有インセンティブは高い。逆にショートは@158円が@151円に悪化。これでは 「円」を買う理由が見当たらない|損切丸 (note.com)
だから「国債買入」減額してJGBの金利が上がってもFXトレーダーは痛くも痒くもない。最終的には「利上げ」して5%のインセンティブを4%、3%に下げないと効かない。「キャリーロス」を嫌がって日銀が「利上げ」を躊躇すればN中金と同じ運命 ≓ 壮大な「損切り」が待ち受ける。「損切丸」がしつこく「利上げするなら早い方がいい」と言っているのはこれが理由。追い込まれてからの「損切り」は最悪
ユーロに対するフラン金利同様日銀はFRBと同じ金利まで上げる必要はない。おそらく@1.0~1.5%程度の「利上げ」で「超円安」は収まる。 「円安」が「円高」を呼ぶ ー 「キャリートレード」だって本当は怖い|損切丸 (note.com) 意表を突いてトレーダーや「AI」に「失敗」を「学習」させる必要もあろう。時間が経つ程状況が悪化するのはもう明らかである