ドル金利は下がっていない?

長年YCC(イールドカーブ・コントロール)を見てきた日本人からすると長期金利は中央銀行が制御できると思いがちだが、これは1,000兆円を超える「預金大国」日本だからなしえたこと。中銀の政策目標はO/N(翌営業日までの1日の金利)であり、5年ぐらいまで影響を及ぼす事が可能だが、例えば「利下げ」≓「リフレ」政策なので長期的には金利上昇を促す結果になる
ドル金利は下がっていない?
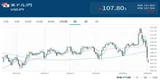
暴君 "Tariff Man" の圧力でどうやら9/17▼0.25%「利下げ」は決まりのようで「中立金利」と目される@3.5%までは下がりそうな雲行き(@3.25%までの「利下げ」を織込みつつある)


だが長期金利、特に30年米国債金利は高止まりしたまま。結果、最近「損切丸」で多用している先々金利は実は上昇している( ↑ 標題グラフ)


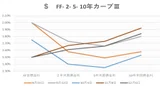
米国債のイールドカーブを見て貰えばわかるがもの凄いスティープニング(長期>短期金利の傾斜化)。いつの間にか10Y-30Y(10年先の20年金利、単利)も@5.25%に達し、TIPS(物価連動債)も5年BEI( Break Even Interest Rate、予想物価率)が@2.6%に接近するなど普通米国債をアウトパフォームしている

2019~2020年もそうだったがFRBが急激な「利上げ」に移行する前段階においてTIPSは急騰していた。米国債市場の「インフレ」シフトは既に始まっており、先々金利の上昇はそのエネルギーの蓄積を示唆する
同様の現象はJGB(Japanese Government Bond、日本国債)にも見られ、10Y-30Y(単利)はほぼ@4%。こちらは「利上げ」の先延ばし ≓ リフレ+「円安」政策という解釈になる


何だか逆説的な言い方になってしまうが「長期金利」で考えると「利下げ」は金利上昇要因であり「利上げ」は金利低下要因となる。これが「金利」の基本。専門家であるFRBや日銀には釈迦に説法だが、彼らにとっていつも厄介なのは政治の介入。これは今に始まったことではない
歴史を振り返るとグリーンスパン議長下のクリントン政権が代表例だが、中央銀行にリスペクト(Respect)を示してきた政権の方が経済運営は上手くいっている。だが日銀がリスペクトされたのは小泉政権の一時期だけで、日本で金融政策は "政治の道具" として扱われてきた。だから「失われた30年」が訪れたのは必然であったとも言える
繰り返しになるが日本もアメリカも(長期)金利は下がっていない
金利上昇 ≓「お金」が足りない、という事だから資産価格は上値の制限を受ける。 最後は誰に売り渡すか? - マーケットはさながら「爆弾渡しゲーム」|損切丸 的観点から今のマーケットを俯瞰すると「マグニフィセント7」もビットコインもドル円も10年米国債も筆者には買ってくれる「相手」を引き出すために「買い」で誘っているようにしか見えない(国内で言えば最近急騰しているJ-REITなんかもそう)
これまではアメリカを中心に「借金」で市場に「お金」を投入してきたが総額4京円にも達し限界は近い。日本もアメリカも「利払い」で火の車。日米欧、そして中国を中心としたBRICSまで揃ってここまで「借金」漬けの状態を「損切丸」は見たことがない
中国株とか韓国KOSPI指数等のエマージングマーケット、あるいはWTI(NY原油先物)等々、まるで "モグラ叩きゲーム" のようにどこかでミニバブルを繰り返してきた「ウォール街」。かなりしぶといが、頼みの「円」も ずっと「お金」を「供給」してきた「円」が「不足」する意味 - 崩れ去る "預金の城" |損切丸 で弾切れ。ヨーロッパ、中国にもそんな余裕は無く「お金」の供給者が見つからない
そういう危機感を背景に "暴君" は「利下げ」を強要しているのだろうが、預金大国「日本」「ドイツ」と違って「借金」漬けで海外資本頼みの「ドル」にとって行き過ぎた金融緩和は「キャピタルフライト」(資本逃避)≓「ドル安」を招きかねない。仮に政策金利を@3%まで下げても10年@4.5%、30年@6%なんて事態は十分に考えられる。現状の米国債の先々金利、「スティープニング」、TIPSはそういう予想の上で動いている
雇用や景況感の悪化は想定の範囲だが、ポイントは物価 ↓ 。今後PCE価格指数やCPIが+3~4%に向けて上昇していくかどうか
8/29 米コアPCE価格指数 予想 +2.8% 前月 +2.8%
9/11 8月米CPI(年率) 予想+2.9% 前月 +2.7%
植田総裁がやっと 何を今更...。 - やっと「人口動態」に言及する日銀|損切丸 と "白状" したが、この国の「インフレ」の根源は「円安」による(筆者が大嫌いな) "コストプッシュ" なんかではなく「人手不足」。これは世界的現象でもあり、中銀は「中立金利」を見定めて行動しなければならない。政策金利が低過ぎれば「インフレ」は止まらない
経済規模が違い過ぎるので単純に準えることは出来ないが、アメリカは「トルコの道」を辿ろうとしている。FRBを "子会社" 扱いしていると言う点では「XXノミクス」の模倣か。いずれにしろ金融政策に対するリスペクトを欠けば結果は見えている。不安定な相場がまだまだ続くだろう